Taxa máxima de imposto já no rendimento médio? O que os números realmente mostram

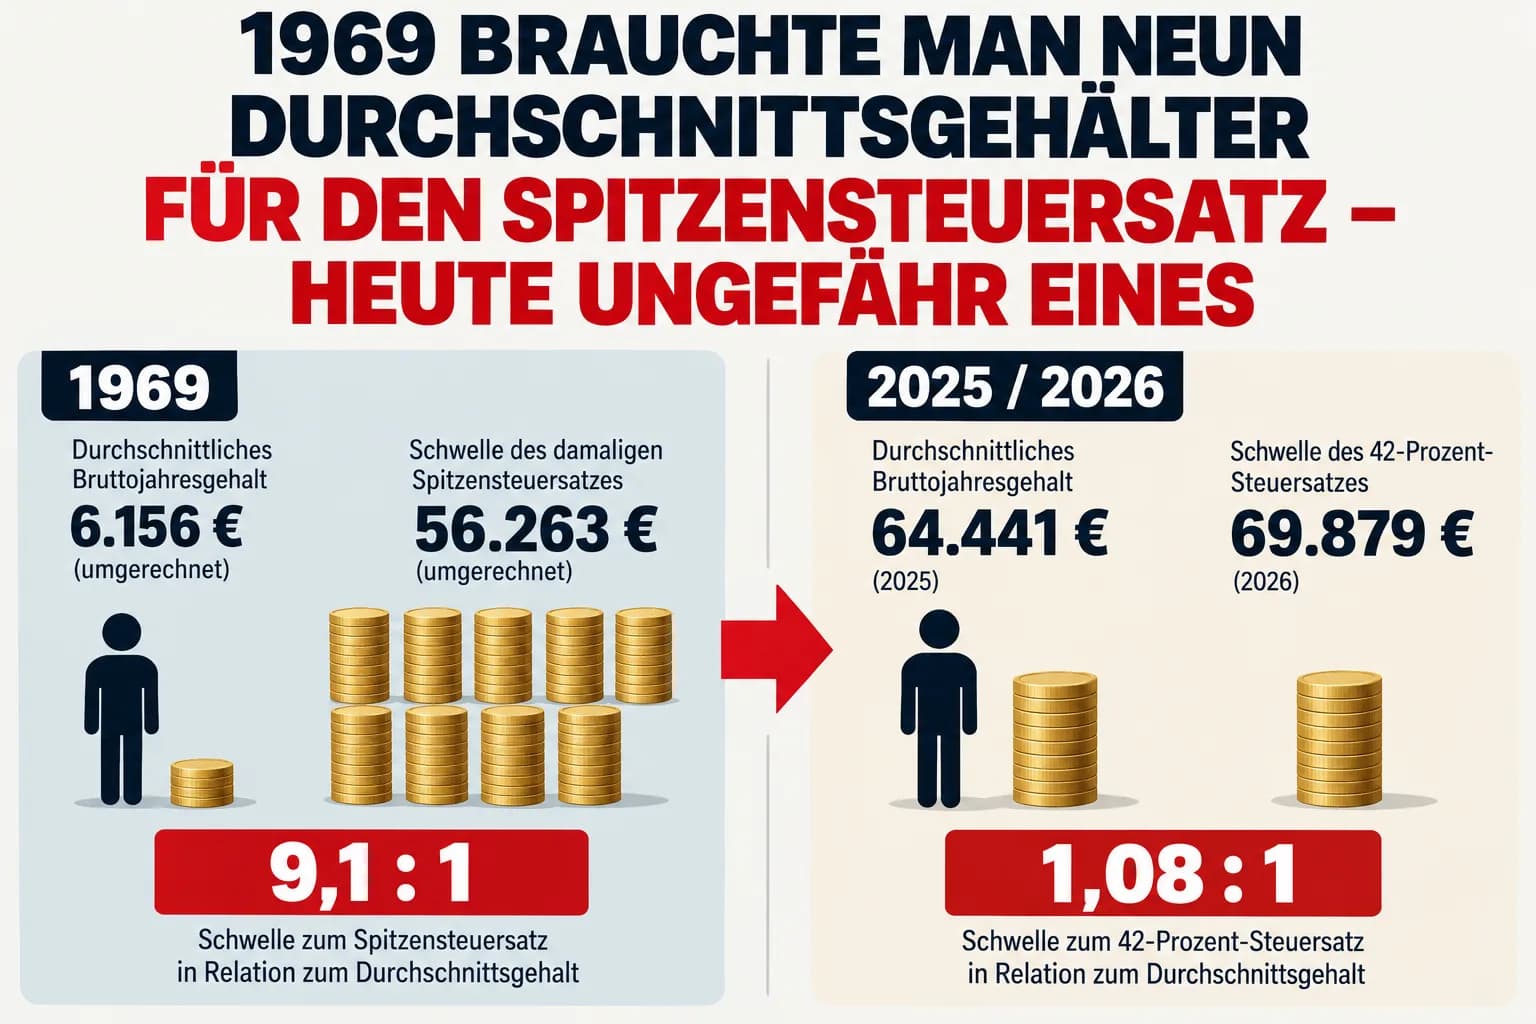
1969 brauchte man neun Durchschnittsgehälter für den Spitzensteuersatz – heute ungefähr eines
Às vezes, um gráfico conta uma história que soa quase espetacular demais para ser verdade. Este é um desses casos. 1969: Salário anual bruto médio: 6.156 euros – convertido. Limiar da taxa máxima de imposto da época: 56.263 euros. Relação:
9,1 : 1
E hoje? O gráfico publicado pela The Pioneer e Statista indica para 2025 um salário anual bruto médio de: 64.441 euros. O limiar da taxa de imposto de 42% situa-se em 2026, segundo o gráfico, em: 69.879 euros. Relação:
1,08 : 1
De nove salários médios passámos assim – pelo menos nesta comparação – para aproximadamente um. Isto soa a um aumento de impostos oculto gigantesco. Mas a história não é assim tão simples.
Primeiro: O gráfico compara duas grandezas diferentes
Isto é crucial. O salário médio é um: rendimento bruto. Por outro lado, a tabela do imposto sobre o rendimento é aplicada ao: rendimento tributável aplicado. Entre ambos situam-se, por exemplo, despesas profissionais e contribuições de previdência dedutíveis.
Um trabalhador com um salário bruto de 69.879 euros não possui, por isso, normalmente um rendimento tributável de 69.879 euros.
A afirmação: „O trabalhador médio paga hoje a taxa máxima de imposto“ é, portanto, enganadora. Mas descartar o gráfico por esse motivo seria igualmente errado. Pois a tendência a longo prazo continua a ser notável.
A taxa máxima de imposto desceu, de facto, consideravelmente
Em 1969, um rendimento tinha de estar excecionalmente acima da média antes de atingir a taxa máxima de imposto da altura.
Hoje, a taxa marginal de imposto de 42% começa já numa faixa de rendimento que não afeta apenas os clássicos detentores de rendimentos elevados.
E é precisamente aqui que reside a questão política e económica:
O que entendemos, afinal, por alguém com rendimentos elevados?
Alguém com nove vezes o rendimento médio? O triplo? O dobro? Ou aproximadamente o salário bruto médio? A resposta a isto não é matemática. É política.
Aber zahlt jemand oberhalb der Grenze wirklich 42 Prozent?
Não. Este é um mal-entendido comum. A taxa máxima de imposto é uma: taxa marginal de imposto. Um exemplo simplificado:
Se a zona dos 42% começa em cerca de 70.000 euros de rendimento tributável e alguém possui 71.000 euros de rendimento tributável, não são subitamente tributados todos os 71.000 euros a 42%.
A taxa marginal mais elevada afeta apenas a parte superior correspondente do rendimento. A taxa de imposto média sobre o rendimento total permanece mais baixa. Esta é uma diferença fundamental.
No entanto, existe o problema da progressão fria
E aqui a tese original torna-se interessante. Imaginemos: Um trabalhador ganha 50.000 euros. Os preços sobem 5%. O seu empregador também aumenta o seu salário em 5%. Agora ele ganha: 52.500 euros. Mas, em termos reais, ele não ficou mais rico. O seu poder de compra permaneceu apenas aproximadamente o mesmo. Se a tabela de impostos permanecer inalterada, a sua taxa de imposto média pode, ainda assim, aumentar. Ele tem então: nominalmente mais rendimento – mas, em termos reais, não tem mais prosperidade. É precisamente a isto que se chama:
progressão fria.
O Bundesfinanzministerium formula de forma notavelmente clara que se pode falar também de um „aumento de impostos por inação“. Bundesministerium der Finanzen
No entanto, houve uma reação a isso
A afirmação de que a política não fez nada a esse respeito durante 67 anos é falsa. Desde 2015, o Bundesfinanzministerium publica regularmente relatórios de progressão. Desde 2016, os valores de referência das tabelas são ajustados regularmente. Também em 2026, a tabela foi novamente deslocada para a direita. O escalão de isenção de base subiu para: 12.348 euros. O BMF explica explicitamente que estas medidas visam compensar a progressão fria. Bundesministerium der Finanzen O que é interessante, no entanto: Esta correção sistemática regular existe apenas há cerca de dez anos. A deslocação histórica das décadas anteriores não desaparece automaticamente por causa disso.
E é precisamente por isso que olhar para trás é tão interessante
Consideremos exclusivamente a lógica do gráfico da Pioneer. Em 1969, o limiar para a taxa máxima de imposto situava-se em: 9,14 vezes o rendimento médio.
Se se quisesse manter esta relação hoje, o limite correspondente para um salário médio de 64.441 euros teria de situar-se em aproximadamente:
589.000 euros
Isto não significa explicitamente que 589.000 euros seriam o limite de política fiscal „correto“. Apenas mostra quão fundamentalmente a relação se alterou.
E mesmo 300.000 euros não são uma constante natural
No texto de acompanhamento comum ao gráfico, diz-se que o limite deveria situar-se hoje, na verdade, em cerca de 300.000 euros.
Isso também depende do cálculo. Atualização com base nos preços no consumidor? Salários médios? Salário mediano? Produtividade? Evolução do rendimento macroeconómico? Dependendo do critério, obtêm-se resultados diferentes. Por isso, não se deve construir uma falsa precisão a partir de um gráfico histórico interessante. A afirmação robusta é, antes:
O limiar para a taxa máxima de imposto regular situa-se hoje, em relação ao nível geral de rendimentos, consideravelmente mais baixo do que no final da década de 1960.
Só isso já é suficientemente notável.
Agora entra em jogo o poder de compra
Porque é que este tema nos interessa na Spargold? Não porque o ouro evite impostos sobre o rendimento. Não evita. E muito menos porque os metais preciosos sejam uma solução de política fiscal. O que é interessante é, antes, o mecanismo por trás do gráfico. Em 1969: 6.156 euros eram um rendimento médio. Hoje são necessários mais de: 60.000 euros para atingir uma ordem de grandeza nominal comparável ao rendimento médio atual. Naturalmente, o nível de vida e o desempenho económico são hoje também completamente diferentes. Mas os números tornam visível quão fortemente a unidade de medida dinheiro se altera ao longo das décadas.
Nominal não é real
Esta é talvez a ligação mais importante entre impostos, inflação e acumulação de património. As pessoas pensam frequentemente em termos nominais. O meu salário subiu. A minha casa vale mais. A minha carteira de investimentos é maior. O saldo da minha conta aumentou. Mas a questão relevante é:
O meu poder de compra também aumentou?
Um património que duplica em 20 anos não tornou o seu proprietário necessariamente duas vezes mais rico.
Se, no mesmo período, o nível de preços aumentar proporcionalmente, o crescimento real do património pode ser substancialmente menor.
É precisamente por isso que na Spargold nos interessa a perspetiva de longo prazo
O ouro não produz fluxo de caixa. Não paga juros. O seu preço oscila, por vezes, consideravelmente. Mas o ouro físico possui uma propriedade especial: Não é um crédito face a um devedor.
E a sua quantidade não pode ser aumentada por decisões de política monetária da mesma forma que a massa monetária de uma moeda.
Por isso, o ouro é utilizado há séculos como uma forma de diversificação de património a longo prazo. Não como proteção contra uma determinada tabela de imposto sobre o rendimento. Mas sim como um possível elemento contra outro risco:
a perda de poder de compra monetário a longo prazo.
Talvez o gráfico conte, por isso, uma história diferente
Não: „Há 67 anos que a política nos engana secretamente.“ Isso não se pode deduzir dos dados. Mas sim: Os rendimentos nominais podem subir fortemente sem que os limites entre a classe média e o topo permaneçam inalterados. E: A inflação, ao longo das décadas, não altera apenas os preços. Altera também o significado dos números nominais. Em 1969, 56.263 euros – convertidos – eram uma magnitude de rendimento muito fora da média. Hoje, um valor desta ordem de grandeza situa-se no meio do mercado de trabalho. Isto deve lembrar-nos de que:
O património não se mede a longo prazo em euros.
Mas sim em poder de compra.
Mantenha a sua visão de longo prazo.
Seu,
Helge Peter Ippensen
Pronto para experimentar a Spargold?
Invista facilmente em metais preciosos físicos.


