DEAN em vez de IBAN? O que o novo número de conta do euro digital significa para o euro e para o ouro

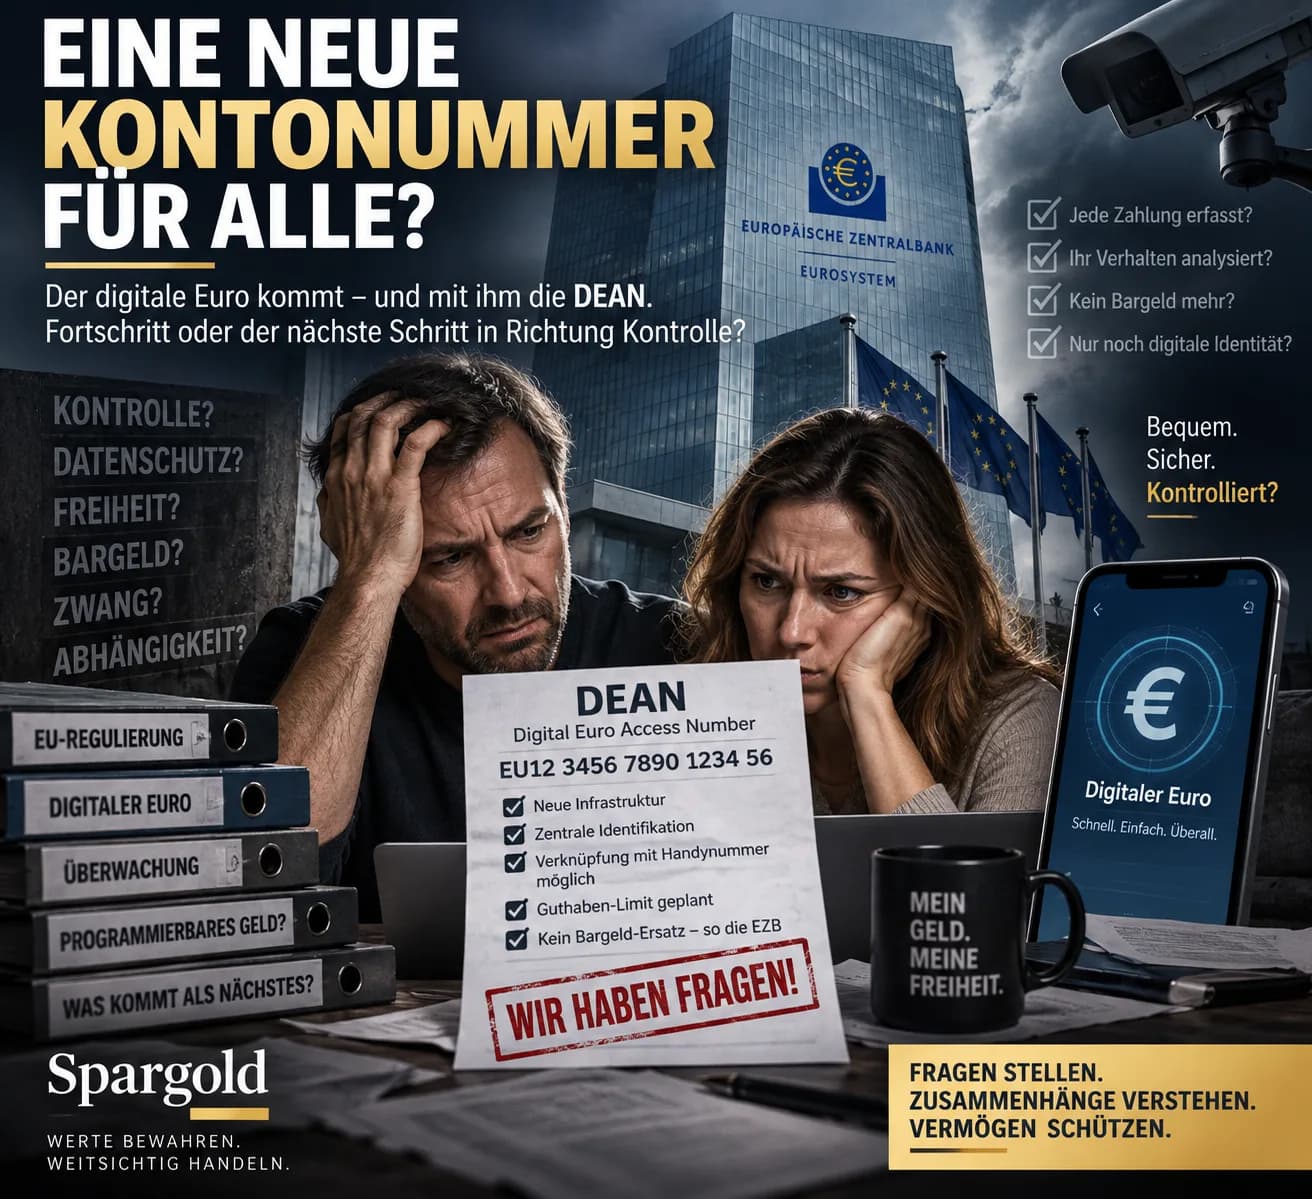
DEAN: O euro digital recebe o seu próprio número de conta (mas o ouro não!) – e subitamente o projeto torna-se muito concreto
18 caracteres. No futuro, poderão ter uma importância para o euro digital semelhante à do IBAN para a nossa conta bancária atual. O nome:
DEAN
Digital Euro Access Number.
Enquanto a discussão pública sobre o euro digital gira frequentemente em torno de conceitos bastante abstratos – proteção de dados, moeda digital do banco central, substituto do numerário ou dinheiro programável –, o Banco Central Europeu já está a construir a infraestrutura técnica há muito tempo.
E é precisamente por isso que o DEAN é interessante. Porque demonstra: O euro digital ainda não foi decidido. Mas, tecnicamente, está a ser preparado de forma muito concreta.
O que é um DEAN?
De forma simplificada, poder-se-ia dizer: O IBAN identifica a sua conta bancária. O DEAN identifica a sua conta de euro digital. No entanto, a comparação não é totalmente correta. Pois por trás de ambos os números de conta estão duas formas diferentes de dinheiro. O dinheiro na nossa conta corrente normal é, fundamentalmente, um crédito face a um banco comercial. O euro digital, por outro lado, seria: moeda digital do banco central. Ou seja, uma forma digital de dinheiro público, emitida pelo Eurosistema. É precisamente para isso que está a ser criada uma infraestrutura própria.
O DEAN já existe nas especificações técnicas
Isto não é especulação futura. Nos requisitos para a fase-piloto publicados em março de 2026, o BCE descreve exatamente como isso deve funcionar.
Ao criar uma conta beta de euro digital, o prestador de serviços de pagamento solicita um DEAN à Digital Euro Service Platform.
A plataforma gera o número. O prestador de serviços de pagamento atribui-o ao utilizador. Assim, cada conta correspondente possui uma identificação única. European Central Bank O rascunho atual prevê uma estrutura de 18 caracteres alfanuméricos. E começa com: EU. European Central Bank Na verdade, soa um pouco como o IBAN. Mas é mais do que uma nova forma de escrever para a mesma conta.
IBAN e DEAN coexistiriam
Este é um ponto importante. O DEAN não se destina a substituir o IBAN.
Quem continuar a utilizar uma conta corrente clássica continuará a necessitar da infraestrutura de conta bancária existente.
O DEAN pertence exclusivamente à infraestrutura do euro digital. Desta forma, no futuro, poderiam coexistir dois níveis: Dinheiro de bancos comerciais → IBAN e moeda digital do banco central → DEAN E é aqui que começa a história realmente interessante.
Pois o euro digital não seria apenas mais uma conta corrente
Atualmente, uma grande parte do nosso dinheiro não se encontra no banco central. Está em contas de bancos comerciais. Os depósitos bancários são créditos face ao respetivo banco.
Por outro lado, o acesso direto ao dinheiro do banco central por parte de particulares tem sido feito, até agora, essencialmente através de:
Numerário. O euro digital pretende mudar isso.
Pretende tornar o dinheiro do banco central disponível também digitalmente para as transações de pagamento diárias. European Central Bank
O DEAN não seria, portanto, apenas um novo número de conta. Seria uma chave técnica para um novo nível do sistema monetário europeu.
Terei de digitar 18 caracteres no futuro?
Provavelmente, muitas vezes não. Porque o BCE planeia adicionalmente os chamados aliases. Na fase-piloto, está inicialmente previsto o: Número de telemóvel vorgesehen. O princípio: Número de telefone
↓
DEAN
↓
Conta de euro digital O número de telefone seria apenas o alias fácil de memorizar.
Em segundo plano, a infraestrutura determinaria o DEAN correspondente e encaminharia o pagamento em conformidade. European Central Bank
Isto é importante.
Porque, desta forma, o euro digital poderia parecer muito mais simples no dia a dia do que o termo „novo número de conta“ sugere.
Todos os europeus vão receber agora um DEAN?
Não. Pelo menos não de acordo com o estado atual. Este exagero de algumas manchetes vai longe demais. Na fase-piloto, recebe um DEAN quem utilizar uma conta beta de euro digital como participante. Mesmo para um euro digital posterior, não está atualmente previsto atribuir obrigatoriamente tal conta a cada cidadão. O BCE enfatiza: Ninguém deve ser obrigado a utilizar o euro digital. European Central Bank Assim, o IBAN existente também permanece. E o numerário também deve permanecer. Pelo menos, esta é a construção política e regulatória atual.
Mas por que razão se está já a construir a infraestrutura?
Porque um sistema de pagamentos desta dimensão não pode ser desenvolvido apenas quando a política disser finalmente sim.
O BCE quer estar pronto para uma possível introdução no ano:
2029
bereit sein. Para tal, terá início na segunda metade de 2027 uma fase-piloto de doze meses. Já foram selecionados 36 prestadores de serviços de pagamento. European Central Bank Os trabalhos de desenvolvimento estão, portanto, a decorrer agora. E esta é talvez a conclusão mais importante: Politicamente, o euro digital ainda não foi definitivamente decidido. Tecnicamente, a sua possível introdução já está a ser preparada. Ambas as afirmações podem ser verdadeiras ao mesmo tempo.
O saldo também deve ser limitado
Aqui, a nova história do DEAN liga-se diretamente à nossa análise anterior. O euro digital não foi concebido como uma conta de poupança ilimitada. O BCE planeia um: Limite de saldo. O montante final ainda não foi fixado.
A pedido dos legisladores europeus, o BCE examinou cenários com limites hipotéticos de até 3.000 euros por pessoa. European Central Bank
Isto não é um limite de 3.000 euros decidido. Mas mostra a arquitetura. Por que razão existe sequer um limite?
Porque o BCE quer evitar que os cidadãos transfiram dinheiro em grande escala de contas de bancos comerciais para dinheiro do banco central.
Pois isso poderia desestabilizar o financiamento dos bancos, especialmente em tempos de crise.
O que acontece se eu quiser pagar mais?
Também para isso já existe um conceito. Suponhamos que um utilizador possui 500 euros digitais. Mas quer pagar 800 euros. Então a diferença poderia vir automaticamente da conta bancária associada. O BCE chama a isto: Reverse Waterfall.
Inversamente, o dinheiro que exceda o limite permitido de euros digitais poderia ser automaticamente encaminhado para a conta bancária comercial associada:
Waterfall. European Central Bank Desta forma, o limite não restringiria necessariamente as transações de pagamento. Limita sobretudo: quanto dinheiro digital do banco central pode ser mantido permanentemente. E é precisamente esta distinção que é importante.
Trata-se de dinheiro programável?
De acordo com o conceito atual: Não. O BCE distingue explicitamente entre dinheiro programável e pagamentos condicionais. O euro digital não deve ser construído de forma a que uma autoridade possa determinar: Este dinheiro só pode ser gasto em alimentos. Ou: Este dinheiro expira em três meses. Ou: Este dinheiro não pode ser utilizado para determinados bens. Tais vinculações a fins específicos não devem fazer parte do euro digital. European Central Bank Em contrapartida, devem ser possíveis pagamentos condicionais. Por exemplo: O dinheiro só é transferido quando uma mercadoria é entregue. Tecnicamente, isto é algo diferente.
E quanto à proteção de dados?
Também aqui vale a pena distinguir entre uma questão legítima e uma afirmação precipitada. O DEAN cria inevitavelmente um identificador de conta único. Mas isso não significa automaticamente que o BCE possa, com isso, rastrear pessoalmente cada cidadão e cada pagamento. A arquitetura atual trabalha com pseudonimização e prestadores de serviços de pagamento como interface.
Para pagamentos offline, o BCE promete inclusivamente um nível de proteção de dados que se deve aproximar do numerário: os detalhes de um pagamento offline devem ser conhecidos apenas pelo pagador e pelo recetor. European Central Bank
Ao mesmo tempo, continua a ser verdade:
Um sistema de pagamentos digital necessita de identificadores técnicos, regras de acesso, software, hardware e requisitos regulatórios.
Isto cria dependências diferentes das de uma nota na própria mão. Também isto deve poder ser constatado com sobriedade.
E aqui começa a verdadeira perspetiva do ouro para poupança
O contraste interessante não é: Euro digital mau – Ouro bom. Isso seria demasiado simples. Ambos cumprem funções completamente diferentes. O euro digital deve ser otimizado para: Pagamentos. Rápido. Digital. A nível europeu. Com uma infraestrutura própria. O ouro físico é manifestamente inadequado para isso. Ninguém quer pagar o seu café com 0,0008 onças de ouro. Mas o ouro possui propriedades que um euro digital deliberadamente não possui.
O euro digital seria dinheiro dentro de um sistema
Necessita de: uma infraestrutura técnica. Prestadores de serviços de pagamento. Identificadores como o DEAN. Software. Regras. Limites de saldo. E, em última análise, um Eurosistema funcional. O ouro físico não necessita de nada disso para a sua mera posse. Uma barra de ouro física possui: nenhum IBAN. nenhum DEAN. nenhuma palavra-passe. nenhum limite de saldo do BCE. Mas também: nenhuma remuneração de juros. E o seu preço de mercado pode flutuar consideravelmente. Isto não é um julgamento de valor. Descreve duas funções completamente diferentes.
Talvez por isso precisemos de ambos em mente
A digitalização do nosso dinheiro avança. Isso não é surpreendente nem automaticamente ameaçador. Mas com cada novo nível digital, aumenta também a importância da questão:
Quais partes do meu património existem exclusivamente dentro de sistemas digitais e institucionais?
E:
Que ativos detenho fora de tais sistemas de crédito e de pagamento?
É precisamente aí que reside, para nós, a importância dos metais preciosos físicos. Não como substituto do euro. Não como meio de pagamento para o dia a dia. Mas como um possível complemento dentro de uma estrutura de ativos diversificada.
O DEAN conta, por isso, uma história maior
Hoje parece uma nota de rodapé técnica. 18 caracteres. Um novo identificador de conta. Mais um termo ao lado do IBAN e do BIC. Mas, na verdade, o DEAN torna visível quão concreta se tornou a arquitetura do euro digital. O euro digital ainda não foi introduzido. A sua configuração final ainda não foi decidida. E ninguém sabe hoje com que intensidade a população o utilizaria realmente. Mas a infraestrutura está a ser preparada. Talvez a questão mais interessante não seja: „Vou receber em breve um novo número de conta?“ Sondern:
Como é que a nossa relação com o dinheiro se altera quando até o dinheiro do banco central recebe uma conta digital, um identificador e uma infraestrutura técnica?
A resposta a isso irá muito além de 18 caracteres. Mantenha a sua visão de longo prazo.
O seu,
Helge Peter Ippensen
Pronto para experimentar a Spargold?
Invista facilmente em metais preciosos físicos.


