Prata diante do confronto do PCE: O rali vai realmente desmoronar para os investidores?

Prata diante do confronto do PCE: O rali vai realmente desmoronar para os investidores?
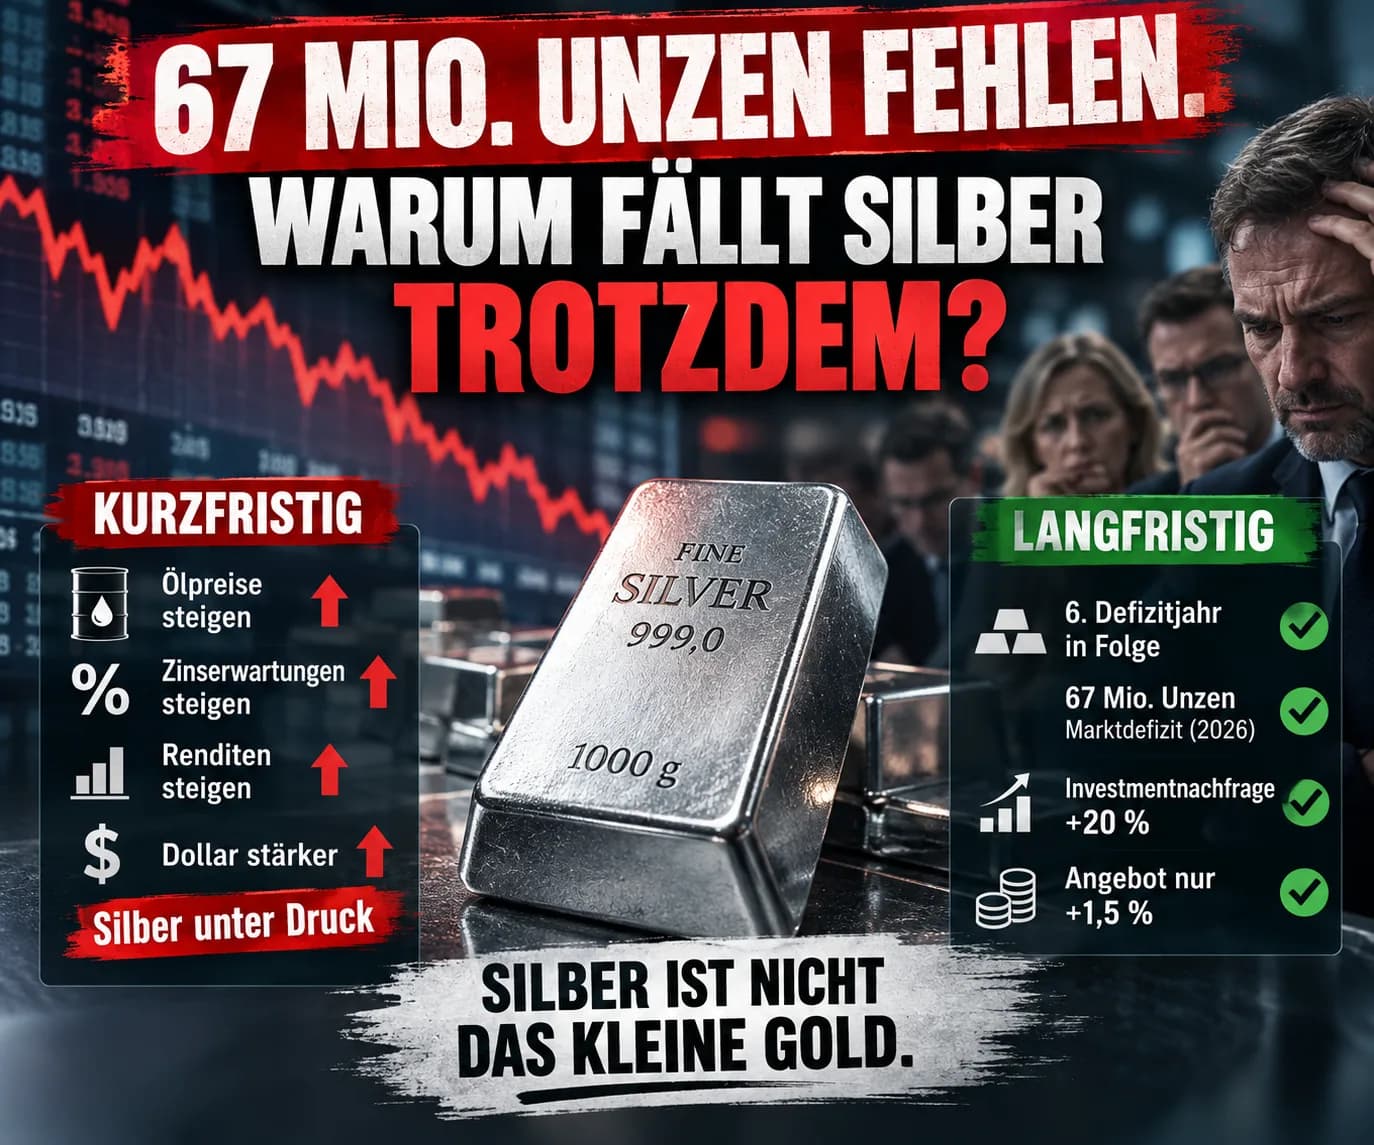
67 milhões de onças. Este é o tamanho do défice previsto para o mercado mundial de prata em 2026. Pela:
sexta vez consecutiva.
E, no entanto, a prata está sob pressão considerável no curto prazo. Como isso se explica?
A resposta demonstra muito bem por que a prata é um dos metais preciosos mais fascinantes – e mais desgastantes para os nervos.
Pois a prata vive duas vidas simultaneamente. Ela é: Metal precioso. E: Metal industrial. E, no momento, esses dois mundos estão a puxar em direções opostas.
Quarta-feira será o grande confronto
No dia 30 de setembro, o Bureau of Economic Analysis americano publicará os dados de agosto sobre rendimentos e gastos de consumo pessoal.
Neles reside um número que deve interessar particularmente aos mercados financeiros:
a inflação PCE.
O Fed observa este índice de preços intensamente. Os dados de julho publicados recentemente foram tudo menos tranquilizadores. Inflação PCE: 3,7 %. Núcleo do PCE (excluindo alimentos e energia): 3,3 %. Análise Econômica EUA Ambos estão significativamente acima da meta de inflação do Federal Reserve. E é exatamente por isso que a quarta-feira pode ser volátil para o ouro e a prata.
O Fed já reagiu
Em 16 de setembro, o banco central dos EUA aumentou a sua taxa de juros de referência em: 25 pontos-base. A nova faixa:
3,75 a 4,00 %.
Foi o primeiro aumento de juros em mais de três anos. Federal Reserve A justificativa é notável. A economia americana continua a crescer de forma sólida. Os investimentos são robustos. O mercado de trabalho mostra-se estável. Mas: A inflação permanece elevada. Para os metais preciosos, esta é uma combinação desagradável.
Pois inflação alta não significa automaticamente aumento nos preços dos metais preciosos
Isso soa paradoxal à primeira vista. Afinal, o ouro e a prata são considerados proteções clássicas contra a desvalorização da moeda. Por que então eles caem justamente quando as preocupações com a inflação aumentam? Porque os mercados não avaliam apenas a inflação. Eles também avaliam:
a reação do banco central a ela.
Se a subida dos preços do petróleo aumenta a inflação e o Fed, por conseguinte, continua a elevar as taxas de juros, os rendimentos dos títulos públicos seguros também podem subir.
O ouro e a prata, por outro lado, pagam: 0 % de juros. Com isso, os seus custos de oportunidade aumentam. É exatamente isso que estamos a vivenciar no momento.
O petróleo desempenha um papel surpreendentemente importante nisso
A evolução das últimas semanas mostra uma cadeia invulgar: Petróleo sobe ↓ Preocupações com a inflação aumentam ↓ Expectativas de juros aumentam ↓ Rendimentos dos títulos (yields) aumentam ↓ Dólar tende a fortalecer-se ↓ Ouro e prata ficam sob pressão
Em 24 de setembro, a Reuters reportou simultaneamente preços de petróleo mais altos, um dólar no máximo de dois meses e rendimentos dos US Treasuries muito elevados. O ouro caiu para o nível mais baixo desde 16 de setembro. Reuters
A prata dificilmente consegue escapar desta mecânica macroeconómica no curto prazo.
Então a quarta-feira decidirá o rali da prata?
Não. Isso seria demasiado simples. Um valor de PCE surpreendentemente alto poderia colocar a prata sob pressão significativa.
Um valor surpreendentemente baixo, por outro lado, poderia reduzir as expectativas de juros e dar fôlego aos metais preciosos.
Mas:
Um relatório de inflação não produz uma única onça adicional de prata.
E é exatamente aqui que começa a segunda história.
O mercado físico de prata permanece tenso
O Silver Institute espera novamente para 2026:
um défice de oferta.
E de aproximadamente: 67 milhões de onças. Silver Institute Com isso, 2026 já seria o:
sexto ano consecutivo de défice.
Os défices acumulados desta fase somam, de acordo com o World Silver Survey, cerca de:
762 milhões de onças. Silver Institute
Isso não é uma história de curto prazo do Fed. Isso é uma história estrutural de mercado.
Ao mesmo tempo, a oferta demora a acompanhar
Para 2026, o Silver Institute espera uma produção mineira de cerca de: 820 milhões de onças. Um aumento de: 1 %. A oferta total de prata deve crescer aproximadamente: 1,5 % para cerca de 1,05 mil milhões de onças. Silver Institute Não é irrelevante. Mas também não é uma reação explosiva da oferta aos preços elevados. Um motivo: A prata frequentemente não é extraída como o produto principal de uma mina de prata. Ela surge muitas vezes como subproduto da extração de outros metais.
Um preço de prata mais alto, portanto, não leva automaticamente a que muito mais prata chegue ao mercado no curto prazo.
E depois há os investidores
Aqui torna-se particularmente interessante. O Silver Institute espera em 2026 para a procura de investimento físico:
+20 %.
Para: 227 milhões de onças. Silver Institute
Assim, uma procura crescente por moedas e barras encontra um mercado que já consome mais prata do que a que é disponibilizada há anos.
Para os bulls da prata, este é um argumento forte. Mas esta história também tem um outro lado.
A prata torna-se vítima do seu próprio sucesso
Preços elevados alteram comportamentos. Isso também se aplica à prata. Vê-se isso de forma particularmente clara na fotovoltaica. As células solares necessitam de prata. Mas quando a prata se torna cada vez mais cara, os fabricantes têm um forte incentivo económico: utilizar menos prata por célula. Ou substituir parcialmente a prata por outros materiais. É exatamente o que está a acontecer.
O Silver Institute espera, por isso, apesar do crescimento contínuo das instalações solares, uma queda no consumo de prata neste setor.
O processamento industrial de prata como um todo deve cair em 2026 cerca de: 2 % para cerca de: 650 milhões de onças. Silver Institute Este é o mecanismo que já destacamos no nosso último artigo sobre a prata:
Mais energia solar não significa automaticamente mais prata.
E é precisamente por isso que a prata é tão interessante
No ouro, podemos distinguir de forma relativamente clara entre a procura de investimento, joalharia e bancos centrais. A prata é mais complicada. Ela beneficia da: Eletrificação. Indústria automóvel. Eletrónica. Centros de dados. Infraestrutura de IA. Energia solar. E, ao mesmo tempo, esta procura industrial compete com: Moedas. Barras. ETPs. Joalharia. Artigos de prata. Isso significa:
Quando os investidores descobrem a prata, encontram um mercado cuja oferta física já é necessária para os consumidores industriais.
Mas se o preço subir demasiado, esses consumidores reagem. Eles poupam na prata. Eles substituem. Eles reciclam.
É exatamente por isso que nunca se deve deduzir automaticamente um determinado preço da prata a partir de um défice de mercado.
E o que significa a quarta-feira?
No curto prazo: muito. No longo prazo: substancialmente menos.
Caso a inflação do núcleo do PCE seja surpreendentemente alta, as expectativas de novos aumentos de juros pelo Fed podem subir.
O dólar e os rendimentos podem aumentar. A prata pode cair. Caso a inflação seja mais fraca, esta mecânica pode inverter-se. Mas nada disto responde à questão decisiva a longo prazo. Que é:
Pode a procura de investimento crescer mais depressa do que os preços elevados da prata reduzem a procura industrial?
É aí que se decide a história mais emocionante da prata. Não numa quarta-feira. Mas ao longo de anos.
A prata não é um ouro pequeno
Talvez esta seja a frase mais importante. A prata reage à política monetária como um metal precioso. Reage à conjuntura económica como um metal industrial. Reage à inflação. Aos juros. Ao dólar. À produção solar. À eletrificação. À procura de investimento. E à substituição tecnológica. Por isso, a prata pode subir de forma muito mais violenta do que o ouro. E cair de forma muito mais violenta. Quem encara a prata exclusivamente como uma variante mais barata do ouro, ignora precisamente esta particularidade.
A quarta-feira pode ser volátil
Talvez até muito volátil.
Mas a questão de saber se a prata estará a 60, 70 ou, em algum momento, significativamente mais alta, não será decidida por um único relatório do PCE.
O decisivo é a interação entre: Política monetária. Taxas de juros reais. Procura de investimento. Procura industrial. Substituição. Oferta mineira. E: Existências físicas em armazém. Por isso, talvez se deva olhar menos para a próxima quarta-feira quando se trata de prata. E mais para os próximos anos. Pois:
A prata não é simplesmente o "ouro pequeno".
Ela é metal precioso e metal industrial ao mesmo tempo.
E é exatamente por isso que continua tão emocionante. Mantenha a visão de longo prazo.
Seu
Helge Peter Ippensen
Pronto para experimentar a Spargold?
Invista facilmente em metais preciosos físicos.


