A Alemanha possui uma das maiores reservas de ouro e o seu próprio gás no subsolo – e importa gás de fracking do estrangeiro

28 de setembro de 2026
Pronto para experimentar a Spargold?
Invista facilmente em metais preciosos físicos.

Invista facilmente em metais preciosos físicos.
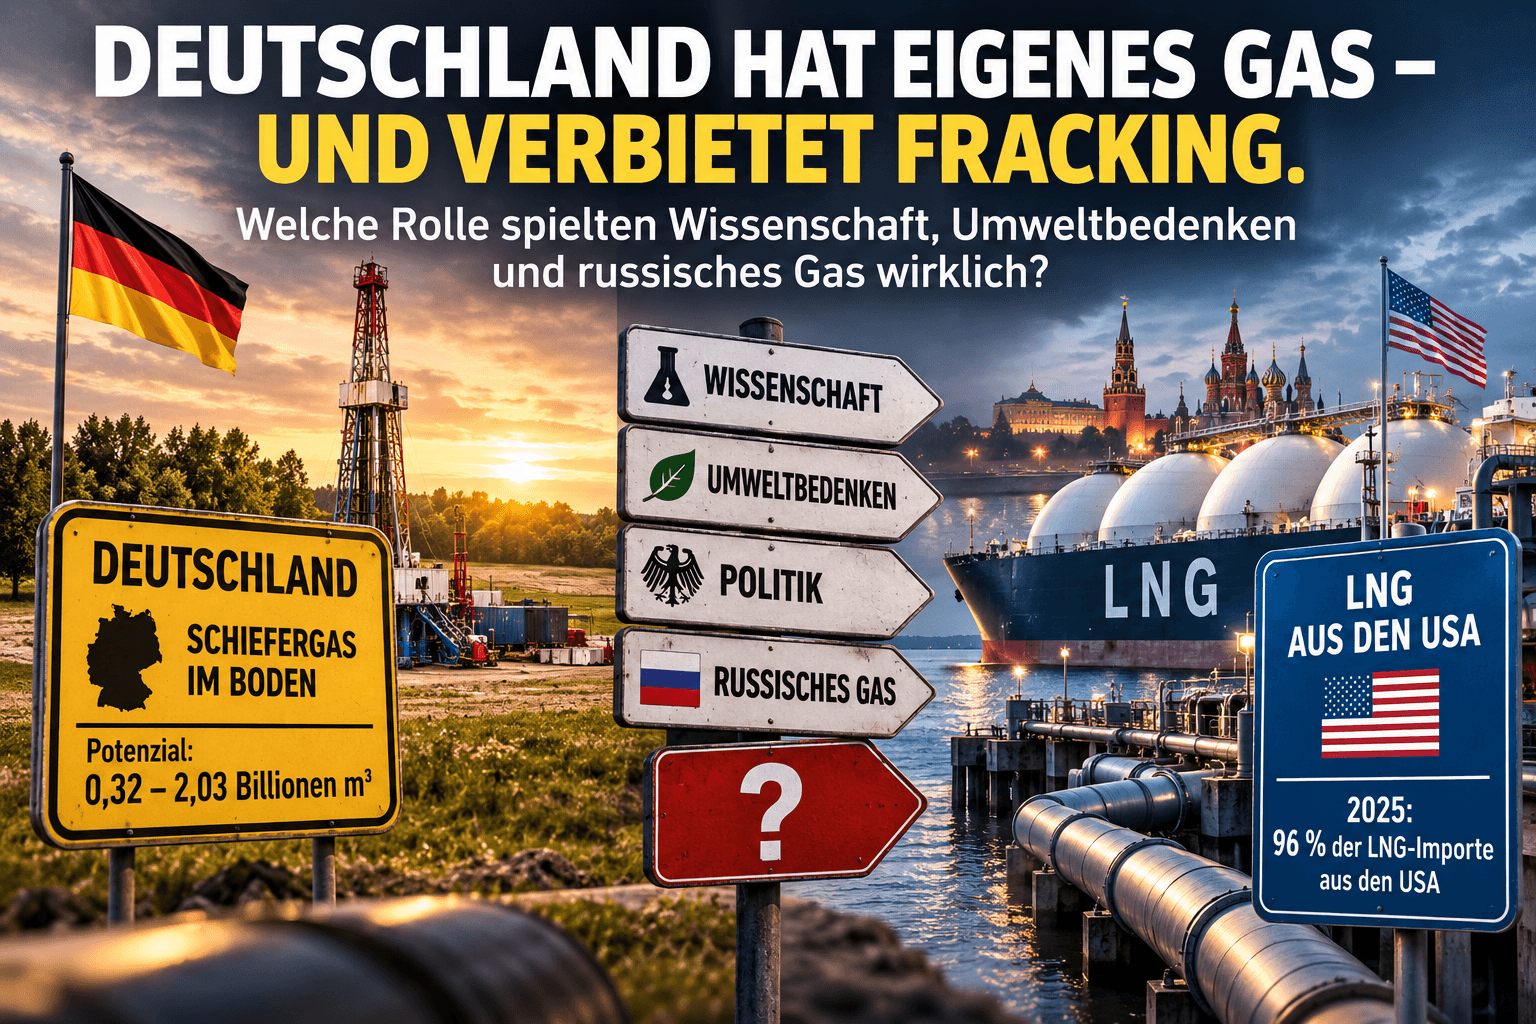
0,32 a 2,03 biliões de metros cúbicos.
Foi esta a estimativa do Instituto Federal de Geociências e Recursos Naturais (BGR) em 2016 para os recursos de gás de xisto tecnicamente recuperáveis da Alemanha.
Uma parte considerável destes:
sob a Baixa Saxónia (Niedersachsen). Bundesgerichtshof
No entanto, a extração comercial deste gás natural não convencional está proibida na Alemanha desde 2017.
Simultaneamente, a Alemanha importa gás natural.
E só em 2025, entraram no país 106 Terawattstunden LNG através de terminais alemães.
Cerca de:
destas importações alemãs de LNG provinham dos USA. Bundesnetzagentur
Assim, um país com recursos de gás potenciais consideráveis no seu próprio solo importa hoje, entre outros, gás natural de um país cujo boom do gás foi significativamente possibilitado pelo fracking.
Como se chegou a este ponto?
Mostra a política, os ministérios, a ciência, a indústria, as associações ambientais, os meios de comunicação e a Rússia num grande diagrama de relações.
A mensagem:
Os cientistas consideravam o fracking controlável.
A Rússia queria manter a sua posição como fornecedor de gás.
As associações ambientais alertavam contra o fracking.
Os meios de comunicação amplificaram estes receios.
A política acabou por seguir os opositores.
Em 2016/17 surgiu a proibição.
E a Alemanha permaneceu dependente do gás importado.
Esta é uma história fascinante.
Apenas:
A Alemanha possui, de facto, jazidas consideráveis de gás de xisto.
O BGR investigou-as durante anos.
Para a Alemanha, avaliou finalmente os recursos tecnicamente recuperáveis em:
0,32 a 2,03 biliões de metros cúbicos. Bundesgerichtshof
Com isto, não estamos a falar de uma curiosidade geológica.
Estamos a falar de um recurso energético potencialmente significativo.
É precisamente aqui que as coisas se complicam.
Pois:
é também uma frase problemática no que toca ao fracking.
O BGR investigou, entre outras coisas, a questão de saber se, no fracking, os fluidos poderiam penetrar através da rocha até às camadas de águas subterrâneas próximas da superfície.
Para as condições geológicas do norte da Alemanha, avaliou esta via direta como:
extremamente improvável. Bundesgerichtshof
Isto soa, inicialmente, a um sinal de desanuviamento.
Mas não é uma avaliação de risco completa.
Pois possíveis problemas não surgem apenas nas profundezas da terra.
Integridade do poço.
Produtos químicos.
Flowback.
Transporte.
Armazenamento.
Emissões de metano.
Sismicidade induzida.
Tudo isto faz também parte da avaliação.
A UBA alertou para riscos, especialmente para as águas subterrâneas, e apontou incertezas quanto aos produtos químicos e às águas residuais.
Em 2012, peritos contratados pela UBA recomendaram, por isso, que o fracking não convencional não fosse utilizado em larga escala, mas sim – se fosse de todo utilizado – de forma gradual e com acompanhamento científico rigoroso. Umweltbundesamt
Mais tarde, a UBA continuou cética.
Em 2023, argumentou que a extração de gás de xisto não era necessária a curto prazo, nem poderia contribuir rapidamente de forma significativa contra situações de escassez de gás ou preços elevados; além disso, a longo prazo, não se ajustaria a um fornecimento de energia neutro em gases com efeito de estufa. Umweltbundesamt
Com isto, uma coisa torna-se clara:
Houve diferentes avaliações científicas de riscos, benefícios e controlabilidade.
No dia 24 de junho de 2016, o Bundestag votou.
Resultado:
435 Sim
109 Não
9 Abstenções
O fracking não convencional foi proibido por princípio. Deutscher Bundestag
E aqui é necessária uma correção importante no gráfico.
A proibição não foi apenas uma decisão dos Verdes.
A Alemanha era governada pela:
CDU/CSU e SPD.
Eles aprovaram a lei.
Os Grüne e a Linke exigiram inclusive proibições mais abrangentes. Deutscher Bundestag
Isto é importante quando se discutem responsabilidades hoje em dia.
E com isto chegamos ao ponto realmente interessante.
A Alemanha não se decidiu contra o gás natural.
A Alemanha decidiu-se contra a exploração de uma determinada fonte doméstica de gás natural.
A necessidade de gás permaneceu.
Portanto, o gás tinha de vir de outro lugar.
Durante anos, a Rússia desempenhou um papel de destaque neste processo.
Nord Stream tornou-se o símbolo desta estratégia.
Economicamente, isto pareceu atrativo durante muito tempo:
grandes quantidades,
infraestrutura de gasodutos,
fornecimento comparativamente barato.
Geopoliticamente, no entanto, surgiu um risco de concentração.
O ataque da Rússia à Ucrânia alterou fundamentalmente a arquitetura energética europeia.
A Alemanha teve de diversificar o seu fornecimento de gás num curto espaço de tempo.
Surgiram terminais de LNG.
Foram estabelecidas novas cadeias de abastecimento.
Outros países fornecedores ganharam importância.
E assim surgiu uma situação notável.
Em 2025, entraram através dos terminais de LNG alemães:
106 TWh de gás natural.
Isso representou 10,3 por cento de todas as importações de gás alemãs.
Segundo dados do BDEW, cerca de:
destes volumes de LNG provinham dos USA. Bundesnetzagentur
E os USA tornaram-se um dos maiores produtores de energia do mundo precisamente através da exploração de jazidas não convencionais de petróleo e gás.
Pode-se, por isso, colocar uma questão desconfortable:
Não há uma resposta simples para isto.
Pois também as rotas de transporte, as emissões de metano, as condições ambientais locais e os padrões de produção devem ser comparados.
Mas a pergunta é legítima.
Aqui temos de ser muito rigorosos.
O gráfico sugere:
A Rússia queria impedir a concorrência alemã.
Os meios de comunicação russos difundiram notícias negativas.
Grupos ambientalistas adotaram estas narrativas.
Os políticos seguiram-nas.
O fracking foi proibido.
Assim, a Alemanha permaneceu dependente do gás russo.
Esta seria uma história enorme.
Naturalmente, a Gazprom tinha um interesse económico em vender o máximo possível de gás russo para a Alemanha.
Naturalmente, uma extração extensiva de gás na Alemanha teria potencialmente competido com o gás de importação.
Mas daí não se segue que:
A Rússia causou a proibição do fracking na Alemanha.
Falta uma prova sólida para esta cadeia causal específica.
E é precisamente por isso que não a devemos apresentar como um facto.
Pois um outro problema está totalmente documentado:
A Alemanha optou por uma arquitetura energética que, durante anos, envolveu dependências de importação consideráveis.
Isto funcionou enquanto as relações de fornecimento foram estáveis.
Quando a situação geopolítica mudou, uma relação de fornecimento vantajosa tornou-se um risco estratégico.
E é precisamente aqui que começa a história económica mais ampla.
Isto não se aplica apenas à energia.
Uma empresa pode confiar totalmente num fornecedor.
Um Estado num fornecedor de energia.
Um investidor numa classe de ativos.
Uma economia numa tecnologia.
Enquanto tudo funciona, a diversificação parece frequentemente ineficiente.
Porque a redundância custa dinheiro.
Cadeias de abastecimento alternativas custam dinheiro.
Reservas custam dinheiro.
O armazenamento custa dinheiro.
A diversificação pode custar rendimento.
Até que ocorra o caso improvável.
Então, a redundância ganha subitamente um preço.
A Alemanha não possui por acaso uma das maiores reservas estatais de ouro do mundo.
O ouro não produz eletricidade.
Não substitui o gás natural.
Não resolve problemas de política energética.
Mas a lógica por trás das reservas estratégicas de ouro é surpreendentemente semelhante.
Mas sim a resiliência.
O ouro físico não é um crédito sobre um devedor.
Não necessita de um emitente estrangeiro que tenha de cumprir as suas obrigações.
Não possui gasodutos.
Nem um parceiro contratual cujos interesses políticos possam mudar.
Em contrapartida, causa custos de armazenamento.
Não paga juros.
E o seu preço de mercado flutua.
Também aqui se paga, portanto, pela diversificação.
Não:
O fracking estava certo.
E também não:
O fracking estava errado.
Esta decisão exige uma ponderação de interesses ambientais, climáticos, económicos e de segurança.
A lição mais importante é:
Pois a segurança de abastecimento tem um valor.
A diversificação tem um valor.
E a independência tem, por vezes, um valor que é mal visível em tempos normais.
Isto aplica-se à energia.
Às cadeias de abastecimento.
Às moedas.
E também ao património.
A questão, por isso, não é apenas:
O que é mais barato hoje?
Mas sim:
Talvez seja precisamente essa a diferença entre eficiência e resiliência.
Mantenha a sua visão de longo prazo.
Seu
Helge Peter Ippensen