Diesel a 2,45 euros: O que os preços recorde dos combustíveis significam para a inflação e o poder de compra

17 de setembro de 2026
Pronto para experimentar a Spargold?
Invista facilmente em metais preciosos físicos.

Invista facilmente em metais preciosos físicos.
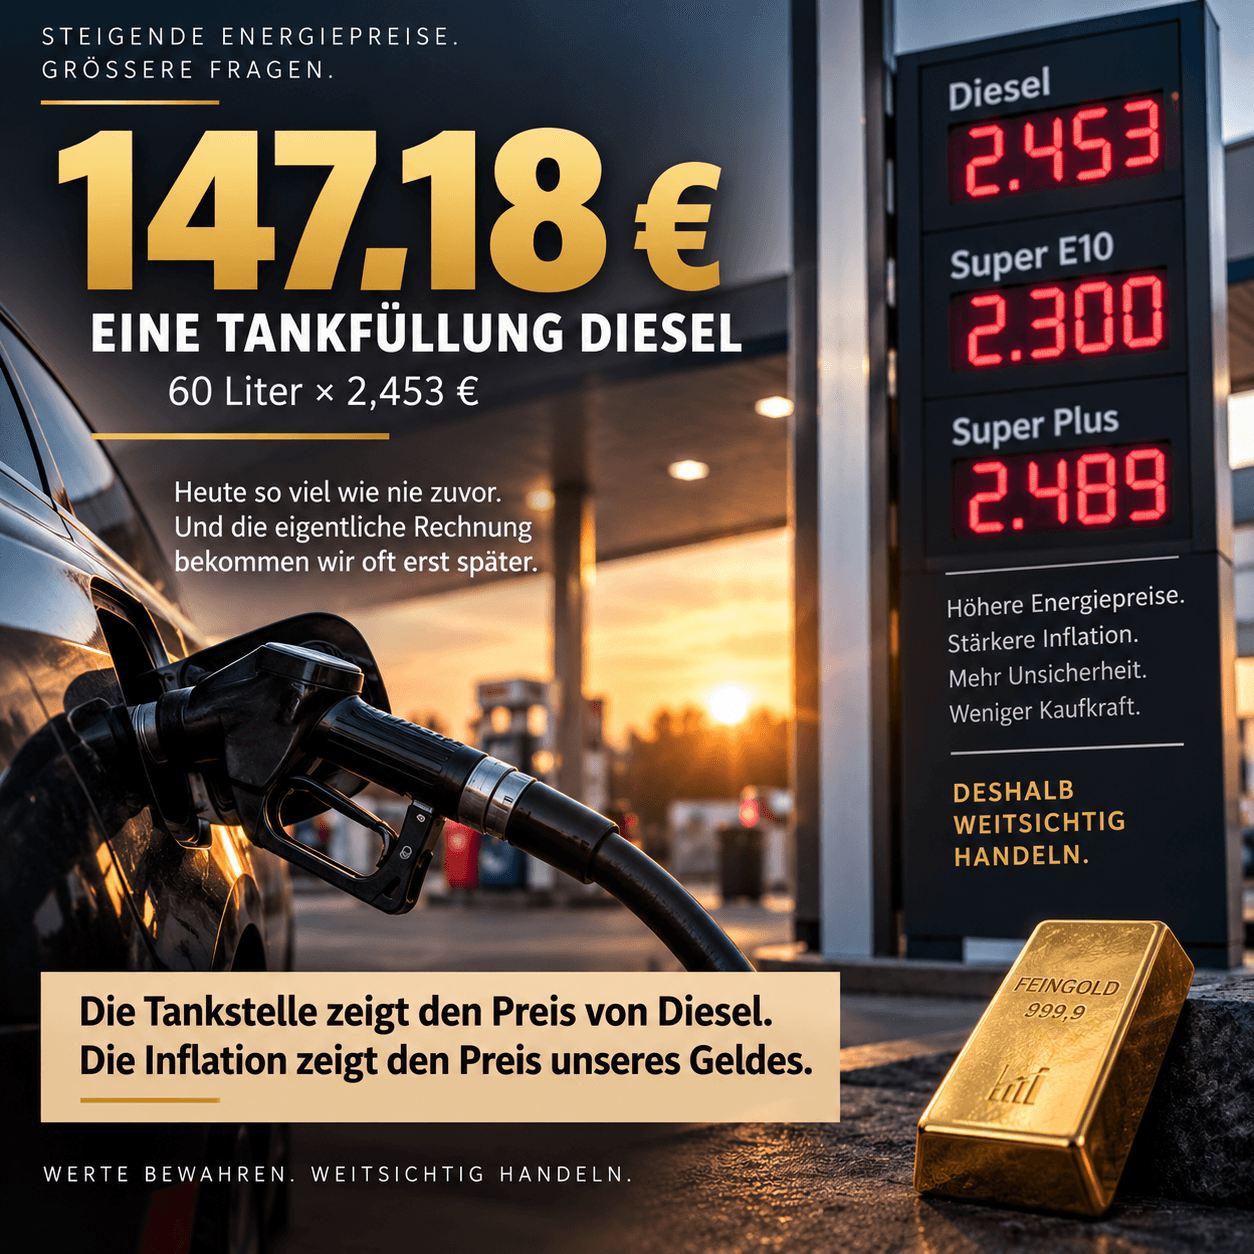
2,453 euros.
Este foi o custo de um litro de diesel em 16 de setembro de 2026, na média diária nacional.
Novo recorde.
Também a Super E10 tinha atingido um máximo histórico poucos dias antes, com 2,30 euros por litro.
Quem enche um depósito de 60 litros com diesel paga por isso:
147,18 euros.
A 1,60 euros por litro, teriam sido 96 euros.
Diferença:
51,18 euros – num único abastecimento.
Isto já é doloroso.
Mas, do ponto de vista macroeconómico, a conta na bomba de gasolina é apenas o começo.
A gasolina afeta diretamente, sobretudo, os condutores particulares.
O diesel possui uma importância adicional.
Camiões.
Veículos de entrega.
Máquinas de construção.
Agricultura.
Autocarros.
Logística.
Uma parte considerável das mercadorias que compramos diariamente foi, em algum momento, transportada por um veículo movido a diesel.
Se o preço do diesel subir de forma duradoura, os custos ao longo das cadeias de abastecimento aumentam consequentemente.
A Associação Federal de Transporte Rodoviário de Mercadorias, Logística e Gestão de Resíduos (BGL) alerta agora para sobrecargas consideráveis. De acordo com os seus cálculos, uma frota de 50 camiões pode ter mais de um milhão de euros em custos adicionais por ano devido ao aumento dos preços do diesel.
Este milhão não desaparece simplesmente.
As empresas têm, em última análise, poucas opções:
Assumir os custos.
Aumentar a produtividade.
Reduzir investimentos.
Ou aumentar os preços.
O petróleo bruto é, naturalmente, uma componente essencial do preço do combustível.
E o Brent esteve recentemente caro, com mais de 100 dólares por barril.
Mas até o ADAC aponta para uma discrepância interessante.
No final de abril, o Brent também custava aproximadamente 110 dólares.
Naquela altura, o E10 custava cerca de 2,10 euros.
Agora, o E10 situava-se nos 2,30 euros.
20 cêntimos de diferença por litro com um preço de petróleo bruto semelhante.
Isto demonstra:
O preço na bomba não é determinado apenas pelo preço do petróleo bruto.
Margens de refinação, escassez de produtos, logística, taxas de câmbio, concorrência, bem como impostos e taxas também desempenham um papel.
Esta afirmação também é demasiado simples.
O imposto sobre a energia é um imposto sobre a quantidade.
Por litro, aplica-se fundamentalmente um valor fiscal fixo – independentemente de o litro custar 1,60 ou 2,50 euros.
Diferente é o IVA.
Este corresponde a 19 por cento do preço bruto.
Se o preço sobe, o valor absoluto do IVA também sobe, por princípio.
O Ministério Federal das Finanças já modelou exatamente este efeito.
Para o forte aumento de preços em março de 2026, calculou inicialmente cerca de 116 milhões de euros em receitas adicionais de IVA.
Simultaneamente, porém, as quantidades vendidas diminuíram. Como resultado, no cálculo do modelo, as receitas do imposto sobre a energia caíram cerca de 82 milhões de euros.
O fisco não beneficia, portanto, na proporção de um para um com o aumento dos preços.
Mas o IVA atua, de facto, como um acréscimo percentual sobre um preço base crescente.
O governo federal já reagiu uma vez à primeira explosão de preços em 2026.
De 1 de maio a 30 de junho, o imposto sobre a energia no diesel e na gasolina foi reduzido em 14,04 cêntimos por litro, respetivamente.
Devido à consequente redução do IVA, o alívio calculado totalizou cerca de:
17 cêntimos por litro.
O governo quantificou o alívio em cerca de 1,6 mil milhões de euros.
Depois disso, a medida expirou.
Agora, os preços estão novamente em níveis recorde.
E, prontamente, discute-se a próxima intervenção.
Uma proposta sugere a redução temporária do IVA sobre os combustíveis de 19 para 7 por cento.
O que é que isso significaria teoricamente?
Com um preço bruto de 2,453 euros para o diesel, o preço líquido calculado é de cerca de:
2,061 euros.
Se sobre este valor fosse aplicado apenas 7 por cento de IVA em vez de 19 por cento, e o preço líquido permanecesse inalterado, resultaria em:
cerca de 2,21 euros por litro.
Diferença calculada:
cerca de 25 cêntimos por litro.
Para 60 litros, seriam aproximadamente:
15 euros por abastecimento.
No entanto, este é um cálculo teórico.
Se uma redução de impostos chega integralmente à bomba de gasolina depende da concorrência, dos preços de mercado e do comportamento dos fornecedores.
Exatamente esta experiência a Alemanha já teve com descontos de combustível anteriores.
É aqui que o tema se torna interessante para a política monetária.
Se a gasolina sobe, o rendimento disponível de um condutor diminui inicialmente.
Se o diesel sobe, a estrutura de custos de toda a economia pode ser adicionalmente afetada.
O camião transporta alimentos.
Materiais de construção.
Máquinas.
Encomendas.
Medicamentos.
Matérias-primas.
Custos de transporte mais elevados podem, por isso, acabar nos preços ao consumidor através de muitas etapas intermédias.
Isto torna os preços dos combustíveis um possível amplificador da inflação.
É exatamente aqui que se fecha o círculo com o nosso tema recente da Spargold.
O BCE aumentou a sua taxa de depósito para 2,50 por cento em 10 de setembro.
O motivo:
nova pressão inflacionista crescente, especialmente devido à energia.
O problema:
Juros mais altos não produzem um único litro de diesel.
Não reparam nenhum oleoduto.
Não aumentam a capacidade de refinação.
E não abrem nenhuma rota marítima bloqueada.
O BCE pode apenas tentar travar a procura e evitar que o choque dos preços da energia se instale permanentemente nos preços, salários e expectativas de inflação.
Um consumidor pode, teoricamente, ser atingido várias vezes por causa disso.
Na bomba de gasolina, através de preços de combustível mais elevados.
No supermercado, através de custos de transporte mais elevados.
Nos serviços, através de custos operacionais mais elevados.
E, finalmente, possivelmente nos empréstimos, através de juros mais elevados.
Esta é a razão pela qual um choque nos preços da energia é economicamente muito mais relevante do que um abastecimento caro.
Primeiro:
2,45 euros pelo diesel não são um sinal de compra de ouro.
O ouro não impede o aumento dos preços da energia.
Não paga a conta do combustível.
E o seu preço pode oscilar consideravelmente.
A ligação faz-se através do poder de compra.
Quando os preços da energia se estendem a muitos outros bens e serviços, o dinheiro perde poder de compra real.
E quando os bancos centrais têm de reagir a isso com juros mais elevados, a avaliação de praticamente todas as classes de ativos altera-se simultaneamente.
Ações.
Obrigações.
Imobiliário.
Ouro.
O ouro não paga juros.
Não gera fluxo de caixa.
Mas o ouro físico também não é um crédito sobre um banco, uma empresa ou um Estado.
Por isso, dentro de uma estrutura de ativos diversificada, pode assumir uma função que nem o dinheiro à ordem, nem as ações, nem o imobiliário substituem exatamente.
Não como uma aposta no próximo preço do diesel.
Mas como uma componente patrimonial de longo prazo num mundo em que a energia, a inflação e a política monetária se tornaram novamente muito mais voláteis.
Hoje vemos:
2,453 €/litro de diesel.
Isso é espetacular.
Mas a questão mais importante a longo prazo é:
O que resta de 100 euros de poder de compra quando a energia consome permanentemente uma parte maior do nosso rendimento e, ao mesmo tempo, empurra outros preços para cima?
Porque, no final, o que conta não é quantos euros estão numa conta.
O decisivo é o que se pode comprar com eles.
A bomba de gasolina mostra-nos o preço do diesel.
A inflação mostra-nos o preço do nosso dinheiro.
Mantenha a sua visão de longo prazo
O seu, Helge Peter Ippensen