
Pronto para experimentar a Spargold?
Invista facilmente em metais preciosos físicos.

Invista facilmente em metais preciosos físicos.
O debate sobre o euro digital está a seguir um padrão cada vez mais curioso.
Um lado alerta para a vigilância, o dinheiro programável e o fim do dinheiro em espécie.
O outro lado classifica sumariamente muitos destes receios como „mitos“.
Ambas as visões são demasiado simplistas.
Pois o euro digital não é nem o „euro de vigilância“ já decidido, nem simplesmente uma versão eletrónica da nota de 20 euros.
E é precisamente por isso que vale a pena analisar o que está efetivamente para ser decidido.
Isto é ocasionalmente esquecido no debate.
O processo legislativo está em curso.
Em 9 de julho de 2026, o Parlamento Europeu votou, com 416 votos a favor e 169 contra, o início das negociações com o Conselho.
Apenas quando o quadro legal estiver definido é que o EZB decidirá sobre a emissão real. O banco central está atualmente a trabalhar para uma possível introdução em 2029.
Muitos detalhes cruciais são, por isso, ainda objeto de negociações políticas.
Precisamente por isso, não se deve hoje dar o sinal de „tudo calmo“ para o futuro, nem afirmar propriedades que ainda nem sequer foram decididas.
De acordo com o projeto atual, ele deverá ser, de facto, uma opção de pagamento adicional.
O EZB afirma explicitamente que ninguém deve ser forçado a utilizar o euro digital.
Ainda mais interessante é o processo legislativo paralelo sobre o dinheiro em espécie.
A UE quer reforçar explicitamente a sua posição. O Conselho pretende assegurar uma obrigação abrangente de aceitação de numerário e obrigar os Estados-Membros a garantir um acesso suficiente ao dinheiro em espécie.
A afirmação de que a introdução do euro digital já significa a abolição decidida do dinheiro em espécie não é, portanto, compatível com o atual quadro jurídico.
Isto não significa, contudo, que as preocupações com a infraestrutura de numerário a longo prazo sejam fundamentalmente irracionais.
Pois o direito e o comportamento real de pagamento são duas coisas distintas.
Esta é talvez a analogia mais apelativa – e, ao mesmo tempo, a mais problemática.
Existem semelhanças.
Ambos seriam moeda do banco central.
Mas o dinheiro em espécie possui propriedades que são difíceis de replicar totalmente de forma digital.
Uma nota de 50 euros funciona sem conta, telemóvel, alimentação elétrica ou prestador de serviços de pagamento.
E um pagamento em numerário não deixa, por princípio, qualquer rasto eletrónico central de transação.
O euro digital, por outro lado, necessita de uma infraestrutura técnica.
Mesmo uma solução offline favorável à proteção de dados deve ser capaz de impedir que a mesma unidade monetária digital seja gasta várias vezes.
Por isso, até o Comité Europeu para a Proteção de Dados se ocupa intensamente da questão de como uma solução offline verdadeiramente semelhante ao numerário pode ser concebida tecnicamente.
O dinheiro digital em espécie é, portanto, um objetivo ideal – não uma equivalência técnica perfeita.
Sim.
Mas trata-se predominantemente de moeda de bancos comerciais.
Os 5.000 euros numa conta à ordem são um crédito sobre o banco.
O euro digital, por outro lado, seria moeda do banco central.
Esta é uma diferença fundamental.
É precisamente aqui que reside um dos argumentos mais fortes a favor do euro digital:
Porque é que o cidadão, num mundo cada vez mais sem dinheiro físico, não haveria de ter acesso digital à moeda pública do banco central?
A pergunta é legítima.
Talvez.
Mas isso não deve ser tratado como um facto já comprovado.
O atual projeto do Parlamento contém diretrizes de proteção abrangentes. O EZB não deve, em particular, ter acesso a dados de identificação pessoal de pessoas singulares.
Os pagamentos offline devem ser concebidos de forma particularmente favorável à privacidade.
Estes são mecanismos de proteção consideráveis.
Mas também o EDPB e a EDPS exigiram garantias adicionais de proteção de dados.
A posição séria é, portanto:
O euro digital pode ser construído de forma mais favorável à proteção de dados do que muitos sistemas de pagamento comerciais existentes. Se ele cumprirá totalmente esta promessa, dependerá da lei final e da implementação técnica.
Não há provas disso no atual pacote legislativo.
Pelo contrário.
A UE está a trabalhar paralelamente num regulamento que visa reforçar a aceitação e o acesso ao numerário.
Deve-se, contudo, distinguir entre duas questões:
Está planeada a abolição do dinheiro em espécie?
De acordo com o estado atual: não.
Poderá a importância social do numerário diminuir ainda assim a longo prazo?
Naturalmente.
Isso dependerá essencialmente do comportamento real dos consumidores, dos bancos e do comércio.
Isto não é um mito, mas sim um dos objetivos políticos declarados.
A Europa está fortemente dependente de fornecedores privados internacionais nos pagamentos eletrónicos.
O Conselho cita explicitamente a autonomia estratégica, a segurança económica e a resiliência como justificações para o euro digital.
Se o projeto alcançará efetivamente estes objetivos é, no entanto, outra questão.
Um objetivo político ainda não é um sucesso comprovado.
De acordo com o modelo atualmente previsto: não.
O EZB afirma explicitamente que o euro digital não deve ser dinheiro programável – ou seja, não deve ser dinheiro cuja utilização possa ser tecnicamente limitada, por exemplo, a determinados bens, locais ou períodos de tempo.
Isto é importante.
Mas também aqui a discussão pode continuar.
Pois os cidadãos têm, naturalmente, o direito de perguntar que competências o legislador e o banco central devem possuir a longo prazo.
A resposta correta a isso é uma limitação legal robusta.
Não a acusação de que a própria pergunta não é séria.
O euro digital não deve ser um meio ilimitado de reserva de valor.
Para isso, estão previstos montantes máximos.
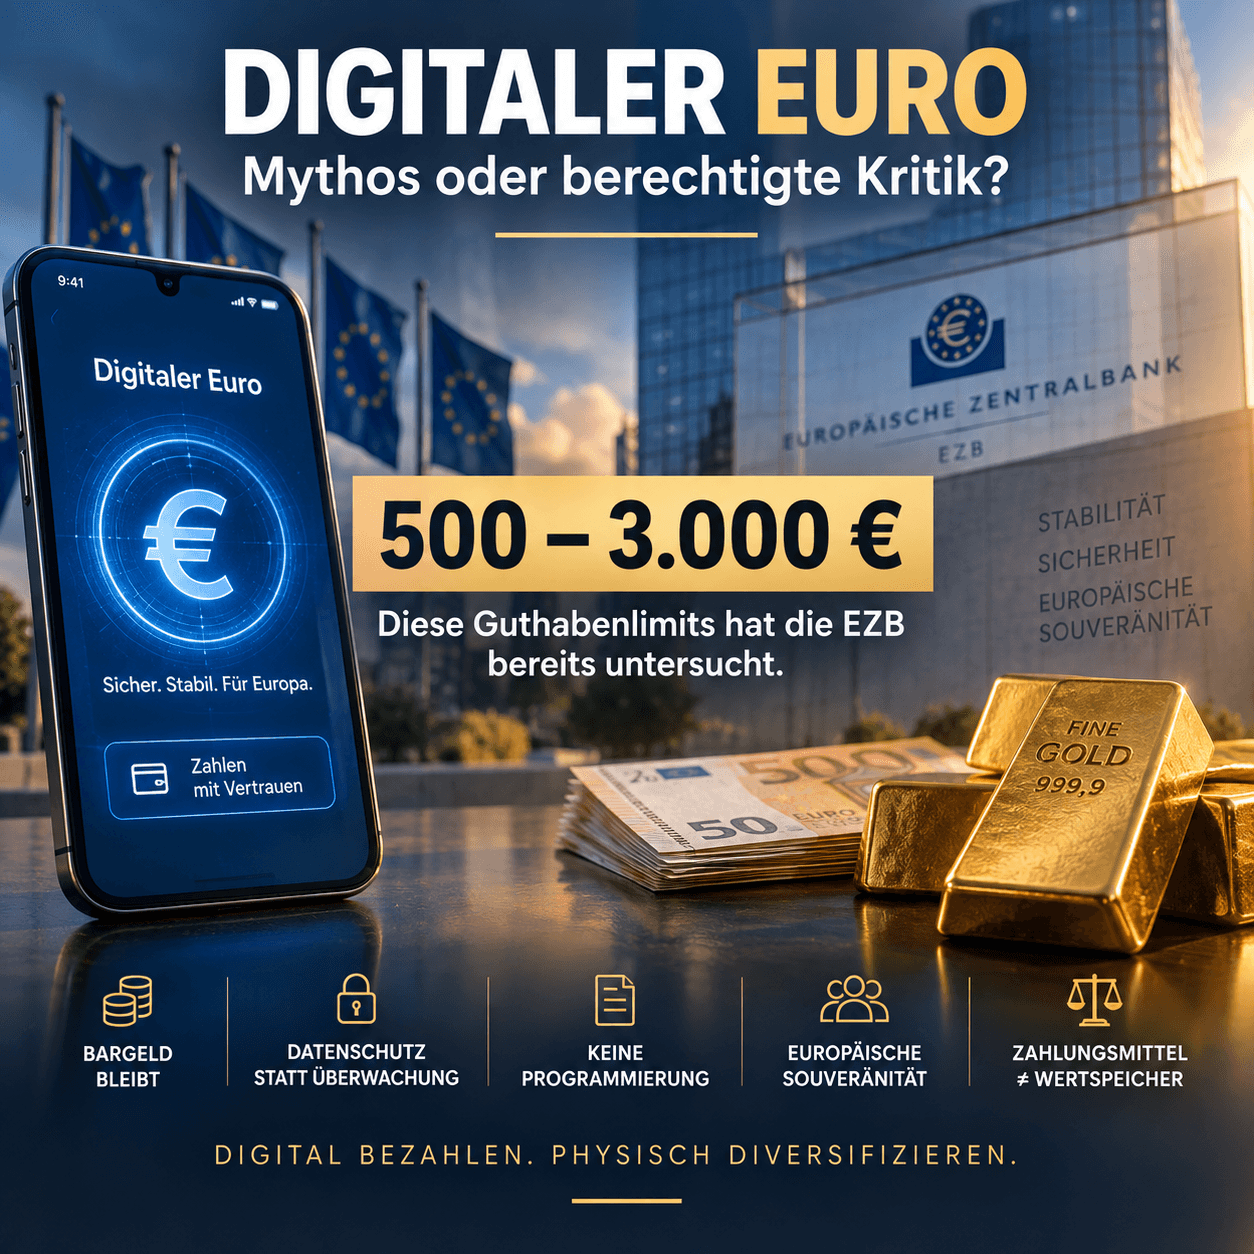
O EZB, a pedido do Parlamento Europeu, analisou cenários com limites máximos entre 500 e 3.000 euros. Esta ainda não é uma decisão sobre o valor final.
O contexto é compreensível.
Se os cidadãos pudessem converter depósitos bancários em moeda do banco central de forma ilimitada, em caso de crise bancária, somas enormes poderiam sair muito rapidamente dos bancos comerciais.
Isso poderia até acelerar um Bank Run.
É precisamente por isso que a quantidade deve ser limitada.
E aqui torna-se concetualmente interessante:
O euro digital deve ser dinheiro – mas deliberadamente não uma reserva de valor plena e ilimitada.
O euro digital e o ouro dificilmente poderiam ser mais diferentes.
O euro digital seria:
digital,
moeda estatal do banco central,
otimizado para pagamentos,
provavelmente limitado em termos de montante
e não remunerado.
O ouro físico é:
analógico,
não é um meio de pagamento do dia a dia,
não é uma promessa de um banco central,
não é multiplicável por decisão do banco central
e, como posse física, não depende de um limite de saldo fixado pelo EZB.
Daqui não resulta, de modo algum, que o ouro seja „melhor dinheiro“.
Ambos cumprem funções completamente diferentes.
Precisamente por isso, a comparação é interessante.
Uma economia moderna precisa de sistemas de pagamento digitais eficientes.
Há poucas dúvidas sobre isso.
A questão mais instigante é:
Terá por isso também toda a forma de património de ser totalmente digital?
Uma coisa não decorre da outra.
Talvez estejamos até a viver dois desenvolvimentos paralelos.
O nosso sistema de pagamentos torna-se cada vez mais digital.
Ao mesmo tempo, os bancos centrais e os investidores privados continuam a procurar ativos que existam fora dos sistemas de crédito puramente digitais.
O ouro faz parte deles.
Não é preciso rejeitar o euro digital para colocar questões críticas.
E não é preciso defendê-lo para refutar afirmações falsas.
Os planos atuais contêm alguns mecanismos de proteção notavelmente fortes.
Nenhuma abolição planeada do dinheiro em espécie.
Nenhuma programação de finalidade prevista.
Diretrizes de proteção de dados.
Capacidade offline.
Ao mesmo tempo, permanecem questões legítimas.
Como funciona a proteção de dados na prática?
Quão robusta é a solução offline?
Quem decide a longo prazo sobre os limites máximos de saldo?
Que poderes possui o EZB?
Como se altera a relação entre os bancos comerciais e o banco central?
E, acima de tudo:
Que regras se aplicam não apenas na introdução em 2029 – mas dez ou vinte anos mais tarde?
Isto não são teorias da conspiração.
São questões sobre a arquitetura institucional do nosso dinheiro futuro.
E talvez devêssemos conduzir o debate precisamente aí.
Não:
Euro digital – bom ou mau?
Mas sim:
Que propriedades deve o dinheiro possuir para que possamos confiar nele mesmo num mundo totalmente digital?
Mantenha a sua visão de longo prazo
O seu Helge Peter Ippensen