Zadłużenie USA jak po wojnie światowej: Dlaczego jest to istotne dla złota

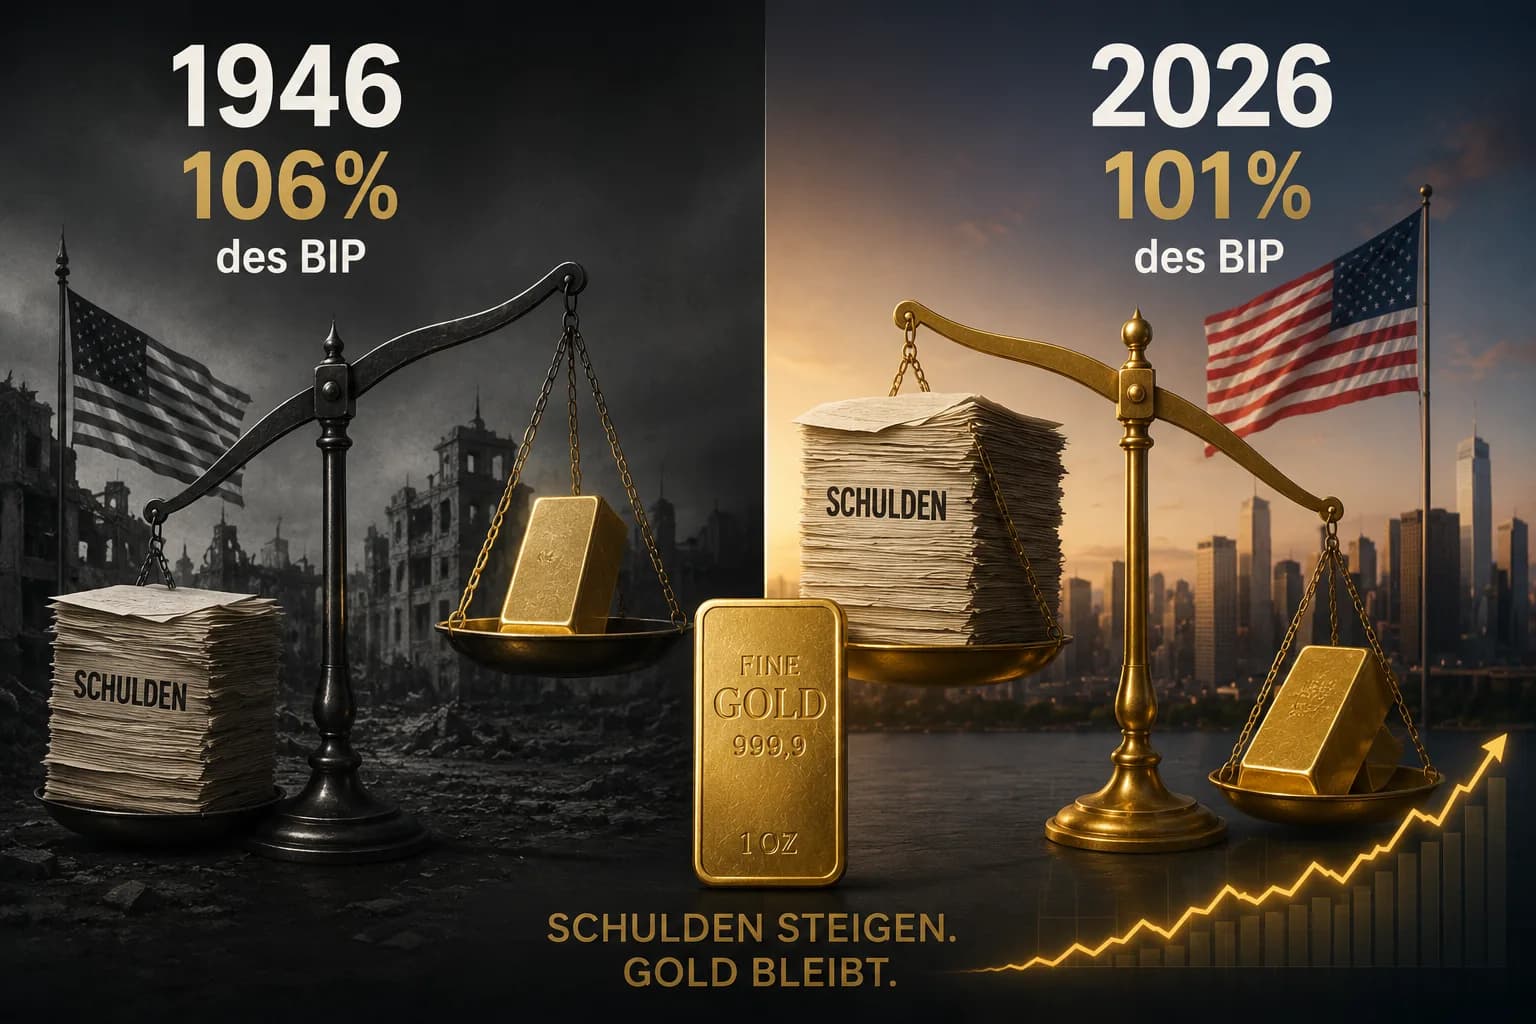
Zadłużenie USA zbliża się do rekordu z czasów wojny światowej – ale tym razem sytuacja jest inna
101% amerykańskiego produktu krajowego brutto.
Tak wysoki będzie dług federalny USA utrzymywany przez podmioty rynkowe w 2026 roku, według aktualnych prognoz Congressional Budget Office.
Historyczny rekord?
106% – w 1946 roku.
Bezpośrednio po II wojnie światowej.
Tym samym amerykańskie zadłużenie państwowe ponownie osiąga poziom, który ostatnio odnotowano po wojnie o zasięgu globalnym.
Jednak to porównanie początkowo prowadzi w błędnym kierunku.
Pierwszy błąd: USA po II wojnie światowej były tak samo zadłużone jak dzisiaj
W relacji do wyników gospodarczych skala faktycznie się zgadza.
Jednak sytuacje gospodarcze trudno byłoby uznać za bardziej odmienne.
W 1946 roku USA wychodziły z największego konfliktu zbrojnego w swojej historii.
Nadzwyczajne zadłużenie było wynikiem nadzwyczajnej mobilizacji.
Potem wydarzyło się coś kluczowego:
Wskaźnik zadłużenia spadł.
Wzrost gospodarczy, inflacja, a okresowo także nadwyżki budżetowe lub mniejsze deficyty, przez dziesięciolecia znacznie redukowały ciężar zadłużenia w stosunku do PKB.
W 2026 roku sytuacja wyjściowa jest inna.
USA nie znajdują się u progu zakończenia wojny światowej.
Mimo to Congressional Budget Office prognozuje na bieżący rok budżetowy deficyt w wysokości około 1,9 biliona dolarów, czyli 5,8% PKB.
Właściwy problem zaczyna się dopiero po 2026 roku
Jeszcze bardziej godna uwagi jest dalsza prognoza.
CBO nie spodziewa się, że wskaźnik zadłużenia spadnie po osiągnięciu tego wysokiego poziomu.
Jest wręcz przeciwnie.
| Rok | Dług publiczny USA w % PKB |
|---|---|
| 1946 | 106 % |
| 2026 | ok. 101 % |
| 2030 | ok. 108 % |
| 2036 | ok. 120 % |
| 2056 | ok. 175 % |
W obowiązujących ramach prawnych wskaźnik zadłużenia przekroczyłby rekord z 1946 roku około 2030 roku.
W 2036 roku byłoby to około 120%.
A w długoterminowej prognozie CBO wskaźnik ten osiągnie w 2056 roku około 175% PKB.
To jest kluczowa różnica w porównaniu z okresem powojennym.
Wtedy szczyt zadłużenia USA miały już za sobą. Dziś może on być jeszcze przed nimi.
Jednocześnie przekroczono barierę 40 bilionów dolarów
Zadłużenie relatywne to tylko jedna strona medalu.
18 sierpnia 2026 roku całkowity dług federalny USA po raz pierwszy przekroczył 40 bilionów dolarów.
Z tego około 32,3 biliona dolarów przypadało na papiery skarbowe (Treasury) utrzymywane przez rynek, a około 7,8 biliona dolarów na należności wewnątrz systemu państwowego.
Sama liczba bezwzględna niewiele jednak mówi o zdolności do obsługi zadłużenia.
Kluczowe są wyniki gospodarcze, dochody oraz koszty finansowania.
I właśnie tutaj rozwój sytuacji staje się interesujący.
Drugi błąd: 40 bilionów dolarów oznacza natychmiastowe bankructwo państwa
Nie.
Stany Zjednoczone zadłużają się we własnej walucie.
Dolar pozostaje najważniejszą międzynarodową walutą rezerwową.
Rynek amerykańskich obligacji skarbowych nadal należy do największych i najbardziej płynnych rynków kapitałowych na świecie.
Bezpośredni problem nie brzmi zatem:
Czy Ameryka może jutro spłacić swoje 40 bilionów dolarów?
Ważniejsze pytanie brzmi:
Ile kosztuje trwałe finansowanie tej góry długu?
Stopy procentowe zmieniają rachunek
Przez wiele lat USA mogły finansować rosnące zadłużenie przy historycznie niskich stopach procentowych.
To otoczenie uległo zmianie.
W sierpniu 2026 roku długoterminowe rentowności amerykańskich obligacji skarbowych wzrosły do poziomów nienotowanych od niemal dwóch dekad.
Rentowność 30-letnich obligacji skarbowych (Treasuries) okresowo przekraczała 5%.
Początkowo brzmi to abstrakcyjnie.
Jednak dla państwa z górą długu przekraczającą 40 bilionów dolarów, różnica między niskimi a wysokimi stopami refinansowania jest ogromna.
CBO przewiduje, że wydatki netto na odsetki wzrosną z około 3,3% PKB w 2026 roku do 4,6% w 2036 roku.
Tym samym przeszłość pochłania coraz większą część przyszłych dochodów państwa.
I tutaj złoto staje się interesujące
Nie dlatego, że rosnący dług państwowy automatycznie oznacza rosnące ceny złota.
To proste równanie nie działa.
Złoto reaguje jednocześnie na realne stopy procentowe, kurs dolara, oczekiwania inflacyjne, ryzyka geopolityczne oraz politykę pieniężną Federal Reserve.
Wysokie rentowności obligacji mogą nawet obciążać złoto.
Powiązanie między długiem państwowym a złotem jest zatem głębsze.
Amerykańska obligacja skarbowa jest dla właściciela aktywem.
Dla Stanów Zjednoczonych ta sama obligacja jest długiem.
Depozyt bankowy jest dla klienta majątkiem.
Dla banku jest on zobowiązaniem.
Złoto fizyczne działa inaczej.
Nie jest ono niczyim zobowiązaniem.
Właśnie dlatego banki centralne nadal kupują złoto
Ta cecha wydaje się ponownie zyskiwać na znaczeniu w międzynarodowym systemie rezerw.
Banki centralne tylko w drugim kwartale 2026 roku kupiły netto 289 ton złota.
Przyczyną nie jest wyłącznie amerykańskie zadłużenie państwowe.
Dywersyfikacja, ryzyka geopolityczne, sankcje oraz ograniczanie ryzyka kontrahenta również odgrywają rolę.
Błędem byłoby zatem wyciąganie z rosnącego długu USA wniosku o nadchodzącej ucieczce od dolara.
Dolar pozostaje dominujący.
Jednak banki centralne dywersyfikują swoje rezerwy.
A złoto należy do beneficjentów tego trendu.
1946 i 2026: Kluczowa różnica
Być może dlatego nie podobieństwo tych dwóch lat jest najciekawsze.
Lecz różnica między nimi.
W 1946 roku wojna światowa i masowa mobilizacja państwowa były już za USA.
Potem wskaźnik zadłużenia spadał przez dziesięciolecia.
W 2026 roku wskaźnik ten ponownie wynosi około 101% PKB.
Jednak CBO nie prognozuje spadku.
Prognozuje natomiast:
108% w 2030 roku.
120% w 2036 roku.
175% w 2056 roku.
Oczywiście długoterminowe projekcje nie są przepowiedniami. Polityka podatkowa, wydatki, wzrost, inflacja i stopy procentowe mogą znacząco zmienić ten rozwój wypadków.
Ale właśnie dlatego takie projekcje są wartościowe:
Pokazują one, dokąd prowadzi obecny kurs przy określonych założeniach.
W 1946 roku wysokie zadłużenie było wynikiem nadzwyczajnego kryzysu. W 2026 roku grozi mu stanie się stanem normalnym.
I być może właśnie to jest liczba, na którą inwestorzy na rynku złota powinni zwrócić uwagę.
Nie 40 bilionów.
Lecz 101 procent – z tendencją wzrostową.
Proszę zachować dalekowzroczność
Państwa Helge Peter Ippensen
Zobacz też
Plan oszczędnościowy
Skonfiguruj swój automatyczny plan oszczędnościowy na metale szlachetne. Inwestuj w fizyczne złoto, srebro i platynę z bezpiecznym przechowywaniem już od 5 €.
Cena złota
Aktualna cena złota w euro i dolarach: cena za gram, uncję i kilogram, wykres, minimum i maksimum dnia, ceny według próby oraz zmiana ceny.
Przechowywanie
Przechowuj złoto, srebro i platynę w The Reserve w Singapurze. Sprawdzona autentyczność, ubezpieczone, w 100 % fizyczne, audytowane i poza systemem bankowym UE. Wolny od podatku skład celny.
Gotowy na wypróbowanie Spargold?
Inwestuj w prosty sposób w fizyczne metale szlachetne.


