Emeryci: Ryzyko ubóstwa na starość po 43 latach pracy – porównanie ze złotem

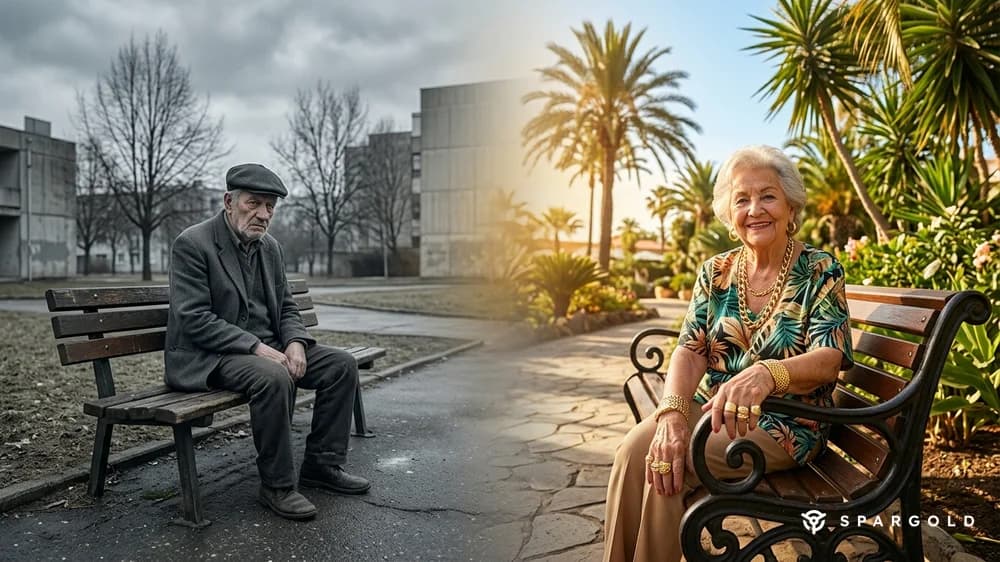
Krótkie podsumowanie: Ryzyko ubóstwa na starość po 43 latach pracy: Osoby, które pracowały przez całe życie, często otrzymują ustawową emeryturę zbliżoną do granicy ubóstwa wynoszej 1 381 euro. Gdyby ta sama osoba równolegle inwestowała 200 euro miesięcznie w fizyczne złoto, miałaby dziś do dyspozycji około 311 769 euro — prawie trzykrotność wpłaconego kapitału wynoszącego 103 200 euro. Stan na: 27.09.2026.
Ryzyko ubóstwa na starość: Co dają dziś 43 lata pracy
Emeryt, który pracował przez 43 lata, donosi: ustawowa emerytura ledwo starcza na życie. Nie jest on odosobnionym przypadkiem — to odzwierciedlenie systemowego błędu. Według aktualnych danych Statistisches Bundesamt w 2024 roku około 19,4 procent wszystkich osób powyżej 65. roku życia było zagrożonych ubóstwem. Oficjalna granica ubóstwa wynosi 1 381 euro netto miesięcznie dla osób samotnych.
Ustawowa emerytura po 43 latach składkowych: Kto przez 43 lata odprowadza składki od średnich zarobków, uzyskuje 43 punkty emerytalne. Przy aktualnej wartości punktu wynoszącej 42,52 euro (stan na lipiec 2026) daje to 1 828 euro brutto — po odliczeniu składek na ubezpieczenie zdrowotne i pielęgnacyjne kwota ta jest zazwyczaj znacznie niższa. Osoby pracujące poniżej średnich zarobków — w handlu detalicznym, opiece, rzemiośle — lądują jeszcze niżej, częściowo poniżej granicy ubóstwa wynoszącej 1 381 euro.
Alternatywa: 200 euro miesięcznie w złocie
Wyobraźmy sobie, że ktoś w 1983 roku — na początku kariery zawodowej — zdecydowałby się inwestować 200 euro miesięcznie w fizyczne złoto. Żadnych planów oszczędnościowych w funduszach, żadnych ETF: po prostu co miesiąc kupować i trzymać złoto. Co by to przyniosło?
Cena złota w euro w 1983 roku wynosiła około 553 euro za uncję trojańską. Dziś, we wrześniu 2026 roku, złoto notowane jest na poziomie około 3 760 euro za uncję trojańską. Odpowiada to średniej rocznej stopie wzrostu (CAGR) wynoszącej 4,56 procent — obliczonej na podstawie historycznych danych cen złota w EUR.
Przy miesięcznej kapitalizacji odsetek wynik jest następujący:
- Łączna wpłata: 103 200 euro (200 euro miesięcznie × 43 lata)
- Wartość końcowa po 43 latach: 311 769 euro
- Zysk z procentu składanego: 208 569 euro
- Mnożnik: ponad trzykrotność
Ze 103 200 euro kapitału własnego w ciągu czterech dekad powstało 311 769 euro — bez aktywnego zarządzania, bez opłat za fundusze, bez ryzyka kontrahenta.
Co to oznacza: Emerytura vs. złoto w bezpośrednim porównaniu
Ustawowa emerytura: System repartycyjny. Wpłacone składki trafiają bezpośrednio do dzisiejszych emerytów. Pracownik nabywa jedynie roszczenie — do przyszłych wypłat z przyszłych składek. Przy korzystnej demografii system ten działa dobrze. W starzejącym się społeczeństwie — jak w Niemczech — system ten znajduje się pod presją strukturalną.
Fizyczne złoto: To nie obietnica ani roszczenie do przyszłych płatności — lecz konkretna własność. Uncja złota to uncja złota, niezależnie od demografii, inflacji czy budżetów państwowych. Złoto nie gwarantuje określonej stopy zwrotu, ale chroni siłę nabywczą w długich okresach.
Oczywiście miesięczna kwota oszczędności była realnym obciążeniem dla osób o niskich dochodach. Ale nawet przy połowie tej kwoty, czyli 100 euro miesięcznie, po 43 latach zaoszczędzono by około 155 885 euro — co stanowi znaczące zabezpieczenie wobec skromnej emerytury.
Pełna tabela: rok po roku (200 euro/miesiąc w złocie)
Wszystkie wartości opierają się na rocznej stopie wzrostu wynoszącej 4,56 procent (historyczny CAGR ceny złota w EUR 1983–2026) z miesięczną kapitalizacją. Koszty podatkowe i transakcyjne nie zostały uwzględnione.
| Rok | Wpłacono | Wartość portfela | Współczynnik |
|---|---|---|---|
| 1 | 2.400 € | 2.450 € | 1.02x |
| 2 | 4.800 € | 5.011 € | 1.04x |
| 3 | 7.200 € | 7.689 € | 1.07x |
| 4 | 9.600 € | 10.490 € | 1.09x |
| 5 | 12.000 € | 13.418 € | 1.12x |
| 6 | 14.400 € | 16.480 € | 1.14x |
| 7 | 16.800 € | 19.681 € | 1.17x |
| 8 | 19.200 € | 23.028 € | 1.20x |
| 9 | 21.600 € | 26.528 € | 1.23x |
| 10 | 24.000 € | 30.187 € | 1.26x |
| 11 | 26.400 € | 34.014 € | 1.29x |
| 12 | 28.800 € | 38.014 € | 1.32x |
| 13 | 31.200 € | 42.198 € | 1.35x |
| 14 | 33.600 € | 46.572 € | 1.39x |
| 15 | 36.000 € | 51.145 € | 1.42x |
| 16 | 38.400 € | 55.927 € | 1.46x |
| 17 | 40.800 € | 60.927 € | 1.49x |
| 18 | 43.200 € | 66.155 € | 1.53x |
| 19 | 45.600 € | 71.621 € | 1.57x |
| 20 | 48.000 € | 77.337 € | 1.61x |
| 21 | 50.400 € | 83.313 € | 1.65x |
| 22 | 52.800 € | 89.562 € | 1.70x |
| 23 | 55.200 € | 96.096 € | 1.74x |
| 24 | 57.600 € | 102.928 € | 1.79x |
| 25 | 60.000 € | 110.071 € | 1.83x |
| 26 | 62.400 € | 117.540 € | 1.88x |
| 27 | 64.800 € | 125.350 € | 1.93x |
| 28 | 67.200 € | 133.515 € | 1.99x |
| 29 | 69.600 € | 142.053 € | 2.04x |
| 30 | 72.000 € | 150.981 € | 2.10x |
| 31 | 74.400 € | 160.315 € | 2.15x |
| 32 | 76.800 € | 170.075 € | 2.21x |
| 33 | 79.200 € | 180.281 € | 2.28x |
| 34 | 81.600 € | 190.951 € | 2.34x |
| 35 | 84.000 € | 202.108 € | 2.41x |
| 36 | 86.400 € | 213.774 € | 2.47x |
| 37 | 88.800 € | 225.972 € | 2.54x |
| 38 | 91.200 € | 238.726 € | 2.62x |
| 39 | 93.600 € | 252.062 € | 2.69x |
| 40 | 96.000 € | 266.006 € | 2.77x |
| 41 | 98.400 € | 280.585 € | 2.85x |
| 42 | 100.800 € | 295.830 € | 2.93x |
| 43 | 103.200 € | 311.769 € | 3.02x |
Często zadawane pytania dotyczące ubóstwa na starość i złota
Czy fizyczne złoto może służyć jako element zabezpieczenia emerytalnego?
Złoto nie jest klasycznym zabezpieczeniem emerytalnym ze stałą wypłatą, lecz aktywem rzeczowym służącym do zachowania siły nabywczej. W długim terminie złoto w przeliczeniu na euro osiągnęło roczną stopę wzrostu na poziomie około 4,56 procent. Eksperci finansowi zalecają złoto jako uzupełnienie — zazwyczaj jako część zdywersyfikowanego portfela obok ustawowej emerytury i innych form oszczędzania.
Czy zysk ze sprzedaży fizycznego złota jest wolny od podatku?
W Niemczech zysk ze sprzedaży fizycznego złota po okresie trzymania przekraczającym jeden rok jest wolny od podatku — inaczej niż w przypadku funduszy ETF na złoto, które podlegają podatkowi od zysków kapitałowych. Jest to podatkowa zaleta fizycznych metali szlachetnych w porównaniu z wieloma produktami finansowymi.
Jakie są ryzyka związane ze złotem jako zabezpieczeniem emerytalnym?
Złoto nie wypłaca odsetek ani dywidend i w międzyczasie jego wartość może ulegać znacznym wahaniom. Kto tuż przed emeryturą trafi na niekorzystny moment rynkowy, może być zmuszony do sprzedaży po niskich cenach. Dlatego złoto nadaje się przede wszystkim jako element długoterminowy — a nie jako jedyne zabezpieczenie na starość.
Źródła
- Bundesregierung: Rentenanpassung Juli 2026 — Rentenwert 42,52 Euro
- BuergerGeld.org: Über die Hälfte der Rentner armutsgefährdet 2026
- BuergerGeld.org: Standardrente 2026 — Rentenwert und Berechnung
- Goldpreis.de: Goldpreis historisch und aktuell, September 2026
- BuergerGeld.org: Armutsgrenze 2026 — Rentner unter 1.381 Euro
- Spargold-Glossar: Goldpreis
Ten wpis nie stanowi porady inwestycyjnej. Wszystkie obliczenia opierają się na historycznych danych cen złota i służą celom ilustracyjnym. Wyniki osiągnięte w przeszłości nie są gwarancją przyszłych zysków. Zakup metali szlachetnych może wiązać się z ryzykiem kursowym.
Gotowy na wypróbowanie Spargold?
Inwestuj w prosty sposób w fizyczne metale szlachetne.


