Srebro przed decydującym odczytem PCE: Czy rajd inwestorów rzeczywiście legnie w gruzach?

Srebro przed decydującym odczytem PCE: Czy rajd inwestorów rzeczywiście legnie w gruzach?
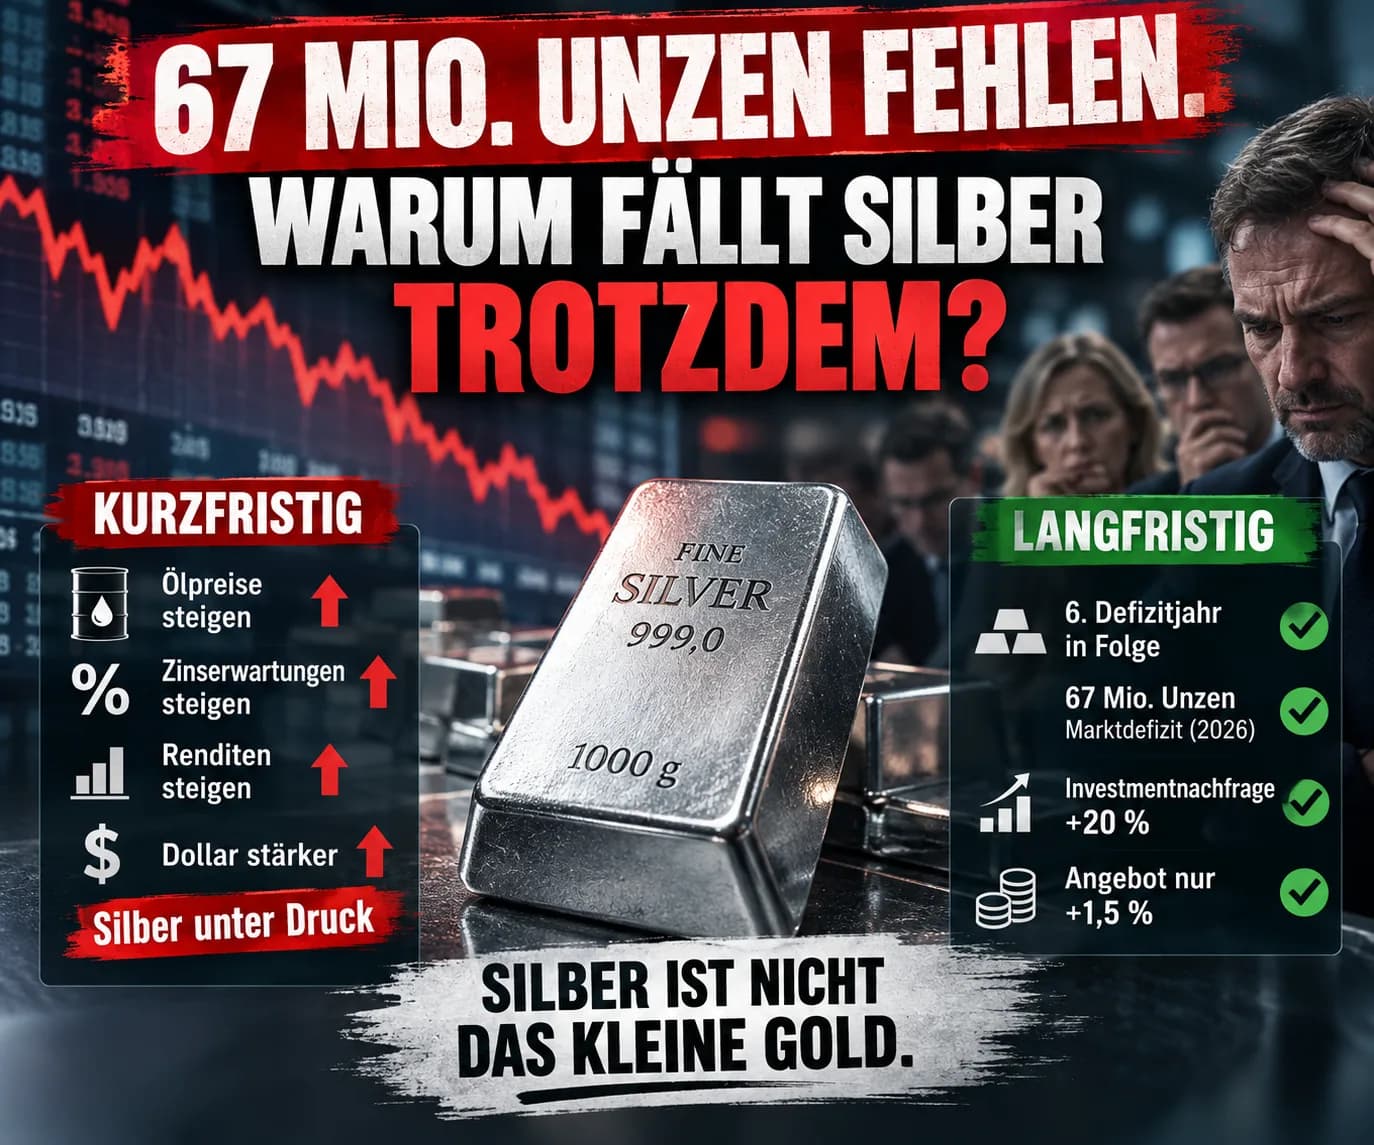
67 milionów uncji. Tak duży ma być deficyt na światowym rynku srebra w 2026 roku. Po raz:
szósty z rzędu.
A mimo to srebro znajduje się w krótkim terminie pod znaczną presją. Jak to ze sobą współgra?
Odpowiedź na to pytanie dość dobrze pokazuje, dlaczego srebro należy do najbardziej fascynujących – i najbardziej stresujących – metali szlachetnych.
Srebro prowadzi bowiem dwa życia jednocześnie. Jest: metalem szlachetnym. I: metalem przemysłowym. I obecnie te dwa światy zmierzają w różnych kierunkach.
W środę nastąpi wielkie starcie
30 września amerykańskie Bureau of Economic Analysis opublikuje sierpniowe dane dotyczące dochodów i wydatków osobistych.
Kryje się w nich liczba, która powinna szczególnie zainteresować rynki finansowe:
inflacja PCE.
Fed intensywnie obserwuje ten indeks cenowy. Ostatnio opublikowane dane za lipiec były dalekie od uspokajających. Inflacja PCE: 3,7 %. Bazowa PCE bez żywności i energii: 3,3 %. Analiza ekonomiczna USA Obie wartości znajdują się znacznie powyżej celu inflacyjnego Federal Reserve. I właśnie dlatego środa może być zmienna dla złota i srebra.
Fed już zareagował
16 września amerykański bank centralny podniósł główną stopę procentową o: 25 punktów bazowych. Nowy przedział:
3,75 do 4,00 %.
Była to pierwsza podwyżka stóp od ponad trzech lat. Federal Reserve Na uwagę zasługuje uzasadnienie. Amerykańska gospodarka nadal rozwija się solidnie. Inwestycje są stabilne. Rynek pracy wykazuje stabilność. Ale: Inflacja pozostaje podwyższona. To dla metali szlachetnych nieprzyjemna kombinacja.
Wysoka inflacja nie oznacza bowiem automatycznie rosnących cen metali szlachetnych
Początkowo brzmi to paradoksalnie. Złoto i srebro są przecież uważane za klasyczne zabezpieczenie przed utratą wartości pieniądza. Dlaczego więc spadają akurat wtedy, gdy rosną obawy o inflację? Ponieważ rynki oceniają nie tylko inflację. Oceniają również:
reakcję banku centralnego na nią.
Gdy rosnące ceny ropy zwiększają inflację i Fed z tego powodu dalej podnosi stopy, mogą wzrosnąć również rentowności bezpiecznych obligacji skarbowych.
Złoto i srebro oferują natomiast: 0 % odsetek. Tym samym rosną ich koszty alternatywne. Dokładnie to obserwujemy obecnie.
Ropa odgrywa w tym zaskakująco ważną rolę
Rozwój sytuacji w ostatnich tygodniach pokazuje niezwykły łańcuch zależności: Ropa drożeje ↓ Obawy o inflację rosną ↓ Oczekiwania co do stóp procentowych rosną ↓ Rentowności obligacji rosną ↓ Dolar wykazuje tendencję do umocnienia ↓ Złoto i srebro znajdują się pod presją
24 września Reuters donosił jednocześnie o wyższych cenach ropy, dolarze na dwumiesięcznym szczycie i bardzo wysokich rentownościach amerykańskich obligacji skarbowych. Złoto spadło przy tym do najniższego poziomu od 16 września. Reuters
Srebro w krótkim terminie trudno może uciec od tej makroekonomicznej mechaniki.
Czy zatem środa zadecyduje o rajdzie srebra?
Nie. To byłoby zbyt proste. Zaskakująco wysoki odczyt PCE mógłby wywrzeć znaczną presję na srebro. Zaskakująco niska wartość mogłaby natomiast zredukować oczekiwania co do stóp i dać metalom szlachetnym oddech. Aber:
Raport o inflacji nie wyprodukuje ani jednej dodatkowej uncji srebra.
I właśnie tutaj zaczyna się druga historia.
Fizyczny rynek srebra pozostaje napięty
Silver Institute spodziewa się w 2026 roku ponownego:
deficytu podaży.
I to w wysokości około: 67 milionów uncji. Silver Institute Tym samym rok 2026 byłby już:
szóstym rokiem deficytu z rzędu.
Skumulowane deficyty z tego okresu sumują się według World Silver Survey do około:
762 milionów uncji. Silver Institute
To nie jest krótkoterminowa historia związana z Fed. To strukturalna historia rynkowa.
Jednocześnie podaż nadąża tylko powoli
Na rok 2026 Silver Institute przewiduje produkcję kopalnianą na poziomie około: 820 milionów uncji. Plus: 1 %. Całkowita podaż srebra ma wzrosnąć o około: 1,5 % do poziomu około 1,05 miliarda uncji. Silver Institute To nie jest mało. Ale nie jest to również gwałtowna reakcja podaży na wysokie ceny. Jeden z powodów: Srebro często nie jest wydobywane jako główny produkt kopalni srebra. Często powstaje jako produkt uboczny przy wydobyciu innych metali.
Wyższa cena srebra nie prowadzi zatem automatycznie do tego, że w krótkim terminie na rynek trafi znacznie więcej kruszcu.
A do tego dochodzą jeszcze inwestorzy
Tutaj robi się szczególnie interesująco. Silver Institute spodziewa się w 2026 roku wzrostu fizycznego popytu inwestycyjnego o:
+20 %.
Do poziomu: 227 milionów uncji. Silver Institute
Tym samym rosnący popyt na monety i sztabki trafia na rynek, który i tak od lat zużywa więcej srebra, niż jest go nowo dostarczane.
Dla byków na rynku srebra jest to silny argument. Ale i ta historia ma swoją drugą stronę.
Srebro staje się ofiarą własnego sukcesu
Wysokie ceny zmieniają zachowania. Dotyczy to również srebra. Szczególnie wyraźnie widać to w fotowoltaice. Ogniwa słoneczne potrzebują srebra. Ale gdy srebro staje się coraz droższe, producenci mają silny bodziec ekonomiczny: stosować mniej srebra na ogniwo. Lub częściowo zastępować srebro innymi materiałami. Dokładnie to się dzieje.
Silver Institute spodziewa się zatem spadku zużycia srebra w tym sektorze, pomimo stale rosnącej liczby instalacji solarnych.
Całkowite przemysłowe przetwarzanie srebra ma w 2026 roku spaść o około: 2 % do poziomu około: 650 milionów uncji. Silver Institute To mechanizm, który wypracowaliśmy już w naszym ostatnim wpisie o srebrze:
Więcej fotowoltaiki nie oznacza automatycznie więcej srebra.
I właśnie dlatego srebro jest tak interesujące
W przypadku złota możemy stosunkowo wyraźnie rozróżnić popyt inwestycyjny, jubilerski i ze strony banków centralnych. Srebro jest bardziej skomplikowane. Korzysta z: Elektryfikacji. Przemysłu motoryzacyjnego. Elektroniki. Centrów danych. Infrastruktury AI. Energii słonecznej. I jednocześnie ten popyt przemysłowy konkuruje z: Monetami. Sztabkami. Funduszami ETP. Biżuterią. Wyrobami ze srebra. Oznacza to:
Gdy inwestorzy odkrywają srebro, trafiają na rynek, którego fizyczna podaż i tak jest potrzebna konsumentom przemysłowym.
Ale jeśli cena wzrośnie zbyt mocno, konsumenci ci reagują. Oszczędzają srebro. Stosują substytuty. Recyklingują. Właśnie dlatego z deficytu rynkowego nigdy nie powinno się automatycznie wywodzić określonej ceny srebra.
A co oznacza środa?
W krótkim terminie: bardzo dużo. W długim terminie: znacznie mniej.
Gdyby bazowa inflacja PCE okazała się zaskakująco wysoka, oczekiwania co do dalszych podwyżek stóp przez Fed mogłyby wzrosnąć.
Dolar i rentowności mogłyby zyskać. Srebro mogłoby spaść. Gdyby natomiast inflacja okazała się słabsza, mechanizm ten mógłby się odwrócić. Ale żadne z nich nie odpowiada na decydujące w długim terminie pytanie. Brzmi ono:
Czy popyt inwestycyjny może rosnąć szybciej, niż wysokie ceny srebra redukują popyt przemysłowy?
Właśnie tam rozstrzyga się ciekawsza historia srebra. Nie w jedną środę. Lecz na przestrzeni lat.
Srebro to nie jest „małe złoto”
Być może to najważniejsze zdanie. Srebro reaguje na politykę pieniężną jak metal szlachetny. Reaguje na koniunkturę jak metal przemysłowy. Reaguje na inflację. Na stopy procentowe. Na dolara. Na produkcję solarną. Na elektryfikację. Na popyt inwestycyjny. I na substytucję technologiczną. Dlatego srebro może rosnąć znacznie gwałtowniej niż złoto. I znacznie gwałtowniej spadać. Kto postrzega srebro wyłącznie jako tańszy wariant złota, przeocza właśnie tę specyfikę.
Środa może być zmienna
Być może nawet bardzo zmienna. Ale o tym, czy srebro będzie kosztować 60, 70 czy kiedyś znów znacznie więcej, nie zadecyduje jeden raport PCE. Decydujące jest współdziałanie: polityki pieniężnej. realnych stóp procentowych. popytu inwestycyjnego. popytu przemysłowego. substytucji. podaży kopalnianej. I: fizycznych zapasów magazynowych. Dlatego w przypadku srebra warto może mniej patrzeć na najbliższą środę. A mocniej na nadchodzące lata. Ponieważ:
Srebro nie jest po prostu „małym złotem”.
Jest jednocześnie metalem szlachetnym i przemysłowym.
I właśnie dlatego pozostaje tak fascynujące. Życzę dalekowzroczności.
Państwa
Helge Peter Ippensen
Gotowy na wypróbowanie Spargold?
Inwestuj w prosty sposób w fizyczne metale szlachetne.


