DEAN zamiast IBAN? Co nowy numer konta cyfrowego euro oznacza dla złota

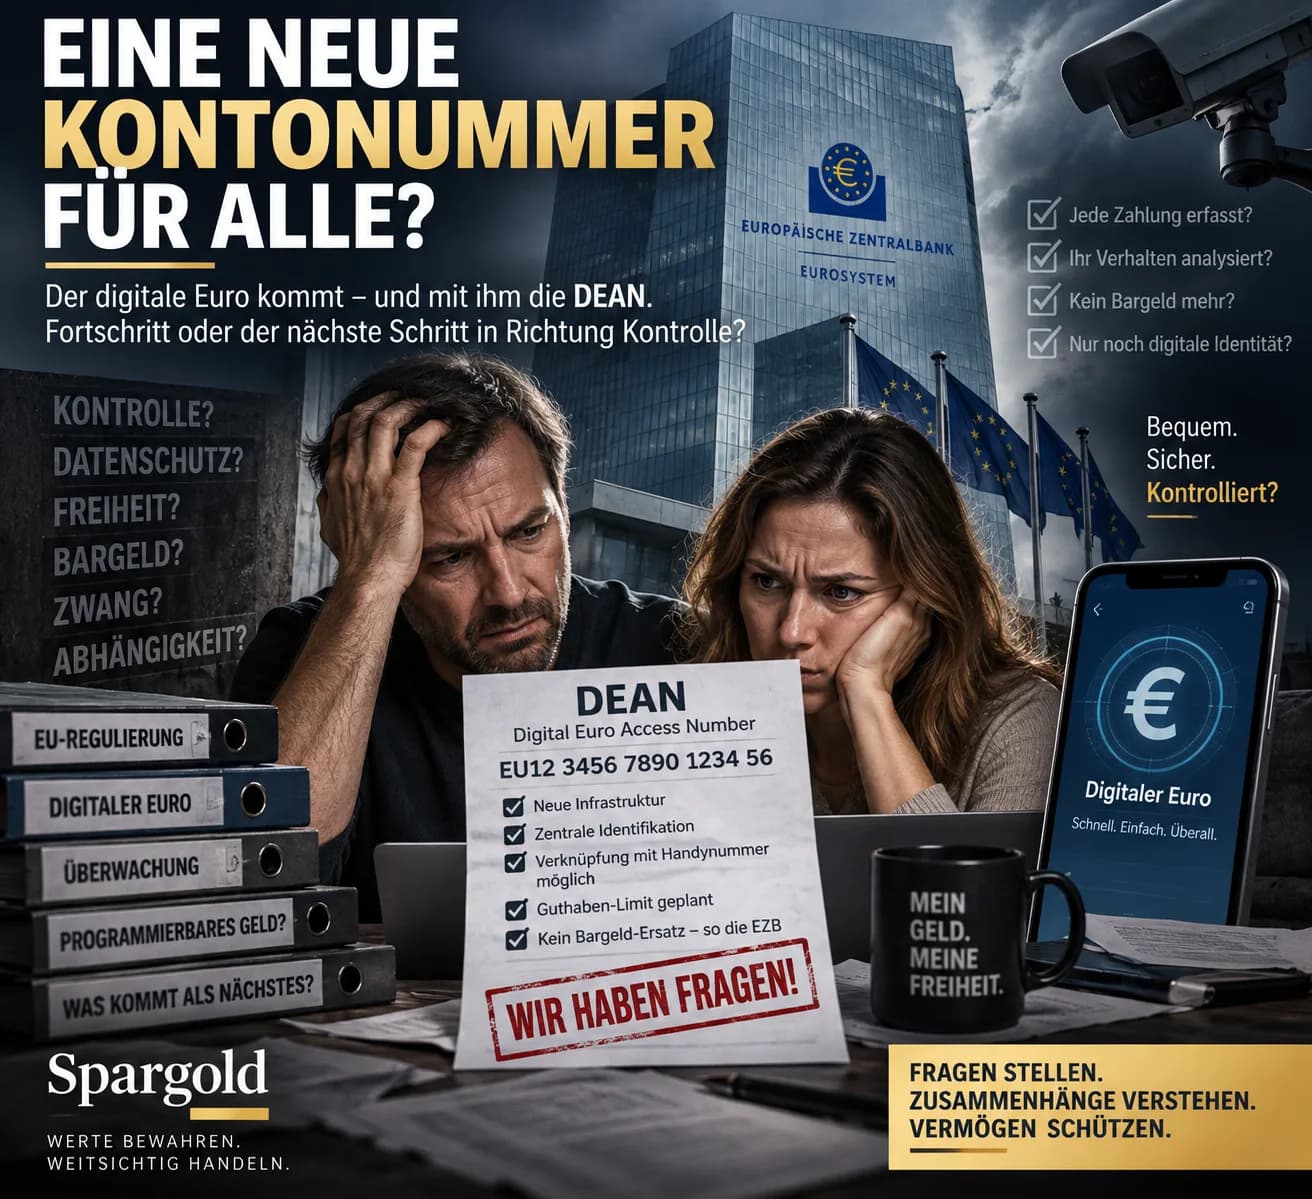
DEAN: Cyfrowe euro otrzymuje własny numer konta (ale złoto nie!) – i nagle projekt staje się bardzo konkretny
18 znaków.
W przyszłości mogą one zyskać dla cyfrowego euro podobne znaczenie, jakie IBAN ma dla naszych dzisiejszych kont bankowych.
Nazwa:
DEAN
Digital Euro Access Number.
Podczas gdy publiczna dyskusja na temat cyfrowego euro często krąży wokół dość abstrakcyjnych pojęć – ochrony danych, cyfrowego pieniądza banku centralnego, zamiennika gotówki czy pieniądza programowalnego – Europejski Bank Centralny od dawna buduje infrastrukturę techniczną.
I właśnie dlatego DEAN jest interesujący. Ponieważ pokazuje on: Decyzja o wprowadzeniu cyfrowego euro jeszcze nie zapadła. Jednak pod względem technicznym trwają już bardzo konkretne przygotowania.
Czym jest DEAN?
W uproszczeniu można powiedzieć: IBAN identyfikuje Twoje konto bankowe. DEAN identyfikuje Twoje konto cyfrowego euro. To porównanie nie jest jednak do końca precyzyjne. Pieniądze na naszym zwykłym rachunku bieżącym są zasadniczo wierzytelnością wobec banku komercyjnego. Cyfrowe euro byłoby natomiast: cyfrowym pieniądzem banku centralnego. Czyli cyfrową formą pieniądza publicznego, emitowaną przez Eurosystem. Właśnie w tym celu powstaje oddzielna infrastruktura.
DEAN już istnieje w specyfikacjach technicznych
To nie są spekulacje na temat przyszłości.
W opublikowanych w marcu 2026 r. wymaganiach dotyczących operacji pilotażowych EBC dokładnie opisuje, jak ma to działać.
Przy zakładaniu konta beta cyfrowego euro dostawca usług płatniczych wnioskuje o DEAN do Digital Euro Service Platform. Platforma generuje numer. Dostawca usług płatniczych przypisuje go użytkownikowi. W ten sposób każde odpowiednie konto posiada unikalną identyfikację. European Central Bank Obecny projekt przewiduje strukturę składającą się z 18 znaków alfanumerycznych. I zaczyna się ona od: EU. European Central Bank To rzeczywiście brzmi nieco jak IBAN. Ale to coś więcej niż tylko nowy sposób zapisu tego samego konta.
IBAN i DEAN istniałyby obok siebie
To ważny punkt. DEAN nie ma zastąpić numeru IBAN.
Osoby nadal korzystające z klasycznego rachunku bieżącego będą nadal potrzebować istniejącej infrastruktury kont bankowych.
DEAN należy wyłącznie do infrastruktury cyfrowego euro. W przyszłości mogłyby zatem współistnieć dwa poziomy: Pieniądz banku komercyjnego → IBAN oraz Cyfrowy pieniądz banku centralnego → DEAN I właśnie tutaj zaczyna się naprawdę interesująca historia.
Ponieważ cyfrowe euro nie byłoby po prostu kolejnym rachunkiem bieżącym
Obecnie większość naszych pieniędzy nie znajduje się w banku centralnym. Spoczywają one na kontach w bankach komercyjnych. Depozyty bankowe są wierzytelnościami wobec danego banku. Osoby prywatne mają natomiast obecnie bezpośredni dostęp do pieniądza banku centralnego głównie poprzez: gotówkę. Cyfrowe euro ma to zmienić.
Ma ono sprawić, że pieniądz banku centralnego będzie dostępny również cyfrowo w codziennych transakcjach płatniczych. European Central Bank
DEAN nie byłby zatem tylko nowym numerem konta. Byłby technicznym kluczem do nowego poziomu europejskiego systemu pieniężnego.
Czy w przyszłości będę musiał wpisywać 18 znaków?
Prawdopodobnie często nie. EBC planuje bowiem dodatkowo tzw. aliasy. W fazie pilotażowej przewidziano do tego celu początkowo: numer telefonu komórkowego vorgesehen. Zasada: Numer telefonu
↓
DEAN
↓
Konto cyfrowego euro Numer telefonu byłby przy tym jedynie łatwym do zapamiętania aliasem. W tle infrastruktura ustalałaby przynależny numer DEAN i odpowiednio przekierowywała płatność. European Central Bank To ważne.
Dzięki temu cyfrowe euro mogłoby w codziennym użytkowaniu wydawać się znacznie prostsze, niż sugeruje termin „nowy numer konta”.
Czy każdy Europejczyk otrzyma teraz DEAN?
Nie. Przynajmniej nie według obecnego stanu wiedzy. Takie uproszczenia w niektórych nagłówkach idą za daleko. W fazie pilotażowej DEAN otrzyma ten, kto jako uczestnik korzysta z odpowiedniego konta beta cyfrowego euro.
Również w przypadku późniejszego wprowadzenia cyfrowego euro nie przewiduje się obecnie przymusowego przydzielania takiego konta każdemu obywatelowi.
EBC podkreśla: Nikt nie będzie zobowiązany do korzystania z cyfrowego euro. European Central Bank Tym samym pozostaje również istniejący IBAN. I gotówka również ma pozostać. Przynajmniej taka jest obecna konstrukcja polityczna i regulacyjna.
Ale dlaczego w takim razie już buduje się infrastrukturę?
Ponieważ systemu płatniczego tej skali nie można zacząć opracowywać dopiero wtedy, gdy politycy ostatecznie powiedzą „tak”.
EBC chce być gotowy na ewentualne wprowadzenie w roku:
2029
W tym celu w drugiej połowie 2027 r. rozpocznie się dwunastomiesięczny pilotaż. Wybrano już 36 dostawców usług płatniczych. European Central Bank Prace rozwojowe trwają więc już teraz. I to jest być może najważniejszy wniosek: Politycznie decyzja o cyfrowym euro nie została jeszcze ostatecznie podjęta. Technicznie jego ewentualne wprowadzenie jest już przygotowywane. Oba te stwierdzenia mogą być jednocześnie prawdziwe.
Saldo ma być również ograniczone
W tym miejscu historia o DEAN nawiązuje bezpośrednio do naszej wcześniejszej analizy. Cyfrowe euro nie jest pomyślane jako nieograniczone konto oszczędnościowe. EBC planuje: górny limit salda. Ostateczna kwota nie została jeszcze ustalona.
Na wniosek europejskich ustawodawców EBC zbadał scenariusze z hipotetycznymi limitami do 3000 euro na osobę. European Central Bank
Nie jest to jeszcze zatwierdzony limit 3000 euro. Ale pokazuje to kierunek architektury systemu. Dlaczego w ogóle wprowadzany jest limit?
Ponieważ EBC chce zapobiec masowemu przenoszeniu przez obywateli pieniędzy z kont w bankach komercyjnych na pieniądz banku centralnego.
Mogłoby to, szczególnie w czasach kryzysu, zdestabilizować finansowanie banków.
Co się stanie, jeśli będę chciał zapłacić więcej?
Na to również istnieje już koncepcja. Załóżmy, że użytkownik posiada 500 cyfrowych euro. Chce jednak zapłacić 800 euro. Wtedy różnica mogłaby automatycznie pochodzić z powiązanego konta bankowego. EBC nazywa to: Reverse Waterfall.
I odwrotnie, pieniądze przekraczające dopuszczalny górny limit cyfrowego euro mogłyby być automatycznie przekazywane na powiązane konto w banku komercyjnym:
Waterfall. European Central Bank Dzięki temu górny limit niekoniecznie ograniczałby same płatności. Ogranicza on przede wszystkim: ilość cyfrowego pieniądza banku centralnego, jaką można stale posiadać. I właśnie to rozróżnienie jest kluczowe.
Czy to jest pieniądz programowalny?
Według obecnej koncepcji: Nie. EBC wyraźnie rozróżnia pieniądz programowalny od płatności warunkowych. Cyfrowe euro nie ma być skonstruowane w taki sposób, aby organ władzy mógł określić: Te pieniądze mogą być wydane tylko na żywność. Lub: Te pieniądze tracą ważność za trzy miesiące. Lub: Te pieniądze nie mogą być używane do zakupu określonych towarów. Takie celowe ograniczenia mają nie być częścią cyfrowego euro. European Central Bank Możliwe mają być natomiast płatności warunkowe. Na przykład: Pieniądze zostają przekazane dopiero po dostarczeniu towaru. Technicznie jest to zupełnie co innego.
A co z ochroną danych?
Tutaj również warto odróżnić uzasadnione pytania od pochopnych twierdzeń. DEAN nieuchronnie tworzy unikalny identyfikator konta.
Nie oznacza to jednak automatycznie, że EBC będzie mógł dzięki temu osobiście śledzić każdego obywatela i każdą płatność.
Obecna architektura opiera się na pseudonimizacji i wykorzystaniu dostawców usług płatniczych jako pośredników.
W przypadku płatności offline EBC obiecuje nawet poziom ochrony danych zbliżony do gotówki: szczegóły płatności offline mają znać tylko płatnik i odbiorca. European Central Bank
Jednocześnie prawdą pozostaje:
Cyfrowy system płatniczy wymaga technicznych identyfikatorów, zasad dostępu, oprogramowania, sprzętu i wymogów regulacyjnych.
Tworzy to inne zależności niż w przypadku banknotu trzymanego we własnej dłoni. Należy to stwierdzić z pełnym obiektywizmem.
I tutaj zaczyna się właściwa perspektywa Spargold
Interesujące przeciwieństwo nie brzmi: Cyfrowe euro jest złe – złoto jest dobre. To byłoby zbyt proste. Oba aktywa spełniają zupełnie inne funkcje. Cyfrowe euro ma być zoptymalizowane pod kątem: płatności. Szybkich. Cyfrowych. Ogólnoeuropejskich. Z własną infrastrukturą. Złoto fizyczne jest do tego celu zupełnie nieodpowiednie. Niemand möchte seinen Kaffee mit 0,0008 Unzen Gold bezahlen.
Cyfrowe euro byłoby pieniądzem wewnątrz systemu
Wymaga ono: infrastruktury technicznej. Dostawców usług płatniczych. Identyfikatorów takich jak DEAN. Oprogramowania. Zasad. Limitów salda. I ostatecznie funkcjonującego Eurosystemu. Złoto fizyczne nie potrzebuje tego wszystkiego do samego faktu posiadania go. Fizyczna sztabka złota posiada: brak numeru IBAN. brak numeru DEAN. brak hasła. brak limitu salda EBC. Ale także: brak oprocentowania. A jego cena rynkowa może ulegać znacznym wahaniom. To nie jest ocena wartościująca. To opis dwóch zupełnie różnych funkcji.
Być może dlatego potrzebujemy obu tych koncepcji w głowie
Cyfryzacja naszych pieniędzy postępuje. Nie jest to ani zaskakujące, ani automatycznie groźne. Jednak z każdym nowym poziomem cyfrowym rośnie znaczenie pytania:
Które części mojego majątku istnieją wyłącznie wewnątrz systemów cyfrowych i instytucjonalnych?
Oraz:
Jakie aktywa posiadam poza takimi systemami wierzytelności i płatności?
Właśnie w tym miejscu leży dla nas znaczenie fizycznych metali szlachetnych. Nie jako zamiennik euro. Nie jako środek płatniczy na co dzień. Lecz jako możliwe uzupełnienie w ramach zdywersyfikowanej struktury majątkowej.
DEAN opowiada zatem większą historię
Dziś wydaje się technicznym przypisem. 18 znaków. Nowy identyfikator konta. Kolejne pojęcie obok IBAN i BIC. Jednak w rzeczywistości DEAN uwidacznia, jak konkretna stała się już architektura cyfrowego euro. Cyfrowe euro nie zostało jeszcze wprowadzone. Jego ostateczny kształt nie został jeszcze zatwierdzony. I nikt dziś nie wie, jak chętnie społeczeństwo będzie z niego korzystać. Ale infrastruktura jest przygotowywana. Być może najciekawsze pytanie nie brzmi zatem: „Czy wkrótce otrzymam nowy numer konta?” Lecz:
Jak zmieni się nasz stosunek do pieniądza, gdy nawet pieniądz banku centralnego otrzyma cyfrowe konto, identyfikator i infrastrukturę techniczną?
Odpowiedź na to pytanie wyjdzie daleko poza 18 znaków. Zostańcie dalekowzroczni.
Wasz
Helge Peter Ippensen
Gotowy na wypróbowanie Spargold?
Inwestuj w prosty sposób w fizyczne metale szlachetne.


