Najwyższa stawka podatkowa już przy średnich zarobkach? Co naprawdę pokazują liczby

29 września 2026
Gotowy na wypróbowanie Spargold?
Inwestuj w prosty sposób w fizyczne metale szlachetne.

Inwestuj w prosty sposób w fizyczne metale szlachetne.
Czasami grafika opowiada historię, która brzmi niemal zbyt spektakularnie, by mogła być prawdziwa.
Ta do nich należy.
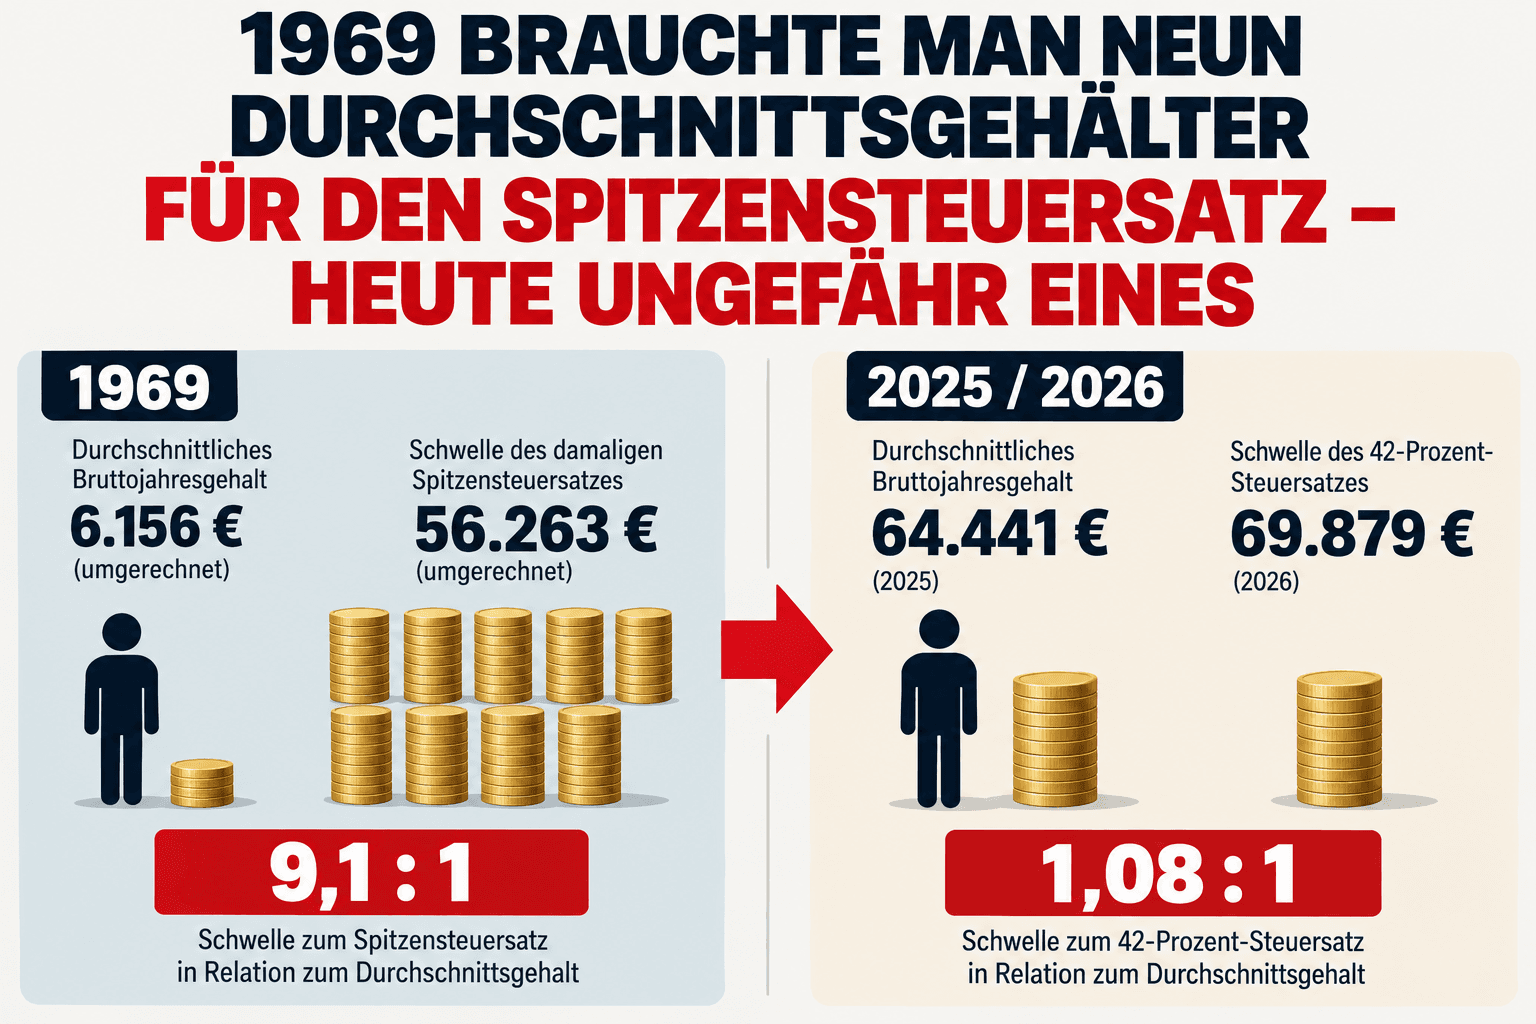
1969:
Średnie roczne wynagrodzenie brutto:
6.156 Euro – w przeliczeniu.
Próg ówczesnej najwyższej stawki podatkowej:
56.263 Euro.
Stosunek:
A dzisiaj?
Grafika opublikowana przez The Pioneer i Statista podaje dla roku 2025 średnie roczne wynagrodzenie brutto w wysokości:
64.441 Euro.
Próg 42-procentowej stawki podatkowej w 2026 roku wynosi według grafiki:
69.879 Euro.
Stosunek:
Z dziewięciu średnich pensji zrobiła się zatem – przynajmniej w tym zestawieniu – w przybliżeniu jedna.
Brzmi to jak gigantyczna, ukryta podwyżka podatków.
Jednak historia ta nie jest aż tak prosta.
To ma kluczowe znaczenie.
Średnie wynagrodzenie to:
dochód brutto.
Taryfa podatku dochodowego jest natomiast stosowana do:
dochodu podlegającego opodatkowaniu
angewendet.
Pomiędzy nimi znajdują się na przykład koszty uzyskania przychodu i wydatki na ubezpieczenia podlegające odliczeniu.
Pracownik z wynagrodzeniem brutto w wysokości 69.879 Euro zazwyczaj nie posiada zatem dochodu podlegającego opodatkowaniu w kwocie 69.879 Euro.
Twierdzenie:
„Przeciętny zarabiający płaci dziś najwyższą stawkę podatkową“
jest zatem mylące.
Jednak zignorowanie grafiki z tego powodu byłoby równie błędne.
Ponieważ trend długoterminowy pozostaje godny uwagi.
W 1969 roku dochód musiał znajdować się wyjątkowo wysoko powyżej średniej, zanim osiągnięto ówczesną najwyższą stawkę podatkową.
Dziś 42-procentowa krańcowa stawka podatkowa zaczyna się już w regionie dochodów, który bynajmniej nie dotyczy tylko klasycznych osób o najwyższych zarobkach.
I dokładnie tutaj leży pytanie polityczne i ekonomiczne:
Kogoś z dziewięciokrotnością średniego dochodu?
Trzykrotnością?
Dwukrotnością?
Czy mniej więcej ze średnim wynagrodzeniem brutto?
Odpowiedź na to pytanie nie jest matematyczna.
Jest polityczna.
Nie.
To powszechne nieporozumienie.
Najwyższa stawka podatkowa to:
krańcowa stawka podatkowa.
Uproszczony przykład:
Jeśli strefa 42 procent zaczyna się przy około 70.000 Euro dochodu podlegającego opodatkowaniu, a ktoś posiada 71.000 Euro takiego dochodu, to nie całe 71.000 Euro zostaje nagle opodatkowane stawką 42 procent.
Wyższa krańcowa stawka podatkowa dotyczy tylko odpowiedniej górnej części dochodu.
Średnia stawka podatkowa od całego dochodu pozostaje niższa.
To zasadnicza różnica.
I tutaj pierwotna teza staje się interesująca.
Wyobraźmy sobie:
Pracownik zarabia 50.000 Euro.
Ceny rosną o 5 procent.
Pracodawca również podnosi jego pensję o 5 procent.
Teraz zarabia on:
52.500 Euro.
W ujęciu realnym nie stał się jednak bogatszy.
Jego siła nabywcza pozostała jedynie w przybliżeniu na tym samym poziomie.
Jeśli taryfa podatkowa pozostanie bez zmian, jego średnia stawka podatkowa może mimo to wzrosnąć.
Ma wtedy:
nominalnie wyższy dochód – ale realnie nie większy dobrobyt.
Właśnie to określa się mianem:
Federalne Ministerstwo Finansów formułuje to niezwykle wyraźnie, stwierdzając, że można tu mówić również o „podwyżce podatków przez zaniechanie“. Federalne Ministerstwo Finansów
Twierdzenie, że politycy przez 67 lat nic z tym nie zrobili, jest błędne.
Od 2015 roku Federalne Ministerstwo Finansów regularnie publikuje raporty dotyczące progresji.
Od 2016 roku wartości progowe taryf są regularnie dostosowywane.
Również w 2026 roku taryfa została ponownie przesunięta w prawo.
Kwota wolna od podatku wzrosła do:
12.348 Euro.
BMF wyraźnie wyjaśnia, że środki te mają na celu zrekompensowanie zimnej progresji. Federalne Ministerstwo Finansów
Interesujące jest jednak to:
Ta regularna, systematyczna korekta istnieje dopiero od około dziesięciu lat.
Historyczne przesunięcie z poprzednich dekad nie znika przez to automatycznie.
Przyjmijmy wyłącznie logikę grafiki Pioneer.
W 1969 roku próg najwyższej stawki podatkowej wynosił:
9,14-krotność średnich zarobków.
Gdyby chcieć zachować ten stosunek dzisiaj, przy średnim wynagrodzeniu wynoszącym 64.441 Euro, odpowiedni próg musiałby wynosić około:
liegen.
Nie oznacza to bynajmniej, że 589.000 Euro byłoby „właściwym“ progiem w polityce podatkowej.
Pokazuje to jedynie, jak fundamentalnie zmienił się ten stosunek.
W rozpowszechnionym tekście towarzyszącym grafice stwierdza się, że próg powinien dziś właściwie wynosić około 300.000 Euro.
To również zależy od sposobu obliczeń.
Waloryzacja cenami konsumpcyjnymi?
Średnimi płacami?
Medianą płac?
Produktywność?
Ogólnogospodarczy rozwój dochodów?
W zależności od przyjętej miary otrzymuje się różne wyniki.
Dlatego nie należy konstruować pozornej precyzji na podstawie interesującej grafiki historycznej.
Bardziej rzetelne stwierdzenie brzmi:
Już samo to jest wystarczająco godne uwagi.
Dlaczego ten temat interesuje nas w Spargold?
Nie dlatego, że złoto pozwala unikać podatku dochodowego.
Tak nie jest.
I z pewnością nie dlatego, że metale szlachetne byłyby rozwiązaniem w polityce podatkowej.
Interesujący jest raczej mechanizm kryjący się za grafiką.
W 1969 roku:
6.156 Euro
stanowiło średni dochód.
Dziś potrzeba ponad:
60.000 Euro
aby osiągnąć porównywalną nominalną wielkość dzisiejszego średniego dochodu.
Oczywiście standard życia i wydajność gospodarcza są dziś również zupełnie inne.
Liczby te jednak uwidaczniają, jak bardzo jednostka miary, jaką jest pieniądz, zmienia się na przestrzeni dziesięcioleci.
To być może najważniejsze powiązanie między podatkami, inflacją a budowaniem majątku.
Ludzie często myślą w kategoriach nominalnych.
Moja pensja wzrosła.
Mój dom jest więcej wart.
Mój portfel inwestycyjny jest większy.
Stan mojego konta się podniósł.
Ale istotne pytanie brzmi:
Majątek, który podwaja się w ciągu 20 lat, niekoniecznie uczynił swojego właściciela dwa razy bogatszym.
Jeśli w tym samym czasie poziom cen odpowiednio wzrośnie, realny przyrost majątku może być znacznie mniejszy.
Złoto nie generuje przepływów pieniężnych.
Nie wypłaca odsetek.
Jego cena bywa bardzo zmienna.
Złoto fizyczne posiada jednak szczególną cechę:
nie jest wierzytelnością wobec dłużnika.
A jego ilości nie da się zwiększyć poprzez decyzje polityki pieniężnej w taki sam sposób, jak podaży pieniądza danej waluty.
Dlatego złoto od wieków jest stosowane jako forma długoterminowej dywersyfikacji majątku.
Nie jako ochrona przed konkretną taryfą podatku dochodowego.
Lecz jako możliwy element zabezpieczający przed innym ryzykiem:
Nie:
„Od 67 lat politycy nas potajemnie oszukują.“
Tego nie da się wywnioskować z danych.
Ale z pewnością:
Dochody nominalne mogą silnie rosnąć, podczas gdy granice między klasą średnią a grupą o najwyższych zarobkach nie pozostają niezmienne.
Oraz:
Inflacja na przestrzeni dziesięcioleci zmienia nie tylko ceny. Zmienia ona również znaczenie liczb nominalnych.
W 1969 roku 56.263 Euro – w przeliczeniu – było wielkością dochodu znacznie wykraczającą poza średnią.
Dziś liczba tej wielkości znajduje się w samym środku rynku pracy.
To powinno nam przypominać:
Proszę zachować dalekowzroczność.
Państwa
Helge Peter Ippensen