Zilver voor de PCE-showdown: Vliegt de rally beleggers nu echt om de oren?

28 september 2026
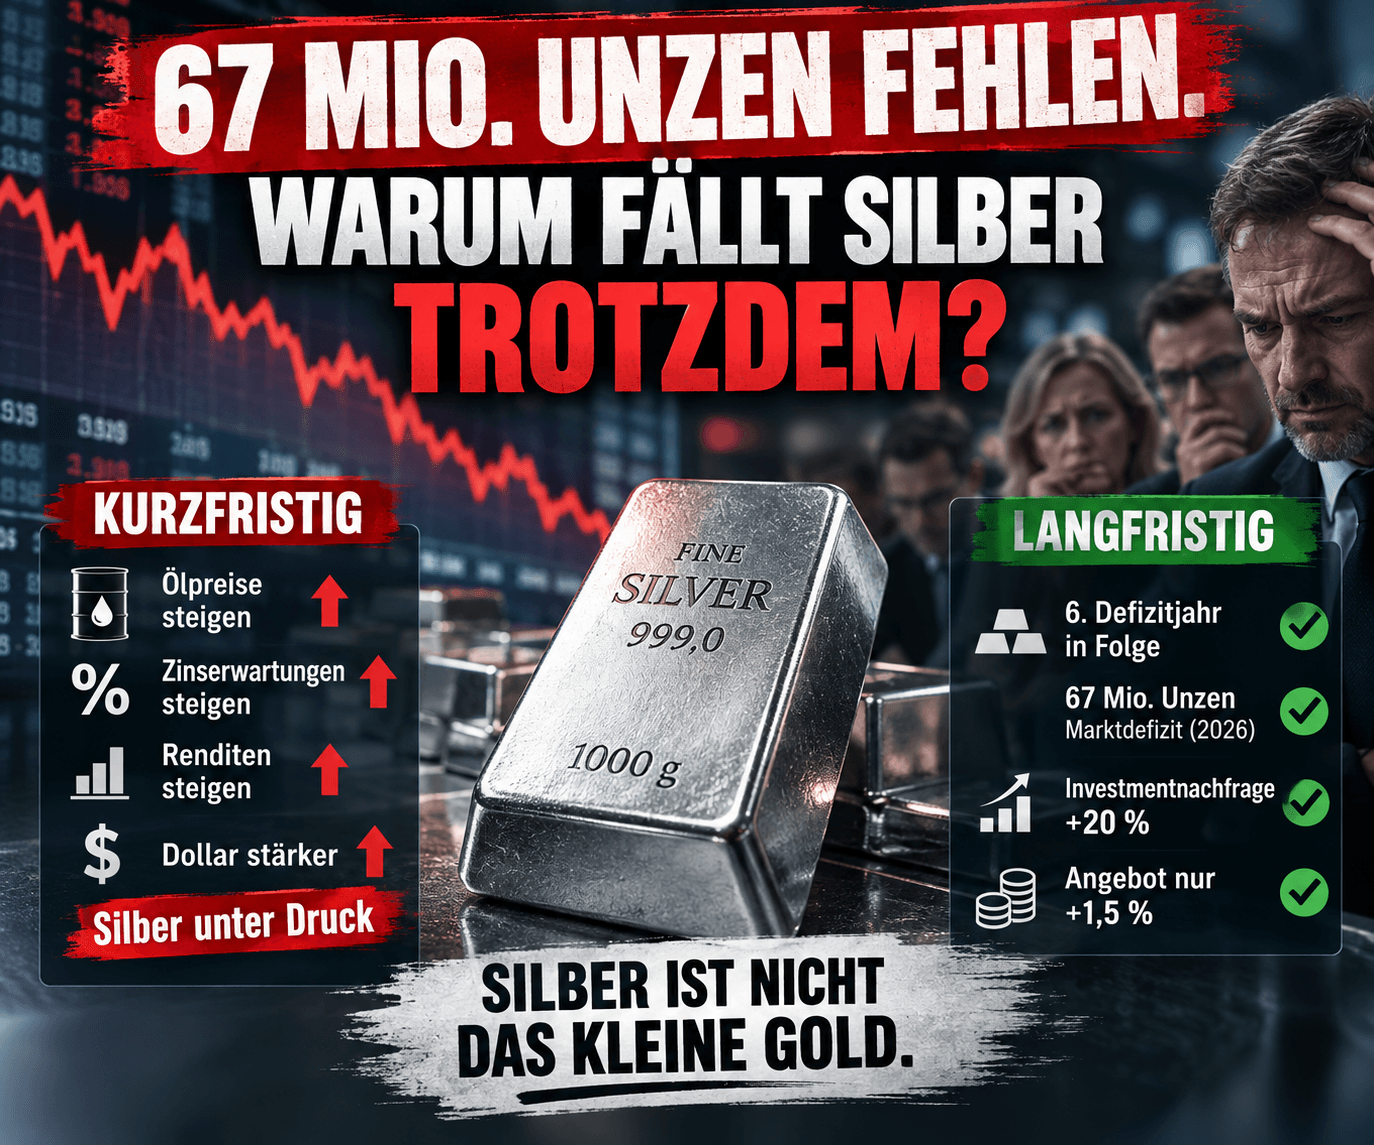

67 miljoen ounce.
Zo groot zou in 2026 het tekort op de wereldwijde zilvermarkt moeten uitvallen.
Voor de:
En toch staat zilver op de korte termijn onder aanzienlijke druk.
Hoe past dat bij elkaar?
Het antwoord daarop laat goed zien waarom zilver tot de meest fascinerende – en zenuwslopende – edelmetalen behoort.
Zilver leidt namelijk tegelijkertijd twee levens.
Het is:
Edelmetaal.
En:
Industriemetaal.
En momenteel trekken deze twee werelden in verschillende richtingen.
Op 30 september publiceert het Amerikaanse Bureau of Economic Analysis de augustus-gegevens over de persoonlijke inkomens en consumptieve bestedingen.
Daarin zit een cijfer waar de financiële markten bijzonder in geïnteresseerd zullen zijn:
De Fed houdt deze prijsindex nauwlettend in de gaten.
De onlangs gepubliceerde juli-gegevens waren allesbehalve geruststellend.
PCE-inflatie:
3,7 %.
Kern-PCE exclusief voeding en energie:
3,3 %. Economische analyse VS
Beide liggen duidelijk boven de inflatiedoelstelling van de Federal Reserve.
En precies daarom zou woensdag volatiel kunnen worden voor goud en zilver.
Op 16 september verhoogde de Amerikaanse centrale bank de beleidsrente met:
25 basispunten.
De nieuwe bandbreedte:
Het was de eerste renteverhoging in meer dan drie jaar. Federal Reserve
Opmerkelijk is de onderbouwing.
De Amerikaanse economie blijft solide groeien.
Investeringen zijn robuust.
De arbeidsmarkt toont zich stabiel.
Maar:
De inflatie blijft verhoogd.
Dat is voor edelmetalen een onaangename combinatie.
Dat klinkt op het eerste gezicht paradoxaal.
Goud en zilver gelden immers als klassieke bescherming tegen geldontwaarding.
Waarom dalen ze dan uitgerekend wanneer de inflatiezorgen toenemen?
Omdat markten niet alleen de inflatie beoordelen.
Ze beoordelen ook:
Als stijgende olieprijzen de inflatie opdrijven en de Fed daarom de rente verder verhoogt, stijgen mogelijk ook de rendementen op veilige staatsobligaties.
Goud en zilver betalen daarentegen:
0 % rente.
Daarmee stijgen hun opportuniteitskosten.
Precies dat is wat we momenteel ervaren.
De ontwikkeling van de afgelopen weken laat een ongebruikelijke keten zien:
Olie stijgt
↓
Inflatiezorgen stijgen
↓
Renteverwachtingen stijgen
↓
Obligatierendementen stijgen
↓
Dollar wordt doorgaans sterker
↓
Goud en zilver komen onder druk te staan
Op 24 september rapporteerde Reuters gelijktijdig over hogere olieprijzen, een dollar op het hoogste punt in twee maanden en zeer hoge US Treasury-rendementen. Goud viel daarbij naar het laagste niveau sinds 16 september. Reuters
Zilver kan zich op de korte termijn nauwelijks aan deze macro-economische mechaniek onttrekken.
Nee.
Dat zou veel te eenvoudig zijn.
Een verrassend hoog PCE-cijfer zou zilver flink onder druk kunnen zetten.
Een verrassend laag cijfer zou daarentegen de renteverwachtingen kunnen temperen en edelmetalen lucht kunnen geven.
Maar:
En precies hier begint het tweede verhaal.
Het Silver Institute verwacht voor 2026 opnieuw:
En wel van ongeveer:
67 miljoen ounce. Silver Institute
Daarmee zou 2026 al het:
De gecumuleerde tekorten in deze fase lopen volgens de World Silver Survey op tot rond de:
Dit is geen kortetermijnverhaal van de Fed.
Dit is een structureel marktverhaal.
Voor 2026 verwacht het Silver Institute een mijnproductie van ongeveer:
820 miljoen ounce.
Plus:
1 %.
Het totale zilveraanbod zou met ongeveer:
1,5 %
moeten groeien naar ongeveer 1,05 miljard ounce. Silver Institute
Dat is niet niets.
Maar het is ook geen explosieve aanbodreactie op hoge prijzen.
Eén reden:
Zilver wordt vaak niet als hoofdproduct van een zilvermijn gewonnen.
Het ontstaat in veel gevallen als bijproduct bij de winning van andere metalen.
Een hogere zilverprijs leidt er daarom niet automatisch toe dat er op korte termijn aanzienlijk meer zilver op de markt komt.
Hier wordt het bijzonder interessant.
Het Silver Institute verwacht in 2026 bij de fysieke investeringsvraag:
Naar:
227 miljoen ounce. Silver Institute
Daarmee treft een stijgende vraag naar munten en baren een markt die sowieso al jaren meer zilver verbruikt dan er nieuw wordt aangeboden.
Voor zilver-bulls is dat een sterk argument.
Maar ook dit verhaal heeft een keerzijde.
Hoge prijzen veranderen gedrag.
Dat geldt ook voor zilver.
Bijzonder duidelijk is dit te zien bij fotovoltaïsche cellen.
Zonnecellen hebben zilver nodig.
Maar als zilver steeds duurder wordt, hebben fabrikanten een sterke economische prikkel om:
minder zilver per cel te gebruiken.
Of zilver gedeeltelijk te vervangen door andere materialen.
Precies dat gebeurt er.
Het Silver Institute verwacht daarom, ondanks de verder groeiende installatie van zonnepanelen, een dalend zilververbruik in deze sector.
De industriële zilververwerking in totaal zou in 2026 met ongeveer:
2 %
moeten dalen naar ongeveer:
650 miljoen ounce. Silver Institute
Dit is het mechanisme dat we al in onze laatste bijdrage over zilver hebben uitgewerkt:
Bij goud kunnen we relatief duidelijk onderscheid maken tussen de vraag vanuit beleggingen, sieraden en centrale banken.
Zilver is gecompliceerder.
Het profiteert van:
Elektrificatie.
Automobielindustrie.
Elektronica.
Datacenters.
AI-infrastructuur.
Zonne-energie.
En tegelijkertijd concurreert deze industriële vraag met:
Munten.
Baren.
ETP's.
Sieraden.
Zilverwerk.
Dat betekent:
Wanneer beleggers zilver ontdekken, komen ze terecht in een markt waarvan het fysieke aanbod sowieso al nodig is voor industriële verbruikers.
Maar als de prijs te hard stijgt, reageren deze verbruikers.
Ze besparen op zilver.
Ze substitueren.
Ze recyclen.
Precies daarom zou men uit een markttekort nooit automatisch een bepaalde zilverprijs moeten afleiden.
Op de korte termijn:
zeer veel.
Op de lange termijn:
aanzienlijk minder.
Mocht de kern-PCE-inflatie verrassend hoog uitvallen, dan zouden de verwachtingen voor verdere renteverhogingen door de Fed kunnen stijgen.
De dollar en rendementen zouden kunnen toenemen.
Zilver zou kunnen dalen.
Mocht de inflatie daarentegen zwakker uitvallen, dan zou deze mechaniek kunnen omkeren.
Maar beide geven geen antwoord op de op lange termijn doorslaggevende vraag.
Die luidt:
Precies daar wordt het spannendere zilververhaal beslist.
Niet op een woensdag.
Maar over een periode van jaren.
Misschien is dat wel de belangrijkste zin.
Zilver reageert op monetair beleid als een edelmetaal.
Het reageert op de conjunctuur als een industriemetaal.
Het reageert op inflatie.
Op rente.
Op de dollar.
Op de productie van zonnepanelen.
Op elektrificatie.
Op investeringsvraag.
En op technologische substitutie.
Daarom kan zilver aanzienlijk forser stijgen dan goud.
En aanzienlijk forser dalen.
Wie zilver uitsluitend als een goedkopere variant van goud beschouwt, ziet precies deze bijzonderheid over het hoofd.
Misschien zelfs zeer volatiel.
Maar de vraag of zilver op 60, 70 of ooit weer aanzienlijk hoger staat, wordt niet door één enkel PCE-rapport beslist.
Beslissend is het samenspel van:
Monetair beleid.
Reële rente.
Investeringsvraag.
Industriële vraag.
Substitutie.
Mijnproductie.
En:
fysieke voorraden.
Daarom zou men bij zilver misschien minder naar aanstaande woensdag moeten kijken.
En meer naar de komende jaren.
Want:
En precies daarom blijft het zo spannend.
Blijf vooruitkijken.
Uw
Helge Peter Ippensen