Goud op een dieptepunt? Waarom de tijdshorizon het hele verhaal verandert

26 oktober 2026
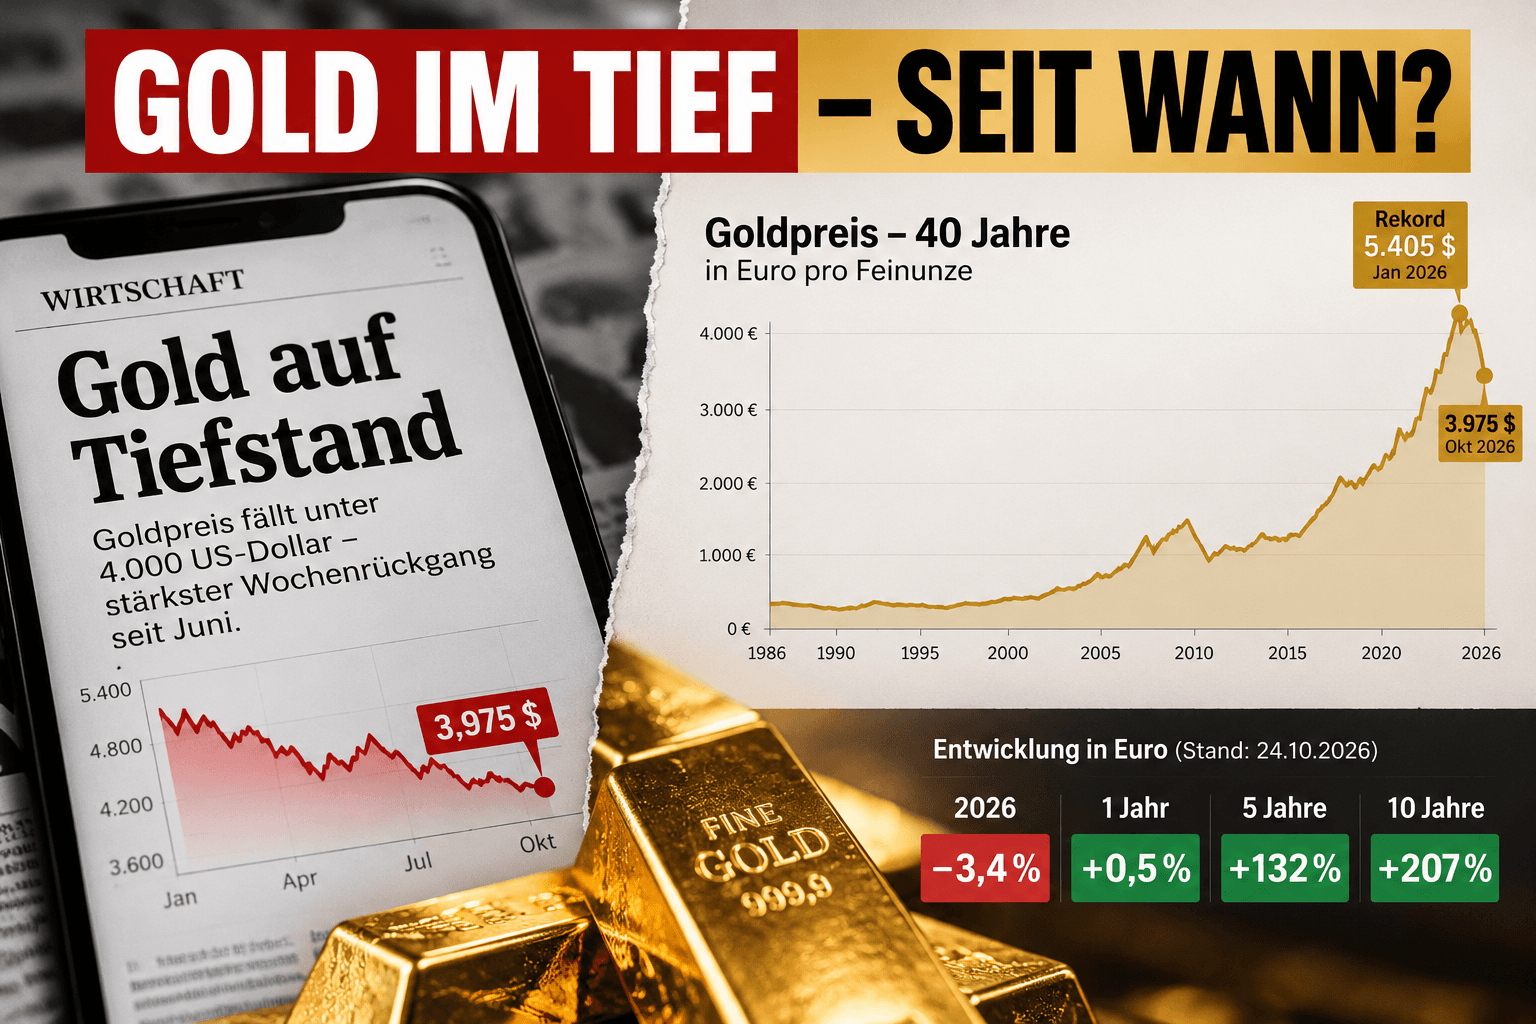
„Goud op een dieptepunt.“
De krantenkop klopt.
En deze kan tegelijkertijd een volkomen verkeerde indruk wekken.
Op 23 oktober daalde goud tijdelijk naar ongeveer 3.975 dollar per troy ounce.
Laagste punt in drie maanden.
Onder de 4.000 dollar.
Ongeveer vier procent daling binnen een week.
Wie alleen naar deze cijfers kijkt, ziet:
Vervolgens openen we dezelfde grafiek over tien jaar.
En plotseling zien we iets totaal anders.
In euro staat goud momenteel ongeveer:
Vijf jaar:
+132 procent.
Twaalf maanden:
praktisch onveranderd.
Welk van deze verhalen klopt?
En precies daarin schuilt het probleem.
„Goud op een dieptepunt“ klinkt absoluut.
Dat is het echter nooit.
Een koers kan tegelijkertijd zijn:
Hoogste punt van de dag.
Laagste punt in drie maanden.
Jaargemiddelde.
Hoogste punt in tien jaar.
En op een 40-jarige grafiek nog steeds zeer hoog.
Daarom zou bij elke uitspraak over een recordhoogte of een dieptepunt eigenlijk automatisch een tweede informatiepunt moeten horen:
Zonder deze informatie verandert een koersopgave al snel in een narratief.
Dat moet men, ondanks alle kritiek op krantenkoppen, niet negeren.
Op 29 januari bereikte goud volgens de World Gold Council een recordniveau van:
Eind september was dat:
4.176 dollar.
Op 23 oktober daalde goud tijdelijk onder de:
4.000 dollar.
Gerekend vanaf het recordhoogtepunt ontbreekt er dus ongeveer:
Dat is een aanzienlijke correctie.
Wie eind januari goud heeft gekocht, vindt er weinig troost in dat de goudprijs 40 jaar geleden aanzienlijk lager lag.
Zijn persoonlijke beleggingshorizon begon mogelijk:
En precies daarom is de tijdshorizon geen academische kwestie.
Het bepaalt hoe beleggers een koersbeweging daadwerkelijk ervaren.
Laten we kijken naar dezelfde belegging in euro.
GOLD.DE toont momenteel ongeveer de volgende ontwikkeling:
10 jaar:
+206,8 procent
5 jaar:
+131,7 procent
1 jaar:
+0,5 procent
2026:
−3,4 procent.
Vier tijdsperioden.
Vier totaal verschillende verhalen.
Hetzelfde metaal.
Dezelfde prijs van vandaag.
Het maakt zichtbaar hoe sterk krantenkoppen worden beïnvloed door de keuze van hun startpunt.
Wie het verhaal in januari 2026 laat beginnen, ziet een instorting.
Wie in 2021 begint, ziet een enorme stijging.
Wie in 2016 begint, ziet meer dan een verdrievoudiging.
Wie alleen naar de afgelopen drie maanden kijkt, ziet een dieptepunt.
En wie gisteren begint, kan van bijna elke beweging een krantenkop maken.
Dat geldt niet alleen voor goud.
Hetzelfde principe kan uitstekend worden aangetoond met Bitcoin.
60.000 dollar kan voor een belegger zijn:
een debacle,
een fantastische winst
of:
een volkomen oninteressante tussenstand.
Doorslaggevend is of men de vergelijking begint bij:
20.000,
40.000,
100.000
of een andere koers.
Een getal bezit zonder referentiepunt verbazingwekkend weinig zeggingskracht.
Ook een 40-jarige grafiek kan manipulatief werken.
Niet noodzakelijkerwijs opzettelijk.
Maar visueel.
Wanneer een activum stijgt van enkele honderden euro's naar duizenden euro's, lijken de recente schommelingen aan de rechterkant bijna onbeduidend.
Een daling van 20 of 25 procent ziet er plotseling uit als een kleine rimpeling.
Voor de belegger die kort daarvoor is ingestapt, is het echter geen kleine rimpeling.
Dat is een tweede cruciaal punt.
400 euro in het jaar 1986 was economisch gezien iets totaal anders dan 400 euro vandaag.
Over decennia heen verliest geld koopkracht door inflatie.
Het Federaal Bureau voor de Statistiek meet deze ontwikkeling met de consumentenprijsindex.
Wie activa over 40 jaar vergelijkt, zou daarom eigenlijk niet alleen moeten vragen:
Maar:
Nominaal rendement en reëel rendement zijn niet hetzelfde.
Goud wordt vaak aangeduid als:
waardeopslag
Dat betekent niet:
Dat de goudprijs elk jaar moet stijgen.
Of:
Dat goud elk jaar de inflatie moet verslaan.
Goud heeft in zijn geschiedenis lange fasen gekend waarin beleggers reële verliezen moesten incasseren.
Dat moet men niet wegredeneren.
De langetermijnvraag luidt veeleer:
Dat is een andere vraag dan:
„Wat doet goud volgende week?“
Goud startte spectaculair.
In januari steeg de prijs naar een recordniveau.
In de zomer daalde deze tijdelijk weer onder de 4.000 dollar.
In augustus volgde een krachtige stijging.
September:
−8,5 procent.
Oktober:
opnieuw druk.
De goudprijs was in 2026 allesbehalve stabiel.
Wie goud gelijkstelt aan:
begrijpt goud daarom verkeerd.
In september stegen de rendementen op tienjarige Amerikaanse staatsobligaties aanzienlijk.
Tegelijkertijd werd de dollar sterker.
Beide factoren belasten goud.
Want goud betaalt:
Hoe aantrekkelijker rentedragende beleggingen lijken, hoe hoger de opportuniteitskosten van een goudpositie worden.
Daarnaast was er de afbouw van speculatieve futures-posities.
Op 23 oktober verslechterden stijgende olieprijzen de situatie bovendien.
Hogere olie kan de inflatie aanwakkeren.
Hogere inflatie kan renteverlagingen verhinderen of nieuwe renteverhogingen waarschijnlijker maken.
Hogere rentes zijn op de korte termijn vaak tegenwind voor goud.
De correctie heeft dus wel degelijk begrijpelijke oorzaken.
Dat is misschien wel het interessantere verhaal.
In september:
Goudprijs:
−8,5 procent.
Tegelijkertijd vloeide er naar wereldwijde fysiek gedekte goud-ETF's:
oftewel ongeveer:
Dit toont aan:
Prijsbeweging en langetermijn- of strategische vraag hoeven niet altijd dezelfde richting op te gaan.
Verschillende marktdeelnemers hebben verschillende tijdshorizonten.
Een kortetermijntrader kan verkopen.
Een langetermijnbelegger kan tegelijkertijd kopen.
Een centrale bank kan op haar beurt weer volkomen andere doelen nastreven.
Soms spreken we erover alsof de markt een mening heeft.
„De markt verliest vertrouwen.“
„De markt ontvlucht goud.“
„De markt koopt goud.“
In werkelijkheid bestaat een markt uit miljoenen beslissingen.
Met verschillende:
tijdshorizonten,
doelen,
beperkingen,
risico's
en verwachtingen.
Dat verklaart ook waarom een dalende prijs niet automatisch betekent:
En een stijgende prijs betekent niet automatisch:
Dat klinkt banaal.
Maar voor het perspectief van de goudspaarder is het belangrijk.
Een fysieke goudbaar weet niet:
of het vandaag vrijdag is,
of de Fed volgende week vergadert,
of een analist een koersdoel verlaagt,
of dat een krantenkop momenteel spreekt van een „instorting“.
Het is:
een bepaalde hoeveelheid fysiek goud.
De marktwaarde ervan fluctueert.
Soms aanzienlijk.
De fysieke hoeveelheid niet.
Wie uitsluitend naar de prijs kijkt, ziet:
4.000 dollar.
5.400 dollar.
3.975 dollar.
Wie naar het activum kijkt, ziet:
Beide horen bij elkaar.
De fout begint pas wanneer men slechts één kant bekijkt.
Goud bezit geen „ware“ prijs van 5.400 dollar.
Maar 4.000 dollar is ook geen bewijs dat de langetermijnwaarde ervan verdwenen is.
Aan de ene kant:
„Goud stort in – eruit.“
Aan de andere kant:
„Goud stijgt op de lange termijn altijd – gewoon kopen.“
Beide zijn te simplistisch.
Goud kan fors corrigeren.
Goud kan jarenlang teleurstellen.
Goud betaalt geen rente.
Opslag kost geld.
En toch kan goud binnen een gediversifieerd vermogen een bijzondere functie hebben.
Omdat fysiek goud:
Niet:
Maar:
Drie dagen?
Drie maanden?
Drie jaar?
30 jaar?
Wie dezelfde belegging met verschillende horizonten bekijkt, krijgt verschillende antwoorden.
En precies daarom heeft serieuze financiële communicatie altijd nodig:
Prijs + Periode + Valuta + Koopkracht.
Ontbreekt een van deze punten, dan ontbreekt een deel van het verhaal.
Als er staat:
zou de eerste vraag moeten zijn:
Welk dieptepunt?
Laagste punt in drie maanden?
Laagste punt van het jaar?
Laagste punt in tien jaar?
Reëel?
Nominaal?
Dollar?
Euro?
En als iemand in plaats daarvan een 40-jarige grafiek laat zien:
stel dan eveneens de vraag:
Want ook langetermijnperspectief kan framing zijn.
Ja:
Goud staat ongeveer 26 procent onder zijn record van januari.
En ja:
Goud staat in euro ongeveer 207 procent boven het niveau van tien jaar geleden.
Beide kloppen tegelijkertijd.
Misschien ligt precies daarin het belangrijkste inzicht.
Niet:
De ene grafiek is juist en de andere onjuist.
Maar:
En vermogensbeslissingen zou men bij voorkeur niet moeten nemen op basis van een fragment.
Want de krantenkop vertelt ons wat er gisteren is gebeurd.
De lange grafiek vertelt ons wat er over decennia is gebeurd.
De werkelijk belangrijke vraag blijft:
Blijf vooruitkijken.
Uw
Helge Peter Ippensen
Opmerking: Dit bericht dient uitsluitend voor informatieve doeleinden en vormt geen beleggings-, belasting- of juridisch advies, noch een uitnodiging tot het kopen of verkopen van edelmetalen of financiële instrumenten.
