Het debat over de digitale euro verloopt steeds vaker volgens een merkwaardig patroon.
De ene kant waarschuwt voor surveillance, programmeerbaar geld en het einde van contant geld.
De andere kant doet veel van deze zorgen simpelweg af als „mythen“.
Beide kanten maken het zich te gemakkelijk.
Want de digitale euro is noch de reeds besloten surveillance-euro, noch simpelweg een elektronische versie van het briefje van 20 euro.
En juist daarom is het de moeite waard om te kijken naar wat er daadwerkelijk besloten moet worden.
Dat wordt in het debat af en toe vergeten.
Het wetgevingsproces is gaande.
Op 9 juli 2026 stemde het Europees Parlement met 416 tegen 169 stemmen voor het openen van onderhandelingen met de Raad.
Pas als het wettelijk kader er staat, beslist de ECB over de daadwerkelijke uitgifte. De centrale bank werkt momenteel toe naar een mogelijke invoering in 2029.
Veel cruciale details zijn daarom nog onderwerp van politieke onderhandelingen.
Juist daarom moet men vandaag de dag noch een definitief „veilig“ signaal geven voor de toekomst, noch eigenschappen claimen die helemaal niet zijn besloten.
Volgens het huidige ontwerp moet het inderdaad een aanvullende betalingsoptie zijn.
De ECB zegt uitdrukkelijk dat niemand gedwongen mag worden om de digitale euro te gebruiken.
Nog interessanter is het parallelle wetgevingsproces met betrekking tot contant geld.
De EU wil de positie daarvan uitdrukkelijk versterken. De Raad wil een vergaande acceptatieplicht voor contant geld waarborgen en de lidstaten verplichten om voldoende toegang tot contant geld te garanderen.
De bewering dat de invoering van de digitale euro al de besloten afschaffing van contant geld betekent, is daarom niet verenigbaar met het huidige juridische kader.
Dat betekent echter niet dat zorgen over de infrastructuur voor contant geld op de lange termijn fundamenteel irrationeel zijn.
Want recht en feitelijk betalingsgedrag zijn twee verschillende zaken.
Dat is misschien wel de meest pakkende – en tegelijkertijd meest problematische – analogie.
Er zijn overeenkomsten.
Beide zouden centralebankgeld zijn.
Maar contant geld bezit eigenschappen die digitaal slechts moeilijk volledig na te bootsen zijn.
Een briefje van 50 euro werkt zonder rekening, mobiele telefoon, stroomvoorziening of betalingsdienstaanbieder.
En een contante betaling laat in principe geen centraal elektronisch transactiespoor achter.
De digitale euro heeft daarentegen een technische infrastructuur nodig.
Zelfs een privacyvriendelijke offline oplossing moet kunnen voorkomen dat dezelfde digitale geldeenheid meerdere keren wordt uitgegeven.
Daarom houdt zelfs het Europees Comité voor gegevensbescherming (EDPB) zich intensief bezig met de vraag hoe een daadwerkelijk op contant geld lijkende offline oplossing technisch kan worden vormgegeven.
Digitaal contant geld is daarom een streefbeeld – geen perfecte technische gelijkstelling.
Ja.
Maar overwegend gaat het daarbij om commercieel bankgeld.
De 5.000 euro op een betaalrekening is een vordering op de bank.
De digitale euro zou daarentegen centralebankgeld zijn.
Dat is een fundamenteel verschil.
Precies daarin ligt een van de sterkste argumenten vóór de digitale euro:
Waarom zou de burger in een steeds meer cashloze wereld geen digitale toegang tot publiek centralebankgeld mogen hebben?
Die vraag is legitiem.
Misschien.
Maar dat moet niet als een reeds bewezen feit worden behandeld.
Het huidige parlementsontwerp bevat verreikende beschermingsvoorschriften. De ECB mag met name geen toegang krijgen tot persoonsgegevens van natuurlijke personen.
Offline betalingen moeten bijzonder privacyvriendelijk worden vormgegeven.
Dit zijn aanzienlijke beschermingsmechanismen.
Maar ook de EDPB en EDPS hebben aanvullende privacygaranties geëist.
De serieuze positie luidt daarom:
De digitale euro kan privacyvriendelijker worden geconstrueerd dan veel bestaande commerciële betalingssystemen. Of hij deze belofte volledig waarmaakt, hangt af van de definitieve wet en de technische uitvoering.
Daarvoor is in het huidige wetgevingspakket geen bewijs.
In tegendeel.
De EU werkt parallel aan een verordening die de acceptatie van en toegang tot contant geld moet versterken.
Men moet echter onderscheid maken tussen twee vragen:
Is de afschaffing van contant geld gepland?
Volgens de huidige stand van zaken: nee.
Kan de maatschappelijke betekenis van contant geld op de lange termijn desondanks afnemen?
Natuurlijk.
Dat hangt wezenlijk af van het feitelijke gedrag van consumenten, banken en de handel.
Dat is geen mythe, maar een van de verklaarde politieke doelen.
Europa is in het elektronische betalingsverkeer sterk afhankelijk van internationale private aanbieders.
De Raad noemt strategische autonomie, economische veiligheid en veerkracht uitdrukkelijk als redenen voor de digitale euro.
Of het project deze doelen daadwerkelijk bereikt, is echter een andere vraag.
Een politiek doel is nog geen bewezen succes.
Volgens het momenteel voorziene model: nee.
De ECB verklaart uitdrukkelijk dat de digitale euro geen programmeerbaar geld mag zijn – dus geen geld waarvan het gebruik technisch gezien bijvoorbeeld tot bepaalde goederen, plaatsen of periodes beperkt kan worden.
Dat is belangrijk.
Maar ook hier mag de discussie doorgaan.
Want burgers mogen uiteraard vragen welke bevoegdheden de wetgever en de centrale bank op de lange termijn moeten bezitten.
Het juiste antwoord daarop is een robuuste wettelijke begrenzing.
Niet het verwijt dat de vraag zelf onserieus zou zijn.
De digitale euro mag geen onbeperkt oppotmiddel worden.
Daarvoor zijn maximumbedragen voorzien.
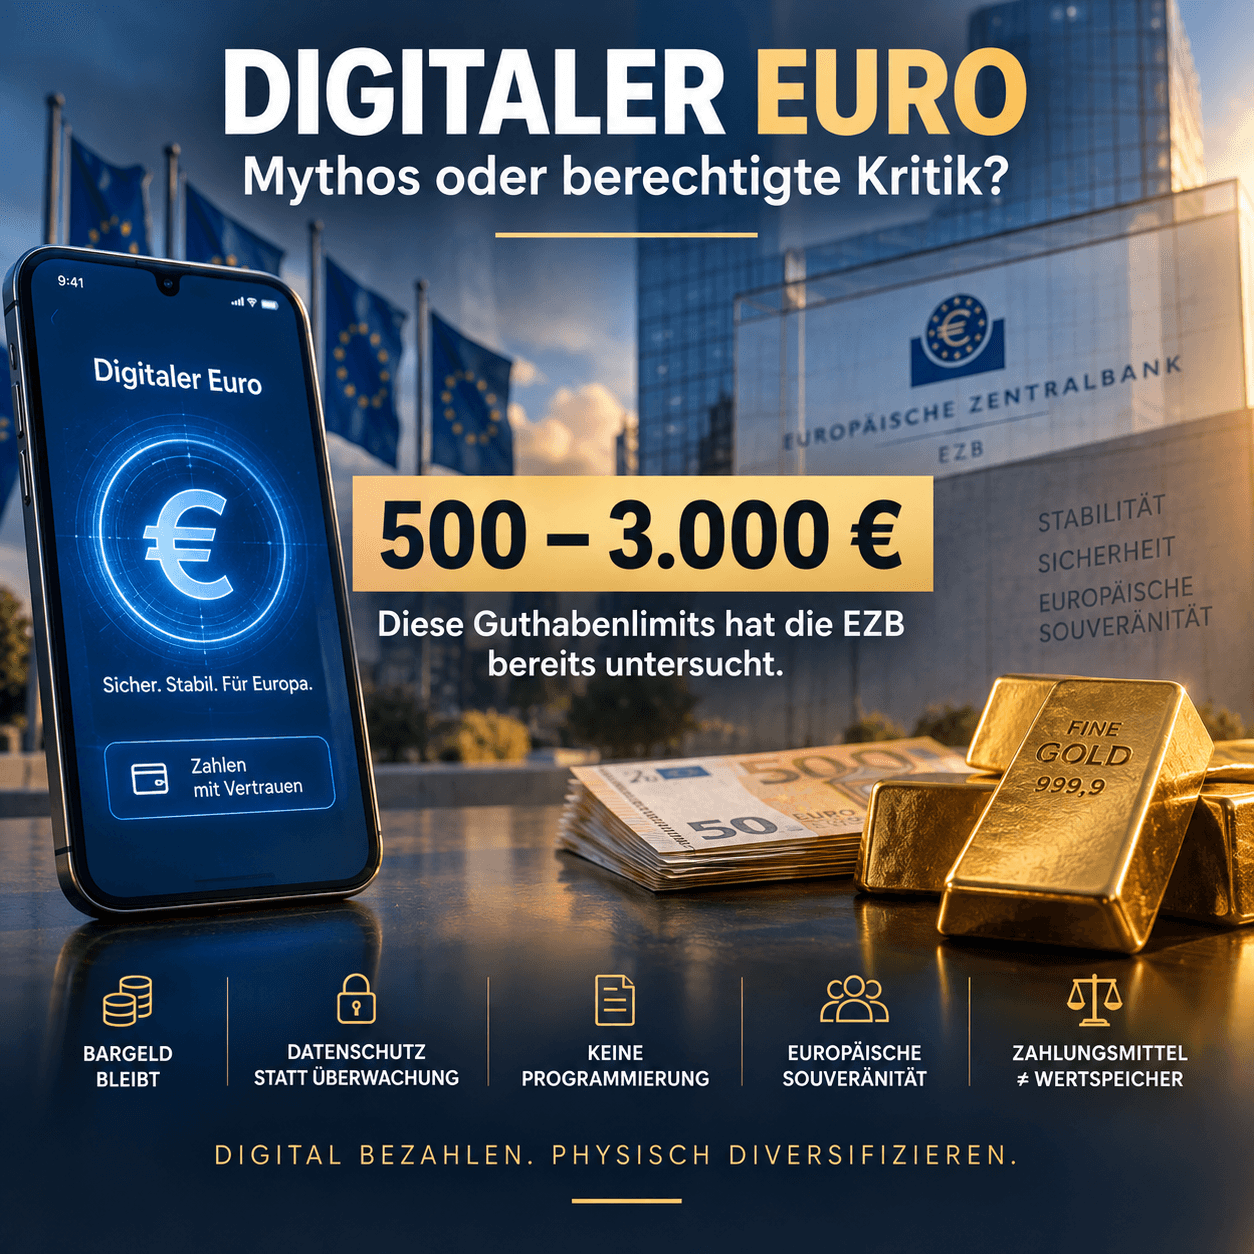
De ECB heeft op verzoek van het Europees Parlement scenario's met bovengrenzen tussen 500 en 3.000 euro onderzocht. Dat is nog geen besluit over de definitieve hoogte.
De achtergrond is begrijpelijk.
Als burgers onbeperkt banktegoeden zouden kunnen omzetten in centralebankgeld, zouden er in een bankencrisis zeer snel enorme bedragen bij commerciële banken kunnen wegvloeien.
Dat zou een bankrun zelfs kunnen versnellen.
Precies daarom moet de hoeveelheid worden beperkt.
En hier wordt het conceptueel interessant:
De digitale euro moet geld zijn – maar bewust geen volwaardig onbeperkt waardeopslagmiddel.
De digitale euro en goud zouden nauwelijks meer van elkaar kunnen verschillen.
De digitale euro zou zijn:
digitaal,
publiek centralebankgeld,
geoptimaliseerd voor betalingen,
waarschijnlijk beperkt qua bedrag
en niet rentedragend.
Fysiek goud is:
analoog,
geen betaalmiddel voor het dagelijks leven,
geen belofte van een centrale bank,
niet vermeerderbaar per besluit van de centrale bank
en als fysiek bezit niet afhankelijk van een door de ECB vastgestelde saldolimiet.
Daaruit volgt geenszins dat goud „beter geld“ is.
Beide vervullen volledig verschillende functies.
Juist daarom is de vergelijking interessant.
Een moderne economie heeft efficiënte digitale betalingssystemen nodig.
Daaraan bestaat weinig twijfel.
De spannendere vraag luidt:
Moet daarom ook elke vorm van vermogen volledig digitaal zijn?
Het een volgt niet uit het ander.
Misschien maken we zelfs twee parallelle ontwikkelingen mee.
Ons betalingsverkeer wordt steeds digitaler.
Tegelijkertijd blijven centrale banken en private beleggers zoeken naar activa die buiten puur digitale vorderingssystemen bestaan.
Goud hoort daarbij.
Je hoeft de digitale euro niet af te wijzen om kritische vragen te stellen.
En je hoeft hem niet te steunen om onjuiste beweringen te weerleggen.
De huidige plannen bevatten enkele opmerkelijk sterke beschermingsmechanismen.
Geen geplande afschaffing van contant geld.
Geen voorziene doelprogrammering.
Privacyvoorschriften.
Offline-mogelijkheid.
Tegelijkertijd blijven er terechte vragen.
Hoe werkt privacy in de praktijk?
Hoe robuust is de offline oplossing?
Wie beslist op de lange termijn over de saldobovengrenzen?
Welke bevoegdheden bezit de ECB?
Hoe verandert de verhouding tussen commerciële banken en de centrale bank?
En bovenal:
Welke regels gelden niet alleen bij de invoering in 2029 – maar tien of twintig jaar later?
Dat zijn geen complottheorieën.
Dat zijn vragen over de institutionele architectuur van ons toekomstige geld.
En misschien moeten we het debat precies daar voeren.
Niet:
Digitale euro – goed of slecht?
Sondern:
Welke eigenschappen moet geld bezitten, zodat we het ook in een volledig digitale wereld vertrouwen?
Blijf vooruitziend
Uw Helge Peter Ippensen