Diesel op 2,45 euro: Wat de recordbrandstofprijzen betekenen voor inflatie en koopkracht

17 september 2026
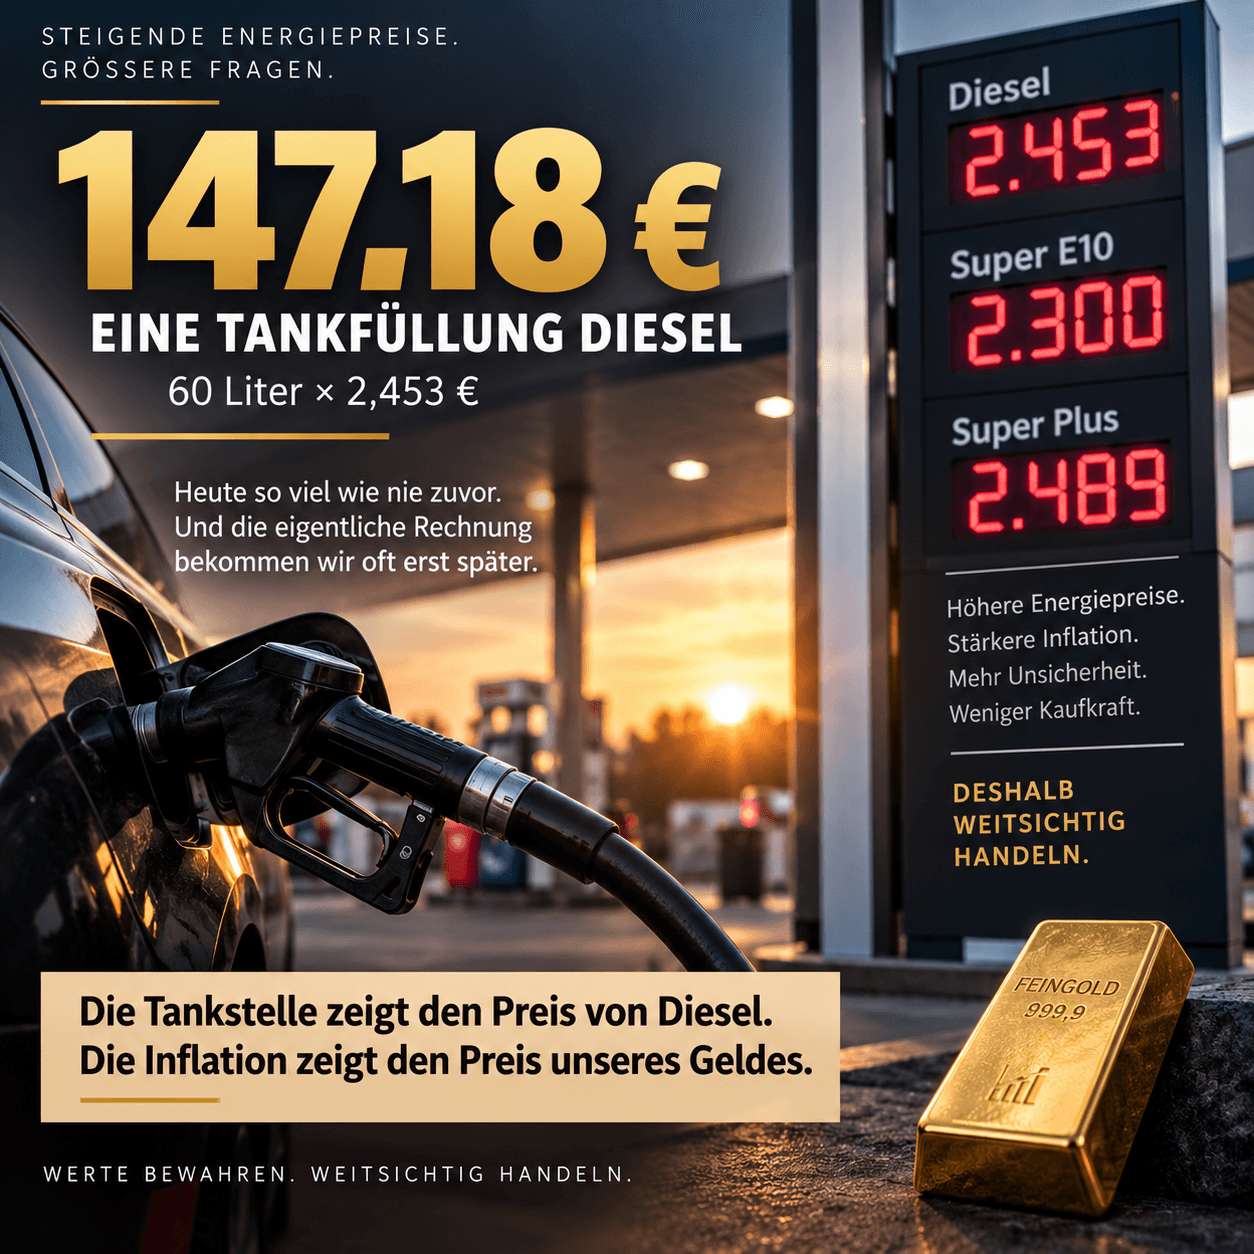

2,453 euro.
Zoveel kostte een liter diesel op 16 september 2026 in het landelijke daggemiddelde.
Nieuw record.
Ook Super E10 had enkele dagen daarvoor met 2,30 euro per liter een historisch hoogtepunt bereikt.
Wie een tank van 60 liter met diesel vult, betaalt daarvoor:
147,18 euro.
Bij 1,60 euro per liter zou dat 96 euro zijn geweest.
Verschil:
51,18 euro – bij één enkele tankbeurt.
Dat is al pijnlijk.
Maar economisch gezien is de rekening aan de pomp pas het begin.
Benzine raakt direct vooral particuliere automobilisten.
Diesel heeft een extra betekenis.
Vrachtwagens.
Bestelwagens.
Bouwmachines.
Landbouw.
Bussen.
Logistiek.
Een aanzienlijk deel van de goederen die we dagelijks kopen, werd ooit met een dieselvoertuig getransporteerd.
Als de dieselprijs blijvend stijgt, stijgen daarom de kosten in de hele toeleveringsketen.
De Bundesverband Güterkraftverkehr, Logistik und Entsorgung waarschuwt inmiddels voor aanzienlijke lasten. Volgens hun berekeningen kan een vloot van 50 vrachtwagens door de gestegen dieselprijzen meer dan een miljoen euro aan extra kosten per jaar hebben.
Dit miljoen verdwijnt niet zomaar.
Bedrijven hebben uiteindelijk maar weinig mogelijkheden:
Kosten zelf dragen.
Productiviteit verhogen.
Investeringen verminderen.
Of prijzen verhogen.
Ruwe olie is uiteraard een essentieel onderdeel van de brandstofprijs.
En Brent was onlangs met meer dan 100 dollar per vat duur.
Maar zelfs de ADAC wijst op een interessante discrepantie.
Eind april kostte Brent eveneens ongeveer 110 dollar.
Destijds kostte E10 rond de 2,10 euro.
Nu lag E10 op 2,30 euro.
20 cent verschil per liter bij een vergelijkbare olieprijs.
Dat toont aan:
De prijs aan de pomp wordt niet alleen door de olieprijs bepaald.
Raffinagemarges, productschaarste, logistiek, wisselkoersen, concurrentie en belastingen en heffingen spelen eveneens een rol.
Ook deze uitspraak is te eenvoudig.
De energiebelasting is een hoeveelheidsbelasting.
Per liter geldt in principe een vast belastingbedrag – ongeacht of de liter 1,60 of 2,50 euro kost.
Anders is het bij de btw.
Deze bedraagt 19 procent van de brutoprijs.
Stijgt de prijs, dan stijgt daarom in principe ook het absolute btw-bedrag.
Het Bundesfinanzministerium heeft precies dit effect al gemodelleerd.
Voor de sterke prijsstijging in maart 2026 berekende het aanvankelijk ongeveer 116 miljoen euro aan extra btw-inkomsten.
Tegelijkertijd daalden echter de verkochte hoeveelheden. Daardoor daalden in de modelberekening de inkomsten uit de energiebelasting met ongeveer 82 miljoen euro.
De fiscus profiteert dus niet één-op-één van stijgende prijzen.
Maar de btw werkt inderdaad als een procentuele opslag op een stijgende basisprijs.
De federale regering reageerde al eerder op de eerste prijsexplosie in 2026.
Van 1 mei tot 30 juni werd de energiebelasting op diesel en benzine met respectievelijk 14,04 cent per liter verlaagd.
Door de daardoor eveneens dalende btw bedroeg de theoretische ontlasting in totaal ongeveer:
17 cent per liter.
De overheid becijferde de ontlasting op ongeveer 1,6 miljard euro.
Daarna liep de maatregel af.
Nu staan de prijzen opnieuw op recordhoogte.
En prompt wordt er over de volgende ingreep gediscussieerd.
Een voorstel luidt om de btw op brandstoffen tijdelijk te verlagen van 19 naar 7 procent.
Wat zou dat theoretisch betekenen?
Bij een brutoprijs van 2,453 euro voor diesel bedraagt de nettoprijs theoretisch ongeveer:
2,061 euro.
Als daarop in plaats van 19 slechts 7 procent btw zou worden geheven en de nettoprijs verder ongewijzigd zou blijven, zou dat resulteren in:
ongeveer 2,21 euro per liter.
Theoretisch verschil:
ongeveer 25 cent per liter.
Bij 60 liter zou dat ongeveer zijn:
15 euro per tankbeurt.
Dat is echter een theoretische berekening.
Of een belastingverlaging volledig bij de pomp aankomt, hangt af van concurrentie, marktprijzen en het gedrag van de aanbieders.
Precies die ervaring heeft Duitsland al opgedaan bij eerdere tankkortingen.
Hier wordt het onderwerp interessant voor het monetaire beleid.
Als benzine duurder wordt, daalt in eerste instantie het besteedbaar inkomen van een automobilist.
Als diesel duurder wordt, kan bovendien de kostenstructuur van de gehele economie worden geraakt.
De vrachtwagen transporteert levensmiddelen.
Bouwmaterialen.
Machines.
Pakketten.
Medicijnen.
Grondstoffen.
Hogere transportkosten kunnen daarom via vele tussenstappen in de consumentenprijzen terechtkomen.
Dat maakt brandstofprijzen tot een mogelijke inflatieversterker.
Precies hier is de cirkel rond naar ons recente Spargold-thema.
De ECB heeft haar depositorente op 10 september verhoogd naar 2,50 procent.
De reden:
opnieuw stijgende inflatiedruk, met name door energie.
Het probleem daarbij:
Hogere rentes produceren geen enkele liter diesel.
Ze repareren geen pijpleiding.
Ze verhogen de raffinagecapaciteit niet.
En ze openen geen geblokkeerde scheepvaartroute.
De ECB kan enkel proberen de vraag af te remmen en te voorkomen dat de energieprijsschok zich blijvend nestelt in prijzen, lonen en inflatieverwachtingen.
Een consument kan daardoor theoretisch meervoudig worden getroffen.
Aan het tankstation door hogere brandstofprijzen.
In de supermarkt door hogere transportkosten.
Bij diensten door hogere bedrijfskosten.
En ten slotte mogelijk bij leningen door hogere rentes.
Dat is de reden waarom een energieprijsschok economisch gezien aanzienlijk relevanter is dan een dure tankbeurt.
Allereerst:
2,45 euro voor diesel is geen koopsignaal voor goud.
Goud voorkomt geen stijgende energieprijzen.
Het betaalt geen tankrekening.
En de prijs ervan kan aanzienlijk schommelen.
Het verband loopt via de koopkracht.
Wanneer energieprijzen overslaan naar vele andere goederen en diensten, verliest geld reëel aan koopkracht.
En wanneer centrale banken daarop moeten reageren met hogere rentes, verandert tegelijkertijd de waardering van vrijwel alle activaklassen.
Aandelen.
Obligaties.
Vastgoed.
Goud.
Goud keert geen rente uit.
Het genereert geen cashflow.
Maar fysiek goud is ook keine Forderung gegenüber einer Bank, einem Unternehmen oder einem Staat.
Daarom kan het binnen een gediversifieerde vermogensstructuur een functie vervullen die noch spaargeld, noch aandelen, noch vastgoed exact kunnen vervangen.
Niet als gok op de volgende dieselprijs.
Maar als langetermijn-vermogensbouwsteen in een wereld waarin energie, inflatie en monetair beleid weer aanzienlijk volatieler zijn geworden.
Vandaag zien we:
2,453 €/liter diesel.
Dat is spectaculair.
Maar de op de lange termijn belangrijkere vraag luidt:
Wat blijft er over van 100 euro koopkracht als energie blijvend een groter deel van ons inkomen opeist en tegelijkertijd andere prijzen omhoog stuwt?
Want uiteindelijk telt niet hoeveel euro er op een rekening staat.
Doorslaggevend is wat je ermee kunt kopen.
Het tankstation laat ons de prijs van diesel zien.
De inflatie laat ons de prijs van ons geld zien.
Blijf vooruitkijken
Uw Helge Peter Ippensen