Zelta cena zemākajā punktā? Kāpēc laika horizonts maina visu stāstu

2026. gada 26. oktobris
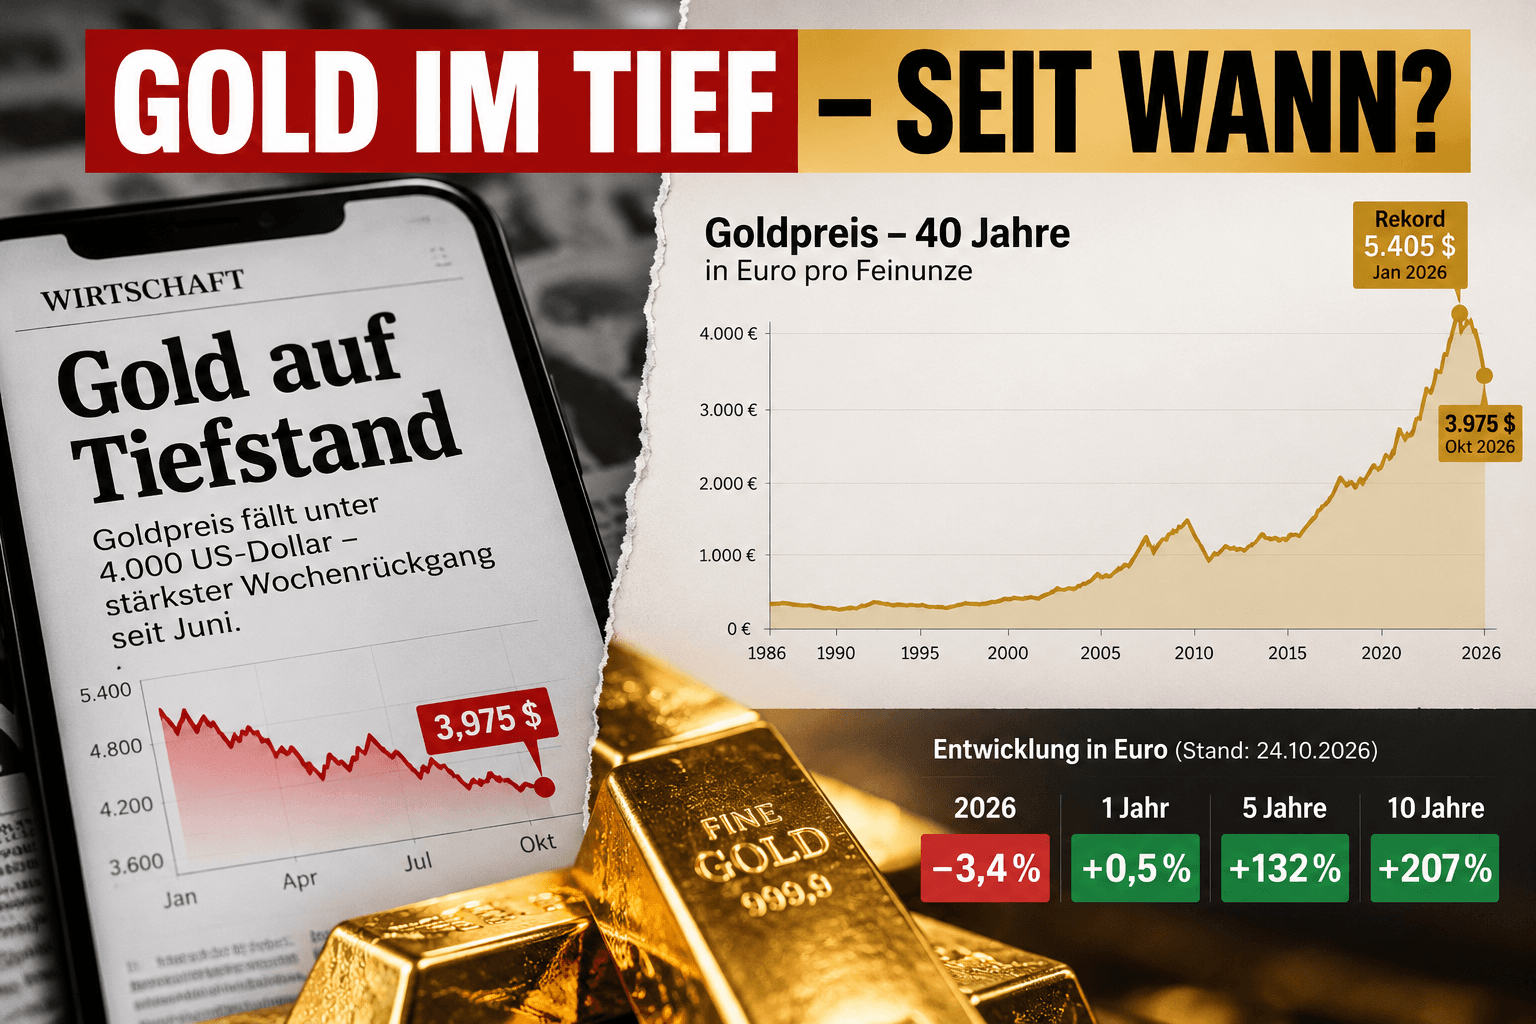
„Zelts zemākajā punktā.“
Virsraksts ir patiess.
Un tajā pašā laikā tas var radīt pilnīgi nepareizu priekšstatu.
23. oktobrī zelta cena uz brīdi nokritās līdz aptuveni 3975 dolāriem par Trojas unci.
Trīs mēnešu zemākais līmenis.
Zem 4000 dolāriem.
Aptuveni četru procentu mīnuss vienas nedēļas laikā.
Tie, kuri skatās tikai uz šiem skaitļiem, redz:
Tad atvērsim to pašu grafiku desmit gadu griezumā.
Un pēkšņi mēs redzam kaut ko pilnīgi citu.
Eiro izteiksmē zelts šobrīd ir par aptuveni:
Pieci gadi:
+132 procenti.
Divpadsmit mēneši:
praktiski nemainīgs.
Kurš no šiem stāstiem ir patiess?
Un tieši tajā slēpjas problēma.
„Zelts zemākajā līmenī“ izklausās absolūti.
Bet tas tāds nekad nav.
Kurss vienlaikus var būt:
dienas augstākais punkts.
trīs mēnešu zemākais punkts.
gada vidējais rādītājs.
desmit gadu augstākais punkts.
Un 40 gadu grafikā joprojām atrasties ļoti augstu.
Tāpēc katram paziņojumam par augstāko vai zemāko līmeni faktiski automātiski būtu jāpievieno otra informācija:
Bez šīs informācijas kursa dati ātri vien pārvēršas par stāstījumu.
To nevajadzētu noklusēt, neskatoties uz visu kritiku pret virsrakstiem.
29. janvārī zelts saskaņā ar World Gold Council datiem sasniedza rekordlīmeni:
Septembra beigās tie bija:
4176 dolāri.
23. oktobrī zelts uz brīdi nokritās zem:
4000 dolāriem.
Rēķinot no rekordaugstā līmeņa, trūkst aptuveni:
Tā ir ievērojama korekcija.
Tie, kuri nopirka zeltu janvāra beigās, maz var mierināt sevi ar to, ka pirms 40 gadiem zelta cena bija ievērojami zemāka.
Viņu personīgais investīciju horizonts, iespējams, sākās:
Un tieši tāpēc laika horizonts nav akadēmisks jautājums.
Tas nosaka to, kā investori faktiski uztver kursa kustību.
Paskatīsimies uz to pašu ieguldījumu eiro izteiksmē.
GOLD.DE šobrīd uzrāda aptuveni šādu attīstību:
10 gadi:
+206,8 procenti
5 gadi:
+131,7 procenti
1 gads:
+0,5 procenti
2026:
−3,4 procenti.
Četri laika posmi.
Četri pilnīgi atšķirīgi stāsti.
Tas pats metāls.
Tā pati šodienas cena.
Tas uzskatāmi parāda, cik spēcīgi virsrakstus ietekmē sākuma punkta izvēle.
Tie, kuri sāk stāstu 2026. gada janvārī, redz krahu.
Tie, kuri sāk 2021. gadā, redz masīvu pieaugumu.
Tie, kuri sāk 2016. gadā, redz vairāk nekā trīskāršošanos.
Tie, kuri skatās tikai uz pēdējiem trim mēnešiem, redz zemāko punktu.
Un tie, kuri sāk vakar, gandrīz jebkuru kustību var pārvērst par virsrakstu.
Tas tā nav tikai ar zeltu.
To pašu principu var lieliski parādīt ar Bitcoin.
60 000 dolāri investoram var būt:
katastrofa,
fantastiska peļņa
vai:
pilnīgi neinteresants starprezultāts.
Izšķirošais ir tas, vai salīdzinājumu sāk pie:
20 000,
40 000,
100 000
vai jebkura cita kursa.
Skaitlim bez atskaites punkta ir pārsteidzoši maza nozīme.
Arī 40 gadu grafiks var šķist manipulatīvs.
Ne obligāti tīši.
Bet vizuāli.
Ja aktīva vērtība pieaug no dažiem simtiem eiro līdz vairākiem tūkstošiem eiro, pēdējās svārstības labajā malā šķiet gandrīz nenozīmīgas.
20 vai 25 procentu samazinājums pēkšņi izskatās pēc maza robiņa.
Taču investoram, kurš ienāca tirgū neilgi pirms tam, tas nav mazs robiņš.
Tas ir otrs izšķirošais punkts.
400 eiro 1986. gadā ekonomiski bija kaut kas pilnīgi cits nekā 400 eiro šodien.
Gadu desmitu laikā nauda inflācijas dēļ zaudē pirktspēju.
Vācijas Federālais statistikas birojs šo attīstību mēra ar patēriņa cenu indeksu.
Tāpēc tiem, kuri salīdzina aktīvus 40 gadu griezumā, faktiski vajadzētu jautāt ne tikai:
Bet gan:
Nominālā atdeve un reālā atdeve nav viens un tas pats.
Zelts bieži tiek dēvēts par:
vērtības uzkrāšanas līdzekli
bezeichnet.
Tas nenozīmē:
ka zelta cenai ir jāpieaug katru gadu.
Vai:
ka zeltam katru gadu ir jāpārspēj inflācija.
Zelts savā vēsturē ir piedzīvojis ilgus posmus, kuros investoriem nācās samierināties ar reāliem zaudējumiem.
To nevajadzētu noliegt.
Ilgtermiņa jautājums drīzāk ir:
Tas ir cits jautājums nekā:
„Ko zelts darīs nākamnedēļ?“
Zelts gadu uzsāka iespaidīgi.
Janvārī cena pieauga līdz rekordlīmenim.
Vasarā tā uz brīdi atkal nokritās zem 4000 dolāriem.
Augustā sekoja straujš pieaugums.
Septembris:
−8,5 procenti.
Oktobris:
atkārtots spiediens.
Zelta cena 2026. gadā bija viss kas, tikai ne stabila.
Tie, kuri zeltu pielīdzina:
tāpēc nepareizi saprot zeltu.
Septembrī ievērojami pieauga ASV desmit gadu valsts obligāciju ienesīgums.
Vienlaikus dolārs kļuva spēcīgāks.
Abi šie faktori negatīvi ietekmē zeltu.
Jo zelts nemaksā:
Jo pievilcīgāki šķiet procentus nesoši ieguldījumi, jo lielākas kļūst zelta pozīcijas alternatīvās izmaksas.
Tam pievienojās spekulatīvo nākotnes līgumu (futures) pozīciju samazināšana.
23. oktobrī pieaugošās naftas cenas vēl vairāk saasināja situāciju.
Dārgāka nafta var palielināt inflāciju.
Augstāka inflācija var kavēt procentu likmju samazināšanu vai padarīt ticamāku jaunu likmju paaugstināšanu.
Augstākas procentu likmes īstermiņā bieži vien ir pretvējš zeltam.
Tātad korekcijai ir pilnīgi saprotami cēloņi.
Tas, iespējams, ir interesantākais stāsts.
Septembrī:
zelta cena:
−8,5 procenti.
Vienlaikus globālajos ar fizisko zeltu nodrošinātajos ETF ieplūda:
jeb aptuveni:
Tas parāda:
cenu kustībai un ilgtermiņa jeb stratēģiskajam pieprasījumam ne vienmēr ir jābūt vienā virzienā.
Dažādiem tirgus dalībniekiem ir atšķirīgi laika horizonti.
Īstermiņa tirgotājs var pārdot.
Ilgtermiņa investors tajā pašā laikā var pirkt.
Savukārt centrālā banka var tiekties pēc pilnīgi citiem mērķiem.
Dažreiz mēs par to runājam tā, it kā tirgum būtu viedoklis.
„Tirgus zaudē uzticību.“
„Tirgus bēg no zelta.“
„Tirgus pērk zeltu.“
Patiesībā tirgus sastāv no miljoniem lēmumu.
Ar dažādiem:
laika horizontiem,
mērķiem,
ierobežojumiem,
riskiem
un cerībām.
Tas arī paskaidro, kāpēc krītoša cena automātiski nenozīmē:
Un pieaugoša cena automātiski nenozīmē:
Tas skan banāli.
Bet zelta uzkrājumu perspektīvai tas ir svarīgi.
Fizisks zelta stienis nezina:
vai šodien ir piektdiena,
vai Fed sanāksme notiks nākamnedēļ,
vai analītiķis pazemina mērķa cenu,
vai arī virsraksts šobrīd vēsta par „krahu“.
Tas ir:
noteikts daudzums fiziska zelta.
Tā tirgus vērtība svārstās.
Dažkārt ievērojami.
Tā fiziskais daudzums – nē.
Tie, kuri skatās tikai uz cenu, redz:
4000 dolārus.
5400 dolārus.
3975 dolārus.
Tie, kuri skatās uz aktīvu, redz:
Abi ir saistīti.
Kļūda sākas tikai tad, ja skatās tikai uz vienu pusi.
Zeltam nav „patiesās“ cenas 5400 dolāru apmērā.
Bet 4000 dolāri arī nav pierādījums tam, ka tā ilgtermiņa vērtība būtu zudusi.
No vienas puses:
„Zelts piedzīvo krahu – prom no tā.“
No otras puses:
„Zelts ilgtermiņā vienmēr pieaug – vienkārši pērciet.“
Abi ir pārāk vienkāršoti.
Zelts var piedzīvot masīvu korekciju.
Zelts var gadiem ilgi sagādāt vilšanos.
Zelts nemaksā procentus.
Uzglabāšana maksā naudu.
Un tomēr zeltam diversificētā portfelī var būt īpaša funkcija.
Tāpēc, ka fizisks zelts:
Nevis:
Sondern:
Trīs dienas?
Trīs mēnešus?
Trīs gadus?
30 gadus?
Skatoties uz vienu un to pašu ieguldījumu ar dažādiem horizontiem, tiek saņemtas dažādas atbildes.
Un tieši tāpēc nopietnai finanšu komunikācijai vienmēr ir nepieciešams:
cena + laika posms + valūta + pirktspēja.
Ja trūkst kāda no šiem punktiem, trūkst daļas stāsta.
Ja tur rakstīts:
pirmajam jautājumam vajadzētu būt:
Kurš zemākais punkts?
Trīs mēnešu zemākais līmenis?
Gada zemākais līmenis?
Desmit gadu zemākais līmenis?
Reālais?
Nominālais?
Dolāros?
Eiro?
Un ja kāds tā vietā rāda 40 gadu grafiku:
tāpat jautājiet:
Jo arī ilgtermiņa skatījums var būt ietvarošana (framing).
Jā:
zelts ir par aptuveni 26 procentiem zemāks par tā janvāra rekordu.
Un jā:
zelts eiro izteiksmē ir par aptuveni 207 procentiem virs līmeņa, kāds tas bija pirms desmit gadiem.
Abi apgalvojumi ir patiesi vienlaikus.
Varbūt tieši tajā slēpjas svarīgākā atziņa.
Nevis:
viens grafiks ir pareizs, bet otrs nepareizs.
Bet gan:
Un lēmumus par aktīviem nevajadzētu pieņemt, balstoties tikai uz vienu daļu.
Jo virsraksts mums stāsta, kas notika vakar.
Garais grafiks mums stāsta, kas noticis gadu desmitu laikā.
Patiešām svarīgais jautājums paliek:
Saglabājiet tālredzību.
Jūsu
Helge Pēters Ipensen (Helge Peter Ippensen)
Piezīme: Šī publikācija ir paredzēta tikai informatīviem nolūkiem un nav uzskatāma par investīciju, nodokļu vai juridisku konsultāciju, kā arī par aicinājumu pirkt vai pārdot dārgmetālus vai finanšu instrumentus.
