
Pasiruošę išbandyti „Spargold“?
Investuokite į fizinius tauriuosius metalus paprastai.

Investuokite į fizinius tauriuosius metalus paprastai.
Debatai dėl skaitmeninio euro vis dažniau vyksta pagal keistą modelį.
Viena pusė įspėja apie sekimą, programuojamus pinigus ir grynųjų pinigų pabaigą.
Kita pusė daugelį šių baimių tiesiog paskelbia „mitais“.
Abi pusės viską pernelyg supaprastina.
Nes skaitmeninis euras nėra nei jau nuspręstas „sekimo euras“, nei tiesiog elektroninė 20 eurų banknoto versija.
Ir būtent todėl verta pažvelgti į tai, kas iš tikrųjų ketinama nuspręsti.
Debatuose tai kartais pamirštama.
Teisėkūros procesas vyksta.
2026 m. liepos 9 d. Europos Parlamentas 416 balsais prieš 169 pritarė derybų su Taryba pradžiai.
Tik tada, kai bus nustatyta teisinė bazė, ECB nuspręs dėl faktinio išleidimo. Centrinis bankas šiuo metu siekia galimo įvedimo 2029 m.
Todėl daugelis svarbių detalių vis dar yra politinių derybų objektas.
Būtent todėl šiandien nereikėtų nei skelbti visiško pavojaus pabaigos ateičiai, nei teigti savybių, dėl kurių dar net nenuspręsta.
Pagal dabartinį projektą jis iš tikrųjų turėtų būti papildoma mokėjimo galimybė.
ECB aiškiai nurodo, kad niekas nebus verčiamas naudoti skaitmeninio euro.
Dar įdomesnis yra lygiagretus grynųjų pinigų teisėkūros procesas.
ES nori aiškiai sustiprinti jų padėtį. Taryba nori užtikrinti plačią pareigą priimti grynuosius pinigus ir įpareigoti valstybes nares užtikrinti pakankamą prieigą prie grynųjų pinigų.
Todėl teiginys, kad skaitmeninio euro įvedimas jau reiškia nuspręstą grynųjų pinigų panaikinimą, nesuderinamas su dabartine teisine baze.
Tačiau tai nereiškia, kad susirūpinimas dėl ilgalaikės grynųjų pinigų infrastruktūros yra iš esmės neracionalus.
Nes teisė ir faktinis mokėjimo elgesys yra du skirtingi dalykai.
Tai turbūt pati suprantamiausia – ir kartu problemiškiausia – analogija.
Yra panašumų.
Abu būtų centrinio banko pinigai.
Tačiau grynieji pinigai turi savybių, kurias skaitmeniniu būdu visiškai atkartoti yra sunku.
50 eurų banknotas veikia be sąskaitos, mobiliojo telefono, elektros tiekimo ar mokėjimo paslaugų teikėjo.
O mokėjimas grynaisiais iš esmės nepalieka centrinio elektroninio transakcijų pėdsako.
Tuo tarpu skaitmeniniam eurui reikalinga techninė infrastruktūra.
Net ir privatumą saugantis neprisijungties (offline) sprendimas turi gebėti užkirsti kelią tam pačiam skaitmeniniam piniginiam vienetui būti išleistam kelis kartus.
Todėl net Europos duomenų apsaugos valdyba (EDPB) intensyviai nagrinėja klausimą, kaip techniškai sukurti tikrai į grynuosius pinigus panašų neprisijungties sprendimą.
Todėl skaitmeniniai grynieji pinigai yra siekiamybė – o ne tobula techninė atitiktis.
Taip.
Tačiau tai dažniausiai yra komercinių bankų pinigai.
5 000 eurų einamojoje sąskaitoje yra reikalavimas bankui.
Tuo tarpu skaitmeninis euras būtų centrinio banko pinigai.
Tai esminis skirtumas.
Būtent čia slypi vienas stipriausių argumentų už skaitmeninį eurą:
Kodėl vis labiau be grynųjų pinigų apsieinančiame pasaulyje pilietis neturėtų turėti skaitmeninės prieigos prie viešųjų centrinio banko pinigų?
Klausimas yra teisėtas.
Galbūt.
Tačiau tai neturėtų būti traktuojama kaip jau įrodytas faktas.
Dabartiniame Parlamento projekte numatyti platūs apsaugos reikalavimai. ECB visų pirma neturėtų gauti prieigos prie fizinių asmenų asmens identifikavimo duomenų.
Mokėjimai neprisijungus turėtų būti sukurti ypač saugant privatumą.
Tai svarbūs apsaugos mechanizmai.
Tačiau EDPB ir EDPS taip pat pareikalavo papildomų duomenų apsaugos garantijų.
Todėl rimta pozicija yra tokia:
Skaitmeninis euras gali būti sukonstruotas taip, kad labiau saugotų duomenis nei daugelis esamų komercinių mokėjimo sistemų. Ar jis visiškai išpildys šį pažadą, priklauso nuo galutinio įstatymo ir techninio įgyvendinimo.
Dabartiniame teisėkūros pakete tam nėra jokių įrodymų.
Priešingai.
ES lygiagrečiai dirba prie reglamento, kuris turėtų sustiprinti grynųjų pinigų priėmimą ir prieigą prie jų.
Tačiau reikėtų skirti du klausimus:
Ar planuojamas grynųjų pinigų panaikinimas?
Pagal dabartinę situaciją: ne.
Ar grynųjų pinigų visuomeninė reikšmė ilgainiui vis tiek gali sumažėti?
Žinoma.
Tai iš esmės priklauso nuo faktinio vartotojų, bankų ir prekybos elgesio.
Tai ne mitas, o vienas iš deklaruojamų politinių tikslų.
Europa elektroninių mokėjimų srityje yra stipriai priklausoma nuo tarptautinių privačių teikėjų.
Taryba kaip skaitmeninio euro pagrindimą aiškiai nurodo strateginę autonomiją, ekonominį saugumą ir atsparumą.
Ar projektas iš tikrųjų pasieks šiuos tikslus, yra kitas klausimas.
Politinis tikslas dar nėra įrodyta sėkmė.
Pagal dabartinį numatytą modelį: ne.
ECB aiškiai pareiškia, kad skaitmeninis euras neturi būti programuojami pinigai – t. y. pinigai, kurių naudojimas techniškai galėtų būti apribotas, pavyzdžiui, tam tikromis prekėmis, vietomis ar laikotarpiais.
Tai svarbu.
Tačiau ir čia diskusija gali tęstis.
Nes piliečiai, žinoma, gali klausti, kokias kompetencijas įstatymų leidėjas ir centrinis bankas turėtų turėti ilgalaikėje perspektyvoje.
Teisingas atsakymas į tai yra tvirtas teisinis apribojimas.
O ne priekaištas, kad pats klausimas yra nerimtas.
Skaitmeninis euras neturi tapti neribota vertės kaupimo priemone.
Tam numatytos didžiausios sumos.
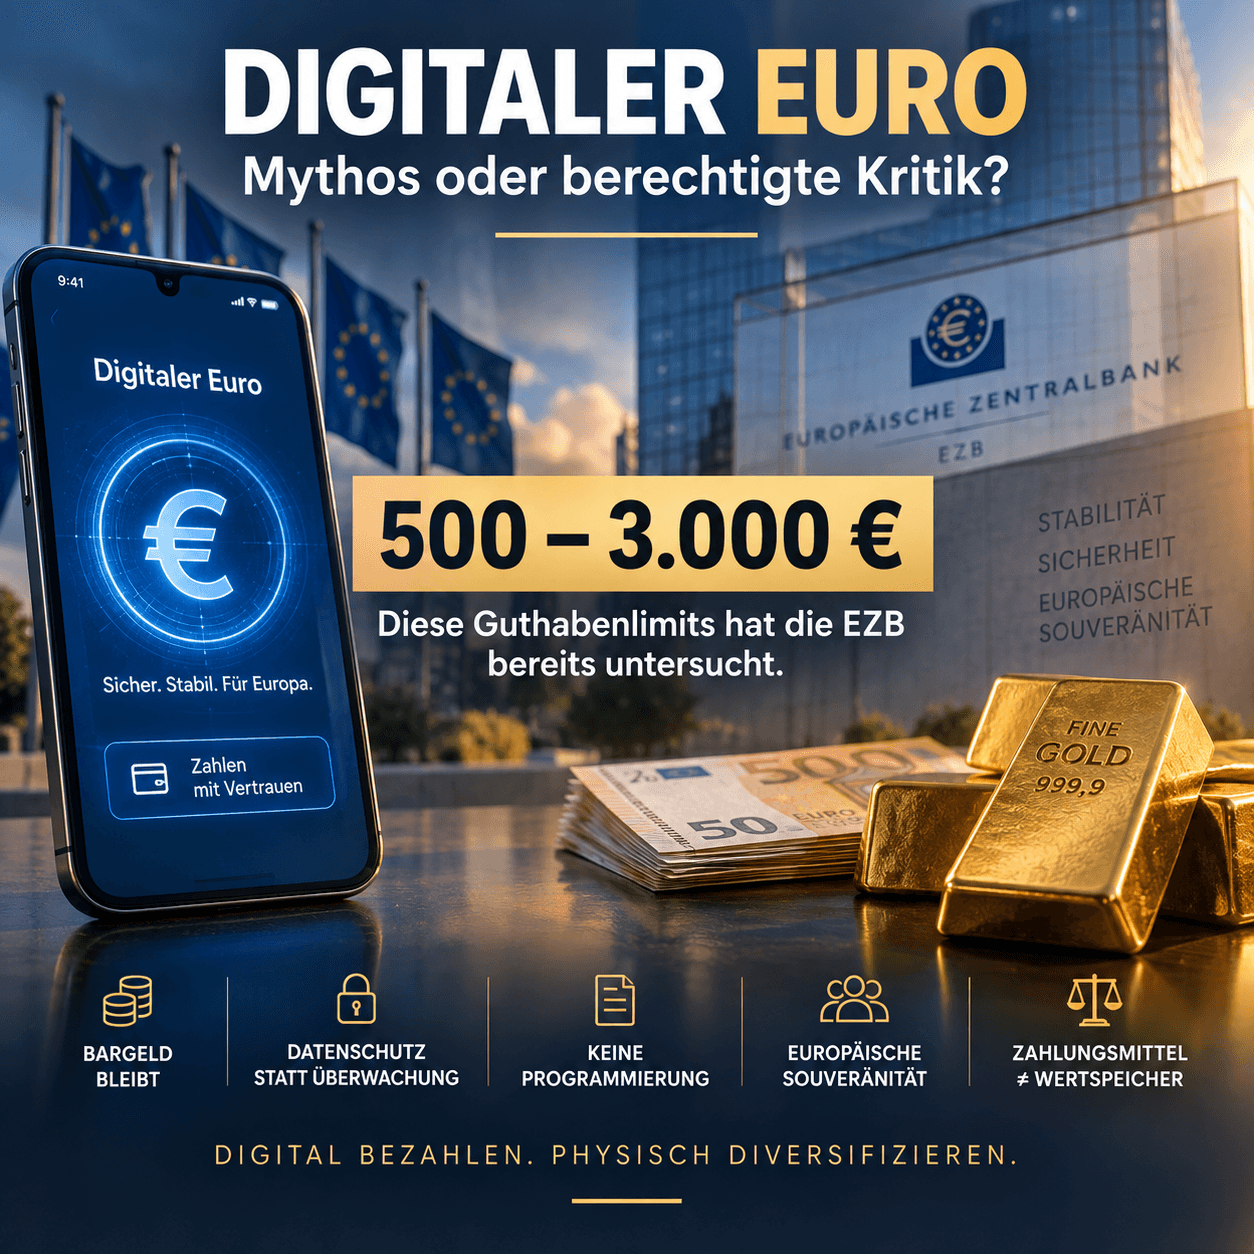
ECB, Europos Parlamento prašymu, išnagrinėjo scenarijus su viršutinėmis ribomis nuo 500 iki 3 000 eurų. Tai dar nėra sprendimas dėl galutinio dydžio.
Pagrindas yra suprantamas.
Jei piliečiai galėtų neribotai keisti bankų indėlius į centrinio banko pinigus, bankų krizės atveju milžiniškos sumos galėtų labai greitai nutekėti iš komercinių bankų.
Tai galėtų netgi paspartinti bankų apgultį (bank run).
Būtent todėl kiekis turi būti ribojamas.
Ir čia tampa įdomu koncepciniu požiūriu:
Skaitmeninis euras turi būti pinigai – tačiau sąmoningai ne visavertė neribota vertės saugykla.
Skaitmeninis euras ir auksas vargu ar galėtų būti labiau skirtingi.
Skaitmeninis euras būtų:
skaitmeninis,
valstybiniai centrinio banko pinigai,
optimizuotas mokėjimams,
tikėtina, ribotas sumos atžvilgiu
ir be palūkanų.
Fizinis auksas yra:
analoginis,
ne kasdienio gyvenimo mokėjimo priemonė,
ne centrinio banko pažadas,
nepagausinamas centrinio banko sprendimu
ir kaip fizinė nuosavybė nepriklausomas nuo ECB nustatyto likučio limito.
Iš to jokiu būdu neišplaukia, kad auksas yra „geresni pinigai“.
Abu atlieka visiškai skirtingas funkcijas.
Būtent todėl palyginimas yra įdomus.
Moderniai ekonomikai reikia efektyvių skaitmeninių mokėjimo sistemų.
Dėl to beveik nekyla abejonių.
Įdomesnis klausimas yra:
Ar todėl ir kiekviena turto forma turi būti visiškai skaitmeninė?
Viena iš kito neišplaukia.
Galbūt netgi pamatysime dvi lygiagrečias tendencijas.
Mūsų mokėjimai tampa vis labiau skaitmeniniai.
Gleichzeitig suchen Zentralbanken und private Anleger weiterhin nach Vermögenswerten, die außerhalb rein digitaler Forderungssysteme existieren.
Auksas yra vienas iš jų.
Nebūtina atmesti skaitmeninio euro, kad galėtum užduoti kritinius klausimus.
Ir nebūtina jam pritarti, kad atmestum klaidingus teiginius.
Dabartiniuose planuose yra keletas pastebimai stiprių apsaugos mechanizmų.
Jokio planuojamo grynųjų pinigų panaikinimo.
Jokio numatyto tikslinio programavimo.
Duomenų apsaugos reikalavimai.
Galimybė veikti neprisijungus.
Gleichzeitig bleiben berechtigte Fragen.
Kaip duomenų apsauga veikia praktiškai?
Kaip patikimas yra neprisijungties sprendimas?
Kas ilgalaikėje perspektyvoje spręs dėl viršutinių likučio ribų?
Kokius įgaliojimus turi ECB?
Kaip keičiasi santykis tarp komercinių bankų ir centrinio banko?
Ir svarbiausia:
Kokios taisyklės galios ne tik įvedimo metu 2029 m., bet ir po dešimties ar dvidešimties metų?
Tai nėra sąmokslo teorijos.
Tai klausimai apie mūsų būsimų pinigų institucinę architektūrą.
Ir galbūt būtent ten turėtume vesti debatus.
Ne:
Skaitmeninis euras – gerai ar blogai?
Sondern:
Kokias savybes turi turėti pinigai, kad jais pasitikėtume net ir visiškai skaitmeniniame pasaulyje?
Išlikite įžvalgūs
Jūsų Helge Peter Ippensen