Il dibattito sull'euro digitale sta seguendo uno schema singolare.
Da un lato si mette in guardia contro la sorveglianza, il denaro programmabile e la fine del contante.
Dall'altro, molte di queste preoccupazioni vengono sbrigativamente liquidate come "miti".
Entrambe le posizioni sono troppo semplicistiche.
Perché l'euro digitale non è né l'euro della sorveglianza già deciso, né semplicemente una versione elettronica della banconota da 20 euro.
Ed è proprio per questo che vale la pena guardare a ciò che effettivamente si intende approvare.
Questo viene talvolta dimenticato nel dibattito.
Il processo legislativo è in corso.
Il 9 luglio 2026, il Parlamento europeo ha votato con 416 voti favorevoli e 169 contrari l'avvio dei negoziati con il Consiglio.
Solo quando il quadro normativo sarà definito, la BCE deciderà sull'effettiva emissione. La banca centrale sta attualmente lavorando a una possibile introduzione nel 2029.
Molti dettagli decisivi sono quindi ancora oggetto di negoziati politici.
Proprio per questo, oggi non si dovrebbe né dare il via libera definitivo per il futuro, né attribuire caratteristiche che non sono affatto state decise.
Secondo l'attuale bozza, dovrebbe essere effettivamente un'opzione di pagamento aggiuntiva.
La BCE afferma esplicitamente che nessuno sarà obbligato a usare l'euro digitale.
Ancora più interessante è il processo legislativo parallelo sul contante.
L'UE vuole rafforzare esplicitamente la sua posizione. Il Consiglio intende garantire un ampio obbligo di accettazione del contante e obbligare gli Stati membri a garantire un accesso sufficiente al contante.
L'affermazione secondo cui l'introduzione dell'euro digitale significhi l'abolizione già decisa del contante non è quindi compatibile con l'attuale quadro giuridico.
Ciò non significa, tuttavia, che le preoccupazioni per l'infrastruttura del contante a lungo termine siano fondamentalmente irrazionali.
Perché il diritto e l'effettivo comportamento di pagamento sono due cose diverse.
Questa è forse l'analogia più accattivante – e allo stesso tempo più problematica.
Ci sono delle somiglianze.
Entrambi sarebbero moneta della banca centrale.
Ma il contante possiede proprietà che sono difficili da replicare completamente in digitale.
Una banconota da 50 euro funziona senza conto, telefono cellulare, alimentazione elettrica o fornitore di servizi di pagamento.
E un pagamento in contanti non lascia fondamentalmente alcuna traccia elettronica centrale della transazione.
L'euro digitale, invece, necessita di un'infrastruttura tecnica.
Anche una soluzione offline rispettosa della privacy deve poter impedire che la stessa unità monetaria digitale venga spesa più volte.
Per questo motivo, anche il Comitato europeo per la protezione dei dati (EDPB) si sta occupando intensamente di come una soluzione offline effettivamente simile al contante possa essere progettata tecnicamente.
Il contante digitale è quindi un obiettivo ideale – non una perfetta equivalenza tecnica.
Sì.
Ma si tratta prevalentemente di moneta bancaria commerciale.
I 5.000 euro su un conto corrente sono un credito nei confronti della banca.
L'euro digitale sarebbe invece moneta della banca centrale.
Questa è una differenza fondamentale.
Proprio qui risiede uno degli argomenti più forti a favore dell'euro digitale:
Perché il cittadino, in un mondo sempre più senza contanti, non dovrebbe avere un accesso digitale alla moneta pubblica della banca centrale?
La domanda è legittima.
Forse.
Ma questo non dovrebbe essere trattato come un fatto già provato.
L'attuale bozza del Parlamento contiene ampie disposizioni di protezione. La BCE, in particolare, non deve avere accesso ai dati di identificazione personale delle persone fisiche.
I pagamenti offline devono essere progettati per essere particolarmente rispettosi della privacy.
Si tratta di meccanismi di protezione significativi.
Ma anche l'EDPB e l'EDPS hanno richiesto ulteriori garanzie sulla protezione dei dati.
La posizione seria è quindi:
L'euro digitale può essere costruito in modo più rispettoso della privacy rispetto a molti sistemi di pagamento commerciali esistenti. Se manterrà pienamente questa promessa dipenderà dalla legge finale e dall'attuazione tecnica.
Non ci sono prove di ciò nell'attuale pacchetto legislativo.
Al contrario.
L'UE sta lavorando parallelamente a un regolamento volto a rafforzare l'accettazione e l'accesso al contante.
Bisognerebbe tuttavia distinguere tra due domande:
È prevista l'abolizione del contante?
Allo stato attuale: no.
L'importanza sociale del contante può comunque diminuire a lungo termine?
Certamente.
Ciò dipende essenzialmente dal comportamento effettivo di consumatori, banche e commercio.
Questo non è un mito, ma uno degli obiettivi politici dichiarati.
L'Europa dipende fortemente dai fornitori privati internazionali nei pagamenti elettronici.
Il Consiglio cita esplicitamente l'autonomia strategica, la sicurezza economica e la resilienza come giustificazioni per l'euro digitale.
Se il progetto raggiungerà effettivamente questi obiettivi è, tuttavia, un'altra questione.
Un obiettivo politico non è ancora un successo dimostrato.
Secondo il modello attualmente previsto: no.
La BCE dichiara esplicitamente che l'euro digitale non deve essere denaro programmabile – ovvero denaro il cui utilizzo può essere tecnicamente limitato, ad esempio, a determinati beni, luoghi o periodi di tempo.
Questo è importante.
Ma anche qui la discussione può continuare.
Perché i cittadini hanno naturalmente il diritto di chiedersi quali competenze debbano avere il legislatore e la banca centrale a lungo termine.
La risposta corretta è una robusta limitazione legale.
Non l'accusa che la domanda stessa sia poco seria.
L'euro digitale non deve essere un mezzo di conservazione del valore illimitato.
Per questo sono previsti degli importi massimi.
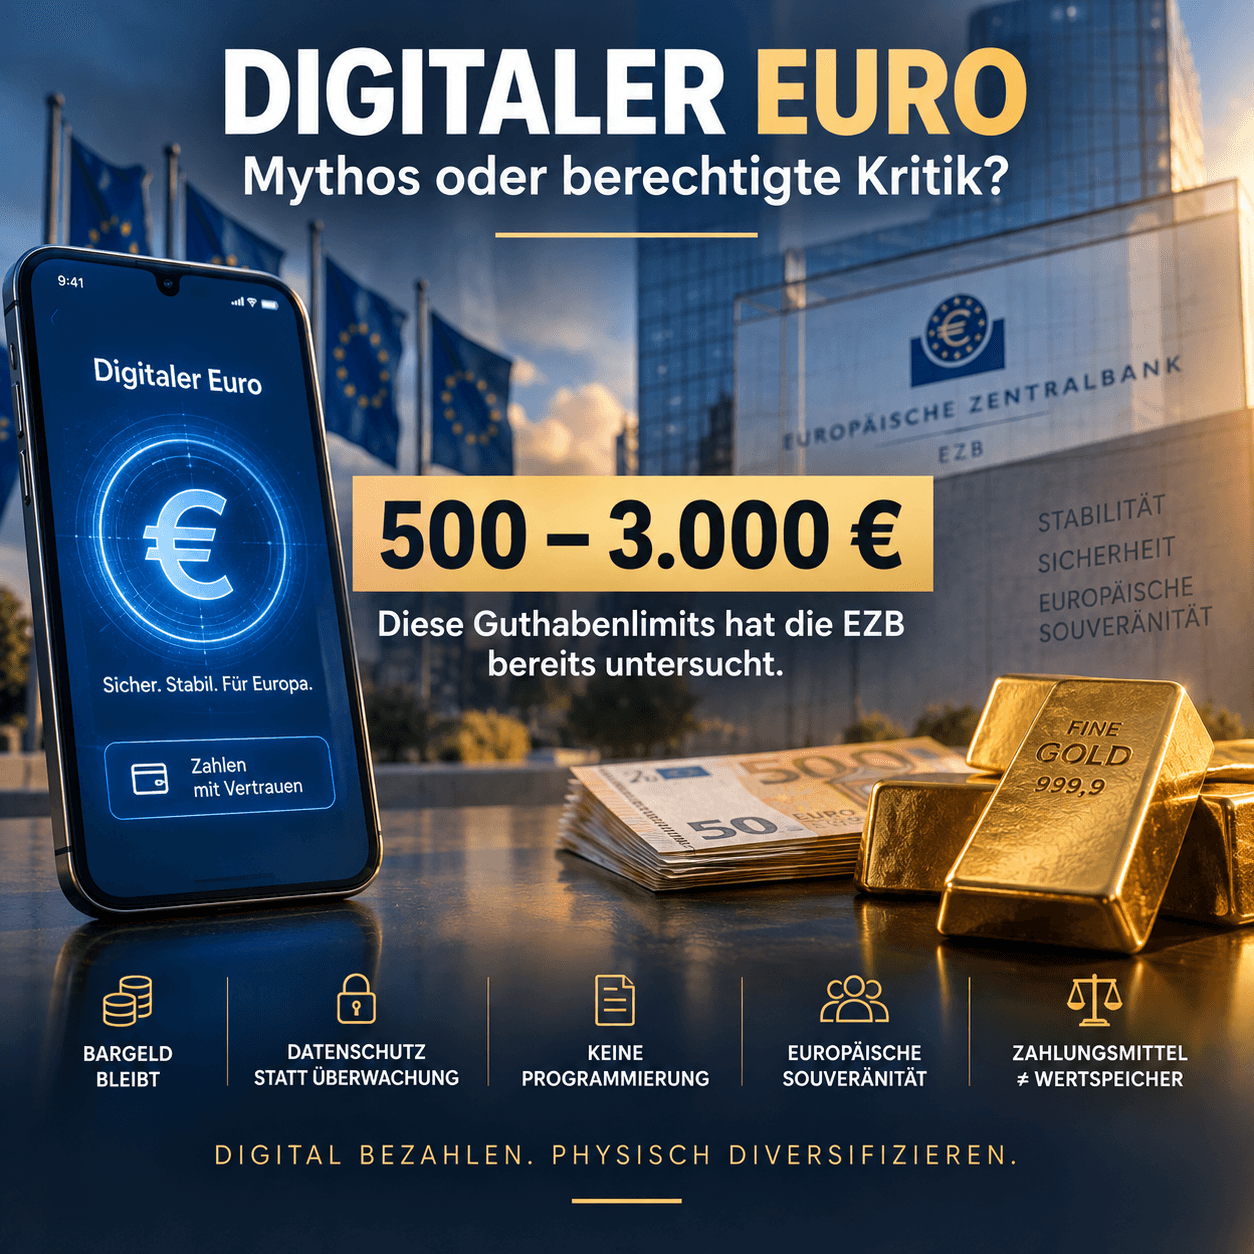
Su richiesta del Parlamento europeo, la BCE ha esaminato scenari con tetti massimi tra 500 e 3.000 euro. Questa non è ancora una decisione sull'importo finale.
Il motivo è comprensibile.
Se i cittadini potessero convertire illimitatamente i depositi bancari in moneta della banca centrale, in una crisi bancaria somme enormi potrebbero defluire molto rapidamente dalle banche commerciali.
Ciò potrebbe persino accelerare un bank run.
Proprio per questo la quantità deve essere limitata.
E qui diventa concettualmente interessante:
L'euro digitale deve essere denaro – ma deliberatamente non una riserva di valore illimitata a pieno titolo.
L'euro digitale e l'oro non potrebbero essere più diversi.
L'euro digitale sarebbe:
digitale,
moneta della banca centrale statale,
ottimizzato per i pagamenti,
probabilmente limitato nell'importo
e non fruttifero di interessi.
L'oro fisico è:
analogico,
non un mezzo di pagamento della vita quotidiana,
non una promessa di una banca centrale,
non moltiplicabile per decisione della banca centrale
e, in quanto possesso fisico, non dipendente da un limite di deposito stabilito dalla BCE.
Da ciò non segue affatto che l'oro sia "denaro migliore".
Entrambi svolgono funzioni completamente diverse.
Proprio per questo il confronto è interessante.
Un'economia moderna ha bisogno di sistemi di pagamento digitali efficienti.
Su questo ci sono pochi dubbi.
La domanda più avvincente è:
Ogni forma di patrimonio deve quindi essere completamente digitale?
L'una cosa non segue dall'altra.
Forse assisteremo persino a due sviluppi paralleli.
Il nostro sistema dei pagamenti diventerà sempre più digitale.
Allo stesso tempo, le banche centrali e gli investitori privati continueranno a cercare asset che esistano al di fuori dei sistemi di credito puramente digitali.
L'oro è uno di questi.
Non è necessario rifiutare l'euro digitale per porre domande critiche.
E non è necessario sostenerlo per respingere affermazioni false.
I piani attuali contengono alcuni meccanismi di protezione notevolmente forti.
Nessuna abolizione pianificata del contante.
Nessuna programmazione vincolata prevista.
Requisiti di protezione dei dati.
Funzionalità offline.
Allo stesso tempo, rimangono domande legittime.
Come funziona la protezione dei dati in pratica?
Quanto è robusta la soluzione offline?
Chi decide a lungo termine sui tetti massimi dei depositi?
Quali poteri possiede la BCE?
Come cambia il rapporto tra banche commerciali e banca centrale?
E soprattutto:
Quali regole varranno non solo al momento dell'introduzione nel 2029 – ma dieci o vent'anni dopo?
Queste non sono teorie del complotto.
Sono domande sull'architettura istituzionale del nostro denaro futuro.
E forse dovremmo condurre il dibattito proprio lì.
Non:
Euro digitale – buono o cattivo?
Ma:
Quali proprietà deve possedere il denaro affinché possiamo fidarci di esso anche in un mondo completamente digitale?
Restate lungimiranti
Vostro Helge Peter Ippensen