Ezüst a PCE-leszámolás előtt: Valóban véget ér a befektetők rali-időszaka?

Ezüst a PCE-leszámolás előtt: Valóban véget ér a befektetők rali-időszaka?
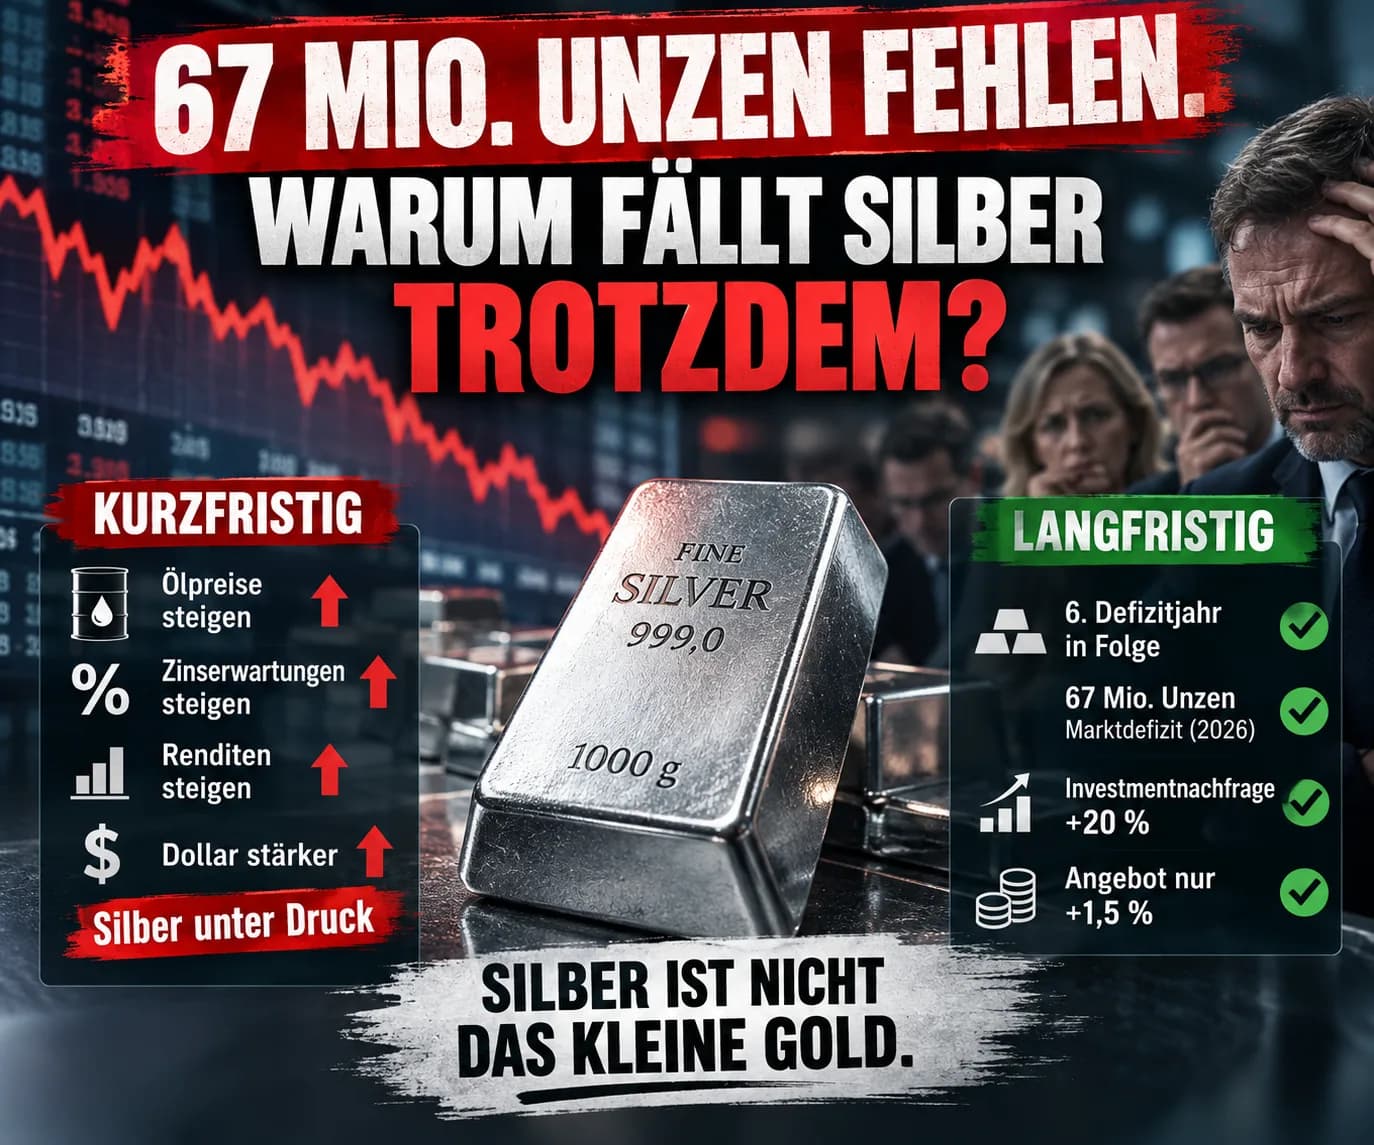
67 millió uncia. A várakozások szerint ekkora lesz 2026-ban a globális ezüstpiac hiánya. Már a:
egymás után hatodik alkalommal.
Ennek ellenére az ezüst rövid távon jelentős nyomás alatt áll. Hogyan fér ez össze? A válasz erre jól mutatja, miért tartozik az ezüst a leglenyűgözőbb – és legidegtépőbb – nemesfémek közé. Mivel az ezüst egyszerre két életet él. Ez egy: Nemesfém. És: Ipari fém. És jelenleg ez a két világ különböző irányokba húz.
Szerdán jön a nagy leszámolás
Szeptember 30-án az amerikai Bureau of Economic Analysis közzéteszi az augusztusi személyes jövedelmi és fogyasztási kiadásokra vonatkozó adatokat.
Ebben rejlik egy szám, amely a pénzügyi piacokat különösen érdekelheti:
a PCE-infláció.
A Fed intenzíven figyeli ezt az árindexet. A legutóbb közzétett júliusi adatok mindenek voltak, csak nem megnyugtatóak. PCE-infláció: 3,7 %. Mag-PCE élelmiszer és energia nélkül: 3,3 %. Wirtschaftsanalyse USA Mindkettő jelentősen meghaladja a Federal Reserve inflációs célját. És pontosan ezért lehet a szerda volatilis az arany és az ezüst számára.
A Fed már reagált
Szeptember 16-án az amerikai jegybank megemelte az alapkamatot: 25 bázisponttal. Az új sáv:
3,75 és 4,00 % között.
Ez volt az első kamatemelés több mint három év után. Federal Reserve Figyelemre méltó az indoklás. Az amerikai gazdaság továbbra is szilárdan növekszik. A beruházások robusztusak. A munkaerőpiac stabilnak mutatkozik. De: Az infláció továbbra is magas. Ez a nemesfémek számára kellemetlen kombináció.
Mert a magas infláció nem jelent automatikusan emelkedő nemesfémárakat
Ez elsőre paradoxonnak hangzik. Az aranyat és az ezüstöt elvégre a pénzértéktelenedés elleni klasszikus fedezetnek tekintik. Miért esnek akkor mégis pont akkor, amikor az inflációs aggodalmak nőnek? Mert a piacok nemcsak az inflációt értékelik. Értékelik a:
központi bank arra adott reakcióját is.
Ha az emelkedő olajárak növelik az inflációt, és a Fed ezért tovább emeli a kamatokat, akkor a biztonságos államkötvények hozamai is emelkedhetnek.
Az arany és az ezüst ezzel szemben: 0 % kamatot fizet. Ezzel nő az alternatív költségük. Pontosan ezt tapasztaljuk jelenleg.
Az olaj meglepően fontos szerepet játszik ebben
Az elmúlt hetek fejleményei szokatlan láncolatot mutatnak: Az olaj emelkedik ↓ Az inflációs aggodalmak nőnek ↓ A kamatvárakozások nőnek ↓ A kötvényhozamok nőnek ↓ A dollár tendenciózusan erősödik ↓ Az arany és az ezüst nyomás alá kerül
Szeptember 24-én a Reuters egyszerre számolt be magasabb olajárakról, kéthavi csúcson lévő dollárról és igen magas amerikai Treasury-hozamokról. Az arany ekkor szeptember 16-a óta a legalacsonyabb szintre esett. Reuters
Az ezüst rövid távon aligha tudja kivonni magát ezen makrogazdasági mechanizmus alól.
Tehát a szerda dönt az ezüstraliról?
Nem. Ez túl egyszerű lenne. Egy meglepően magas PCE-érték jelentős nyomás alá helyezheti az ezüstöt. Egy meglepően alacsony érték viszont csökkentheti a kamatvárakozásokat, és levegőhöz juttathatja a nemesfémeket. De:
Egy inflációs jelentés egyetlen plusz uncia ezüstöt sem termel.
És pontosan itt kezdődik a második történet.
A fizikai ezüstpiac továbbra is feszült
A Silver Institute 2026-ra ismét:
kínálati hiányt vár.
Mégpedig körülbelül: 67 millió uncia mértékben. Silberinstitut Ezzel 2026 már a:
hatodik egymást követő hiányos év lenne.
Ezen időszak kumulált hiánya a World Silver Survey szerint összesen mintegy:
762 millió uncia. Silberinstitut
Ez nem egy rövid távú Fed-történet. Ez egy strukturális piaci történet.
Ugyanakkor a kínálat csak lassan zárkózik fel
2026-ra a Silver Institute körülbelül: 820 millió uncia bányászati termelést vár. Ez: +1 %. A teljes ezüstkínálat várhatóan körülbelül: 1,5 %-kal nő, mintegy 1,05 milliárd unciára. Silberinstitut Ez nem elhanyagolható. De nem is egy robbanásszerű kínálati reakció a magas árakra. Ennek egyik oka: Az ezüstöt gyakran nem egy ezüstbánya főtermékeként nyerik ki. Sok esetben más fémek bányászatának melléktermékeként keletkezik. Ezért a magasabb ezüstár nem jelenti automatikusan azt, hogy rövid távon lényegesen több ezüst kerül a piacra.
És ott vannak még a befektetők
Itt válik a dolog különösen érdekessé. A Silver Institute 2026-ban a fizikai befektetési keresletnél:
+20 %-os
növekedést vár. Ez: 227 millió unciát jelent. Silberinstitut
Így az érmék és rudak iránti növekvő kereslet egy olyan piaccal találkozik, amely már évek óta több ezüstöt használ fel, mint amennyi újonnan rendelkezésre áll.
Az ezüst-bikák számára ez erős érv. De ennek a történetnek is van árnyoldala.
Az ezüst saját sikerének áldozatává válik
A magas árak megváltoztatják a viselkedést. Ez az ezüstre is igaz. Különösen jól látható ez a fotovoltaika területén. A napelemeknek szükségük van ezüstre. De ha az ezüst egyre drágább lesz, a gyártóknak erős gazdasági ösztönzőjük van: kevesebb ezüstöt használni cellánként. Vagy az ezüstöt részben más anyagokkal helyettesíteni. Pontosan ez történik.
A Silver Institute ezért a tovább növekvő napelem-telepítések ellenére csökkenő ezüstfelhasználást vár ezen a területen.
Az ipari ezüstfeldolgozás egésze 2026-ban várhatóan mintegy: 2 %-kal körülbelül: 650 millió unciára esik vissza. Silberinstitut Ez az a mechanizmus, amelyet már a legutóbbi ezüsttel foglalkozó bejegyzésünkben is kifejtettünk:
A több napelem nem jelent automatikusan több ezüstöt.
És pontosan ezért olyan érdekes az ezüst
Az arany esetében viszonylag világosan meg tudjuk különböztetni a befektetési, az ékszer- és a jegybanki keresletet. Az ezüst bonyolultabb. Profitál a következőkből: Elektrifikáció. Autóipar. Elektronika. Adatközpontok. MI-infrastruktúra. Napenergia. És ezzel egyidejűleg ez az ipari kereslet versenyez a következőkkel: Érmék. Rudak. ETP-k. Ékszerek. Ezüsttárgyak. Ez azt jelenti:
Amikor a befektetők felfedezik az ezüstöt, egy olyan piaccal találkoznak, amelynek fizikai kínálatára az ipari felhasználóknak amúgy is szükségük van.
De ha az ár túl magasra emelkedik, ezek a felhasználók reagálnak. Spórolnak az ezüsttel. Helyettesítik. Újrahasznosítják. Pontosan ezért soha nem szabad egy piaci hiányból automatikusan egy bizonyos ezüstárra következtetni.
És mit jelent a szerda?
Rövid távon: nagyon sokat. Hosszú távon: lényegesen kevesebbet. Amennyiben a mag-PCE-infláció meglepően magas lesz, a további Fed-kamatemelésekkel kapcsolatos várakozások nőhetnek. A dollár és a hozamok emelkedhetnek. Az ezüst ára eshet. Ha viszont az infláció gyengébb lesz, ez a mechanizmus megfordulhat. De egyik sem válaszolja meg a hosszú távon döntő kérdést. Ez pedig így hangzik:
Gyorsabban tud-e nőni a befektetési kereslet, mint ahogy a magas ezüstárak csökkentik az ipari keresletet?
Pontosan ott dől el az izgalmasabb ezüst-történet. Nem egy szerdai napon. Hanem évek alatt.
Az ezüst nem egy „kis arany”
Talán ez a legfontosabb mondat. Az ezüst úgy reagál a monetáris politikára, mint egy nemesfém. Úgy reagál a konjunktúrára, mint egy ipari fém. Reagál az inflációra. A kamatokra. A dollárra. A napelem-termelésre. Az elektrifikációra. A befektetési keresletre. És a technológiai helyettesítésre. Ezért az ezüst lényegesen hevesebben emelkedhet, mint az arany. És lényegesen hevesebben eshet. Aki az ezüstöt kizárólag az arany olcsóbb változataként kezeli, pontosan ezt a különlegességet hagyja figyelmen kívül.
A szerda volatilis lehet
Talán még nagyon volatilis is.
De azt a kérdést, hogy az ezüst 60, 70 dolláron vagy valamikor ismét jelentősen magasabban áll-e majd, nem egyetlen PCE-jelentés fogja eldönteni.
A döntő a következők kölcsönhatása: Monetáris politika. Reálkamatok. Befektetési kereslet. Ipari kereslet. Helyettesítés. Bányászati kínálat. És: fizikai készletek. Ezért az ezüst esetében talán kevésbé a következő szerdára kellene figyelni. Inkább a következő évekre. Mert:
Az ezüst éppen nem egyszerűen a „kis arany”.
Egyszerre nemesfém és ipari fém.
És pontosan ezért marad annyira izgalmas. Maradjon előrelátó.
Üdvözlettel:
Helge Peter Ippensen
Készen áll a Spargold kipróbálására?
Fektessen egyszerűen fizikai nemesfémekbe.


