DEAN az IBAN helyett? Mit jelent a digitális euró új számlaszáma és mit jelent az arany számára

2026. szeptember 29.
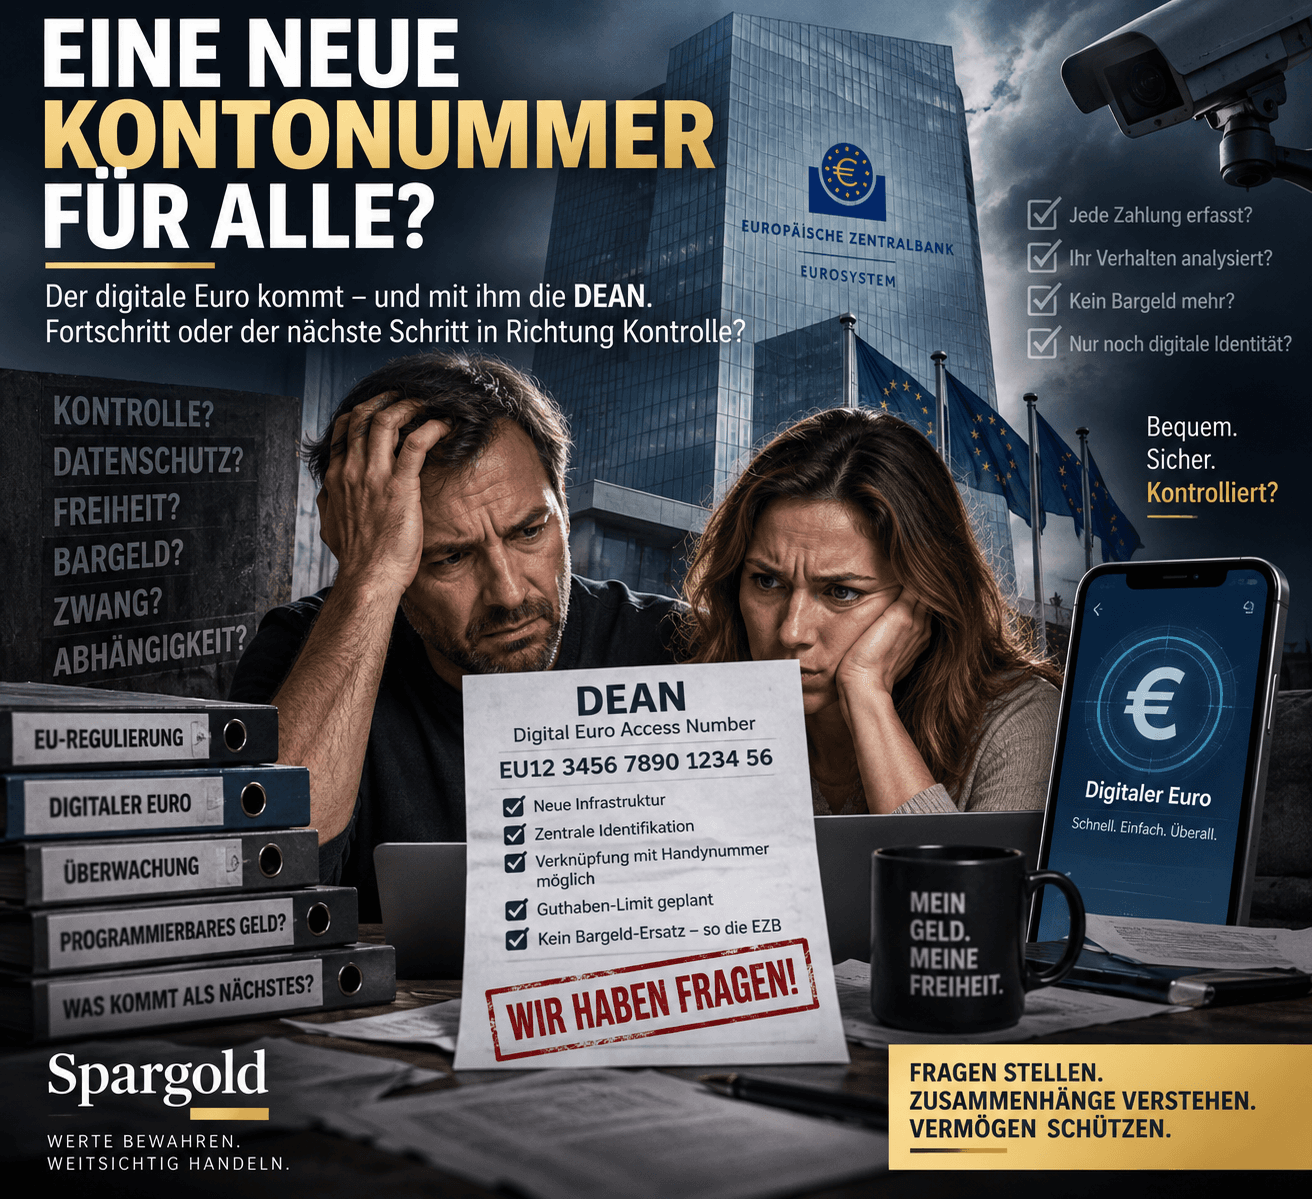

18 karakter.
A jövőben a digitális euró számára hasonló jelentőséggel bírhatnak, mint az IBAN a mai bankszámlánk számára.
A név:
Digital Euro Access Number.
Míg a digitális euróról szóló nyilvános vita gyakran még meglehetősen absztrakt fogalmak – adatvédelem, digitális jegybankpénz, készpénzhelyettesítés vagy programozható pénz – körül forog, az Európai Központi Bank már régóta építi a technikai infrastruktúrát.
És pontosan ezért érdekes a DEAN.
Mert megmutatja:
A digitális euróról még nem született döntés.
De technikailag időközben már nagyon konkrétan előkészítik.
Egyszerűsítve azt mondhatnánk:
Az IBAN azonosítja az Ön bankszámláját.
A DEAN azonosítja az Ön digitális euró számláját.
Az összehasonlítás azonban nem teljesen pontos.
Ugyanis a két számlaszám mögött a pénz két különböző formája áll.
A normál folyószámlánkon lévő pénz alapvetően egy kereskedelmi bankkal szembeni követelés.
A digitális euró ezzel szemben:
digitális jegybankpénz.
Tehát az eurórendszer által kibocsátott nyilvános pénz digitális formája.
Pontosan ehhez jön létre egy saját infrastruktúra.
Ez nem jövőbeli spekuláció.
A 2026 márciusában közzétett, a kísérleti üzemre vonatkozó követelményekben az EKB pontosan leírja, hogyan kellene ennek működnie.
Egy béta digitális euró számla létrehozásakor a pénzforgalmi szolgáltató egy DEAN-t igényel a Digital Euro Service Platformtól.
A platform létrehozza a számot.
A pénzforgalmi szolgáltató hozzárendeli a felhasználóhoz.
Ezáltal minden megfelelő számla egyedi azonosítóval rendelkezik. European Central Bank
A jelenlegi tervezet ehhez egy 18 alfanumerikus karakterből álló struktúrát irányoz elő.
És így kezdődik:
Ez valóban kicsit úgy hangzik, mint az IBAN.
De ez több, mint ugyanazon számla új írásmódja.
Ez egy fontos pont.
A DEAN nem hivatott felváltani az IBAN-t.
Aki továbbra is klasszikus folyószámlát használ, annak továbbra is szüksége lesz a meglévő bankszámla-infrastruktúrára.
A DEAN kizárólag a digitális euró infrastruktúrájához tartozik.
Ezáltal a jövőben két szint létezhetne egymás mellett:
Kereskedelmi banki pénz → IBAN
és
digitális jegybankpénz → DEAN
És pontosan itt kezdődik az igazán érdekes történet.
Ma pénzünk nagy része nem a jegybanknál van.
Kereskedelmi bankoknál vezetett számlákon fekszik.
A bankbetétek az adott bankkal szembeni követelések.
Ezzel szemben a magánszemélyeknek eddig lényegében a készpénzen keresztül volt közvetlen hozzáférésük a jegybankpénzhez:
Készpénz.
A digitális euró ezen változtatna.
A jegybankpénzt digitálisan is elérhetővé tenné a mindennapi fizetési forgalom számára. European Central Bank
A DEAN tehát nem csupán egy új számlaszám lenne.
Hanem az európai pénzrendszer egy új szintjének technikai kulcsa.
Valószínűleg gyakran nem.
Az EKB ugyanis úgynevezett aliasokat is tervez.
A kísérleti üzemben ehhez első körben a:
Mobiltelefonszám
van előirányozva.
Az elv:
Telefonszám
↓
DEAN
↓
Digitális euró számla
A telefonszám itt csupán a könnyen megjegyezhető alias lenne.
A háttérben az infrastruktúra meghatározná a hozzá tartozó DEAN-t, és ennek megfelelően továbbítaná a fizetést. European Central Bank
Ez fontos.
Mert ezáltal a digitális euró a mindennapokban lényegesen egyszerűbbnek tűnhetne, mint amit az „új számlaszám” kifejezés sejtet.
Nem.
Legalábbis a jelenlegi állás szerint nem.
Egyes szalagcímeknek ez a kiélezése túlzás.
A kísérleti üzemben az kap DEAN-t, aki résztvevőként megfelelő béta digitális euró számlát használ.
Egy későbbi digitális euró esetében sem tervezik jelenleg, hogy minden állampolgárnak kötelezően kiosszanak egy ilyen számlát.
Az EKB hangsúlyozza:
Senki sem kötelezhető a digitális euró használatára. European Central Bank
Ezáltal a meglévő IBAN is megmarad.
És a készpénznek is maradnia kell.
Legalábbis pontosan ez a jelenlegi politikai és szabályozási konstrukció.
Mert egy ekkora méretű fizetési rendszert nem lehet csak akkor elkezdeni fejleszteni, amikor a politika végleg igent mond.
Az EKB készen akar állni egy esetleges bevezetésre a következő évben:
Ehhez 2027 második felében egy tizenkét hónapos kísérleti üzem indul.
36 pénzforgalmi szolgáltatót már ki is választottak. European Central Bank
A fejlesztési munkálatok tehát már zajlanak.
És ez talán a legfontosabb felismerés:
Politikailag a digitális euróról még nem született végleges döntés.
Technikailag az esetleges bevezetését már előkészítik.
Mindkettő egyszerre lehet igaz.
Itt az új DEAN-történet közvetlenül kapcsolódik korábbi elemzésünkhöz.
A digitális eurót nem korlátlan megtakarítási számlának szánják.
Az EKB egy:
Egyenlegplafont tervez.
A végleges összeg még nem dőlt el.
Az európai jogalkotók kérésére az EKB olyan forgatókönyveket vizsgált meg, amelyekben hipotetikus határértékként személyenként legfeljebb 3000 euró szerepel. European Central Bank
Ez nem egy elfogadott 3000 eurós határ.
De jól mutatja az architektúrát.
Miért van szükség egyáltalán limitre?
Mert az EKB meg akarja akadályozni, hogy az állampolgárok nagy mennyiségben helyezzenek át pénzt a kereskedelmi banki számlákról jegybankpénzbe.
Ez ugyanis különösen válság idején destabilizálhatná a bankok finanszírozását.
Erre is létezik már koncepció.
Tegyük fel, hogy egy felhasználónak 500 digitális eurója van.
De 800 eurót szeretne fizetni.
Ekkor a különbség automatikusan a kapcsolódó bankszámláról érkezhetne.
Az EKB ezt így nevezi:
Reverse Waterfall.
Fordítva pedig a megengedett digitális euró felső határt meghaladó pénz automatikusan továbbítódna a kapcsolódó kereskedelmi bankszámlára:
Waterfall. European Central Bank
Ezáltal a felső határ nem feltétlenül korlátozná a fizetési forgalmat.
Elsősorban azt korlátozza:
mennyi digitális jegybankpénz tartható tartósan.
És pontosan ez a különbségtétel a fontos.
A jelenlegi koncepció szerint:
Nem.
Az EKB kifejezetten különbséget tesz a programozható pénz és a feltételes fizetések között.
A digitális eurót nem úgy tervezik, hogy egy hatóság meghatározhassa:
Ezt a pénzt csak élelmiszerre szabad költeni.
Vagy:
Ez a pénz három hónap múlva lejár.
Vagy:
Ezt a pénzt nem szabad bizonyos árukra használni.
Az ilyen célhoz kötöttségek éppen hogy nem részei a digitális eurónak. European Central Bank
Ezzel szemben a feltételes fizetések lehetségesek lennének.
Például:
A pénz csak akkor kerül átutalásra, ha az árut leszállították.
Ez technikailag valami más.
Itt is érdemes különbséget tenni a jogos kérdés és az elhamarkodott állítás között.
A DEAN elkerülhetetlenül létrehoz egy egyedi számlaazonosítót.
Ez azonban nem jelenti automatikusan azt, hogy az EKB ezáltal minden állampolgárt és minden fizetést személyesen nyomon tud követni.
A jelenlegi architektúra pszeudonimizálással és a pénzforgalmi szolgáltatókkal mint interfészekkel dolgozik.
Az offline fizetések esetében az EKB még a készpénzhez közelítő adatvédelmi szintet is ígér: az offline fizetés részleteit csak a fizető és a kedvezményezett ismerheti. European Central Bank
Ugyanakkor igaz marad:
Egy digitális fizetési rendszernek technikai azonosítókra, hozzáférési szabályokra, szoftverre, hardverre és szabályozási előírásokra van szüksége.
Ezáltal másfajta függőségek keletkeznek, mint a saját kezünkben lévő bankjegy esetében.
Ezt is józanul meg kell tudnunk állapítani.
Az érdekes ellentét nem az, hogy:
Digitális euró rossz – arany jó.
Ez túl egyszerű lenne.
Mindkettő teljesen különböző funkciót tölt be.
A digitális eurót a fizetésekre optimalizálnák:
Fizetések.
Gyors.
Digitális.
Európa-szerte.
Saját infrastruktúrával.
A fizikai arany erre teljességgel alkalmatlan.
Niemand möchte seinen Kaffee mit 0,0008 Unzen Gold bezahlen.
De az arany olyan tulajdonságokkal rendelkezik, amelyekkel a digitális euró tudatosan nem.
Szüksége van:
technikai infrastruktúrára.
pénzforgalmi szolgáltatókra.
olyan azonosítókra, mint a DEAN.
szoftverre.
szabályokra.
egyenleglimitekre.
És végső soron egy működő eurórendszerre.
A fizikai aranynak minderre a puszta birtokláshoz nincs szüksége.
Egy fizikai aranytömbnek:
nincs IBAN-ja.
nincs DEAN-je.
nincs jelszava.
nincs az EKB által meghatározott egyenleglimitje.
De nincs:
kamata sem.
És a piaci ára jelentősen ingadozhat.
Ez nem értékítélet.
Ez két teljesen különböző funkció leírása.
Pénzünk digitalizációja halad előre.
Ez nem meglepő és nem is automatikusan fenyegető.
De minden új digitális szinttel nő a kérdés jelentősége:
És:
Pontosan ebben rejlik számunkra a fizikai nemesfémek jelentősége.
Nem az euró helyettesítőjeként.
Nem mindennapi fizetőeszközként.
Hanem lehetséges kiegészítésként egy diverzifikált vagyonstruktúrán belül.
Ma technikai lábjegyzetnek tűnik.
18 karakter.
Egy új számlaazonosító.
Egy újabb fogalom az IBAN és a BIC mellett.
De valójában a DEAN láthatóvá teszi, mennyire konkréttá vált időközben a digitális euró architektúrája.
A digitális eurót még nem vezették be.
Végleges kialakításáról még nem született döntés.
És ma még senki sem tudja, mennyire használná azt valójában a lakosság.
De az infrastruktúrát előkészítik.
Vezethet-e a legérdekesebb kérdés nem ide:
„Kapok hamarosan új számlaszámot?“
Hanem:
A válasz erre messze túlmutat 18 karakteren.
Maradjon előrelátó.
Az Ön
Helge Peter Ippensen