Rasprava o digitalnom euru sve se više odvija prema neobičnom obrascu.
Jedna strana upozorava na nadzor, programabilni novac i kraj gotovine.
Druga strana mnoge od tih strahova kratko proglašava „mitovima“.
Obje strane to čine prejednostavnim.
Jer digitalni euro nije niti već odlučeni „euro za nadzor“, niti jednostavno elektronička verzija novčanice od 20 eura.
I upravo se zato isplati pogledati što se zapravo planira usvojiti.
To se u raspravi povremeno zaboravlja.
Zakonodavni proces je u tijeku.
Dana 9. srpnja 2026. Europski parlament glasovao je s 416 prema 169 glasova za početak pregovora s Vijećem.
Tek kada se uspostavi zakonski okvir, ESB odlučuje o stvarnom izdavanju. Središnja banka trenutno radi na mogućem uvođenju 2029. godine.
Mnogi ključni detalji stoga su još uvijek predmet političkih pregovora.
Upravo zato danas ne bi trebalo davati prerana umirenja za budućnost, niti tvrditi da postoje svojstva koja uopće nisu usvojena.
Prema trenutnom nacrtu, on bi doista trebao biti dodatna opcija plaćanja.
ESB izričito navodi da nitko ne bi trebao biti prisiljen koristiti digitalni euro.
Još je zanimljiviji paralelni zakonodavni proces o gotovini.
EU želi izričito ojačati njezin položaj. Vijeće želi osigurati široku obvezu prihvaćanja gotovine i obvezati države članice da osiguraju dovoljan pristup gotovini.
Tvrdnja da uvođenje digitalnog eura već znači odlučeno ukidanje gotovine stoga nije u skladu s trenutnim pravnim okvirom.
To, međutim, ne znači da su brige oko dugoročne infrastrukture gotovine u osnovi iracionalne.
Jer pravo i stvarno platno ponašanje dvije su različite stvari.
To je možda najupečatljivija – a istovremeno i najproblematičnija – analogija.
Postoje sličnosti.
Oboje bi bio novac središnje banke.
No gotovina posjeduje svojstva koja je digitalno teško u potpunosti replicirati.
Novčanica od 50 eura funkcionira bez računa, mobilnog telefona, napajanja ili pružatelja platnih usluga.
A gotovinsko plaćanje u načelu ne ostavlja središnji elektronički trag transakcije.
Digitalni euro, s druge strane, zahtijeva tehničku infrastrukturu.
Čak i offline rješenje usmjereno na zaštitu podataka mora moći spriječiti da se ista digitalna novčana jedinica potroši više puta.
Stoga se čak i Europski odbor za zaštitu podataka intenzivno bavi pitanjem kako se tehnički može oblikovati offline rješenje koje je doista slično gotovini.
Digitalna gotovina stoga je ciljna vizija – a ne savršeno tehničko izjednačavanje.
Da.
Ali se uglavnom radi o novcu poslovnih banaka.
Tih 5.000 eura na tekućem računu potraživanje je prema banci.
Digitalni euro bi, nasuprot tome, bio novac središnje banke.
To je temeljna razlika.
Upravo u tome leži jedan od najjačih argumenata za digitalni euro:
Zašto građanin u svijetu koji je sve više bez gotovine ne bi imao digitalni pristup javnom novcu središnje banke?
Pitanje je legitimno.
Možda.
Ali to ne bi trebalo tretirati kao već dokazanu činjenicu.
Trenutni nacrt Parlamenta sadrži dalekosežne zaštitne odredbe. ESB posebno ne bi trebala imati pristup osobnim identifikacijskim podacima fizičkih osoba.
Offline plaćanja trebala bi biti osmišljena tako da budu posebno pogodna za zaštitu podataka.
To su značajni zaštitni mehanizmi.
No, i EDPB i EDPS zatražili su dodatna jamstva za zaštitu podataka.
Ozbiljan stav stoga glasi:
Digitalni euro može se konstruirati tako da bude više usmjeren na zaštitu podataka od mnogih postojećih komercijalnih sustava plaćanja. Hoće li u potpunosti ispuniti to obećanje, ovisi o konačnom zakonu i tehničkoj provedbi.
Za to u trenutnom zakonodavnom paketu nema dokaza.
Naprotiv.
EU paralelno radi na uredbi koja bi trebala ojačati prihvaćanje gotovine i pristup gotovini.
Trebalo bi, međutim, razlikovati dva pitanja:
Je li planirano ukidanje gotovine?
Prema trenutnom stanju: ne.
Može li društveni značaj gotovine dugoročno ipak opasti?
Naravno.
To bitno ovisi o stvarnom ponašanju potrošača, banaka i trgovine.
To nije mit, već jedan od deklariranih političkih ciljeva.
Europa u elektroničkom platnom prometu uvelike ovisi o međunarodnim privatnim pružateljima usluga.
Vijeće izričito navodi stratešku autonomiju, ekonomsku sigurnost i otpornost kao razloge za digitalni euro.
Hoće li projekt doista postići te ciljeve, ipak je drugo pitanje.
Politički cilj još nije dokazani uspjeh.
Prema trenutno predviđenom modelu: ne.
ESB izričito izjavljuje da digitalni euro ne bi trebao biti programabilni novac – dakle, novac čija se uporaba tehnički može ograničiti, primjerice, na određenu robu, mjesta ili vremenska razdoblja.
To je važno.
Ali i ovdje se rasprava smije nastaviti.
Jer građani, naravno, smiju pitati koje bi ovlasti zakonodavci i središnja banka trebali imati dugoročno.
Ispravan odgovor na to je robusno zakonsko ograničenje.
Ne optužba da je samo pitanje neozbiljno.
Digitalni euro ne bi trebao biti neograničeno sredstvo pohrane vrijednosti.
Za to su maksimalni iznosi predviđeni.
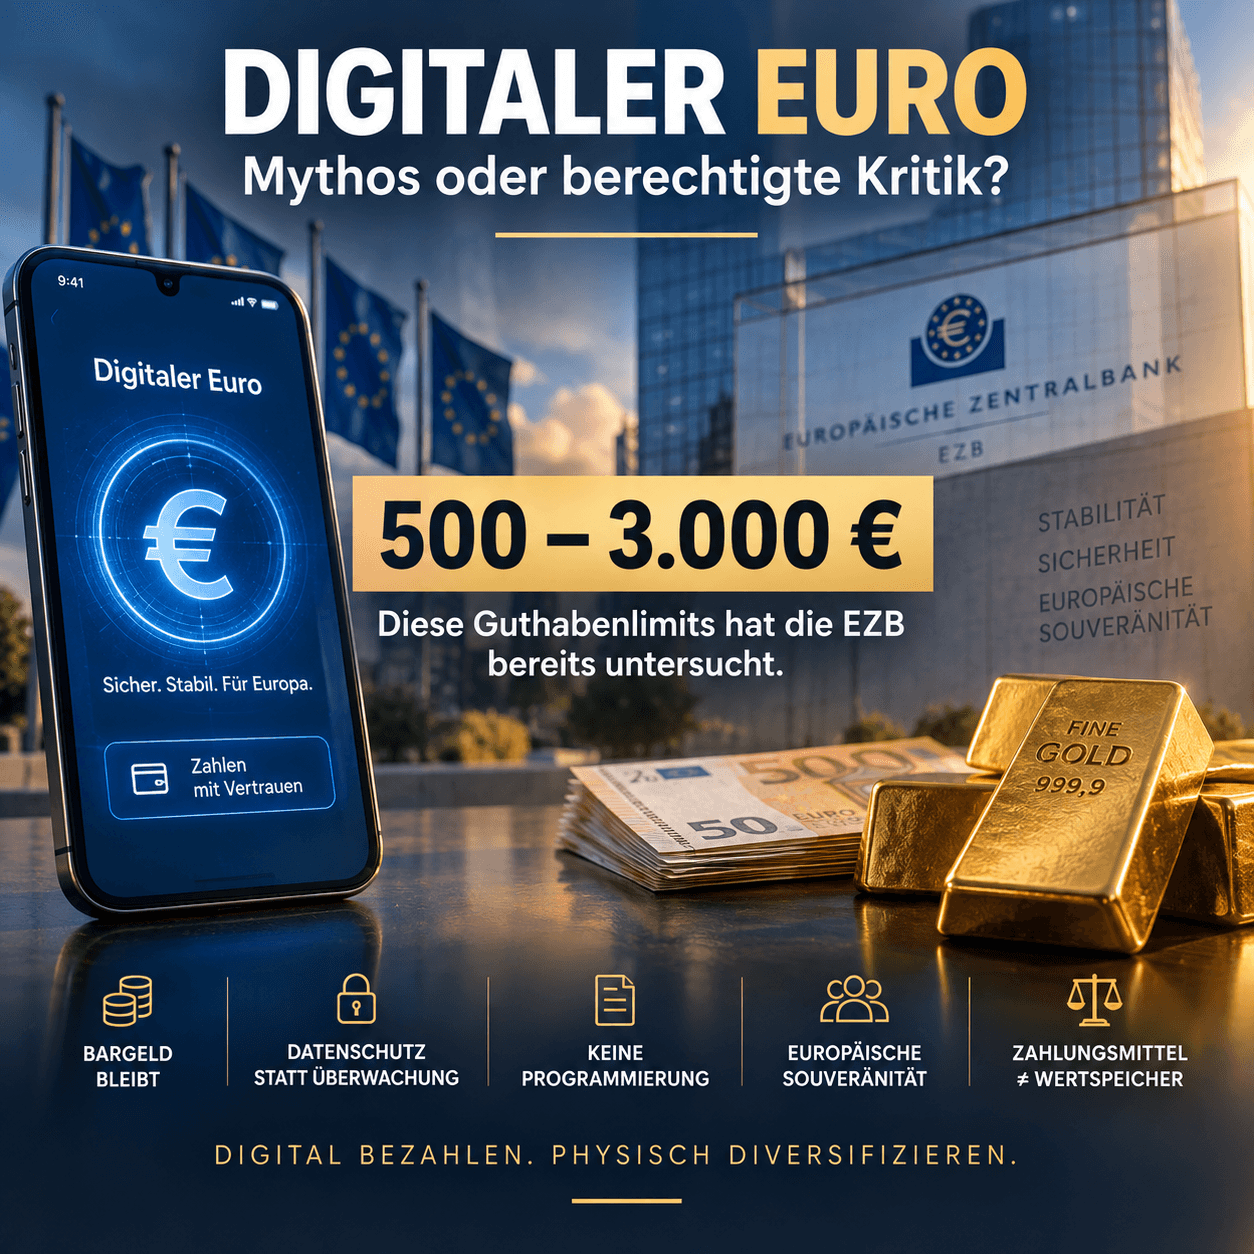
ESB je na zahtjev Europskog parlamenta ispitala scenarije s gornjim granicama između 500 i 3.000 eura. To još nije odluka o konačnom iznosu.
Pozadina je razumljiva.
Kada bi građani mogli neograničeno pretvarati bankovne depozite u novac središnje banke, u bankarskoj krizi ogromni bi iznosi mogli vrlo brzo otjecati iz poslovnih banaka.
To bi moglo čak i ubrzati navalu na banke (bank run).
Upravo zato količina treba biti ograničena.
I ovdje postaje konceptualno zanimljivo:
Digitalni euro trebao bi biti novac – ali svjesno ne i punovrijedna neograničena pohrana vrijednosti.
Digitalni euro i zlato teško da bi mogli biti različitiji.
Digitalni euro bio bi:
digitalan,
državni novac središnje banke,
optimiziran za plaćanja,
vjerojatno ograničen u iznosu
i bez kamata.
Fizičko zlato je:
analogno,
nije sredstvo plaćanja u svakodnevnom životu,
nije obećanje središnje banke,
ne može se umnožiti odlukom središnje banke
i kao fizički posjed ne ovisi o limitu stanja koji odredi ESB.
Iz toga nipošto ne slijedi da je zlato „bolji novac“.
Oba ispunjavaju potpuno različite funkcije.
Upravo je zato usporedba zanimljiva.
Moderno gospodarstvo treba učinkovite digitalne sustave plaćanja.
U to nema sumnje.
Uzbudljivije pitanje glasi:
Mora li stoga i svaki oblik imovine biti potpuno digitalan?
Jedno ne proizlazi iz drugoga.
Možda ćemo čak doživjeti dva paralelna razvoja.
Naš platni promet postaje sve digitalniji.
Istovremeno, središnje banke i privatni ulagači i dalje traže imovinu koja postoji izvan čisto digitalnih sustava potraživanja.
Zlato je jedno od njih.
Ne morate odbaciti digitalni euro da biste postavljali kritična pitanja.
I ne morate ga podržavati da biste odbacili lažne tvrdnje.
Trenutni planovi sadrže neke iznimno snažne zaštitne mehanizme.
Nema planiranog ukidanja gotovine.
Nema predviđenog namjenskog programiranja.
Odredbe o zaštiti podataka.
Mogućnost offline rada.
Istovremeno ostaju opravdana pitanja.
Kako zaštita podataka funkcionira u praksi?
Koliko je robusno offline rješenje?
Tko dugoročno odlučuje o gornjim granicama stanja?
Koje ovlasti ima ESB?
Kako se mijenja odnos između poslovnih banaka i središnje banke?
I iznad svega:
Koja pravila vrijede ne samo pri uvođenju 2029. – nego deset ili dvadeset godina kasnije?
To nisu teorije zavjere.
To su pitanja o institucionalnoj arhitekturi našeg budućeg novca.
I možda bismo raspravu trebali voditi upravo tamo.
Ne:
Digitalni euro – dobar ili loš?
Nego:
Koja svojstva novac mora posjedovati da bismo mu vjerovali i u potpuno digitalnom svijetu?
Ostanite dalekovidni
Vaš Helge Peter Ippensen