Digitaalinen euro 2026: 10 myyttiä ja kritiikkiä faktantarkistuksessa

14. syyskuuta 2026
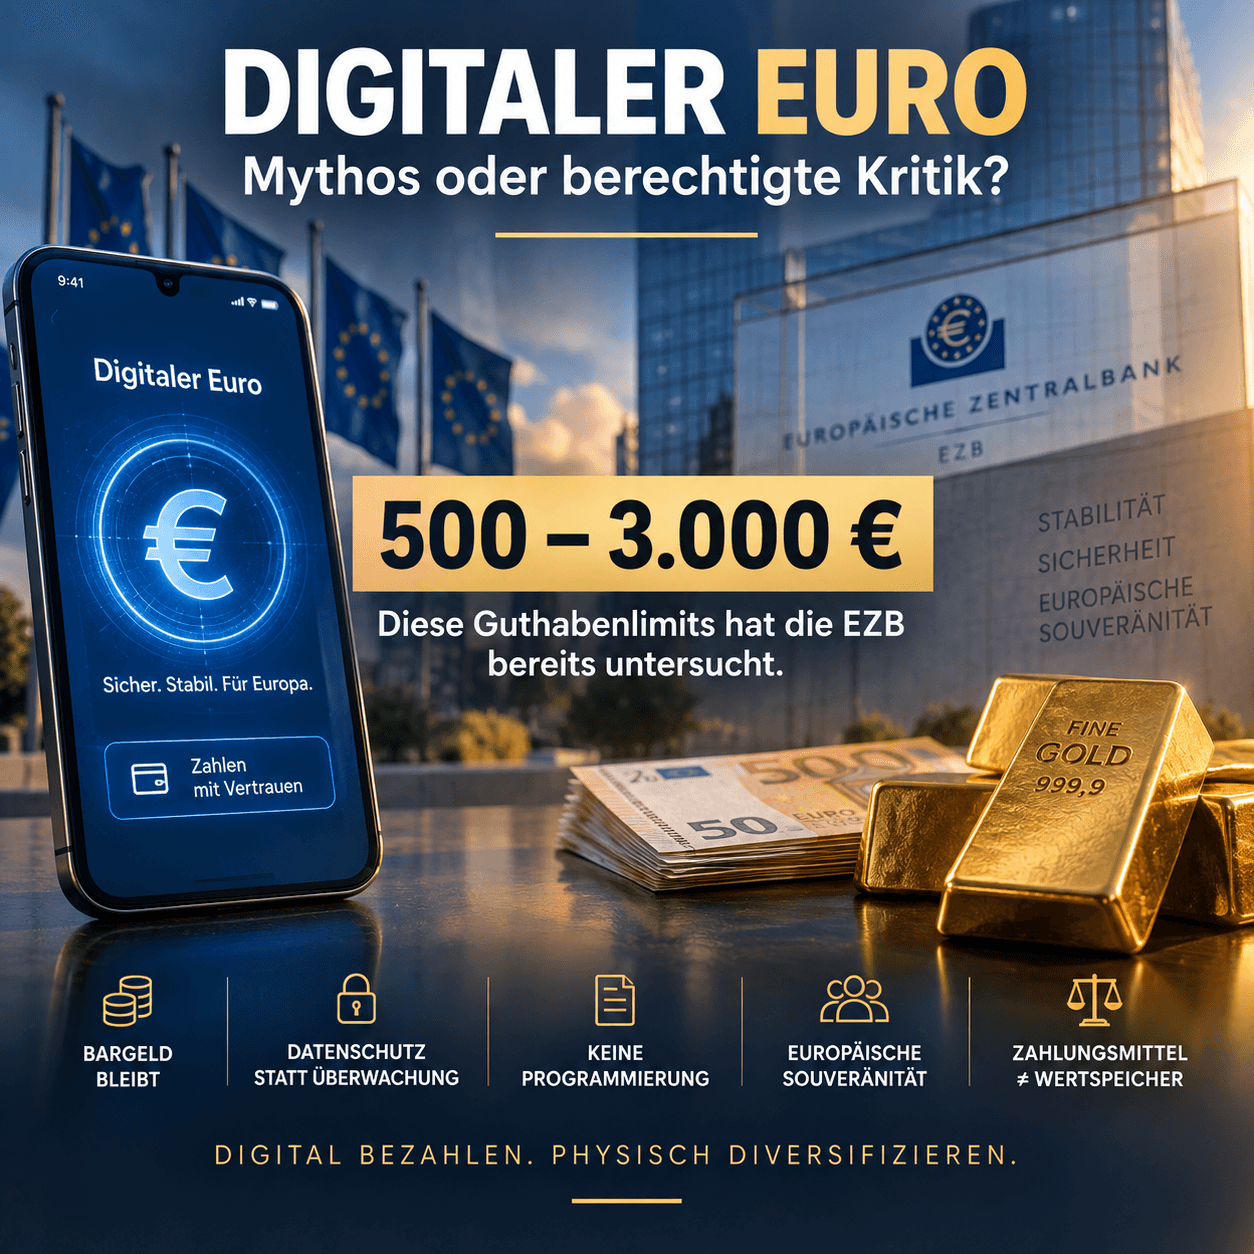

Keskustelu digitaalisesta eurosta etenee yhä useammin erikoisen kaavan mukaan.
Toinen osapuoli varoittaa valvonnasta, ohjelmoitavasta rahasta ja käteisen loppumisesta.
Toinen osapuoli taas kuittaa monet näistä pelonaiheista lyhyesti „myyteiksi“.
Molemmat tekevät asiasta liian yksinkertaisen.
Sillä digitaalinen euro ei ole jo päätetty valvonta-euro eikä myöskään pelkkä elektroninen versio 20 euron setelistä.
Juuri siksi on syytä tarkastella sitä, mitä todellisuudessa ollaan päättämässä.
Tämä unohtuu keskustelussa toisinaan.
Lainsäädäntöprosessi on käynnissä.
Euroopan parlamentti äänesti 9. heinäkuuta 2026 äänin 416–169 neuvottelujen aloittamisesta neuvoston kanssa.
EKP päättää varsinaisesta liikkeeseenlaskusta vasta, kun lainsäädäntökehys on valmis. Keskuspankki tähtää tällä hetkellä mahdolliseen käyttöönottoon vuonna 2029.
Monet ratkaisevat yksityiskohdat ovat siksi yhä poliittisten neuvottelujen kohteena.
Juuri siksi ei pitäisi vielä antaa täyttä synninpäästöä tulevaisuuden osalta muttei myöskään väittää ominaisuuksia, joista ei ole edes päätetty.
Nykyisen luonnoksen mukaan sen on todellakin tarkoitus olla ylimääräinen maksuvaihtoehto.
EKP toteaa nimenomaan, ettei ketään tule pakottaa käyttämään digitaalista euroa.
Vielä mielenkiintoisempi on käteistä koskeva rinnakkainen lainsäädäntöprosessi.
EU haluaa nimenomaisesti vahvistaa käteisen asemaa. Neuvosto haluaa varmistaa laajan käteisen vastaanottovelvollisuuden ja velvoittaa jäsenvaltiot takaamaan riittävän käteisen saatavuuden.
Väite, jonka mukaan digitaalisen euron käyttöönotto tarkoittaisi jo päätettyä käteisen lakkauttamista, ei siis ole sopusoinnussa nykyisen oikeudellisen kehyksen kanssa.
Tämä ei kuitenkaan tarkoita, että huoli pitkän aikavälin käteisinfrastruktuurista olisi periaatteessa irrationaalinen.
Sillä laki ja todellinen maksukäyttäytyminen ovat kaksi eri asiaa.
Tämä on ehkä tarttuvin – ja samalla ongelmallisin – analogia.
Yhteisiä piirteitä on.
Molemmat olisivat keskuspankkirahaa.
Mutta käteisellä on ominaisuuksia, joita on vaikea jäljitellä täysin digitaalisesti.
50 euron seteli toimii ilman tiliä, matkapuhelinta, sähköä tai maksupalveluntarjoajaa.
Eikä käteismaksu periaatteessa jätä keskitettyä elektronista tapahtumajälkeä.
Digitaalinen euro sen sijaan vaatii teknisen infrastruktuurin.
Jopa tietosuojaa kunnioittavan offline-ratkaisun on pystyttävä estämään saman digitaalisen rahayksikön käyttäminen useaan kertaan.
Siksi jopa Euroopan tietosuojaneuvosto pohtii intensiivisesti sitä, miten todella käteisen kaltainen offline-ratkaisu voidaan toteuttaa teknisesti.
Digitaalinen käteinen onkin tavoitekuva – ei täydellinen tekninen vastine.
Kyllä.
Mutta suurimmaksi osaksi kyse on liikepankkirahasta.
Käyttötilillä olevat 5 000 euroa ovat saatava pankilta.
Digitaalinen euro taas olisi keskuspankkirahaa.
Tämä on perustavanlaatuinen ero.
Juuri tässä on yksi vahvimmista argumenteista digitaalisen euron puolesta:
Miksi kansalaisella ei pitäisi olla digitaalista pääsyä julkiseen keskuspankkirahaan yhä enemmän käteistömässä maailmassa?
Kysymys on oikeutettu.
Ehkä.
Mutta sitä ei pitäisi käsitellä jo todistettuna tosiasiana.
Nykyinen parlamentin luonnos sisältää kauaskantoisia suojatoimia. EKP:n ei pitäisi saada pääsyä luonnollisten henkilöiden henkilökohtaisiin tunnistetietoihin.
Offline-maksuista on tarkoitus tehdä erityisen tietosuojaystävällisiä.
Nämä ovat merkittäviä suojamekanismeja.
Mutta myös EDPB ja EDPS ovat vaatineet lisätakuita tietosuojalle.
Vakavasti otettava kanta kuuluukin:
Digitaalinen euro voidaan rakentaa tietosuojaystävällisemmäksi kuin monet nykyiset kaupalliset maksujärjestelmät. Se, täyttääkö se tämän lupauksen täysin, riippuu lopullisesta laista ja teknisestä toteutuksesta.
Tästä ei ole näyttöä nykyisessä lainsäädäntöpaketissa.
Päinvastoin.
EU valmistelee rinnakkain asetusta, jonka on tarkoitus vahvistaa käteisen vastaanottamista ja saatavuutta.
On kuitenkin syytä erottaa kaksi kysymystä:
Onko käteisen lakkauttaminen suunnitteilla?
Nykyisen tiedon valossa: ei.
Voiko käteisen yhteiskunnallinen merkitys silti vähentyä pitkällä aikavälillä?
Tietenkin.
Se riippuu olennaisesti kuluttajien, pankkien ja kaupan todellisesta käyttäytymisestä.
Tämä ei ole myytti, vaan yksi ilmoitetuista poliittisista tavoitteista.
Eurooppa on sähköisessä maksuliikenteessä vahvasti riippuvainen kansainvälisistä yksityisistä tarjoajista.
Neuvosto mainitsee strategisen autonomian, taloudellisen turvallisuuden ja resilienssin nimenomaisina perusteluina digitaaliselle eurolle.
Se, saavuttaako hanke todella nämä tavoitteet, on kuitenkin toinen kysymys.
Poliittinen tavoite ei ole vielä todistettu menestys.
Nykyisin suunnitellun mallin mukaan: ei.
EKP toteaa nimenomaan, ettei digitaalisen euron ole tarkoitus olla ohjelmoitavaa rahaa – eli rahaa, jonka käyttöä voitaisiin teknisesti rajoittaa esimerkiksi tiettyihin tuotteisiin, paikkoihin tai ajanjaksoihin.
Tämä on tärkeää.
Mutta myös täällä keskustelu saa jatkua.
Sillä kansalaiset saavat tietysti kysyä, mitä valtuuksia lainsäätäjillä ja keskuspankilla tulisi olla pitkällä aikavälillä.
Oikea vastaus tähän on vankka lakisääteinen rajoitus.
Ei syytös siitä, että itse kysymys olisi epäasiallinen.
Digitaalisesta eurosta ei ole tarkoitus tulla rajoittamatonta arvon säilyttäjää.
Tätä varten on suunniteltu enimmäismääriä.
EKP on Euroopan parlamentin pyynnöstä tutkinut skenaarioita, joissa ylärajat vaihtelevat 500 ja 3 000 euron välillä. Lopullisesta määrästä ei ole vielä päätetty.
Tausta on ymmärrettävä.
Jos kansalaiset voisivat muuntaa pankkitalletuksiaan rajoituksetta keskuspankkirahaksi, pankkikriisissä valtavia summia voisi virrata erittäin nopeasti pois liikepankeista.
Tämä voisi jopa nopeuttaa pankkipakoa (bank run).
Juuri siksi määrää on tarkoitus rajoittaa.
Ja tässä kohtaa asiasta tulee käsitteellisesti mielenkiintoista:
Digitaalisen euron on tarkoitus olla rahaa – mutta tietoisesti ei täysimittainen, rajoittamaton arvon säilyttäjä.
Digitaalinen euro ja kulta voisivat tuskin olla erilaisempia.
Digitaalinen euro olisi:
digitaalinen,
valtion keskuspankkirahaa,
optimoitu maksuihin,
todennäköisesti määrällisesti rajoitettu
ja koroton.
Fyysinen kulta on:
analoginen,
ei jokapäiväinen maksuväline,
ei keskuspankin lupaus,
ei lisättävissä keskuspankin päätöksellä
eikä fyysisenä omistuksena riippuvainen EKP:n asettamasta saldorajasta.
Tästä ei suinkaan seuraa, että kulta olisi „parempaa rahaa“.
Molemmat täyttävät täysin erilaisia tehtäviä.
Juuri siksi vertailu on mielenkiintoinen.
Nykyaikainen talous tarvitsee tehokkaita digitaalisia maksujärjestelmiä.
Siitä ei ole juurikaan epäilystä.
Jännittävämpi kysymys kuuluu:
Täytyykö siksi myös jokaisen varallisuuden muodon olla täysin digitaalinen?
Toinen ei seuraa toisesta.
Ehkä koemme jopa kaksi rinnakkaista kehityskulkua.
Meidän maksuliikenteemme muuttuu yhä digitaalisemmaksi.
Samaan aikaan keskuspankit ja yksityiset sijoittajat etsivät edelleen varallisuuseriä, jotka ovat olemassa puhtaasti digitaalisten saatavajärjestelmien ulkopuolella.
Kulta kuuluu niihin.
Digitaalista euroa ei tarvitse vastustaa voidakseen esittää kriittisiä kysymyksiä.
Eikä sitä tarvitse puolustaa voidakseen torjua vääriä väitteitä.
Nykyiset suunnitelmat sisältävät joitakin huomattavan vahvoja suojamekanismeja.
Ei suunniteltua käteisen lakkauttamista.
Ei suunniteltua käyttötarkoituksen ohjelmointia.
Tietosuojamääräykset.
Offline-toimivuus.
Samaan aikaan jäljelle jää oikeutettuja kysymyksiä.
Miten tietosuoja toimii käytännössä?
Kuinka vankka offline-ratkaisu on?
Kuka päättää saldorajoista pitkällä aikavälillä?
Mitä valtuuksia EKP:llä on?
Miten liikepankkien ja keskuspankin välinen suhde muuttuu?
Ja ennen kaikkea:
Mitkä säännöt pätevät paitsi käyttöönotossa vuonna 2029 – myös kymmenen tai kaksikymmentä vuotta myöhemmin?
Nämä eivät ole salaliittoteorioita.
Nämä ovat kysymyksiä tulevan rahamme institutionaalisesta arkkitehtuurista.
Ja ehkä meidän pitäisi käydä keskustelua juuri tästä.
Ei näin:
Digitaalinen euro – hyvä vai paha?
Vaan näin:
Mitä ominaisuuksia rahalla on oltava, jotta voimme luottaa siihen myös täysin digitaalisessa maailmassa?
Pysykää kaukonäköisenä
Helge Peter Ippensen