Hõbe enne PCE-vastasseisu: Kas investorite ralli on tõesti ohtu sattumas?

Hõbe enne PCE-vastasseisu: Kas investorite ralli on tõesti ohtu sattumas?
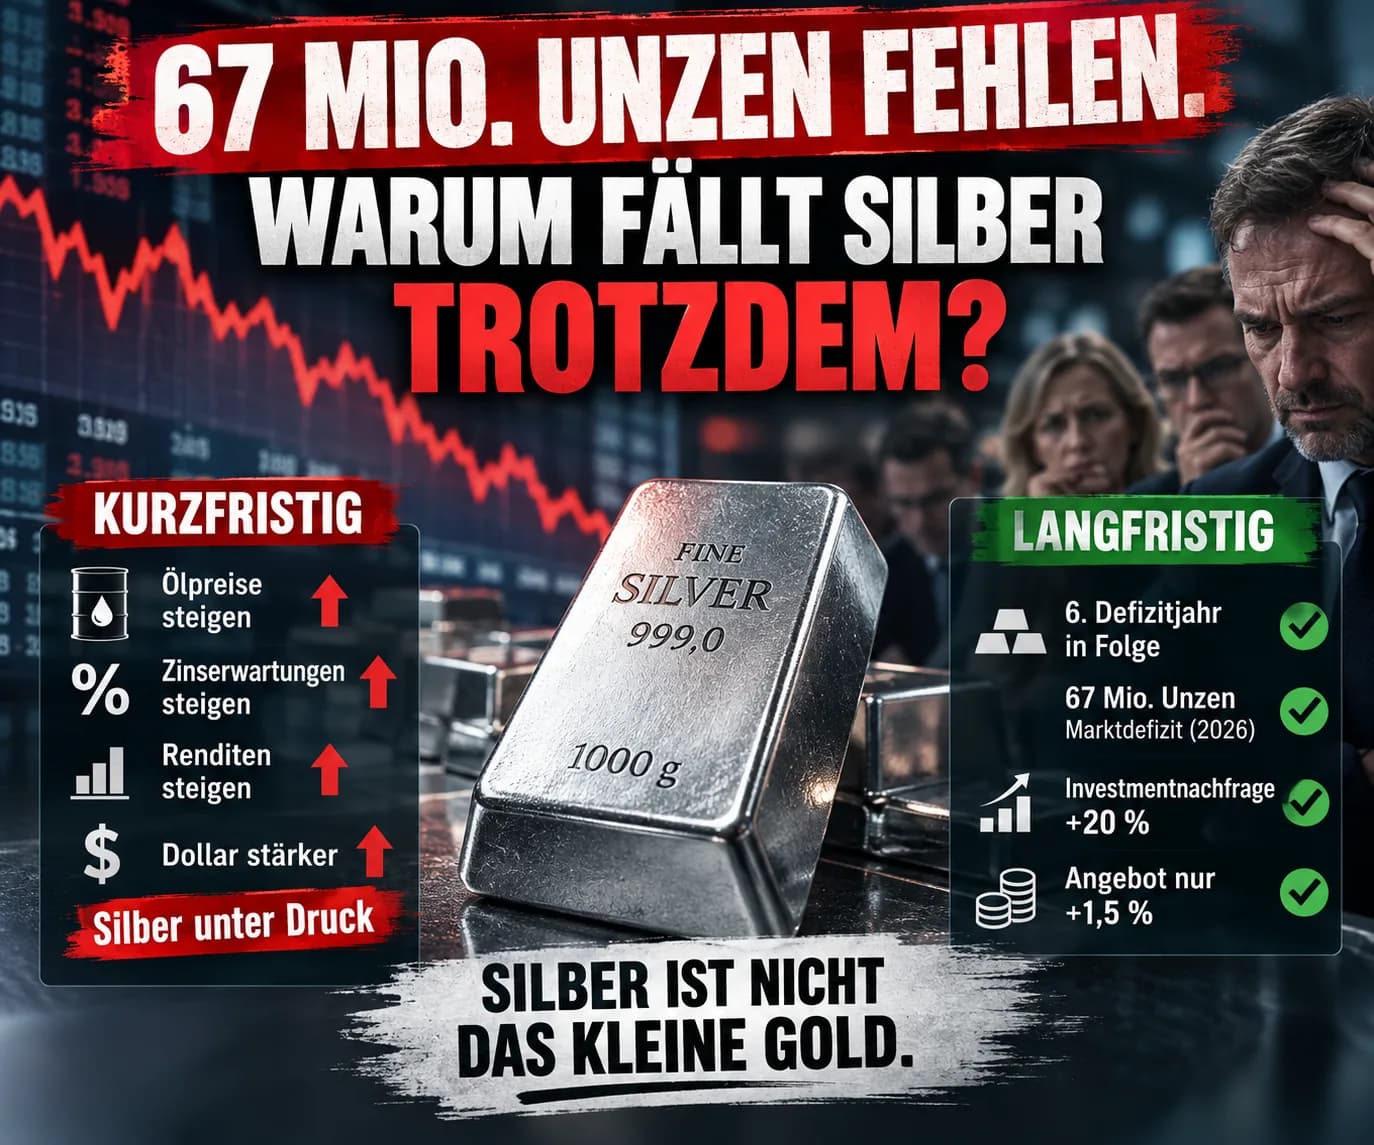
67 miljonit untsi. Nii suur peaks 2026. aastal olema ülemaailmse hõbedaturu defitsiit. Juba:
kuuendat korda järjest.
Ja sellegipoolest on hõbe lühiajaliselt märkimisväärse surve all. Kuidas see kokku sobib? Vastus sellele näitab üsna hästi, miks hõbe kuulub kõige paeluvamate – ja närvesöövamate – väärismetallide hulka. Sest hõbe elab korraga kahte elu. See on: Väärismetall. Ja: Tööstusmetall. Ja hetkel kisuvad need kaks maailma eri suundades.
Kolmapäeval on oodata suurt vastasseisu
30. septembril avaldab Ameerika Bureau of Economic Analysis augustikuu andmed isiklike sissetulekute ja tarbimisümbrituste kohta.
Seal peitub arv, mis peaks finantsturge eriti huvitama:
PCE-inflatsioon.
Fed jälgib seda hinnaindeksit tähelepanelikult. Viimati avaldatud juulikuu andmed olid kõike muud kui rahustavad. PCE-inflatsioon: 3,7 %. Alus-PCE ilma toiduainete ja energiata: 3,3 %. USA majandusanalüüs Mõlemad on oluliselt kõrgemal Federal Reserve'i inflatsioonieesmärgist. Ja just seepärast võib kolmapäev kulla ja hõbeda jaoks kujuneda volatiilseks.
Fed on juba reageerinud
16. septembril tõstis USA keskpank oma baasintressimäära: 25 baaspunkti võrra. Uus vahemik:
3,75 kuni 4,00 %.
See oli esimene intressitõus rohkem kui kolme aasta jooksul. Federal Reserve Märkimisväärne on põhjendus. Ameerika majandus kasvab jätkuvalt kindlalt. Investeeringud on tugevad. Tööjõuturg on stabiilne. Kuid: Inflatsioon püsib kõrge. Väärismetallide jaoks on see ebamugav kombinatsioon.
Sest kõrge inflatsioon ei tähenda automaatselt väärismetallide hindade tõusu
See kõlab esmapilgul paradoksaalsena. Kuld ja hõbe on ju klassikalised kaitsevahendid raha väärtuse languse vastu. Miks nad siis langevad just siis, kui mure inflatsiooni pärast suureneb? Sest turud ei hinda ainult inflatsiooni. Nad hindavad ka:
keskpanga reaktsiooni sellele.
Kui tõusvad õlihinnad suurendavad inflatsiooni ja Fed seetõttu intressimäärasid veelgi tõstab, võivad tõusta ka turvaliste riigivõlakirjade tootlused.
Kuld ja hõbe aga maksavad: 0 % intressi. Seeläbi suureneb nende alternatiivkulu. Täpselt seda me praegu kogemegi.
Õli mängib sealjuures üllatavalt olulist rolli
Viimaste nädalate areng näitab ebatavalist ahelat: Õli hind tõuseb ↓ Inflatsioonihirmud suurenevad ↓ Intressiootused tõusevad ↓ Võlakirjade tootlused tõusevad ↓ Dollar kipub tugevnema ↓ Kuld ja hõbe satuvad surve alla
24. septembril teatas Reuters samaaegselt kõrgematest õlihindadest, kahe kuu tipus olevast dollarist ja väga kõrgetest USA riigivõlakirjade (Treasury) tootlustest. Kuld langes seejuures madalaimale tasemele alates 16. septembrist. Reuters
Hõbedal on lühiajaliselt raske sellest makromajanduslikust mehhanismist hoiduda.
Nii et kolmapäev otsustab hõbeda ralli saatuse?
Ei. See oleks liiga lihtne. Üllatavalt kõrge PCE-näitaja võib hõbeda tugeva surve alla panna. Üllatavalt madal näitaja võib aga vähendada intressiootusi ja anda väärismetallidele hingamisruumi. Kuid:
Üks inflatsiooniaruanne ei tooda juurde ainsatki untsi hõbedat.
Ja just siit algab teine lugu.
Füüsilise hõbeda turg püsib pingeline
Silver Institute ootab 2026. aastaks taas:
pakkumise defitsiiti.
Ja seda ligikaudu: 67 miljonit untsi. Silver Institute Seega oleks 2026. aasta juba:
kuues järjestikune defitsiidiaasta.
Selle perioodi kumulatiivne defitsiit ulatub World Silver Survey andmetel umbes:
762 miljoni untsini. Silver Institute
See ei ole lühiajaline Fedi lugu. See on struktuurne turulugu.
Samal ajal jõuab pakkumine järele vaid aeglaselt
2026. aastaks ootab Silver Institute kaevandustoodanguks umbes: 820 miljonit untsi. Kasv: 1 %. Hõbeda kogupakkumine peaks kasvama umbes: 1,5 % kuni ligikaudu 1,05 miljardi untsini. Silver Institute See ei ole vähe. Kuid see ei ole ka plahvatuslik pakkumise reageering kõrgetele hindadele. Üks põhjus: Hõbedat ei kaevandata sageli hõbedakaevanduse põhitooteina. See tekib paljudel juhtudel kõrvalsaadusena teiste metallide kaevandamisel. Seetõttu ei too kõrgem hõbeda hind automaatselt kaasa oluliselt suurema koguse hõbeda jõudmist turule lühiajaliselt.
Ja siis on veel investorid
Siin läheb eriti huvitavaks. Silver Institute ootab 2026. aastal füüsilise investeerimisnõudluse kasvu:
+20 %.
Tasemele: 227 miljonit untsi. Silver Institute
Nii kohtub kasvav nõudlus müntide ja kangide järele turuga, mis on niigi aastaid tarbinud rohkem hõbedat kui uut peale tulnud.
Hõbeda-pullide jaoks on see tugev argument. Kuid ka sellel lool on teine pool.
Hõbe langeb omaenda edu ohvriks
Kõrged hinnad muudavad käitumist. See kehtib ka hõbeda kohta. Eriti selgelt on seda näha fotogalvaanikas. Päikesepaneelid vajavad hõbedat. Kuid kui hõbe muutub üha kallimaks, on tootjatel tugev majanduslik stiimul: kasutada vähem hõbedat ühe elemendi kohta. Või asendada hõbe osaliselt teiste materjalidega. Täpselt see toimubki.
Seetõttu ootab Silver Institute hoolimata päikesepaneelide paigaldamise jätkuvast kasvust hõbeda tarbimise vähenemist selles valdkonnas.
Tööstuslik hõbeda töötlemine tervikuna peaks 2026. aastal langema umbes: 2 % tasemele umbes: 650 miljonit untsi. Silver Institute See on mehhanism, mille tõime välja juba oma viimases hõbedat käsitlevas postituses:
Rohkem päikeseenergiat ei tähenda automaatselt rohkem hõbedat.
Ja just seepärast on hõbe nii huvitav
Kulla puhul saame suhteliselt selgelt eristada investeerimis-, ehte- ja keskpankade nõudlust. Hõbe on keerulisem. See lõikab kasu: Elektrifitseerimisest. Autotööstusest. Elektroonikast. Andmekeskustest. Tehisintellekti (AI) infrastruktuurist. Päikeseenergiast. Ja samal ajal konkureerib see tööstuslik nõudlus: Müntide. Kangide. ETP-de. Ehete. Hõbeesemetega. See tähendab: Kui investorid avastavad hõbeda, satuvad nad turule, mille füüsilist pakkumist vajavad niigi tööstuslikud tarbijad. Kuid kui hind tõuseb liiga palju, reageerivad need tarbijad. Nad säästavad hõbedat. Nad asendavad seda. Nad taaskasutavad. Just seepärast ei tohiks turu defitsiidist kunagi automaatselt tuletada kindlat hõbeda hinda.
Ja mida tähendab kolmapäev?
Lühiajaliselt: väga palju. Pikaajaliselt: oluliselt vähem. Kui alus-PCE inflatsioon peaks osutuma üllatavalt kõrgeks, võivad ootused Fedi edasiste intressitõusude osas suureneda. Dollar ja tootlused võivad tõusta. Hõbe võib langeda. Kui aga inflatsioon peaks osutuma nõrgemaks, võib see mehhanism pöörduda. Kuid kumbki neist ei vasta pikaajaliselt otsustavale küsimusele. See kõlab nii:
Kas investeerimisnõudlus suudab kasvada kiiremini, kui kõrged hõbeda hinnad vähendavad tööstuslikku nõudlust?
Just seal otsustatakse põnevam hõbedalugu. Mitte ühel kolmapäeval. Vaid aastate jooksul.
Hõbe ei ole väike kuld
Võib-olla on see kõige olulisem lause. Hõbe reageerib rahapoliitikale nagu väärismetall. See reageerib konjunktuurile nagu tööstusmetall. See reageerib inflatsioonile. Intressidele. Dollarile. Päikeseenergia toodangule. Elektrifitseerimisele. Investeerimisnõudlusele. Ja tehnoloogilisele asendamisele. Seetõttu võib hõbe tõusta oluliselt järsemalt kui kuld. Ja langeda oluliselt järsemalt. Kes peab hõbedat üksnes kulla odavamaks variandiks, jätab tähelepanuta just selle eripära.
Kolmapäev võib tulla volatiilne
Võib-olla isegi väga volatiilne. Kuid küsimust, kas hõbe on 60, 70 või millalgi jälle oluliselt kõrgemal, ei otsusta üksainus PCE-aruanne. Otsustav on koosmõju järgmistest teguritest: Rahapoliitika. Reaalintressid. Investeerimisnõudlus. Tööstusnõudlus. Asendamine. Kaevanduste pakkumine. Ja: füüsilised laovarud. Seetõttu tasuks hõbeda puhul vaadata võib-olla vähem järgmisele kolmapäevale. Ja rohkem järgmistele aastatele. Sest:
Hõbe ei ole lihtsalt „väike kuld“.
See on väärismetall ja tööstusmetall üheaegselt.
Ja just seepärast jääb see nii põnevaks. Olge kaugelenägelikud.
Teie
Helge Peter Ippensen
Kas olete valmis proovima Spargoldi?
Investeerige lihtsalt füüsilistesse väärismetallidesse.


