Maksimaalne tulumaksumäär juba keskmise palga juures? Mida arvud tegelikult näitavad

29. september 2026
Kas olete valmis proovima Spargoldi?
Investeerige lihtsalt füüsilistesse väärismetallidesse.

Investeerige lihtsalt füüsilistesse väärismetallidesse.
Mõnikord räägib graafik loo, mis kõlab peaaegu liiga suurejooneliselt, et olla tõsi.
See on üks neist.
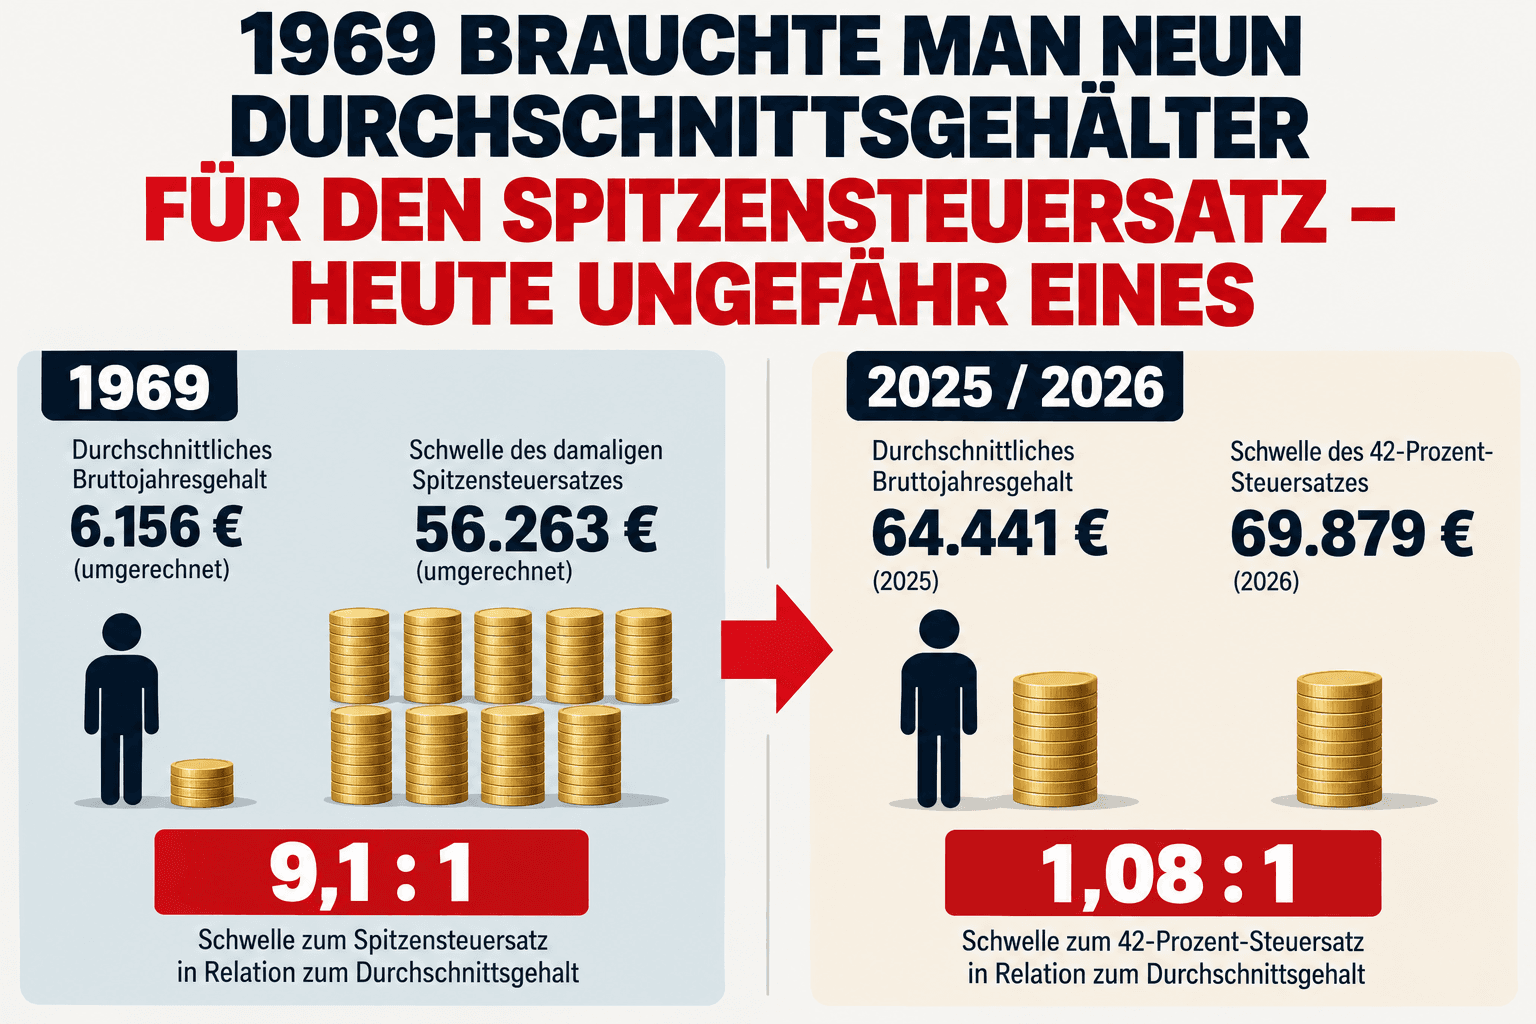
1969:
Keskmine aastane brutopalk:
6 156 eurot – ümberarvutatuna.
Toonase maksimaalse tulumaksumäära künnis:
56 263 eurot.
Suhe:
Ja täna?
The Pioneer ja Statista avaldatud graafik märgib 2025. aasta keskmiseks aastaseks brutopalgaks:
64 441 eurot.
42-protsendilise maksumäära künnis on graafiku kohaselt 2026. aastal:
69 879 eurot.
Suhe:
Üheksast keskmisest palgast on seega – vähemalt selles võrdluses – saanud ligikaudu üks.
See kõlab nagu hiiglaslik varjatud maksutõus.
Kuid lugu ei ole päris nii lihtne.
See on määrava tähtsusega.
Keskmine palk on:
Brutotulu.
Tulumaksutariifi rakendatakse aga:
maksustatavale tulule.
Nende kahe vahele jäävad näiteks töökulud ja mahaarvatavad sotsiaalkindlustusmaksed.
Töötajal, kelle brutopalk on 69 879 eurot, ei ole seetõttu tavaliselt 69 879 euro suurust maksustatavat tulu.
Väide:
„Keskmise palga saaja maksab täna maksimaalset tulumaksumäära“
on seega eksitav.
Kuid graafiku seetõttu kõrvaleheitmine oleks samuti vale.
Sest pikaajaline trend on endiselt märkimisväärne.
1969. aastal morbi sissetulek olema erakordselt palju üle keskmise, enne kui saavutati toonane maksimaalne tulumaksumäär.
Täna algab 42-protsendiline piirmaksumäär juba sissetulekutasemelt, mis ei puuduta sugugi ainult klassikalisi tippteenijaid.
Ja just siin peitub poliitiline ja majanduslik küsimus:
Kas kedagi, kellel on üheksakordne keskmine sissetulek?
Kolmekordne?
Kahekordne?
Või umbes keskmine brutopalk?
Vastus sellele ei ole matemaatiline.
See on poliitiline.
Ei.
See on levinud väärarusaam.
Maksimaalne tulumaksumäär on:
piirmaksumäär.
Lihtsustatud näide:
Kui 42-protsendiline tsoon algab umbes 70 000 euro suuruse maksustatava tulu juures ja kellelgi on 71 000 eurot maksustatavat tulu, siis ei maksustata äkitselt kogu 71 000 eurot 42 protsendiga.
Kõrgem piirmaksumäär puudutab ainult vastavat sissetuleku ülemist osa.
Keskmine maksumäär kogu sissetulekule jääb madalamaks.
See on oluline erinevus.
Ja siin muutub algne tees huvitavaks.
Kujutagem ette:
Töötaja teenib 50 000 eurot.
Hinnad tõusevad 5 protsenti.
Tööandja tõstab ka tema palka 5 protsenti.
Nüüd teenib ta:
52 500 eurot.
Reaalselt ei ole ta aga rikkamaks saanud.
Tema ostujõud on jäänud ligikaudu samaks.
Kui maksutariif jääb muutmata, võib tema keskmine maksumäär siiski tõusta.
Tal on siis:
nominaalselt suurem sissetulek – kuid reaalselt mitte suurem heaolu.
Just seda nimetataksegi:
Saksamaa rahandusministeerium sõnastab märkimisväärselt selgelt, et selle puhul võib rääkida ka „maksutõusust tegevusetuse tõttu“. Bundesministerium der Finanzen
Väide, et poliitika pole 67 aasta jooksul selle vastu midagi ette võtnud, on vale.
Alates 2015. aastast avaldab Saksamaa rahandusministeerium regulaarselt progressiooniaruandeid.
Alates 2016. aastast on tariifide kontrollväärtusi regulaarselt kohandatud.
Ka 2026. aastal nihutati tariifi taas paremale.
Maksuvaba tulu tõusis tasemele:
12 348 eurot.
BMF selgitab selgesõnaliselt, et need meetmed on mõeldud külma progressiooni hüvitamiseks. Bundesministerium der Finanzen
Huvitav on aga see:
See regulaarne süstemaatiline korrigeerimine on toimunud alles umbes kümme aastat.
Eelnevate aastakümnete ajalooline nihe ei kao sellega automaatselt.
Võtkem korraks aluseks ainult Pioneer-graafiku loogika.
1969. aastal oli maksimaalse tulumaksumäära künnis:
9,14-kordne keskmine sissetulek.
Kui soovitaksime seda suhet ka täna säilitada, peaks vastav piirmäär 64 441 euro suuruse keskmise palga juures olema umbes:
See ei tähenda selgesõnaliselt, et 589 000 eurot oleks „õige“ maksupoliitiline piir.
See näitab lihtsalt, kui fundamentaalselt on suhe muutunud.
Graafiku juurde kuuluvas levinud tekstis öeldakse, et piirmäär peaks täna tegelikult olema umbes 300 000 eurot.
Ka see sõltub arvutusmeetodist.
Kas korrigeerida tarbijahindadega?
Keskmiste palkadega?
Mediaanpalgaga?
Produktiivsusega?
Majanduse üldise sissetulekute arenguga?
Sõltuvalt mõõdupuust saadakse erinevad tulemused.
Seetõttu ei tohiks huvitavast ajaloolisest graafikust konstrueerida näilist täpsust.
Pigem on kindel väide järgmine:
See üksi on piisavalt märkimisväärne.
Miks see teema meid Spargoldis huvitab?
Mitte sellepärast, et kuld aitaks vältida tulumaksu.
Seda see ei tee.
Ja kindlasti mitte sellepärast, et väärismetallid oleksid maksupoliitiline lahendus.
Huvitav on pigem graafiku taga peituv mehhanism.
1969. aastal oli:
6 156 eurot
keskmine sissetulek.
Täna on vaja rohkem kui:
60 000 eurot,
et saavutada tänapäeva keskmise sissetuleku võrreldav nominaalne suurusjärk.
Loomulikult on elatustase ja majandustulemused täna samuti täiesti teistsugused.
Kuid arvud teevad nähtavaks, kui palju raha kui mõõtühik aastakümnete jooksul muutub.
See on ehk kõige olulisem seos maksude, inflatsiooni ja vara kasvatamise vahel.
Inimesed mõtlevad sageli nominaalselt.
Minu palk tõusis.
Minu maja on rohkem väärt.
Minu investeerimisportfell on suurem.
Minu pangakonto jääk on suurenenud.
Kuid asjakohane küsimus on:
Vara, mis 20 aastaga kahekordistub, ei ole tingimata teinud oma omanikku kaks korda rikkamaks.
Kui samal ajal tõuseb hinnatase vastavalt, võib reaalne vara kasv olla oluliselt väiksem.
Kuld ei tekita rahavoogu.
See ei maksa intressi.
Selle hind kõigub kohati märkimisväärselt.
Kuid füüsilisel kullal on eriline omadus:
See ei ole nõue võlgniku vastu.
Ja selle kogust ei saa rahapoliitiliste otsustega suurendada samamoodi nagu valuuta rahapakkumist.
Seetõttu on kulda sajandeid kasutatud pikaajalise vara diversifitseerimise vormina.
Mitte kaitseks konkreetse tulumaksumäära eest.
Vaid võimaliku elemendina teise riski vastu:
Mitte:
„Poliitika on meid 67 aastat salaja petnud.“
Seda ei saa andmetest järeldada.
Küll aga:
Nominaalsed sissetulekud võivad tugevalt tõusta, ilma et piirid keskklassi ja tipu vahel jääksid samaks.
Ja:
Inflatsioon ei muuda aastakümnete jooksul ainult hindu. See muudab ka nominaalsete arvude tähendust.
1969. aastal oli 56 263 eurot – ümberarvutatuna – sissetulek, mis jäi keskmisest kaugele välja.
Täna asub sellises suurusjärgus number otse tööturu keskel.
See peaks meile meelde tuletama:
Jääge ettenägelikuks.
Teie
Helge Peter Ippensen