DEAN asemel IBAN? Mida tähendab digitaalse euro uus kontonumber ja selle mõju kullale

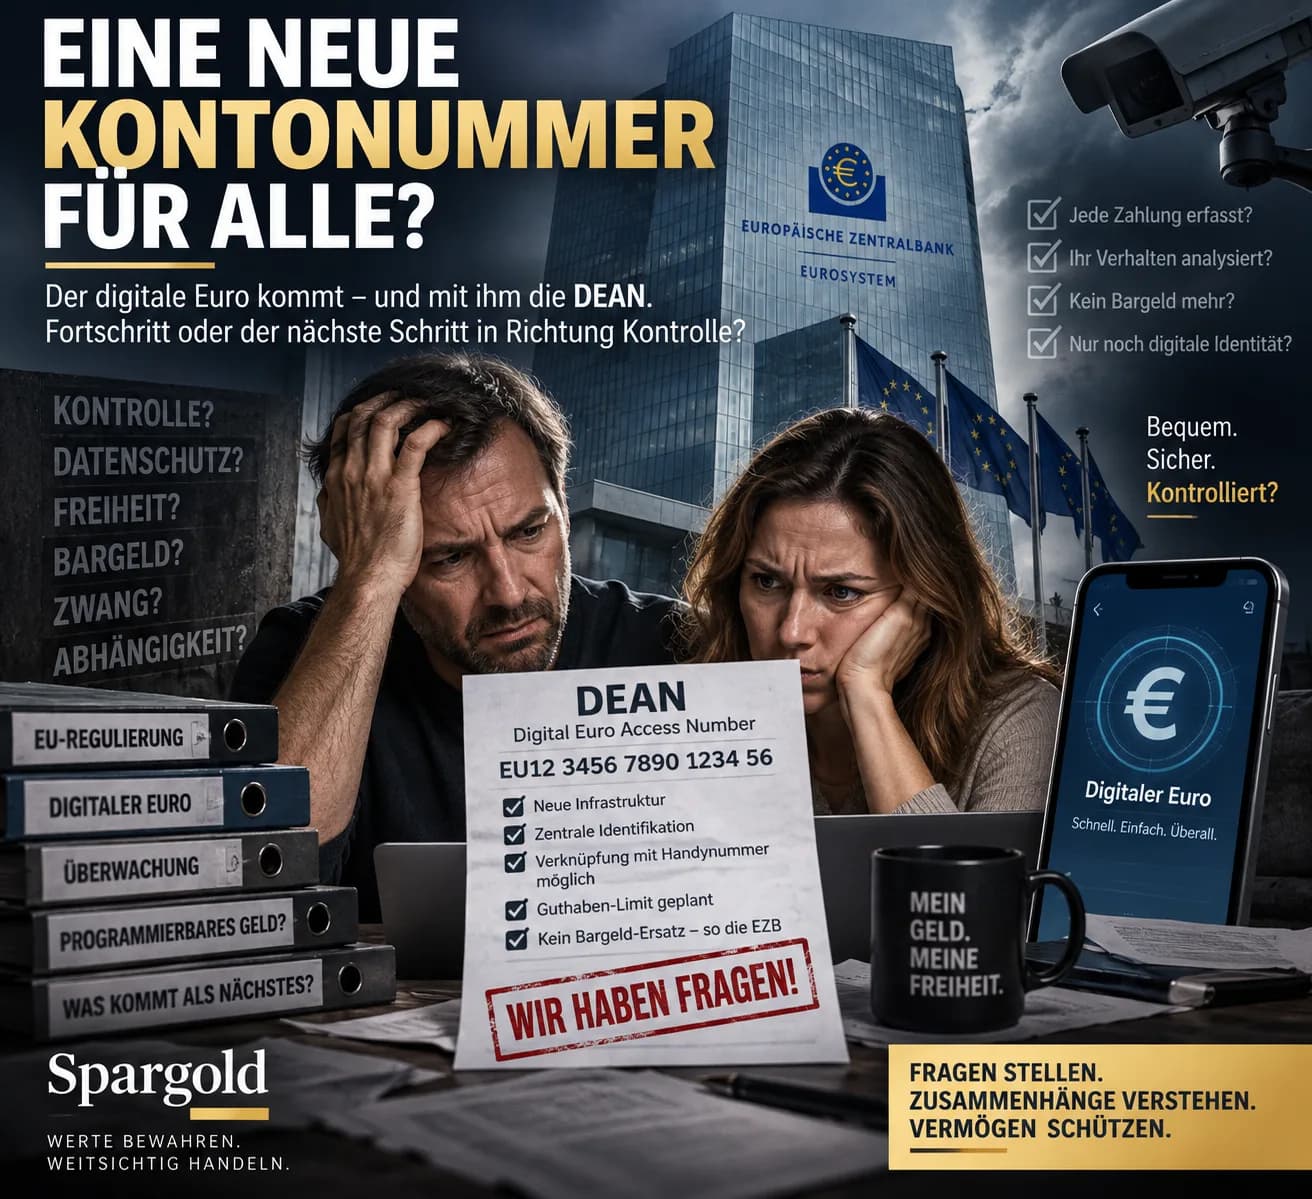
DEAN: Digitaalne euro saab oma kontonumbri (kuld aga mitte!) – ja äkitselt muutub projekt väga konkreetseks
18 märki. Tulevikus võivad need omandada digitaalse euro jaoks sarnase tähenduse nagu IBAN meie praeguse pangakonto jaoks. Nimi:
DEAN
Digital Euro Access Number.
Kuigi avalik arutelu digitaalse euro üle keerleb sageli veel üsna abstraktsete mõistete ümber – andmekaitse, digitaalne keskpangaraha, sularaha asendamine või programmeeritav raha –, on Euroopa Keskpank juba ammu ehitamas tehnilist infrastruktuuri.
Ja just seetõttu on DEAN huvitav. Sest see näitab: Digitaalse euro osas ei ole veel lõplikku otsust langetatud. Kuid tehniliselt valmistutakse selleks juba väga konkreetselt.
Mis on DEAN?
Lihtsustatult võiks öelda: IBAN tuvastab teie pangakonto. DEAN tuvastab teie digitaalse euro konto. See võrdlus ei ole siiski täiesti täpne. Sest mõlema kontonumbri taga on kaks erinevat rahaliiki. Raha meie tavalisel arvelduskontol on põhimõtteliselt nõue kommertspanga vastu. Digitaalne euro oleks seevastu: digitaalne keskpangaraha. Ehk siis eurosüsteemi poolt väljastatud avaliku raha digitaalne vorm. Just selleks luuaksegi eraldi infrastruktuur.
DEAN on tehnilistes spetsifikatsioonides juba olemas
See ei ole tulevikuspekulatsioon. 2026. aasta märtsis avaldatud pilootprojekti nõuetes kirjeldab EKP täpselt, kuidas see toimima peaks. Beeta-digitaalse euro konto loomisel taotleb makseteenuse pakuja Digital Euro Service Platformilt DEAN-i. Platvorm genereerib numbri. Makseteenuse pakuja määrab selle kasutajale. Nii on igal vastaval kontol unikaalne identifikaator. European Central Bank Praegune kavand näeb ette 18 alfanumeerilisest märgist koosnevat struktuuri. Ja see algab tähtedega: EU. European Central Bank See kõlab tõepoolest veidi nagu IBAN. Kuid see on midagi enamat kui lihtsalt sama konto uus kirjaviis.
IBAN ja DEAN eksisteeriksid kõrvuti
See on oluline punkt. DEAN ei asenda IBAN-i. Kes kasutab jätkuvalt klassikalist arvelduskontot, vajab selleks endiselt olemasolevat pangakontode infrastruktuuri. DEAN kuulub eranditult digitaalse euro infrastruktuuri juurde. Seega võiksid tulevikus eksisteerida kõrvuti kaks tasandit: Kommertspangaraha → IBAN ja digitaalne keskpangaraha → DEAN Ja just siit algab tõeliselt huvitav lugu.
Sest digitaalne euro ei oleks lihtsalt järjekordne arvelduskonto
Tänapäeval ei asu suurem osa meie rahast keskpangas. See asub kommertspankade kontodel. Pangahoiused on nõuded vastava panga vastu. Eraisikutel on seni olnud otsene juurdepääs keskpangarahale peamiselt läbi: sularaha. Digitaalne euro peaks seda muutma. See peaks tegema keskpangaraha kättesaadavaks ka digitaalselt igapäevasteks makseteks. European Central Bank DEAN ei oleks seega pelgalt uus kontonumber. See oleks tehniline võti Euroopa rahasüsteemi uuele tasandile.
Kas ma pean tulevikus 18 märki sisse trükkima?
Tõenäoliselt sageli mitte. Sest EKP planeerib lisaks ka niinimetatud aliaseid. Pilootprojektis on selleks esialgu ette nähtud: mobiiltelefoni number. Põhimõte: Telefoninumber
↓
DEAN
↓
Digitaalse euro konto Telefoninumber oleks seejuures vaid kergesti meeldejääv alias. Taustal tuvastaks infrastruktuur sellele vastava DEAN-i ja suunaks makse vastavalt edasi. European Central Bank See on oluline.
Sest tänu sellele võib digitaalne euro tunduda igapäevaelus tunduvalt lihtsam, kui mõiste „uus kontonumber“ oletada laseb.
Kas iga eurooplane saab nüüd DEAN-i?
Ei. Vähemalt praeguse seisuga mitte. Mõnede pealkirjade selline liialdus läheb liiga kaugele. Pilootprojektis saab DEAN-i see, kes kasutab osalejana vastavat beeta-digitaalse euro kontot. Ka hilisema digitaalse euro puhul ei ole praegu kavas igale kodanikule sellist kontot sunniviisiliselt määrata. EKP rõhutab: Kedagi ei tohi kohustada digitaalset eurot kasutama. European Central Bank Seega jääb alles ka olemasolev IBAN. Ja ka sularaha peab alles jääma. Vähemalt selline on praegune poliitiline ja regulatiivne konstruktsioon.
Aga miks siis juba infrastruktuuri ehitatakse?
Sest sellise suurusjärguga maksesüsteemi ei saa hakata arendama alles siis, kui poliitika lõplikult „jah“ ütleb.
EKP soovib olla valmis võimalikuks kasutuselevõtuks aastal:
2029
Selleks algab 2027. aasta teises pooles kaheteistkuuline pilootprojekt. 36 makseteenuse pakkujat on juba välja valitud. European Central Bank Arendustööd käivad seega praegu. Ja see on ehk kõige olulisem teadmine: Poliitiliselt ei ole digitaalne euro veel lõplikult otsustatud. Tehniliselt valmistatakse selle võimalikku kasutuselevõttu juba ette. Mõlemad võivad olla korraga tõesed.
Ka kontojääki soovitakse piirata
Siinkohal haakub uus DEAN-i lugu vahetult meie varasema analüüsiga. Digitaalne euro ei ole mõeldud piiramatu säästukontona. EKP planeerib: jäägi ülempiiri. Lõplik summa ei ole veel kindel.
Euroopa seadusandjate soovil on EKP uurinud stsenaariume hüpoteetiliste piirangutega kuni 3000 eurot inimese kohta. European Central Bank
See ei ole kinnitatud 3000-eurone piir. Kuid see näitab arhitektuuri. Miks üldse limiit? Sest EKP soovib vältida seda, et kodanikud liigutaksid suures mahus raha kommertspankade kontodelt keskpangarahasse. Sest see võib, eriti kriisiaegadel, destabiliseerida pankade finantseerimist.
Mis saab siis, kui soovin maksta rohkem?
Ka selleks on kontseptsioon juba olemas. Oletame, et kasutajal on 500 digitaalset eurot. Ta soovib aga maksta 800 eurot. Sellisel juhul võiks vahe tulla automaatselt seotud pangakontolt. EKP nimetab seda: Reverse Waterfall.
Vastupidiselt võiks raha, mis ületab lubatud digitaalse euro ülempiiri, suunduda automaatselt seotud kommertspanga kontole:
Waterfall. European Central Bank Seega ei piiraks ülempiir tingimata makseliiklust. See piirab eelkõige seda: kui palju digitaalset keskpangaraha saab püsivalt hoida. Ja just see eristus on oluline.
Kas see on programmeeritav raha?
Praeguse kontseptsiooni kohaselt: Ei. EKP eristab selgelt programmeeritavat raha ja tingimuslikke makseid. Digitaalset eurot ei soovita konstrueerida nii, et ametiasutus saaks määrata: Seda raha tohib kulutada ainult toiduainetele. Või: See raha aegub kolme kuu pärast. Või: Seda raha ei tohi kasutada teatud kaupade ostmiseks. Sellised sihtotstarbelised piirangud ei pea olema digitaalse euro osa. European Central Bank Võimalikud peaksid aga olema tingimuslikud maksed. Näiteks: Raha kantakse üle alles siis, kui kaup on kohale toimetatud. See on tehniliselt midagi muud.
Ja kuidas on lood andmekaitsega?
Ka siin tasub eristada õigustatud küsimust ja ennatlikku väidet. DEAN loob paratamatult unikaalse kontotunnuse. See aga ei tähenda automaatselt, et EKP saaks sellega iga kodanikku ja iga makset isiklikult jälgida. Praegune arhitektuur töötab pseudonümiseerimise ja makseteenuse pakkujatega kui liidestega.
Offline-maksete puhul lubab EKP isegi andmekaitse taset, mis peaks lähenema sularahale: offline-makse detaile peaksid teadma ainult maksja ja saaja. European Central Bank
Samas jääb tõeseks:
Digitaalne maksesüsteem vajab tehnilisi identifikaatoreid, juurdepääsureegleid, tarkvara, riistvara ja regulatiivseid eeskirju.
Sellega tekivad teistsugused sõltuvused kui oma käes oleva rahatähe puhul. Ka seda peaks tohtima kainelt nentida.
Ja siit algab tegelik säästukulla perspektiiv
Huvitav vastand ei ole: Digitaalne euro on halb – kuld on hea. See oleks liiga lihtne. Mõlemad täidavad täiesti erinevaid funktsioone. Digitaalne euro peab olema optimeeritud: makseteks. Kiire. Digitaalne. Üleeuroopaline. Oma infrastruktuuriga. Füüsiline kuld on selleks ilmselgelt sobimatu. Keegi ei soovi oma kohvi eest maksta 0,0008 untsi kullaga. Kuid kullal on omadused, mida digitaalsel eurol teadlikult ei ole.
Digitaalne euro oleks raha süsteemi sees
See vajab: tehnilist infrastruktuuri. makseteenuse pakkujaid. identifikaatoreid nagu DEAN. tarkvara. reegleid. jäägi ülempiire. ja lõpuks toimivat eurosüsteemi. Füüsiline kuld ei vaja oma pelgaks omamiseks mitte midagi sellest. Füüsilisel kullakangil ei ole: IBAN-i. DEAN-i. parooli. EKP seatud jäägi ülempiiri. Kuid samuti ei ole tal: intressi. Ja selle turuhind võib oluliselt kõikuda. See ei ole hinnang. See kirjeldab kahte täiesti erinevat funktsiooni.
Võib-olla vajame seetõttu mõlemat oma mõtlemisse
Meie raha digitaliseerimine edeneb. See ei ole üllatav ega automaatselt ähvardav. Kuid iga uue digitaalse tasandiga kasvab ka küsimuse olulisus:
Millised osad minu varast eksisteerivad eranditult digitaalsete ja institutsionaalsete süsteemide sees?
Ja:
Milliseid varasid hoian ma väljaspool selliseid nõude- ja maksesüsteeme?
Just seal peitub meie jaoks füüsiliste väärismetallide tähendus. Mitte euro asendajana. Mitte igapäevase maksevahendina. Vaid võimaliku täiendusena diversifitseeritud varastruktuuri sees.
DEAN räägib seetõttu suuremat lugu
Täna näib see tehnilise joonealusena. 18 märki. Uus kontotunnus. Veel üks mõiste IBAN-i ja BIC-i kõrval. Kuid tegelikult muudab DEAN nähtavaks, kui konkreetseks on digitaalse euro arhitektuur vahepeal muutunud. Digitaalset eurot ei ole veel juurutatud. Selle lõplikku kujundust ei ole veel otsustatud. Ja keegi ei tea täna, kui palju elanikkond seda tegelikult kasutama hakkaks. Kuid infrastruktuuri valmistatakse ette. Võib-olla on seetõttu kõige huvitavam küsimus mitte: „Kas ma saan varsti uue kontonumbri?“ Vaid:
Kuidas muutub meie suhe rahaga, kui isegi keskpangaraha saab digitaalse konto, tunnuse ja tehnilise infrastruktuuri?
Vastus sellele ulatub palju kaugemale kui 18 märki. Jääge ettenägelikuks.
Teie
Helge Peter Ippensen
Kas olete valmis proovima Spargoldi?
Investeerige lihtsalt füüsilistesse väärismetallidesse.


