Χρυσός σε χαμηλό; Γιατί ο χρονικός ορίζοντας αλλάζει ολόκληρη την ιστορία

26 Οκτωβρίου 2026
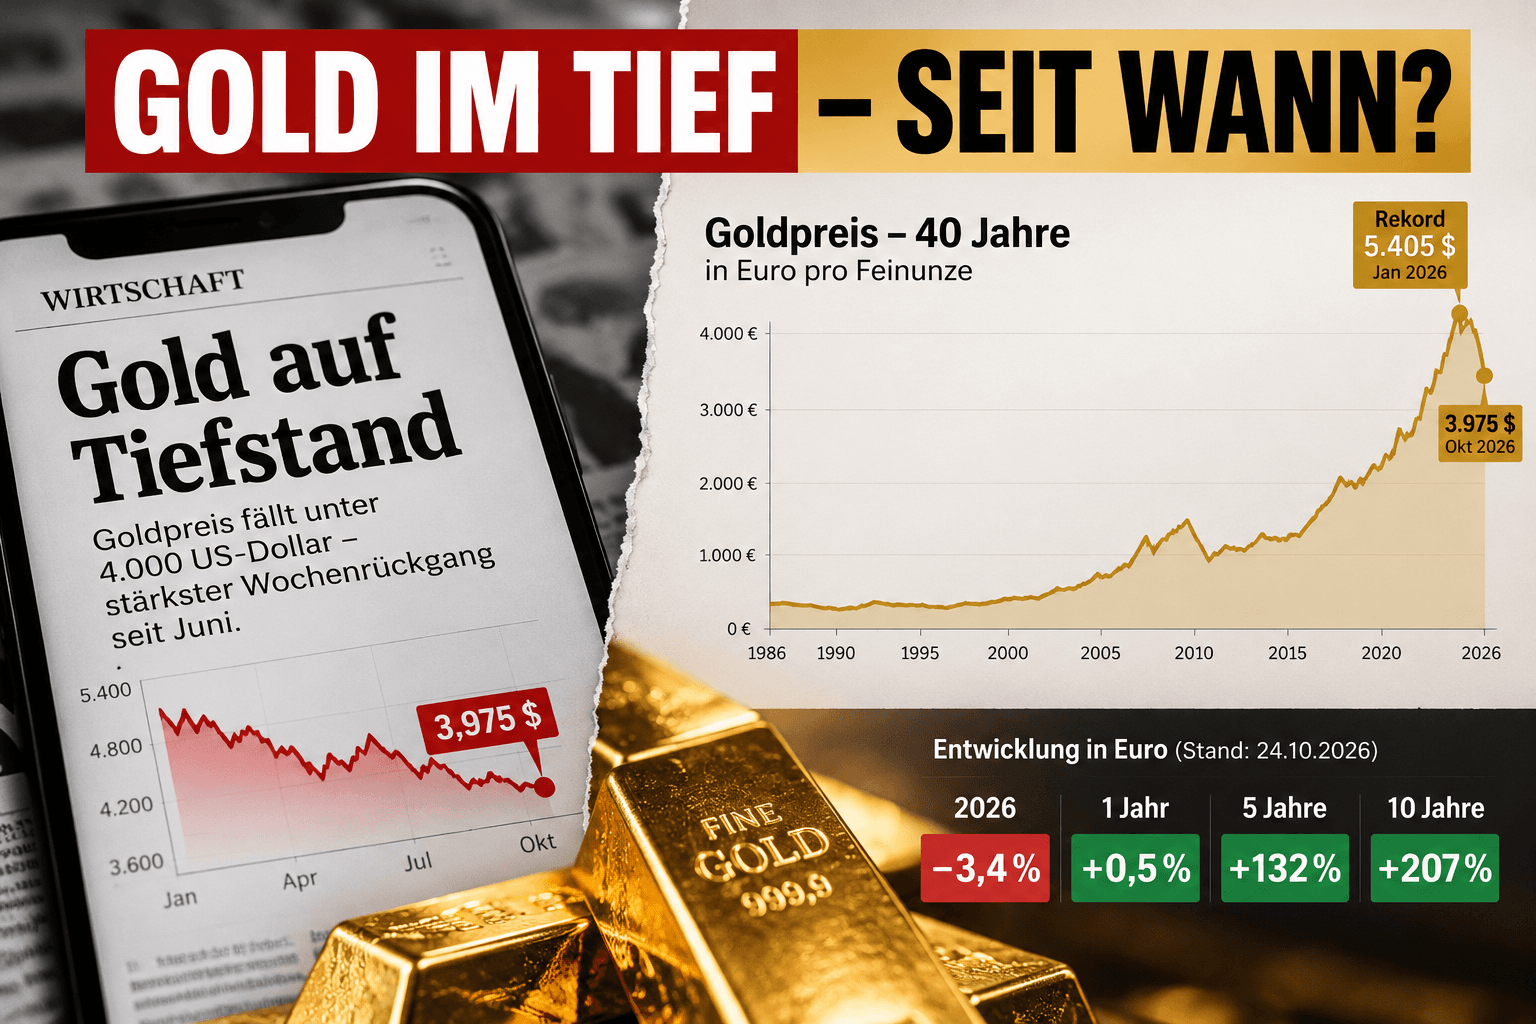
„Χρυσός σε χαμηλό.“
Ο τίτλος ευσταθεί.
Και ταυτόχρονα μπορεί να δημιουργήσει μια εντελώς λανθασμένη εντύπωση.
Στις 23 Οκτωβρίου, ο χρυσός υποχώρησε προσωρινά στα επίπεδα των 3.975 δολαρίων ανά ουγγιά.
Χαμηλό τριμήνου.
Κάτω από τα 4.000 δολάρια.
Πτώση περίπου 4% μέσα σε μία εβδομάδα.
Όποιος εξετάζει μόνο αυτούς τους αριθμούς, βλέπει:
Στη συνέχεια, ανοίγουμε το ίδιο διάγραμμα σε βάθος δέκα ετών.
Και ξαφνικά βλέπουμε κάτι εντελώς διαφορετικό.
Σε ευρώ, ο χρυσός βρίσκεται επί του παρόντος περίπου:
Πέντε χρόνια:
+132%.
Δώδεκα μήνες:
πρακτικά αμετάβλητος.
Ποια από αυτές τις ιστορίες είναι αληθινή;
Και ακριβώς εκεί έγκειται το πρόβλημα.
„Ο χρυσός σε χαμηλό επίπεδο“ ακούγεται απόλυτο.
Όμως δεν είναι ποτέ.
Μια τιμή μπορεί να είναι ταυτόχρονα:
Υψηλό ημέρας.
Χαμηλό τριμήνου.
Ετήσιος μέσος όρος.
Υψηλό δεκαετίας.
Και σε ένα διάγραμμα 40 ετών, να παραμένει ακόμα πολύ ψηλά.
Επομένως, κάθε δήλωση σχετικά με ένα υψηλό ή χαμηλό επίπεδο θα έπρεπε αυτόματα να συνοδεύεται από μια δεύτερη πληροφορία:
Χωρίς αυτή την πληροφορία, μια ένδειξη τιμής μετατρέπεται γρήγορα σε αφήγημα.
Αυτό δεν πρέπει να παραλειφθεί, παρά την κριτική στους τίτλους των ειδήσεων.
Στις 29 Ιανουαρίου, ο χρυσός έφτασε σε επίπεδο ρεκόρ, σύμφωνα με το World Gold Council, στα:
Στα τέλη Σεπτεμβρίου ήταν:
4.176 δολάρια.
Στις 23 Οκτωβρίου, ο χρυσός έπεσε προσωρινά κάτω από τα:
4.000 δολάρια.
Υπολογίζοντας από το ιστορικό υψηλό, λείπει περίπου το:
Πρόκειται για μια σημαντική διόρθωση.
Όποιος αγόρασε χρυσό στα τέλη Ιανουαρίου, ελάχιστα μπορεί να παρηγορηθεί από το γεγονός ότι η τιμή του χρυσού ήταν σημαντικά χαμηλότερη πριν από 40 χρόνια.
Ο προσωπικός του επενδυτικός ορίζοντας ξεκίνησε ενδεχομένως:
Και ακριβώς γι' αυτό, ο χρονικός ορίζοντας δεν είναι ένα ακαδημαϊκό ερώτημα.
Καθορίζει τον τρόπο με τον οποίο οι επενδυτές βιώνουν πραγματικά μια κίνηση των τιμών.
Ας δούμε την ίδια επένδυση σε ευρώ.
Το GOLD.DE εμφανίζει επί του παρόντος περίπου την εξής εξέλιξη:
10 χρόνια:
+206,8%
5 χρόνια:
+131,7%
1 έτος:
+0,5%
2026:
−3,4%.
Τέσσερα χρονικά διαστήματα.
Τέσσερις εντελώς διαφορετικές ιστορίες.
Το ίδιο μέταλλο.
Η ίδια σημερινή τιμή.
Καθιστά ορατό το πόσο έντονα επηρεάζονται οι τίτλοι των ειδήσεων από την επιλογή του σημείου εκκίνησής τους.
Όποιος αφήνει την ιστορία να ξεκινήσει τον Ιανουάριο του 2026, βλέπει μια κατάρρευση.
Όποιος ξεκινά το 2021, βλέπει μια μαζική άνοδο.
Όποιος ξεκινά το 2016, βλέπει κάτι παραπάνω από τριπλασιασμό.
Όποιος εξετάζει μόνο τους τελευταίους τρεις μήνες, βλέπει ένα χαμηλό.
Και όποιος ξεκινά από χθες, μπορεί να μετατρέψει σχεδόν κάθε κίνηση σε είδηση.
Αυτό δεν συμβαίνει μόνο με τον χρυσό.
Η ίδια αρχή μπορεί να δειχθεί εξαιρετικά στο Bitcoin.
Τα 60.000 δολάρια μπορεί να είναι για έναν επενδυτή:
μια καταστροφή,
ένα φανταστικό κέρδος
ή:
μια εντελώς αδιάφορη ενδιάμεση κατάσταση.
Το καθοριστικό είναι αν ξεκινά κανείς τη σύγκριση από τα:
20.000,
40.000,
100.000
ή οποιαδήποτε άλλη τιμή.
Ένας αριθμός χωρίς σημείο αναφοράς έχει εκπληκτικά μικρή πληροφοριακή αξία.
Ακόμη και ένα διάγραμμα 40 ετών μπορεί να λειτουργήσει χειραγωγικά.
Όχι απαραίτητα σκόπιμα.
Αλλά οπτικά.
Όταν ένα περιουσιακό στοιχείο αυξάνεται από μερικές εκατοντάδες ευρώ σε αρκετές χιλιάδες ευρώ, οι πρόσφατες διακυμάνσεις στη δεξιά άκρη φαίνονται σχεδόν ασήμαντες.
Μια υποχώρηση κατά 20 ή 25% φαίνεται ξαφνικά σαν μια μικρή οδόντωση.
Για τον επενδυτή όμως που εισήλθε λίγο πριν, δεν είναι μια μικρή οδόντωση.
Αυτό είναι ένα δεύτερο καθοριστικό σημείο.
Τα 400 ευρώ το έτος 1986 ήταν οικονομικά κάτι εντελώς διαφορετικό από τα 400 ευρώ σήμερα.
Με την πάροδο των δεκαετιών, το χρήμα χάνει αγοραστική δύναμη λόγω του πληθωρισμού.
Η Ομοσπονδιακή Στατιστική Υπηρεσία μετρά αυτή την εξέλιξη με τον Δείκτη Τιμών Καταναλωτή.
Όποιος συγκρίνει περιουσιακά στοιχεία σε βάθος 40 ετών, δεν θα έπρεπε επομένως να ρωτά μόνο:
Αλλά:
Η ονομαστική απόδοση και η πραγματική απόδοση δεν είναι το ίδιο πράγμα.
Ο χρυσός συχνά χαρακτηρίζεται ως:
μέσο αποθήκευσης αξίας
Αυτό δεν σημαίνει:
Ότι η τιμή του χρυσού πρέπει να ανεβαίνει κάθε χρόνο.
Ή:
Ότι ο χρυσός πρέπει να κερδίζει τον πληθωρισμό κάθε χρόνο.
Ο χρυσός έχει βιώσει στην ιστορία του μεγάλες περιόδους κατά τις οποίες οι επενδυτές έπρεπε να υποστούν πραγματικές απώλειες.
Αυτό δεν πρέπει να το παραβλέπουμε.
Το μακροπρόθεσμο ερώτημα είναι μάλλον:
Αυτό είναι ένα διαφορετικό ερώτημα από το:
„Τι θα κάνει ο χρυσός την επόμενη εβδομάδα;“
Ο χρυσός ξεκίνησε θεαματικά.
Τον Ιανουάριο η τιμή αυξήθηκε σε επίπεδα ρεκόρ.
Το καλοκαίρι έπεσε ξανά προσωρινά κάτω από τα 4.000 δολάρια.
Τον Αύγουστο ακολούθησε μια ισχυρή άνοδος.
Σεπτέμβριος:
−8,5%.
Οκτώβριος:
εκ νέου πιέσεις.
Η τιμή του χρυσού το 2026 ήταν κάθε άλλο παρά σταθερή.
Όποιος ταυτίζει τον χρυσό με:
κατανοεί λάθος τον χρυσό.
Τον Σεπτέμβριο, οι αποδόσεις των δεκαετών κρατικών ομολόγων των ΗΠΑ αυξήθηκαν σημαντικά.
Ταυτόχρονα, το δολάριο ενισχύθηκε.
Και τα δύο επιβαρύνουν τον χρυσό.
Διότι ο χρυσός:
Όσο πιο ελκυστικές φαίνονται οι έντοκες επενδύσεις, τόσο υψηλότερο γίνεται το κόστος ευκαιρίας μιας θέσης σε χρυσό.
Σε αυτό προστέθηκε η μείωση των κερδοσκοπικών θέσεων σε Futures.
Στις 23 Οκτωβρίου, οι αυξανόμενες τιμές του πετρελαίου επιδείνωσαν περαιτέρω την κατάσταση.
Το ακριβότερο πετρέλαιο μπορεί να αυξήσει τον πληθωρισμό.
Ο υψηλότερος πληθωρισμός μπορεί να εμποδίσει τις μειώσεις επιτοκίων ή να καταστήσει πιο πιθανές νέες αυξήσεις επιτοκίων.
Τα υψηλότερα επιτόκια αποτελούν συχνά βραχυπρόθεσμο αντίξοο άνεμο για τον χρυσό.
Η διόρθωση, επομένως, έχει απολύτως κατανοητές αιτίες.
Αυτή είναι ίσως η πιο ενδιαφέρουσα ιστορία.
Τον Σεπτέμβριο:
Τιμή χρυσού:
−8,5%.
Ταυτόχρονα, εισέρρευσαν σε παγκόσμια ETF χρυσού με φυσική κάλυψη:
ή περίπου:
Αυτό δείχνει:
Η κίνηση των τιμών και η μακροπρόθεσμη ή στρατηγική ζήτηση δεν χρειάζεται να έχουν πάντα την ίδια κατεύθυνση.
Διαφορετικοί συμμετέχοντες στην αγορά έχουν διαφορετικούς χρονικούς ορίζοντες.
Ένας βραχυπρόθεσμος trader μπορεί να πουλάει.
Ένας μακροπρόθεσμος επενδυτής μπορεί ταυτόχρονα να αγοράζει.
Μια κεντρική τράπεζα μπορεί, με τη σειρά της, να επιδιώκει εντελώς διαφορετικούς στόχους.
Μερικές φορές μιλάμε γι' αυτήν σαν η αγορά να είχε μια γνώμη.
„Η αγορά χάνει την εμπιστοσύνη της.“
„Η αγορά εγκαταλείπει τον χρυσό.“
„Η αγορά αγοράζει χρυσό.“
Στην πραγματικότητα, μια αγορά αποτελείται από εκατομμύρια αποφάσεις.
Με διαφορετικούς:
χρονικούς ορίζοντες,
στόχους,
περιορισμούς,
κινδύνους
και προσδοκίες.
Αυτό εξηγεί επίσης γιατί μια πτώση της τιμής δεν σημαίνει αυτόματα:
Και μια άνοδος της τιμής δεν σημαίνει αυτόματα:
Αυτό ακούγεται κοινότοπο.
Αλλά για την προοπτική της αποταμίευσης σε χρυσό είναι σημαντικό.
Μια φυσική ράβδος χρυσού δεν γνωρίζει:
αν σήμερα είναι Παρασκευή,
αν η Fed συνεδριάζει την επόμενη εβδομάδα,
αν ένας αναλυτής μειώνει μια τιμή-στόχο,
ή αν ένας τίτλος ειδήσεων μιλάει αυτή τη στιγμή για „κατάρρευση“.
Είναι:
μια συγκεκριμένη ποσότητα φυσικού χρυσού.
Η αγοραία αξία του διακυμαίνεται.
Ενίοτε σημαντικά.
Η φυσική του ποσότητα όχι.
Όποιος κοιτάζει αποκλειστικά την τιμή, βλέπει:
4.000 δολάρια.
5.400 δολάρια.
3.975 δολάρια.
Όποιος κοιτάζει το περιουσιακό στοιχείο, βλέπει:
Και τα δύο πάνε μαζί.
Το λάθος ξεκινά μόνο όταν κοιτάζει κανείς μόνο τη μία πλευρά.
Ο χρυσός δεν έχει μια „πραγματική“ τιμή 5.400 δολαρίων.
Αλλά και τα 4.000 δολάρια δεν αποτελούν απόδειξη ότι η μακροπρόθεσμη αξία του έχει εξαφανιστεί.
Από τη μία πλευρά:
„Ο χρυσός καταρρέει – βγείτε έξω.“
Από την άλλη:
„Ο χρυσός ανεβαίνει πάντα μακροπρόθεσμα – απλώς αγοράστε.“
Και τα δύο είναι πολύ απλοϊκά.
Ο χρυσός μπορεί να διορθώσει μαζικά.
Ο χρυσός μπορεί να απογοητεύει για χρόνια.
Ο χρυσός δεν πληρώνει τόκους.
Η αποθήκευση κοστίζει χρήματα.
Και παρ' όλα αυτά, ο χρυσός μπορεί να έχει μια ιδιαίτερη λειτουργία μέσα σε ένα διαφοροποιημένο χαρτοφυλάκιο.
Επειδή ο φυσικός χρυσός:
Όχι:
Αλλά:
Τρεις ημέρες;
Τρεις μήνες;
Τρία χρόνια;
30 χρόνια;
Όποιος εξετάζει την ίδια επένδυση με διαφορετικούς ορίζοντες, παίρνει διαφορετικές απαντήσεις.
Και ακριβώς γι' αυτό, η σοβαρή χρηματοοικονομική επικοινωνία χρειάζεται πάντα:
Τιμή + Χρονικό διάστημα + Νόμισμα + Αγοραστική δύναμη.
Αν λείπει ένα από αυτά τα σημεία, λείπει ένα μέρος της ιστορίας.
Όταν γράφουν:
η πρώτη ερώτηση θα έπρεπε να είναι:
Ποιο χαμηλό;
Χαμηλό τριμήνου;
Χαμηλό έτους;
Χαμηλό δεκαετίας;
Πραγματικό;
Ονομαστικό;
Δολάριο;
Ευρώ;
Και αν κάποιος δείχνει αντίθετα ένα διάγραμμα 40 ετών:
επίσης να ρωτάμε:
Διότι και η μακροπρόθεσμη προσέγγιση μπορεί να είναι framing.
Ναι:
Ο χρυσός βρίσκεται περίπου 26% κάτω από το ρεκόρ του Ιανουαρίου.
Και ναι:
Ο χρυσός βρίσκεται σε ευρώ περίπου 207% πάνω από το επίπεδο πριν από δέκα χρόνια.
Και τα δύο ισχύουν ταυτόχρονα.
Ίσως ακριβώς εκεί να βρίσκεται η σημαντικότερη επίγνωση.
Όχι:
Το ένα διάγραμμα είναι σωστό και το άλλο λάθος.
Αλλά:
Και οι αποφάσεις για την περιουσία δεν θα πρέπει, ει δυνατόν, να λαμβάνονται βάσει ενός αποσπάσματος.
Διότι ο τίτλος μας λέει τι συνέβη χθες.
Το μακροπρόθεσμο διάγραμμα μας λέει τι συνέβη κατά τη διάρκεια δεκαετιών.
Το πραγματικά σημαντικό ερώτημα παραμένει:
Παραμείνετε διορατικοί.
Δικός σας,
Helge Peter Ippensen
Σημείωση: Αυτό το άρθρο προορίζεται αποκλειστικά για ενημερωτικούς σκοπούς και δεν αποτελεί επενδυτική, φορολογική ή νομική συμβουλή, ούτε πρόσκληση για αγορά ή πώληση πολύτιμων μετάλλων ή χρηματοπιστωτικών μέσων.
