Το ασήμι πριν από την αναμέτρηση με τον PCE: Καταρρέει πράγματι το ράλι για τους επενδυτές;

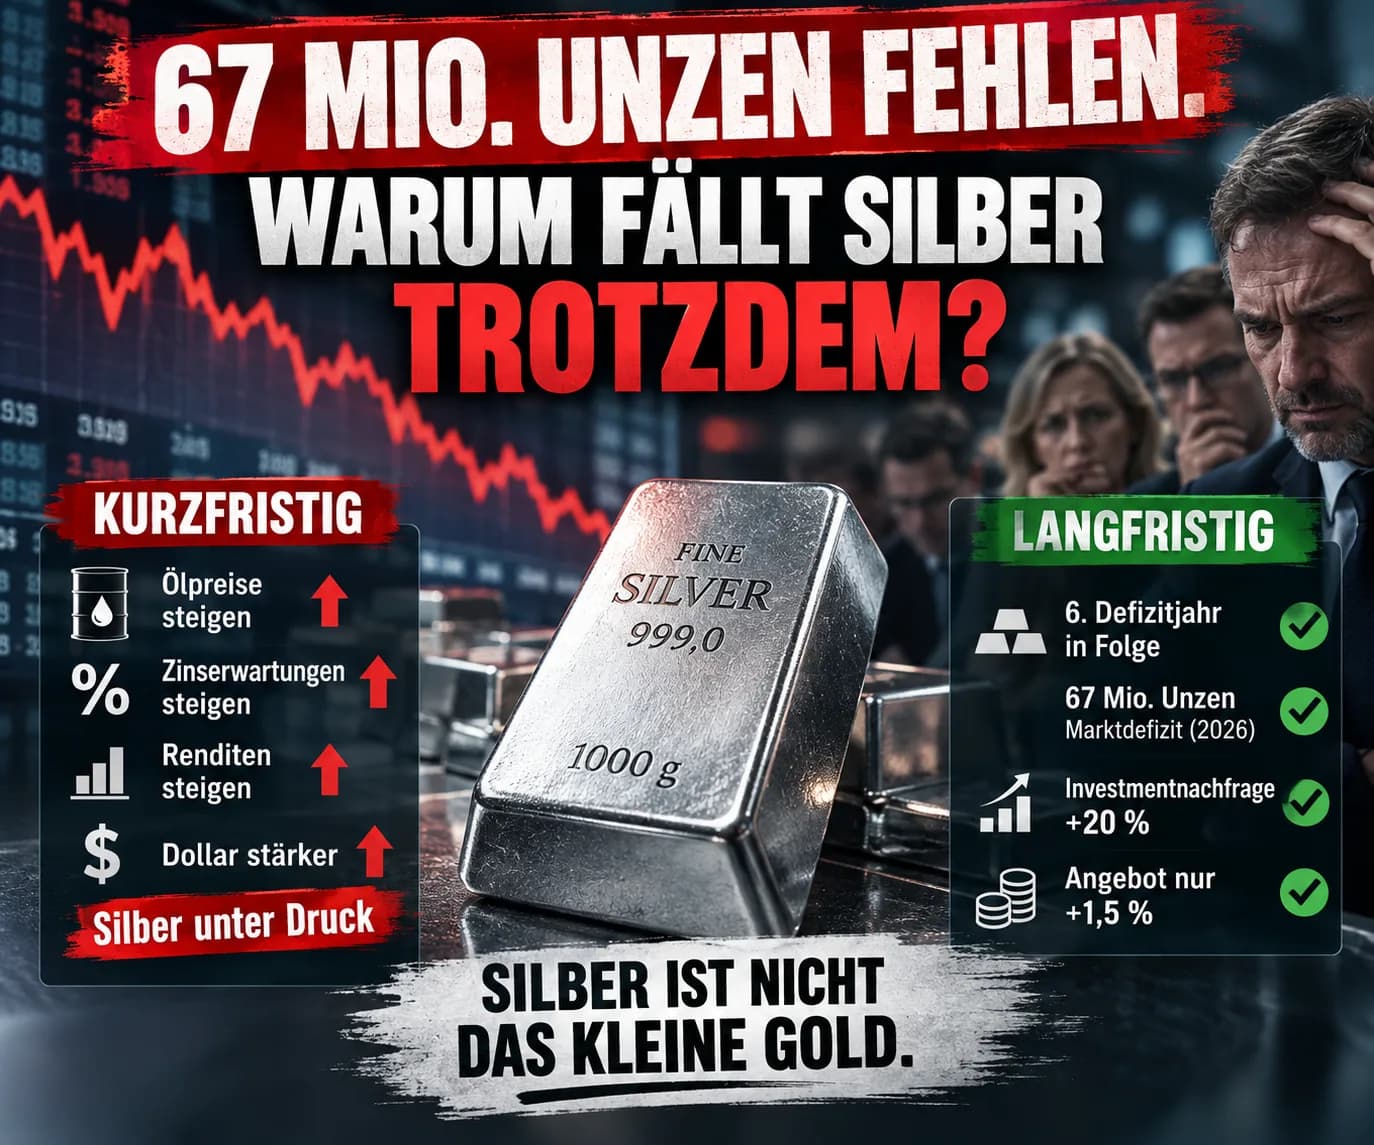
Το ασήμι πριν από την αναμέτρηση με τον PCE: Καταρρέει πράγματι το ράλι για τους επενδυτές;
67 εκατομμύρια ουγγιές. Τόσο μεγάλο αναμένεται να είναι το έλλειμμα στην παγκόσμια αγορά ασημιού το 2026. Για:
έκτη συνεχή φορά.
Και όμως, το ασήμι βρίσκεται βραχυπρόθεσμα υπό σημαντική πίεση. Πώς εξηγείται αυτό; Η απάντηση δείχνει αρκετά καλά γιατί το ασήμι ανήκει στα πιο συναρπαστικά – και εξουθενωτικά – πολύτιμα μέταλλα. Διότι το ασήμι ζει ταυτόχρονα δύο ζωές. Είναι: Πολύτιμο μέταλλο. Και: Βιομηχανικό μέταλλο. Και αυτή τη στιγμή, αυτοί οι δύο κόσμοι κινούνται σε διαφορετικές κατευθύνσεις.
Την Τετάρτη αναμένεται η μεγάλη αναμέτρηση
Στις 30 Σεπτεμβρίου, το αμερικανικό Bureau of Economic Analysis θα δημοσιεύσει τα στοιχεία Αυγούστου για το προσωπικό εισόδημα και τις καταναλωτικές δαπάνες.
Εκεί κρύβεται ένας αριθμός που ενδιαφέρει ιδιαίτερα τις χρηματοπιστωτικές αγορές:
ο πληθωρισμός PCE.
Η Fed παρακολουθεί στενά αυτόν τον δείκτη τιμών. Τα πρόσφατα δημοσιευμένα στοιχεία του Ιουλίου δεν ήταν καθόλου καθησυχαστικά. Πληθωρισμός PCE: 3,7 %. Δομικός PCE χωρίς τρόφιμα και ενέργεια: 3,3 %. Οικονομική ανάλυση ΗΠΑ Και τα δύο βρίσκονται σημαντικά πάνω από τον στόχο πληθωρισμού της Federal Reserve. Και ακριβώς γι' αυτό η Τετάρτη θα μπορούσε να είναι ασταθής για τον χρυσό και το ασήμι.
Η Fed έχει ήδη αντιδράσει
Στις 16 Σεπτεμβρίου, η κεντρική τράπεζα των ΗΠΑ αύξησε το βασικό της επιτόκιο κατά: 25 μονάδες βάσης. Το νέο εύρος:
3,75 έως 4,00 %.
Ήταν η πρώτη αύξηση επιτοκίων μετά από περισσότερα από τρία χρόνια. Federal Reserve Αξιοσημείωτη είναι η αιτιολόγηση. Η αμερικανική οικονομία συνεχίζει να αναπτύσσεται σταθερά. Οι επενδύσεις είναι εύρωστες. Η αγορά εργασίας δείχνει σταθερότητα. Αλλά: Ο πληθωρισμός παραμένει αυξημένος. Αυτός είναι ένας δυσάρεστος συνδυασμός για τα πολύτιμα μέταλλα.
Διότι ο υψηλός πληθωρισμός δεν σημαίνει αυτόματα αυξανόμενες τιμές πολύτιμων μετάλλων
Αυτό ακούγεται αρχικά παράδοξο. Ο χρυσός και το ασήμι θεωρούνται άλλωστε κλασική προστασία έναντι της υποτίμησης του χρήματος. Γιατί λοιπόν υποχωρούν ακριβώς όταν αυξάνονται οι ανησυχίες για τον πληθωρισμό; Επειδή οι αγορές δεν αξιολογούν μόνο τον πληθωρισμό. Αξιολογούν επίσης:
την αντίδραση της κεντρικής τράπεζας σε αυτόν.
Όταν οι αυξανόμενες τιμές πετρελαίου αυξάνουν τον πληθωρισμό και η Fed αυξάνει περαιτέρω τα επιτόκια, ενδέχεται να αυξηθούν και οι αποδόσεις των ασφαλών κρατικών ομολόγων.
Ο χρυσός και το ασήμι, αντίθετα, αποδίδουν: 0 % τόκο. Έτσι, το κόστος ευκαιρίας τους αυξάνεται. Αυτό ακριβώς βιώνουμε αυτή τη στιγμή.
Το πετρέλαιο παίζει έναν απροσδόκητα σημαντικό ρόλο
Η εξέλιξη των τελευταίων εβδομάδων δείχνει μια ασυνήθιστη αλυσίδα: Το πετρέλαιο ανεβαίνει ↓ Οι ανησυχίες για τον πληθωρισμό αυξάνονται ↓ Οι προσδοκίες για τα επιτόκια αυξάνονται ↓ Οι αποδόσεις των ομολόγων αυξάνονται ↓ Το δολάριο τείνει να ενισχύεται ↓ Ο χρυσός και το ασήμι δέχονται πιέσεις
Στις 24 Σεπτεμβρίου, το Reuters ανέφερε ταυτόχρονα υψηλότερες τιμές πετρελαίου, ένα δολάριο σε υψηλό δύο μηνών και πολύ υψηλές αποδόσεις των US-Treasury. Ο χρυσός έπεσε στο χαμηλότερο επίπεδο από τις 16 Σεπτεμβρίου. Reuters
Το ασήμι δύσκολα μπορεί να ξεφύγει από αυτόν τον μακροοικονομικό μηχανισμό βραχυπρόθεσμα.
Άρα η Τετάρτη θα κρίνει το ράλι του ασημιού;
Όχι. Αυτό θα ήταν πολύ απλό. Μια απροσδόκητα υψηλή τιμή PCE θα μπορούσε να θέσει το ασήμι υπό σημαντική πίεση.
Μια απροσδόκητα χαμηλή τιμή, αντίθετα, θα μπορούσε να μειώσει τις προσδοκίες για τα επιτόκια και να δώσει ανάσα στα πολύτιμα μέταλλα.
Αλλά:
Μια έκθεση για τον πληθωρισμό δεν παράγει ούτε μία επιπλέον ουγγιά ασημιού.
Και ακριβώς εδώ ξεκινά η δεύτερη ιστορία.
Η φυσική αγορά ασημιού παραμένει τεταμένη
Το Silver Institute αναμένει για το 2026 ξανά:
ένα έλλειμμα προσφοράς.
Και συγκεκριμένα περίπου: 67 εκατομμύρια ουγγιές. Silver Institute Έτσι, το 2026 θα ήταν ήδη το:
έκτο συνεχόμενο έτος ελλείμματος.
Τα συσσωρευμένα ελλείμματα αυτής της φάσης ανέρχονται, σύμφωνα με το World Silver Survey, σε περίπου:
762 εκατομμύρια ουγγιές. Silver Institute
Αυτό δεν είναι μια βραχυπρόθεσμη ιστορία της Fed. Αυτό είναι μια δομική ιστορία της αγοράς.
Ταυτόχρονα, η προσφορά ακολουθεί αργά
Για το 2026, το Silver Institute αναμένει μια παραγωγή ορυχείων περίπου: 820 εκατομμυρίων ουγγιών. Συν: 1 %. Η συνολική προσφορά ασημιού αναμένεται να αυξηθεί κατά περίπου: 1,5 % σε περίπου 1,05 δισεκατομμύρια ουγγιές. Silver Institute Αυτό δεν είναι αμελητέο. Αλλά δεν αποτελεί ούτε μια εκρηκτική αντίδραση της προσφοράς στις υψηλές τιμές. Ένας λόγος: Το ασήμι συχνά δεν εξορύσσεται ως κύριο προϊόν ενός ορυχείου ασημιού. Προκύπτει συχνά ως παραπροϊόν κατά την εξόρυξη άλλων μετάλλων.
Μια υψηλότερη τιμή ασημιού δεν οδηγεί επομένως αυτόματα στο να βγει βραχυπρόθεσμα σημαντικά περισσότερο ασήμι στην αγορά.
Και μετά υπάρχουν οι επενδυτές
Εδώ τα πράγματα γίνονται ιδιαίτερα ενδιαφέροντα. Το Silver Institute αναμένει το 2026 στη φυσική επενδυτική ζήτηση:
+20 %.
Στις: 227 εκατομμύρια ουγγιές. Silver Institute
Έτσι, μια αυξανόμενη ζήτηση για νομίσματα και ράβδους συναντά μια αγορά που ούτως ή άλλως καταναλώνει περισσότερο ασήμι από όσο παράγεται εδώ και χρόνια.
Για τους "ταύρους" του ασημιού, αυτό είναι ένα ισχυρό επιχείρημα. Αλλά και αυτή η ιστορία έχει μια άλλη πλευρά.
Το ασήμι πέφτει θύμα της ίδιας του της επιτυχίας
Οι υψηλές τιμές αλλάζουν συμπεριφορές. Αυτό ισχύει και για το ασήμι. Ιδιαίτερα καθαρά το βλέπουμε στα φωτοβολταϊκά. Οι ηλιακές κυψέλες χρειάζονται ασήμι. Αλλά όταν το ασήμι γίνεται όλο και πιο ακριβό, οι κατασκευαστές έχουν ένα ισχυρό οικονομικό κίνητρο: να χρησιμοποιούν λιγότερο ασήμι ανά κυψέλη. Ή να αντικαθιστούν εν μέρει το ασήμι με άλλα υλικά. Αυτό ακριβώς συμβαίνει.
Το Silver Institute αναμένει επομένως, παρά τη συνεχή αύξηση των ηλιακών εγκαταστάσεων, μείωση της κατανάλωσης ασημιού σε αυτόν τον τομέα.
Η συνολική βιομηχανική επεξεργασία ασημιού αναμένεται το 2026 να μειωθεί κατά περίπου: 2 % σε περίπου: 650 εκατομμύρια ουγγιές. Silver Institute Αυτός είναι ο μηχανισμός που είχαμε ήδη επισημάνει στο τελευταίο μας άρθρο για το ασήμι:
Περισσότερα ηλιακά δεν σημαίνουν αυτόματα περισσότερο ασήμι.
Και ακριβώς γι' αυτό το ασήμι είναι τόσο ενδιαφέρον
Στον χρυσό, μπορούμε να διακρίνουμε σχετικά καθαρά μεταξύ επενδυτικής ζήτησης, κοσμηματοποιίας και ζήτησης από κεντρικές τράπεζες.
Το ασήμι είναι πιο περίπλοκο. Επωφελείται από: Ηλεκτροκίνηση. Αυτοκινητοβιομηχανία. Ηλεκτρονικά. Κέντρα δεδομένων. Υποδομές AI. Ηλιακή ενέργεια. Και ταυτόχρονα, αυτή η βιομηχανική ζήτηση ανταγωνίζεται με: Νομίσματα. Ράβδους. ETPs. Κοσμήματα. Ασημικά. Αυτό σημαίνει:
Όταν οι επενδυτές ανακαλύπτουν το ασήμι, συναντούν μια αγορά της οποίας η φυσική προσφορά απαιτείται ούτως ή άλλως από τους βιομηχανικούς καταναλωτές.
Αλλά αν η τιμή αυξηθεί υπερβολικά, αυτοί οι καταναλωτές αντιδρούν. Εξοικονομούν ασήμι. Το υποκαθιστούν. Το ανακυκλώνουν. Ακριβώς γι' αυτό δεν πρέπει ποτέ να συνάγουμε αυτόματα μια συγκεκριμένη τιμή ασημιού από ένα έλλειμμα της αγοράς.
Και τι σημαίνει η Τετάρτη;
Βραχυπρόθεσμα: πάρα πολλά. Μακροπρόθεσμα: πολύ λιγότερα.
Εάν ο δομικός πληθωρισμός PCE αποδειχθεί απροσδόκητα υψηλός, οι προσδοκίες για περαιτέρω αυξήσεις επιτοκίων από τη Fed θα μπορούσαν να αυξηθούν.
Το δολάριο και οι αποδόσεις θα μπορούσαν να ενισχυθούν. Το ασήμι θα μπορούσε να υποχωρήσει. Εάν ο πληθωρισμός αποδειχθεί ασθενέστερος, αυτός ο μηχανισμός θα μπορούσε να αντιστραφεί. Αλλά κανένα από τα δύο δεν απαντά στο μακροπρόθεσμα κρίσιμο ερώτημα. Το οποίο είναι:
Μπορεί η επενδυτική ζήτηση να αυξηθεί ταχύτερα από ό,τι οι υψηλές τιμές ασημιού μειώνουν τη βιομηχανική ζήτηση;
Εκεί ακριβώς κρίνεται η πιο συναρπαστική ιστορία του ασημιού. Όχι μια Τετάρτη. Αλλά σε βάθος ετών.
Το ασήμι δεν είναι ένας "μικρός χρυσός"
Ίσως αυτή είναι η πιο σημαντική φράση. Το ασήμι αντιδρά στη νομισματική πολιτική σαν πολύτιμο μέταλλο. Αντιδρά στην οικονομική συγκυρία σαν βιομηχανικό μέταλλο. Αντιδρά στον πληθωρισμό. Στα επιτόκια. Στο δολάριο. Στην παραγωγή ηλιακής ενέργειας. Στην ηλεκτροκίνηση. Στην επενδυτική ζήτηση. Και στην τεχνολογική υποκατάσταση. Γι' αυτό το ασήμι μπορεί να ανέβει πολύ πιο έντονα από τον χρυσό. Και να πέσει πολύ πιο έντονα. Όποιος βλέπει το ασήμι αποκλειστικά ως μια φθηνότερη εκδοχή του χρυσού, παραβλέπει ακριβώς αυτή την ιδιαιτερότητα.
Η Τετάρτη μπορεί να είναι ασταθής
Ίσως και πολύ ασταθής.
Αλλά το ερώτημα αν το ασήμι θα βρεθεί στα 60, 70 ή κάποια στιγμή σημαντικά υψηλότερα, δεν θα κριθεί από μία μόνο έκθεση PCE.
Καθοριστική είναι η αλληλεπίδραση μεταξύ: Νομισματικής πολιτικής. Πραγματικών επιτοκίων. Επενδυτικής ζήτησης. Βιομηχανικής ζήτησης. Υποκατάστασης. Προσφοράς ορυχείων. Και: φυσικών αποθεμάτων. Επομένως, στο ασήμι ίσως θα έπρεπε να κοιτάμε λιγότερο την επόμενη Τετάρτη. Και περισσότερο τα επόμενα χρόνια. Διότι:
Το ασήμι δεν είναι απλώς ο «μικρός χρυσός».
Είναι πολύτιμο μέταλλο και βιομηχανικό μέταλλο ταυτόχρονα.
Και ακριβώς γι' αυτό παραμένει τόσο συναρπαστικό. Μείνετε διορατικοί.
Δικός σας
Helge Peter Ippensen
Έτοιμοι να δοκιμάσετε το Spargold;
Επενδύστε εύκολα σε φυσικά πολύτιμα μέταλλα.


