Ανώτατος φορολογικός συντελεστής ήδη από το μέσο εισόδημα; Τι δείχνουν πραγματικά οι αριθμοί

29 Σεπτεμβρίου 2026
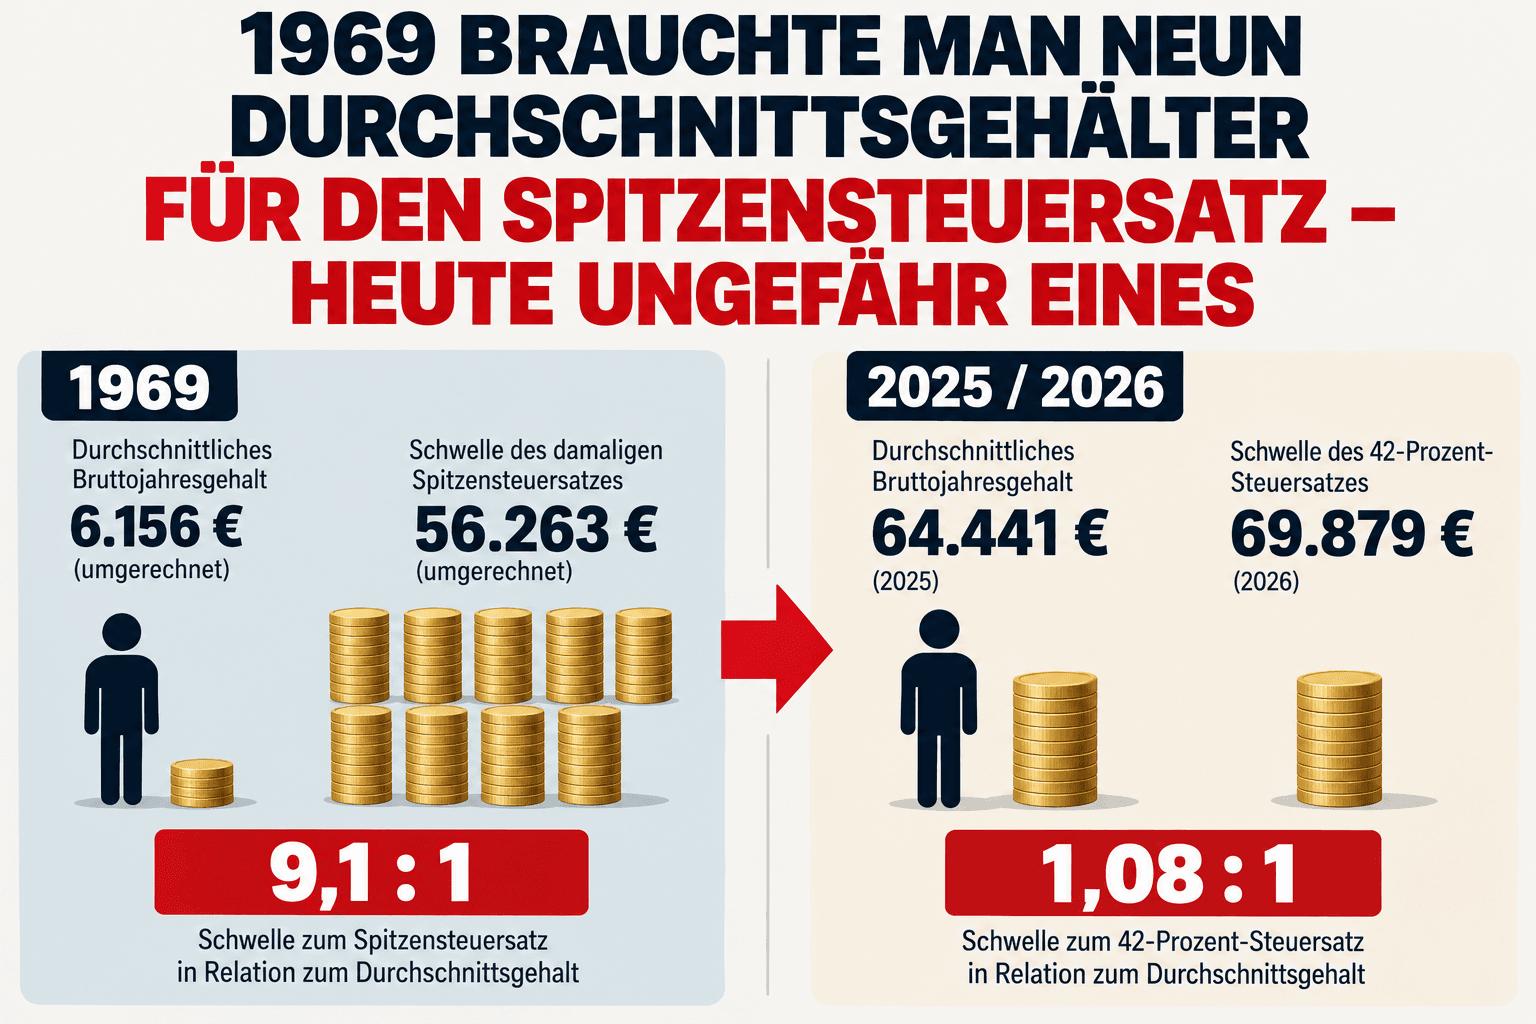

Μερικές φορές ένα γράφημα αφηγείται μια ιστορία που ακούγεται σχεδόν πολύ θεαματική για να είναι αληθινή.
Αυτή είναι μία από αυτές.
1969:
Μέσο ακαθάριστο ετήσιο εισόδημα:
6.156 ευρώ – κατ' αναλογία.
Όριο του τότε ανώτατου φορολογικού συντελεστή:
56.263 ευρώ.
Σχέση:
Και σήμερα;
Το γράφημα που δημοσιεύτηκε από το The Pioneer και τη Statista αναφέρει για το 2025 ένα μέσο ακαθάριστο ετήσιο εισόδημα ύψους:
64.441 ευρώ.
Το όριο του φορολογικού συντελεστή 42% βρίσκεται το 2026, σύμφωνα με το γράφημα, στα:
69.879 ευρώ.
Σχέση:
Από εννέα μέσους μισθούς προέκυψε έτσι – τουλάχιστον σε αυτή τη σύγκριση – περίπου ένας.
Αυτό ακούγεται σαν μια γιγαντιαία κρυφή αύξηση φόρων.
Όμως η ιστορία δεν είναι τόσο απλή.
Αυτό είναι καθοριστικό.
Το μέσο εισόδημα είναι ένα:
Ακαθάριστο εισόδημα.
Ο φορολογικός συντελεστής εισοδήματος εφαρμόζεται αντίθετα στο:
φορολογητέο εισόδημα
ανάμεσα στα δύο μεσολαβούν, για παράδειγμα, τα επαγγελματικά έξοδα και οι εκπιπτόμενες δαπάνες πρόνοιας.
Ένας μισθωτός με ακαθάριστο μισθό 69.879 ευρώ δεν έχει συνήθως φορολογητέο εισόδημα 69.879 ευρώ.
Ο ισχυρισμός:
„Ο μέσος μισθωτός πληρώνει σήμερα τον ανώτατο φορολογικό συντελεστή“
είναι επομένως παραπλανητικός.
Αλλά το να απορρίψουμε το γράφημα γι' αυτόν τον λόγο θα ήταν εξίσου λάθος.
Διότι η μακροπρόθεσμη τάση παραμένει αξιοσημείωτη.
Το 1969, ένα εισόδημα έπρεπε να είναι εξαιρετικά υψηλότερο από τον μέσο όρο προτού επιτευχθεί ο τότε ανώτατος φορολογικός συντελεστής.
Σήμερα, ο οριακός φορολογικός συντελεστής 42% ξεκινά ήδη σε μια εισοδηματική περιοχή που σε καμία περίπτωση δεν αφορά μόνο τους κλασικούς υψηλόμισθους.
Και ακριβώς εδώ έγκειται το πολιτικό και οικονομικό ερώτημα:
Κάποιον με εννεαπλάσιο μέσο εισόδημα;
Τριπλάσιο;
Διπλάσιο;
Ή περίπου το μέσο ακαθάριστο μισθό;
Η απάντηση σε αυτό δεν είναι μαθηματική.
Είναι πολιτική.
Όχι.
Πρόκειται για μια διαδεδομένη παρανόηση.
Ο ανώτατος φορολογικός συντελεστής είναι ένας:
Οριακός φορολογικός συντελεστής.
Ένα απλοποιημένο παράδειγμα:
Εάν η ζώνη του 42% ξεκινά από περίπου 70.000 ευρώ φορολογητέου εισοδήματος και κάποιος έχει φορολογητέο εισόδημα 71.000 ευρώ, δεν φορολογούνται ξαφνικά και τα 71.000 ευρώ με 42%.
Ο υψηλότερος οριακός συντελεστής αφορά μόνο το αντίστοιχο ανώτερο τμήμα του εισοδήματος.
Ο μέσος φορολογικός συντελεστής στο συνολικό εισόδημα παραμένει χαμηλότερος.
Αυτή είναι μια ουσιαστική διαφορά.
Και εδώ η αρχική θέση αποκτά ενδιαφέρον.
Ας φανταστούμε:
Ένας εργαζόμενος κερδίζει 50.000 ευρώ.
Οι τιμές αυξάνονται κατά 5%.
Ο εργοδότης του αυξάνει επίσης τον μισθό του κατά 5%.
Τώρα κερδίζει:
52.500 ευρώ.
Σε πραγματικούς όρους όμως, δεν έχει γίνει πλουσιότερος.
Η αγοραστική του δύναμη παρέμεινε απλώς περίπου η ίδια.
Εάν η φορολογική κλίμακα παραμείνει αμετάβλητη, ο μέσος φορολογικός του συντελεστής μπορεί παρόλα αυτά να αυξηθεί.
Τότε έχει:
ονομαστικά περισσότερο εισόδημα – αλλά σε πραγματικούς όρους όχι περισσότερη ευημερία.
Αυτό ακριβώς ονομάζεται:
Το Ομοσπονδιακό Υπουργείο Οικονομικών διατυπώνει με αξιοσημείωτη σαφήνεια ότι σε αυτή την περίπτωση μπορεί κανείς να μιλήσει και για „αύξηση φόρων μέσω αδράνειας“. Ομοσπονδιακό Υπουργείο Οικονομικών
Ο ισχυρισμός ότι η πολιτική δεν έκανε τίποτα γι' αυτό επί 67 χρόνια είναι λανθασμένος.
Από το 2015, το Ομοσπονδιακό Υπουργείο Οικονομικών δημοσιεύει τακτικά εκθέσεις προοδευτικότητας.
Από το 2016, οι βασικές τιμές της κλίμακας προσαρμόζονται τακτικά.
Επίσης το 2026, η κλίμακα μετατοπίστηκε ξανά προς τα δεξιά.
Το αφορολόγητο όριο αυξήθηκε στα:
12.348 ευρώ.
Το BMF εξηγεί ρητά ότι αυτά τα μέτρα αποσκοπούν στην αντιστάθμιση της κρύας προοδευτικότητας. Ομοσπονδιακό Υπουργείο Οικονομικών
Είναι ενδιαφέρον όμως:
Αυτή η τακτική συστηματική διόρθωση υπάρχει μόνο εδώ και περίπου δέκα χρόνια.
Η ιστορική μετατόπιση των προηγούμενων δεκαετιών δεν εξαφανίζεται αυτόματα μέσω αυτού.
Ας πάρουμε αποκλειστικά τη λογική του γραφήματος του Pioneer.
Το 1969, το όριο για τον ανώτατο φορολογικό συντελεστή ήταν:
9,14 φορές οι μέσες αποδοχές.
Αν ήθελε κανείς να διατηρήσει αυτή τη σχέση σήμερα, το αντίστοιχο όριο για έναν μέσο μισθό 64.441 ευρώ θα έπρεπε να βρίσκεται περίπου στα:
Αυτό δεν σημαίνει ρητά όχι ότι τα 589.000 ευρώ θα ήταν το „σωστό“ φορολογικό όριο.
Δείχνει απλώς πόσο θεμελιωδώς έχει αλλάξει η σχέση.
Στο διαδεδομένο συνοδευτικό κείμενο του γραφήματος αναφέρεται ότι το όριο θα έπρεπε σήμερα στην πραγματικότητα να βρίσκεται γύρω στα 300.000 ευρώ.
Αυτό εξαρτάται επίσης από τον υπολογισμό.
Προσαρμογή με τις τιμές καταναλωτή;
Τους μέσους μισθούς;
Τον διάμεσο μισθό;
Την παραγωγικότητα;
Τη συνολική οικονομική εξέλιξη του εισοδήματος;
Ανάλογα με το μέτρο σύγκρισης, λαμβάνει κανείς διαφορετικά αποτελέσματα.
Επομένως, δεν πρέπει να κατασκευάζεται μια ψευδής ακρίβεια από ένα ενδιαφέρον ιστορικό γράφημα.
Η στιβαρή δήλωση είναι μάλλον η εξής:
Αυτό από μόνο του είναι αρκετά αξιοσημείωτο.
Γιατί μας ενδιαφέρει αυτό το θέμα στη Spargold;
Όχι επειδή ο χρυσός αποφεύγει τους φόρους εισοδήματος.
Δεν το κάνει.
Και σίγουρα όχι επειδή τα πολύτιμα μέταλλα θα ήταν μια φορολογική λύση.
Ενδιαφέρον παρουσιάζει μάλλον ο μηχανισμός πίσω από το γράφημα.
Το 1969, τα:
6.156 ευρώ
ήταν ένα μέσο εισόδημα.
Σήμερα απαιτούνται περισσότερα από:
60.000 ευρώ
για να επιτευχθεί ένα συγκρίσιμο ονομαστικό μέγεθος του σημερινού μέσου εισοδήματος.
Φυσικά, το βιοτικό επίπεδο και η οικονομική απόδοση είναι επίσης εντελώς διαφορετικά σήμερα.
Αλλά οι αριθμοί καθιστούν ορατό πόσο έντονα αλλάζει η μονάδα μέτρησης „χρήμα“ με την πάροδο των δεκαετιών.
Αυτή είναι ίσως η σημαντικότερη σύνδεση μεταξύ φόρων, πληθωρισμού και δημιουργίας περιουσίας.
Οι άνθρωποι σκέφτονται συχνά ονομαστικά.
Ο μισθός μου αυξήθηκε.
Το σπίτι μου αξίζει περισσότερο.
Το χαρτοφυλάκιό μου μεγάλωσε.
Το υπόλοιπο του λογαριασμού μου αυξήθηκε.
Αλλά το κρίσιμο ερώτημα είναι:
Μια περιουσία που διπλασιάζεται σε 20 χρόνια δεν έχει κάνει απαραίτητα τον ιδιοκτήτη της δύο φορές πιο πλούσιο.
Εάν στο ίδιο διάστημα το επίπεδο των τιμών αυξηθεί ανάλογα, η πραγματική αύξηση της περιουσίας μπορεί να είναι σημαντικά μικρότερη.
Ο χρυσός δεν παράγει ταμειακές ροές.
Δεν πληρώνει τόκους.
Η τιμή του παρουσιάζει ενίοτε σημαντικές διακυμάνσεις.
Αλλά ο φυσικός χρυσός έχει μια ιδιαίτερη ιδιότητα:
Δεν αποτελεί απαίτηση έναντι ενός οφειλέτη.
Και η ποσότητά του δεν μπορεί να αυξηθεί με τον ίδιο τρόπο μέσω νομισματικών αποφάσεων όπως η προσφορά χρήματος ενός νομίσματος.
Γι' αυτό ο χρυσός χρησιμοποιείται εδώ και αιώνες ως μια μορφή μακροπρόθεσμης διαφοροποίησης περιουσίας.
Όχι ως προστασία από έναν συγκεκριμένο φορολογικό συντελεστή εισοδήματος.
Αλλά ως ένα πιθανό δομικό στοιχείο έναντι ενός άλλου κινδύνου:
Όχι:
„Εδώ και 67 χρόνια η πολιτική μας εξαπατά κρυφά.“
Αυτό δεν μπορεί να συναχθεί από τα δεδομένα.
Αλλά σίγουρα:
Τα ονομαστικά εισοδήματα μπορούν να αυξηθούν σημαντικά χωρίς τα όρια μεταξύ μεσαίας τάξης και κορυφής να παραμένουν αμετάβλητα.
Και:
Ο πληθωρισμός αλλάζει με την πάροδο των δεκαετιών όχι μόνο τις τιμές. Αλλάζει επίσης τη σημασία των ονομαστικών αριθμών.
Το 1969, τα 56.263 ευρώ – κατ' αναλογία – ήταν ένα εισοδηματικό μέγεθος πολύ πέρα από τον μέσο όρο.
Σήμερα, ένας αριθμός αυτού του μεγέθους βρίσκεται στη μέση της αγοράς εργασίας.
Αυτό θα πρέπει να μας θυμίζει:
Παραμείνετε προνοητικοί.
Δικός σας
Helge Peter Ippensen