DEAN αντί για IBAN; Τι σημαίνει ο νέος αριθμός λογαριασμού του ψηφιακού ευρώ και για τον χρυσό

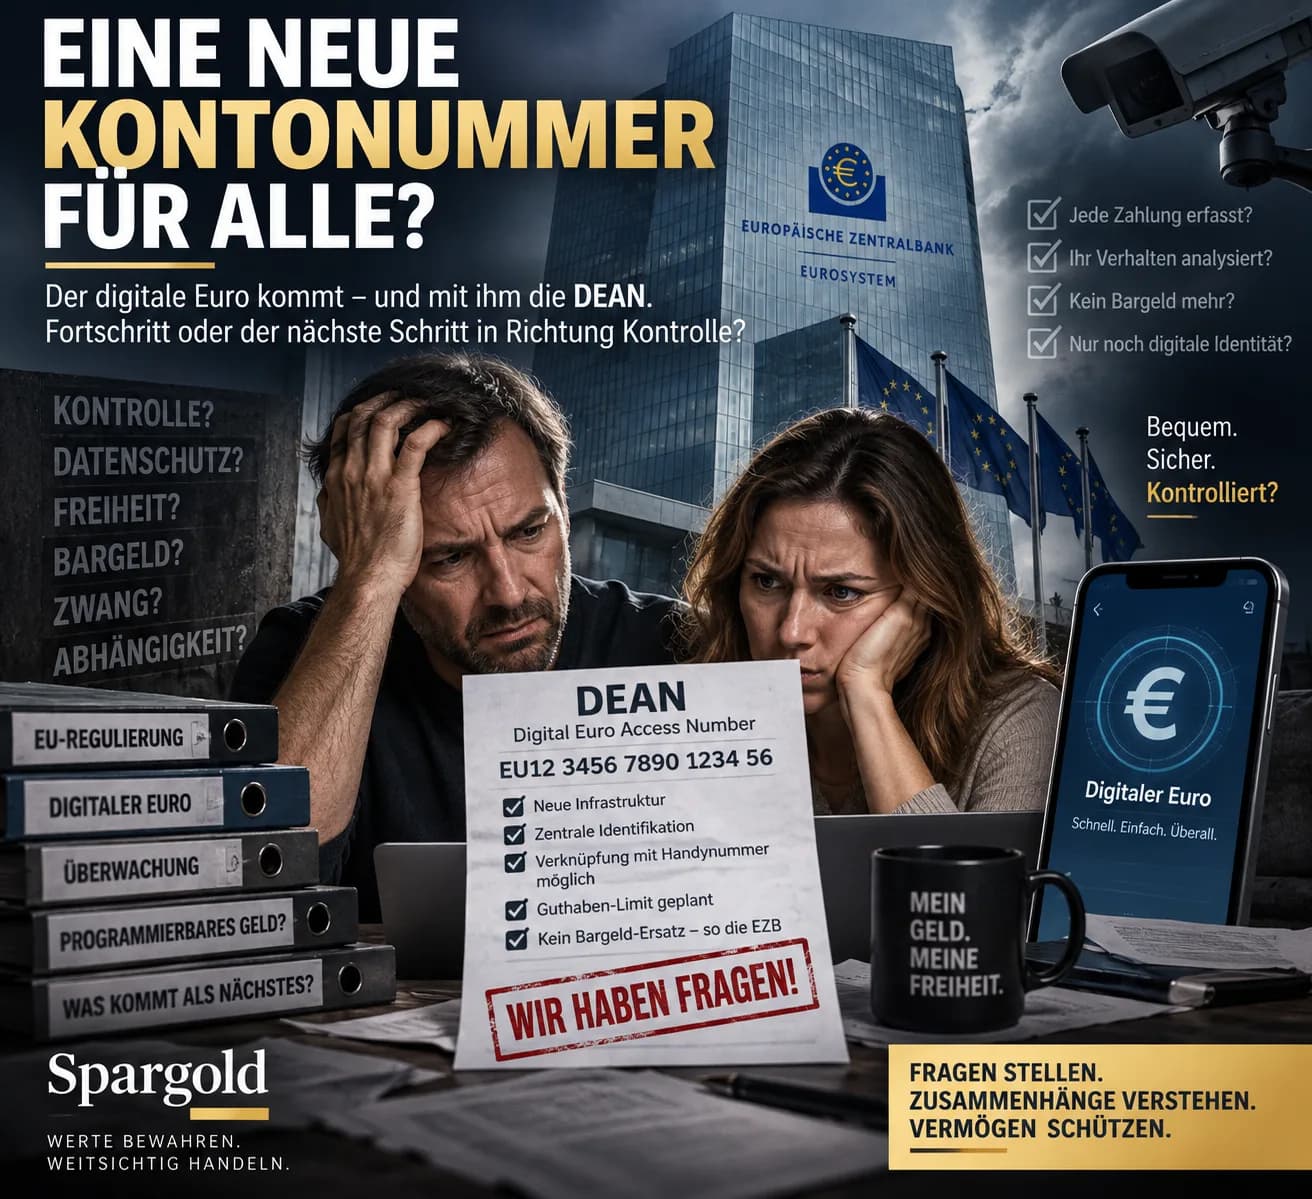
DEAN: Το ψηφιακό ευρώ αποκτά τον δικό του αριθμό λογαριασμού (ο χρυσός όμως όχι!) – και ξαφνικά το έργο γίνεται πολύ συγκεκριμένο
18 χαρακτήρες.
Θα μπορούσαν στο μέλλον να αποκτήσουν για το ψηφιακό ευρώ μια σημασία παρόμοια με εκείνη του IBAN για τον σημερινό τραπεζικό μας λογαριασμό.
Το όνομα:
DEAN
Digital Euro Access Number.
Ενώ η δημόσια συζήτηση για το ψηφιακό ευρώ συχνά περιστρέφεται γύρω από αρκετά αφηρημένες έννοιες – προστασία δεδομένων, ψηφιακό χρήμα κεντρικής τράπεζας, αντικατάσταση μετρητών ή προγραμματιζόμενο χρήμα –, η Ευρωπαϊκή Κεντρική Τράπεζα κατασκευάζει εδώ και καιρό την τεχνική υποδομή.
Και ακριβώς γι' αυτό το DEAN είναι ενδιαφέρον. Διότι δείχνει: Το ψηφιακό ευρώ δεν έχει ακόμη αποφασιστεί. Όμως, τεχνικά, η προετοιμασία γι' αυτό είναι πλέον πολύ συγκεκριμένη.
Τι είναι το DEAN;
Απλουστευμένα, θα μπορούσε κανείς να πει: Ο IBAN ταυτοποιεί τον τραπεζικό σας λογαριασμό. Το DEAN ταυτοποιεί τον λογαριασμό σας σε ψηφιακό ευρώ. Ωστόσο, η σύγκριση δεν είναι απολύτως ακριβής. Διότι πίσω από τους δύο αριθμούς λογαριασμού βρίσκονται δύο διαφορετικές μορφές χρήματος. Τα χρήματα στον κανονικό μας τρεχούμενο λογαριασμό είναι ουσιαστικά μια απαίτηση έναντι μιας εμπορικής τράπεζας. Το ψηφιακό ευρώ, αντίθετα, θα ήταν: ψηφιακό χρήμα κεντρικής τράπεζας. Δηλαδή μια ψηφιακή μορφή δημόσιου χρήματος, που εκδίδεται από το Ευρωσύστημα. Ακριβώς γι' αυτό δημιουργείται μια ξεχωριστή υποδομή.
Το DEAN υπάρχει ήδη στις τεχνικές προδιαγραφές
Αυτό δεν αποτελεί μελλοντική εικασία.
Στις απαιτήσεις για την πιλοτική λειτουργία που δημοσιεύθηκαν τον Μάρτιο του 2026, η ΕΚΤ περιγράφει ακριβώς πώς πρόκειται να λειτουργήσει αυτό.
Κατά τη δημιουργία ενός δοκιμαστικού (beta) λογαριασμού ψηφιακού ευρώ, ο πάροχος υπηρεσιών πληρωμών ζητά ένα DEAN από την Digital Euro Service Platform.
Η πλατφόρμα δημιουργεί τον αριθμό. Ο πάροχος υπηρεσιών πληρωμών τον εκχωρεί στον χρήστη. Έτσι, κάθε αντίστοιχος λογαριασμός διαθέτει μια μοναδική ταυτοποίηση. European Central Bank Το τρέχον προσχέδιο προβλέπει μια δομή 18 αλφαριθμητικών χαρακτήρων. Και ξεκινά με: EU. European Central Bank Αυτό ακούγεται πράγματι λίγο σαν IBAN. Αλλά είναι κάτι παραπάνω από ένας νέος τρόπος γραφής για τον ίδιο λογαριασμό.
IBAN και DEAN θα συνυπάρχουν
Αυτό είναι ένα σημαντικό σημείο. Το DEAN δεν πρόκειται να αντικαταστήσει τον IBAN.
Όποιος συνεχίζει να χρησιμοποιεί έναν κλασικό τρεχούμενο λογαριασμό, θα εξακολουθεί να χρειάζεται την υπάρχουσα υποδομή τραπεζικών λογαριασμών.
Το DEAN ανήκει αποκλειστικά στην υποδομή του ψηφιακού ευρώ. Έτσι, στο μέλλον θα μπορούσαν να συνυπάρχουν δύο επίπεδα: Χρήμα εμπορικών τραπεζών → IBAN και ψηφιακό χρήμα κεντρικής τράπεζας → DEAN Και ακριβώς εδώ ξεκινά η πραγματικά ενδιαφέρουσα ιστορία.
Διότι το ψηφιακό ευρώ δεν θα ήταν απλώς ένας ακόμη τρεχούμενος λογαριασμός
Σήμερα, το μεγαλύτερο μέρος των χρημάτων μας δεν βρίσκεται στην κεντρική τράπεζα. Βρίσκεται σε λογαριασμούς εμπορικών τραπεζών. Οι τραπεζικές καταθέσεις είναι απαιτήσεις έναντι της εκάστοτε τράπεζας. Αντίθετα, οι ιδιώτες έχουν μέχρι στιγμής άμεση πρόσβαση σε χρήμα κεντρικής τράπεζας κυρίως μέσω: των μετρητών. Το ψηφιακό ευρώ στοχεύει να το αλλάξει αυτό.
Σκοπεύει να καταστήσει το χρήμα της κεντρικής τράπεζας διαθέσιμο και ψηφιακά για τις καθημερινές συναλλαγές. European Central Bank
Το DEAN δεν θα ήταν, επομένως, απλώς ένας νέος αριθμός λογαριασμού. Θα ήταν ένα τεχνικό κλειδί για ένα νέο επίπεδο του ευρωπαϊκού νομισματικού συστήματος.
Θα πρέπει να πληκτρολογώ 18 χαρακτήρες στο μέλλον;
Πιθανότατα συχνά όχι. Διότι η ΕΚΤ σχεδιάζει επιπλέον τα λεγόμενα ψευδώνυμα (aliases). Στην πιλοτική λειτουργία, προβλέπεται αρχικά γι' αυτό: ο αριθμός κινητού τηλεφώνου Η αρχή: Αριθμός τηλεφώνου
↓
DEAN
↓
Λογαριασμός ψηφιακού ευρώ Ο αριθμός τηλεφώνου θα ήταν απλώς το εύκολα απομνημονεύσιμο ψευδώνυμο.
Στο παρασκήνιο, η υποδομή θα προσδιόριζε το αντίστοιχο DEAN και θα προωθούσε την πληρωμή αναλόγως. European Central Bank
Αυτό είναι σημαντικό.
Διότι με αυτόν τον τρόπο το ψηφιακό ευρώ θα μπορούσε να φαίνεται πολύ πιο απλό στην καθημερινότητα από ό,τι υποδηλώνει ο όρος „νέος αριθμός λογαριασμού“.
Θα αποκτήσει τώρα κάθε Ευρωπαίος ένα DEAN;
Όχι. Τουλάχιστον όχι με τα σημερινά δεδομένα. Αυτή η υπερβολή ορισμένων τίτλων ειδήσεων πάει πολύ μακριά.
Στην πιλοτική λειτουργία, DEAN λαμβάνει όποιος χρησιμοποιεί ως συμμετέχων έναν αντίστοιχο δοκιμαστικό λογαριασμό ψηφιακού ευρώ.
Ακόμη και για ένα μεταγενέστερο ψηφιακό ευρώ, δεν προβλέπεται επί του παρόντος η υποχρεωτική εκχώρηση ενός τέτοιου λογαριασμού σε κάθε πολίτη.
Η ΕΚΤ τονίζει: Κανείς δεν θα υποχρεωθεί να χρησιμοποιήσει το ψηφιακό ευρώ. European Central Bank Έτσι, παραμένει και ο υπάρχων IBAN. Και τα μετρητά πρόκειται επίσης να παραμείνουν. Τουλάχιστον αυτός είναι ο τρέχων πολιτικός και ρυθμιστικός σχεδιασμός.
Αλλά τότε γιατί κατασκευάζεται ήδη η υποδομή;
Επειδή ένα σύστημα πληρωμών αυτού του μεγέθους δεν μπορεί να αρχίσει να αναπτύσσεται μόνο όταν η πολιτική πει το οριστικό „ναι“.
Η ΕΚΤ θέλει να είναι έτοιμη για μια πιθανή εισαγωγή το έτος:
2029
Γι' αυτόν τον σκοπό, το δεύτερο εξάμηνο του 2027 θα ξεκινήσει μια δωδεκάμηνη πιλοτική λειτουργία. Έχουν ήδη επιλεγεί 36 πάροχοι υπηρεσιών πληρωμών. European Central Bank Οι εργασίες ανάπτυξης, λοιπόν, βρίσκονται σε εξέλιξη τώρα. Και αυτή είναι ίσως η πιο σημαντική διαπίστωση: Πολιτικά, το ψηφιακό ευρώ δεν έχει ακόμη αποφασιστεί οριστικά. Τεχνικά, η πιθανή εισαγωγή του προετοιμάζεται ήδη. Και τα δύο μπορεί να ισχύουν ταυτόχρονα.
Και το υπόλοιπο πρόκειται να περιοριστεί
Εδώ η νέα ιστορία του DEAN συνδέεται άμεσα με την προηγούμενη ανάλυσή μας. Το ψηφιακό ευρώ δεν προορίζεται για απεριόριστο αποταμιευτικό λογαριασμό. Η ΕΚΤ σχεδιάζει ένα: ανώτατο όριο υπολοίπου. Το τελικό ποσό δεν έχει ακόμη καθοριστεί.
Κατόπιν αιτήματος των Ευρωπαίων νομοθετών, η ΕΚΤ εξέτασε σενάρια με υποθετικά όρια έως και 3.000 ευρώ ανά άτομο. European Central Bank
Αυτό δεν αποτελεί αποφασισμένο όριο 3.000 ευρώ. Αλλά δείχνει την αρχιτεκτονική.
Γιατί να υπάρχει καθόλου όριο; Επειδή η ΕΚΤ θέλει να εμποδίσει τους πολίτες να μεταφέρουν μαζικά χρήματα από λογαριασμούς εμπορικών τραπεζών σε χρήμα κεντρικής τράπεζας.
Διότι αυτό θα μπορούσε να αποσταθεροποιήσει τη χρηματοδότηση των τραπεζών, ιδίως σε περιόδους κρίσης.
Τι συμβαίνει αν θέλω να πληρώσω περισσότερα;
Υπάρχει ήδη ένα σχέδιο και γι' αυτό. Ας υποθέσουμε ότι ένας χρήστης κατέχει 500 ψηφιακά ευρώ. Θέλει όμως να πληρώσει 800 ευρώ. Τότε η διαφορά θα μπορούσε να προέλθει αυτόματα από τον συνδεδεμένο τραπεζικό λογαριασμό. Η ΕΚΤ το ονομάζει αυτό: Reverse Waterfall.
Αντίστροφα, χρήματα που υπερβαίνουν το επιτρεπόμενο ανώτατο όριο ψηφιακού ευρώ θα μπορούσαν να προωθούνται αυτόματα στον συνδεδεμένο λογαριασμό εμπορικής τράπεζας:
Waterfall. European Central Bank Έτσι, το ανώτατο όριο δεν θα περιόριζε αναγκαστικά τις συναλλαγές. Περιορίζει κυρίως: το πόσο ψηφιακό χρήμα κεντρικής τράπεζας μπορεί να διακρατείται μόνιμα. Και ακριβώς αυτή η διάκριση είναι σημαντική.
Είναι αυτό προγραμματιζόμενο χρήμα;
Σύμφωνα με το τρέχον σχέδιο: Όχι. Η ΕΚΤ διακρίνει ρητά το προγραμματιζόμενο χρήμα από τις πληρωμές υπό όρους. Το ψηφιακό ευρώ δεν πρόκειται να σχεδιαστεί έτσι ώστε μια αρχή να μπορεί να ορίσει: Αυτά τα χρήματα επιτρέπεται να δαπανηθούν μόνο για τρόφιμα. Ή: Αυτά τα χρήματα λήγουν σε τρεις μήνες. Ή: Αυτά τα χρήματα δεν επιτρέπεται να χρησιμοποιηθούν για συγκεκριμένα αγαθά. Τέτοιοι περιορισμοί χρήσης δεν πρόκειται να αποτελούν μέρος του ψηφιακού ευρώ. European Central Bank Αντίθετα, θα είναι δυνατές οι πληρωμές υπό όρους. Για παράδειγμα: Τα χρήματα μεταφέρονται μόνο όταν παραδοθεί ένα εμπόρευμα. Αυτό είναι τεχνικά κάτι διαφορετικό.
Και τι γίνεται με την προστασία των δεδομένων;
Και εδώ αξίζει η διάκριση μεταξύ ενός εύλογου ερωτήματος και ενός βιαστικού ισχυρισμού. Το DEAN δημιουργεί αναγκαστικά ένα μοναδικό αναγνωριστικό λογαριασμού. Αυτό όμως δεν σημαίνει αυτόματα ότι η ΕΚΤ μπορεί έτσι να παρακολουθεί προσωπικά κάθε πολίτη και κάθε πληρωμή. Η τρέχουσα αρχιτεκτονική λειτουργεί με ψευδωνυμοποίηση και παρόχους υπηρεσιών πληρωμών ως διεπαφή.
Για τις πληρωμές εκτός σύνδεσης (offline), η ΕΚΤ υπόσχεται μάλιστα ένα επίπεδο προστασίας δεδομένων που θα προσεγγίζει εκείνο των μετρητών: Οι λεπτομέρειες μιας offline πληρωμής θα είναι γνωστές μόνο στον πληρωτή και στον αποδέκτη. European Central Bank
Ταυτόχρονα, παραμένει αληθές:
Ένα ψηφιακό σύστημα πληρωμών απαιτεί τεχνικά αναγνωριστικά, κανόνες πρόσβασης, λογισμικό, υλικό και ρυθμιστικές προδιαγραφές.
Έτσι δημιουργούνται διαφορετικές εξαρτήσεις από ό,τι με ένα χαρτονόμισμα στο χέρι σας. Αυτό θα πρέπει επίσης να επιτρέπεται να διαπιστωθεί με νηφαλιότητα.
Και εδώ ξεκινά η πραγματική προοπτική του Spargold
Η ενδιαφέρουσα αντίθεση δεν είναι: Ψηφιακό ευρώ κακό – Χρυσός καλός. Αυτό θα ήταν πολύ απλό. Και τα δύο επιτελούν εντελώς διαφορετικές λειτουργίες. Το ψηφιακό ευρώ πρόκειται να βελτιστοποιηθεί για: πληρωμές. Γρήγορα. Ψηφιακά. Σε όλη την Ευρώπη. Με τη δική του υποδομή. Ο φυσικός χρυσός είναι εντελώς ακατάλληλος γι' αυτό. Κανείς δεν θέλει να πληρώσει τον καφέ του με 0,0008 ουγγιές χρυσού. Όμως ο χρυσός διαθέτει ιδιότητες που το ψηφιακό ευρώ συνειδητά δεν διαθέτει.
Το ψηφιακό ευρώ θα ήταν χρήμα εντός ενός συστήματος
Απαιτεί: μια τεχνική υποδομή. παρόχους υπηρεσιών πληρωμών. αναγνωριστικά όπως το DEAN. λογισμικό. κανόνες. όρια υπολοίπου. και, τελικά, ένα λειτουργικό Ευρωσύστημα. Ο φυσικός χρυσός δεν χρειάζεται τίποτα από όλα αυτά για την απλή κατοχή του. Μια φυσική ράβδος χρυσού δεν διαθέτει: κανέναν IBAN. κανένα DEAN. κανέναν κωδικό πρόσβασης. κανένα όριο υπολοίπου από την ΕΚΤ. Αλλά επίσης: κανέναν τόκο. Και η τιμή αγοράς του μπορεί να παρουσιάζει σημαντικές διακυμάνσεις. Αυτό δεν αποτελεί αξιολόγηση. Περιγράφει δύο εντελώς διαφορετικές λειτουργίες.
Ίσως γι' αυτό χρειαζόμαστε και τα δύο στο μυαλό μας
Η ψηφιοποίηση του χρήματός μας προχωρά. Αυτό δεν είναι ούτε εκπληκτικό ούτε αυτόματα απειλητικό. Αλλά με κάθε νέο ψηφιακό επίπεδο, αυξάνεται και η σημασία του ερωτήματος:
Ποια μέρη της περιουσίας μου υπάρχουν αποκλειστικά εντός ψηφιακών και θεσμικών συστημάτων;
Και:
Ποια περιουσιακά στοιχεία κατέχω εκτός τέτοιων συστημάτων απαιτήσεων και πληρωμών;
Ακριβώς εκεί έγκειται για εμάς η σημασία των φυσικών πολύτιμων μετάλλων. Όχι ως αντικατάσταση του ευρώ. Όχι ως μέσο πληρωμής για την καθημερινότητα. Συνήθως ως μια πιθανή συμπλήρωση εντός μιας διαφοροποιημένης δομής περιουσίας.
Το DEAN αφηγείται, επομένως, μια μεγαλύτερη ιστορία
Σήμερα φαντάζει σαν μια τεχνική υποσημείωση. 18 χαρακτήρες. Ένα νέο αναγνωριστικό λογαριασμού. Ένας ακόμη όρος δίπλα στον IBAN και τον BIC. Αλλά στην πραγματικότητα, το DEAN καθιστά ορατό πόσο συγκεκριμένη έχει γίνει πλέον η αρχιτεκτονική του ψηφιακού ευρώ. Το ψηφιακό ευρώ δεν έχει ακόμη εισαχθεί. Η τελική του μορφή δεν έχει ακόμη αποφασιστεί. Και κανείς δεν γνωρίζει σήμερα πόσο πολύ θα το χρησιμοποιούσε πραγματικά ο πληθυσμός. Όμως η υποδομή προετοιμάζεται. Ίσως το πιο ενδιαφέρον ερώτημα δεν είναι, επομένως: „Θα αποκτήσω σύντομα έναν νέο αριθμό λογαριασμού;“ Αλλά:
Πώς αλλάζει η σχέση μας με το χρήμα, όταν ακόμη και το χρήμα της κεντρικής τράπεζας αποκτά έναν ψηφιακό λογαριασμό, ένα αναγνωριστικό και μια τεχνική υποδομή;
Η απάντηση σε αυτό θα ξεπεράσει κατά πολύ τους 18 χαρακτήρες. Παραμείνετε προνοητικοί.
Δικός σας,
Helge Peter Ippensen
Έτοιμοι να δοκιμάσετε το Spargold;
Επενδύστε εύκολα σε φυσικά πολύτιμα μέταλλα.


