Ψηφιακό Ευρώ 2026: 10 Μύθοι και Σημεία Κριτικής σε έναν Έλεγχο Γεγονότων

14 Σεπτεμβρίου 2026

Η συζήτηση γύρω από το ψηφιακό ευρώ ακολουθεί όλο και περισσότερο ένα περίεργο μοτίβο.
Η μία πλευρά προειδοποιεί για επιτήρηση, προγραμματιζόμενο χρήμα και το τέλος των μετρητών.
Η άλλη πλευρά χαρακτηρίζει συνοπτικά πολλούς από αυτούς τους φόβους ως „μύθους“.
Και οι δύο πλευρές το απλουστεύουν υπερβολικά.
Διότι το ψηφιακό ευρώ δεν είναι ούτε το ήδη αποφασισμένο „ευρώ επιτήρησης“ ούτε απλώς μια ηλεκτρονική έκδοση του χαρτονομίσματος των 20 ευρώ.
Και ακριβώς γι' αυτό αξίζει μια ματιά σε όσα πρόκειται πραγματικά να αποφασιστούν.
Αυτό μερικές φορές ξεχνιέται στη συζήτηση.
Η νομοθετική διαδικασία βρίσκεται σε εξέλιξη.
Στις 9 Ιουλίου 2026, το Ευρωπαϊκό Κοινοβούλιο ψήφισε με 416 έναντι 169 ψήφων υπέρ της έναρξης διαπραγματεύσεων με το Συμβούλιο.
Μόνο όταν θεσπιστεί το νομικό πλαίσιο, η EZB θα αποφασίσει για την πραγματική έκδοση. Η κεντρική τράπεζα εργάζεται επί του παρόντος για μια πιθανή εισαγωγή το 2029.
Πολλές κρίσιμες λεπτομέρειες αποτελούν επομένως ακόμη αντικείμενο πολιτικών διαπραγματεύσεων.
Ακριβώς γι' αυτόν τον λόγο, δεν θα πρέπει σήμερα ούτε να καθησυχάζουμε απόλυτα για το μέλλον ούτε να ισχυριζόμαστε ιδιότητες που δεν έχουν καν αποφασιστεί.
Σύμφωνα με το τρέχον σχέδιο, πρόκειται πράγματι να αποτελέσει μια πρόσθετη επιλογή πληρωμής.
Η EZB δηλώνει ρητά ότι κανείς δεν θα υποχρεωθεί να χρησιμοποιήσει το ψηφιακό ευρώ.
Ακόμη πιο ενδιαφέρουσα είναι η παράλληλη νομοθετική διαδικασία για τα μετρητά.
Η ΕΕ θέλει να ενισχύσει ρητά τη θέση τους. Το Συμβούλιο επιθυμεί να διασφαλίσει μια ευρεία υποχρέωση αποδοχής μετρητών και να υποχρεώσει τα κράτη μέλη να εγγυηθούν επαρκή πρόσβαση σε μετρητά.
Ο ισχυρισμός ότι η εισαγωγή του ψηφιακού ευρώ σημαίνει ήδη την αποφασισμένη κατάργηση των μετρητών δεν συνάδει, επομένως, με το τρέχον νομικό πλαίσιο.
Αυτό δεν σημαίνει, ωστόσο, ότι οι ανησυχίες για τη μακροπρόθεσμη υποδομή των μετρητών είναι θεμελιωδώς παράλογες.
Διότι ο νόμος και η πραγματική συμπεριφορά πληρωμών είναι δύο διαφορετικά πράγματα.
Αυτή είναι ίσως η πιο εύληπτη – και ταυτόχρονα η πιο προβληματική – αναλογία.
Υπάρχουν ομοιότητες.
Και τα δύο θα ήταν χρήμα κεντρικής τράπεζας.
Αλλά τα μετρητά διαθέτουν ιδιότητες που είναι δύσκολο να αναπαραχθούν πλήρως ψηφιακά.
Ένα χαρτονόμισμα των 50 ευρώ λειτουργεί χωρίς λογαριασμό, κινητό τηλέφωνο, παροχή ρεύματος ή πάροχο υπηρεσιών πληρωμών.
Και μια πληρωμή με μετρητά δεν αφήνει, καταρχήν, κανένα κεντρικό ηλεκτρονικό ίχνος συναλλαγής.
Το ψηφιακό ευρώ, αντίθετα, απαιτεί μια τεχνική υποδομή.
Ακόμη και μια φιλική προς την προστασία δεδομένων offline λύση πρέπει να μπορεί να εμποδίζει την πολλαπλή δαπάνη της ίδιας ψηφιακής νομισματικής μονάδας.
Γι' αυτόν τον λόγο, ακόμη και το Ευρωπαϊκό Συμβούλιο Προστασίας Δεδομένων (EDPB) ασχολείται εντατικά με το ερώτημα πώς μπορεί να σχεδιαστεί τεχνικά μια offline λύση που να προσομοιάζει πραγματικά στα μετρητά.
Τα ψηφιακά μετρητά αποτελούν, επομένως, ένα όραμα – όχι μια τέλεια τεχνική εξίσωση.
Ναι.
Αλλά κατά κύριο λόγο πρόκειται για χρήμα εμπορικών τραπεζών.
Τα 5.000 ευρώ σε έναν τρεχούμενο λογαριασμό αποτελούν απαίτηση έναντι της τράπεζας.
Το ψηφιακό ευρώ, αντίθετα, θα ήταν χρήμα κεντρικής τράπεζας.
Αυτή είναι μια θεμελιώδης διαφορά.
Ακριβώς σε αυτό έγκειται ένα από τα ισχυρότερα επιχειρήματα υπέρ του ψηφιακού ευρώ:
Γιατί ο πολίτης σε έναν όλο και περισσότερο χωρίς μετρητά κόσμο να μην έχει ψηφιακή πρόσβαση σε δημόσιο χρήμα κεντρικής τράπεζας;
Το ερώτημα είναι θεμιτό.
Ίσως.
Αλλά αυτό δεν θα πρέπει να αντιμετωπίζεται ως ήδη αποδεδειγμένο γεγονός.
Το τρέχον σχέδιο του Κοινοβουλίου περιλαμβάνει εκτεταμένες προδιαγραφές προστασίας. Η EZB δεν θα πρέπει, ειδικότερα, να έχει πρόσβαση σε δεδομένα προσωπικής ταυτοποίησης φυσικών προσώπων.
Οι offline πληρωμές πρόκειται να σχεδιαστούν με ιδιαίτερα φιλικό τρόπο προς την προστασία των δεδομένων.
Αυτοί είναι σημαντικοί μηχανισμοί προστασίας.
Αλλά και το EDPB και ο EDPS έχουν ζητήσει πρόσθετες εγγυήσεις προστασίας δεδομένων.
Η σοβαρή θέση είναι επομένως η εξής:
Το ψηφιακό ευρώ μπορεί να κατασκευαστεί με τρόπο πιο φιλικό προς την προστασία των δεδομένων από πολλά υπάρχοντα εμπορικά συστήματα πληρωμών. Το αν θα εκπληρώσει πλήρως αυτή την υπόσχεση εξαρτάται από τον τελικό νόμο και την τεχνική υλοποίηση.
Δεν υπάρχει καμία απόδειξη γι' αυτό στο τρέχον νομοθετικό πακέτο.
Αντιθέτως.
Η ΕΕ εργάζεται παράλληλα πάνω σε έναν κανονισμό που αποσκοπεί στην ενίσχυση της αποδοχής και της πρόσβασης σε μετρητά.
Θα πρέπει ωστόσο να γίνει διάκριση μεταξύ δύο ερωτημάτων:
Σχεδιάζεται η κατάργηση των μετρητών;
Με βάση τα τρέχοντα δεδομένα: όχι.
Μπορεί η κοινωνική σημασία των μετρητών να μειωθεί παρόλα αυτά μακροπρόθεσμα;
Φυσικά.
Αυτό εξαρτάται ουσιαστικά από την πραγματική συμπεριφορά των καταναλωτών, των τραπεζών και του εμπορίου.
Αυτό δεν είναι μύθος, αλλά ένας από τους διακηρυγμένους πολιτικούς στόχους.
Η Ευρώπη εξαρτάται σε μεγάλο βαθμό από διεθνείς ιδιωτικούς παρόχους στις ηλεκτρονικές πληρωμές.
Το Συμβούλιο αναφέρει ρητά τη στρατηγική αυτονομία, την οικονομική ασφάλεια και την ανθεκτικότητα ως αιτιολογίες για το ψηφιακό ευρώ.
Το αν το έργο θα επιτύχει πράγματι αυτούς τους στόχους είναι βέβαια ένα άλλο ερώτημα.
Ένας πολιτικός στόχος δεν αποτελεί ακόμη αποδεδειγμένη επιτυχία.
Σύμφωνα με το επί του παρόντος προβλεπόμενο μοντέλο: όχι.
Η EZB δηλώνει ρητά ότι το ψηφιακό ευρώ δεν πρόκειται να είναι προγραμματιζόμενο χρήμα – δηλαδή χρήμα του οποίου η χρήση μπορεί να περιοριστεί τεχνικά, για παράδειγμα, σε συγκεκριμένα αγαθά, τοποθεσίες ή χρονικές περιόδους.
Αυτό είναι σημαντικό.
Αλλά και εδώ η συζήτηση μπορεί να συνεχιστεί.
Διότι οι πολίτες έχουν φυσικά το δικαίωμα να ρωτούν ποιες αρμοδιότητες πρέπει να κατέχουν μακροπρόθεσμα ο νομοθέτης και η κεντρική τράπεζα.
Η σωστή απάντηση σε αυτό είναι ένας ισχυρός νομοθετικός περιορισμός.
Όχι η κατηγορία ότι το ίδιο το ερώτημα είναι μη σοβαρό.
Το ψηφιακό ευρώ δεν πρόκειται να αποτελέσει ένα απεριόριστο μέσο αποθήκευσης αξίας.
Γι' αυτό προβλέπονται ανώτατα ποσά.
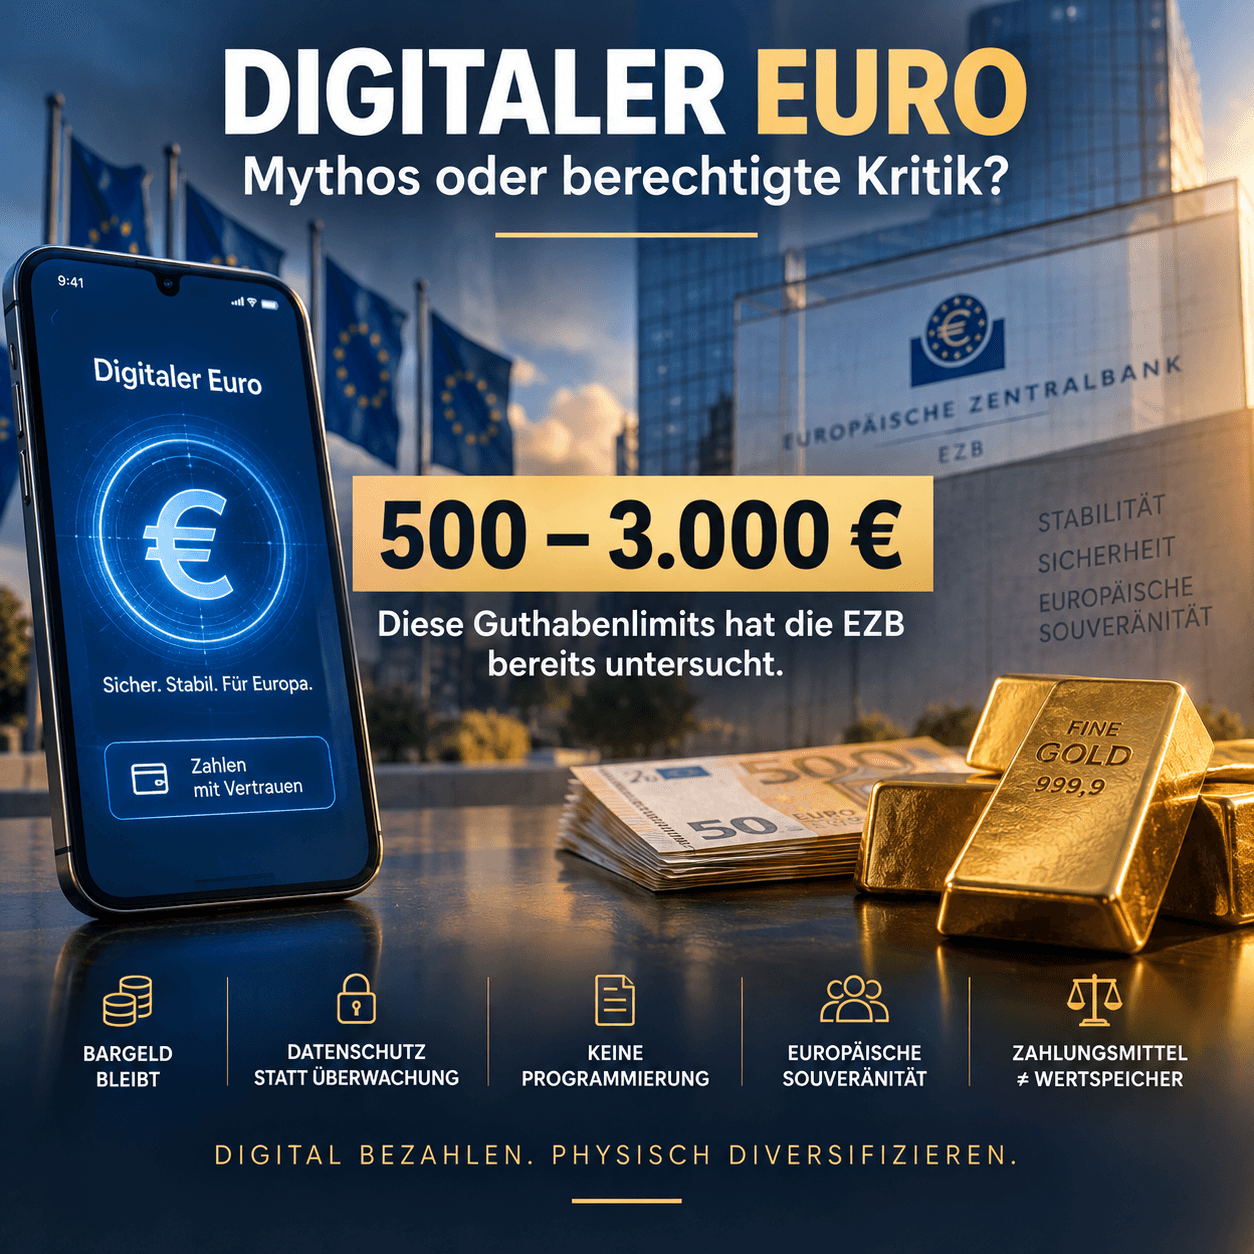
Η EZB, κατόπιν αιτήματος του Ευρωπαϊκού Κοινοβουλίου, εξέτασε σενάρια με ανώτατα όρια μεταξύ 500 και 3.000 ευρώ. Αυτό δεν αποτελεί ακόμη απόφαση για το τελικό ύψος.
Το σκεπτικό είναι κατανοητό.
Εάν οι πολίτες μπορούσαν να μετατρέψουν απεριόριστα τραπεζικές καταθέσεις σε χρήμα κεντρικής τράπεζας, σε μια τραπεζική κρίση τεράστια ποσά θα μπορούσαν να εκρεύσουν πολύ γρήγορα από τις εμπορικές τράπεζες.
Αυτό θα μπορούσε να επιταχύνει ακόμη και ένα Bank Run.
Ακριβώς γι' αυτόν τον λόγο πρόκειται να περιοριστεί η ποσότητα.
Και εδώ το πράγμα γίνεται ενδιαφέρον από εννοιολογική άποψη:
Το ψηφιακό ευρώ πρόκειται να είναι χρήμα – αλλά συνειδητά όχι ένα πλήρες απεριόριστο μέσο αποθήκευσης αξίας.
Το ψηφιακό ευρώ και ο χρυσός δύσκολα θα μπορούσαν να είναι πιο διαφορετικά.
Το ψηφιακό ευρώ θα ήταν:
ψηφιακό,
κρατικό χρήμα κεντρικής τράπεζας,
βελτιστοποιημένο για πληρωμές,
πιθανώς περιορισμένο ως προς το ποσό
και άτοκο.
Ο φυσικός χρυσός είναι:
αναλογικός,
όχι μέσο πληρωμής της καθημερινής ζωής,
όχι υπόσχεση μιας κεντρικής τράπεζας,
μη αυξήσιμος με απόφαση κεντρικής τράπεζας
και ως φυσική κατοχή δεν εξαρτάται από ένα όριο υπολοίπου που καθορίζεται από την EZB.
Από αυτό δεν προκύπτει σε καμία περίπτωση ότι ο χρυσός είναι „καλύτερο χρήμα“.
Και τα δύο επιτελούν εντελώς διαφορετικές λειτουργίες.
Ακριβώς γι' αυτό η σύγκριση είναι ενδιαφέρουσα.
Μια σύγχρονη οικονομία χρειάζεται αποτελεσματικά ψηφιακά συστήματα πληρωμών.
Επ' αυτού υπάρχει μικρή αμφιβολία.
Το πιο συναρπαστικό ερώτημα είναι:
Πρέπει επομένως και κάθε μορφή περιουσίας να είναι πλήρως ψηφιακή;
Το ένα δεν προκύπτει από το άλλο.
Ίσως μάλιστα βιώσουμε δύο παράλληλες εξελίξεις.
Οι συναλλαγές πληρωμών μας γίνονται όλο και πιο ψηφιακές.
Ταυτόχρονα, οι κεντρικές τράπεζες και οι ιδιώτες επενδυτές συνεχίζουν να αναζητούν περιουσιακά στοιχεία που υπάρχουν εκτός των καθαρά ψηφιακών συστημάτων απαιτήσεων.
Ο χρυσός ανήκει σε αυτά.
Δεν χρειάζεται να απορρίπτει κανείς το ψηφιακό ευρώ για να θέτει κρίσιμα ερωτήματα.
Και δεν χρειάζεται να το υποστηρίζει για να απορρίπτει ψευδείς ισχυρισμούς.
Τα τρέχοντα σχέδια περιλαμβάνουν ορισμένους αξιοσημείωτα ισχυρούς μηχανισμούς προστασίας.
Καμία προγραμματισμένη κατάργηση των μετρητών.
Κανένας προβλεπόμενος προγραμματισμός σκοπού.
Προδιαγραφές προστασίας δεδομένων.
Δυνατότητα offline λειτουργίας.
Ταυτόχρονα, παραμένουν εύλογα ερωτήματα.
Πώς λειτουργεί η προστασία δεδομένων στην πράξη;
Πόσο ανθεκτική είναι η offline λύση;
Ποιος αποφασίζει μακροπρόθεσμα για τα ανώτατα όρια υπολοίπου;
Ποιες αρμοδιότητες κατέχει η EZB;
Πώς αλλάζει η σχέση μεταξύ εμπορικών τραπεζών και κεντρικής τράπεζας;
Και κυρίως:
Ποιοι κανόνες ισχύουν όχι μόνο κατά την εισαγωγή το 2029 – αλλά δέκα ή είκοσι χρόνια αργότερα;
Αυτά δεν είναι θεωρίες συνωμοσίας.
Αυτά είναι ερωτήματα σχετικά με τη θεσμική αρχιτεκτονική του μελλοντικού μας χρήματος.
Και ίσως θα έπρεπε να διεξάγουμε τη συζήτηση ακριβώς εκεί.
Όχι:
Ψηφιακό ευρώ – καλό ή κακό;
Αλλά:
Ποιες ιδιότητες πρέπει να διαθέτει το χρήμα, ώστε να το εμπιστευόμαστε ακόμη και σε έναν πλήρως ψηφιακό κόσμο;
Παραμείνετε διορατικοί
Δικός σας, Helge Peter Ippensen