Sølv før PCE-showdown: Er rallyet virkelig ved at falde fra hinanden for investorerne?

28. september 2026
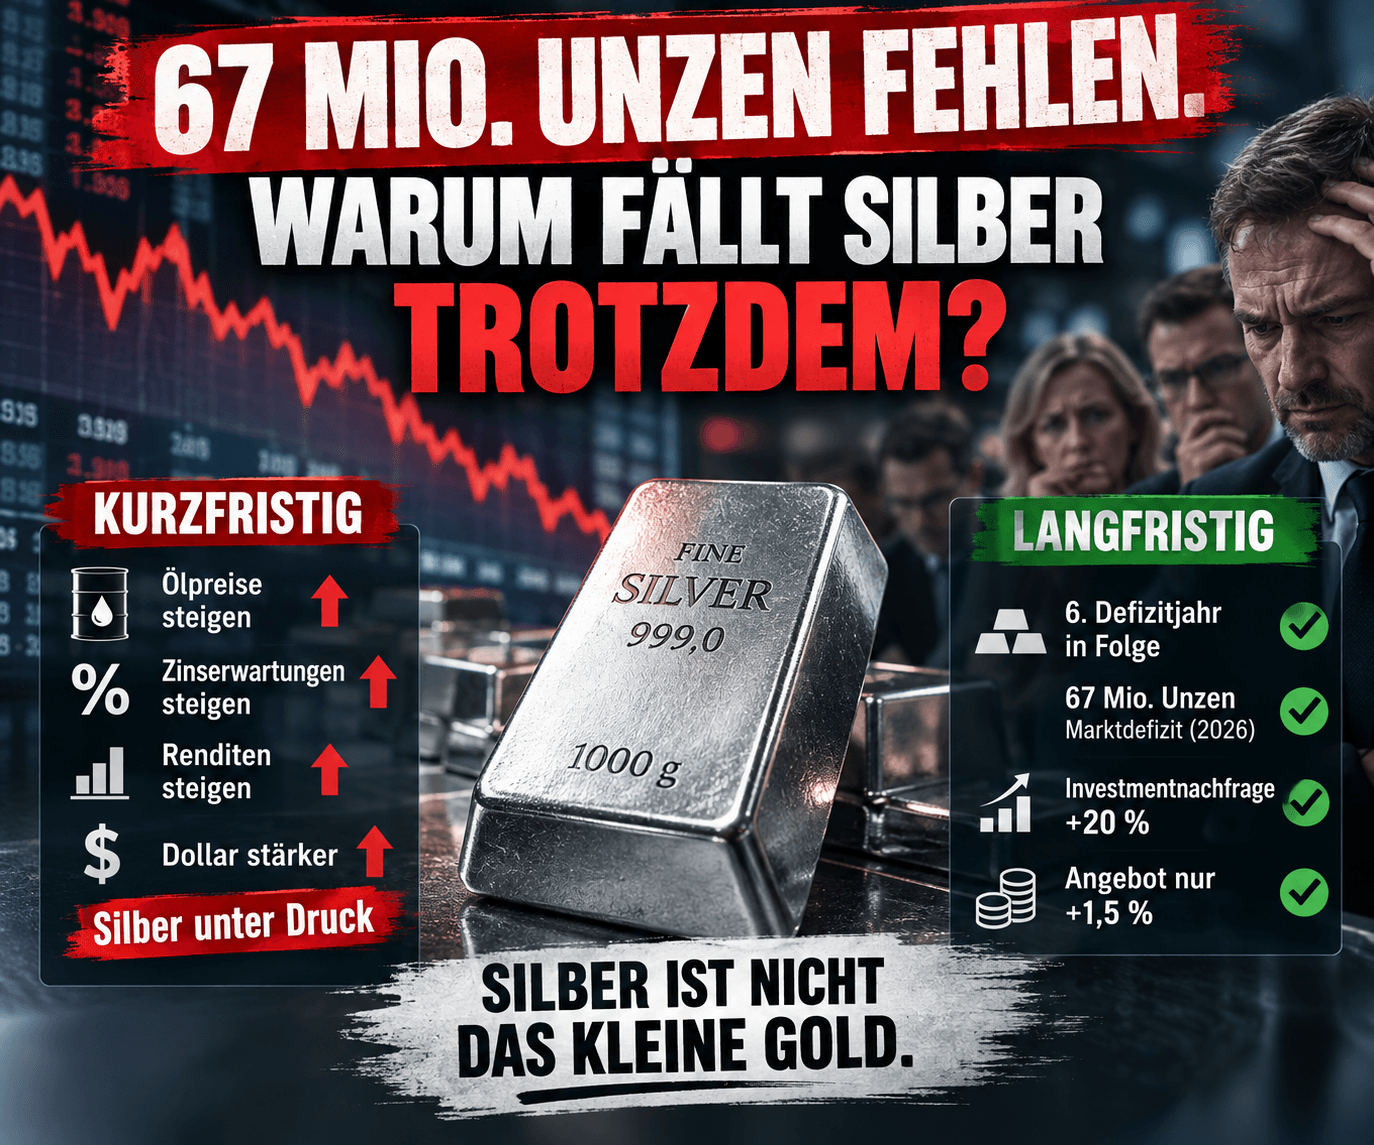

67 millioner ounce.
Så stort forventes underskuddet på det globale sølvmarked at blive i 2026.
For:
Og alligevel er sølv under betydeligt pres på kort sigt.
Hvordan hænger det sammen?
Svaret på det viser ret tydeligt, hvorfor sølv er et af de mest fascinerende – og nervepirrende – ædelmetaller.
For sølv lever to liv på samme tid.
Det er:
Ædelmetal.
Og:
Industrimetal.
Og i øjeblikket trækker disse to verdener i hver sin retning.
Den 30. september offentliggør det amerikanske Bureau of Economic Analysis august-dataene for personlig indkomst og forbrugsudgifter.
Deri ligger et tal, som finansmarkederne må forventes at være særligt interesserede i:
Fed overvåger dette prisindeks intensivt.
De senest offentliggjorte juli-data var alt andet end beroligende.
PCE-inflation:
3,7 %.
Kerne-PCE eksklusive fødevarer og energi:
3,3 %. Økonomisk analyse USA
Begge ligger betydeligt over Federal Reserves inflationsmål.
Og netop derfor kan onsdagen blive volatil for guld og sølv.
Den 16. september forhøjede den amerikanske centralbank sin ledende rente med:
25 basispoint.
Det nye spænd:
Det var den første renteforhøjelse i mere end tre år. Federal Reserve
Begrundelsen er bemærkelsesværdig.
Den amerikanske økonomi vokser fortsat solidt.
Investeringerne er robuste.
Arbejdsmarkedet viser sig stabilt.
Men:
Inflationen forbliver forhøjet.
Det er en ubehagelig kombination for ædelmetaller.
Det lyder umiddelbart paradoksalt.
Guld og sølv betragtes trods alt som klassisk beskyttelse mod værdiforringelse af penge.
Hvorfor falder de så netop, når inflationsbekymringerne stiger?
Fordi markederne ikke kun vurderer inflationen.
De vurderer også:
Hvis stigende oliepriser øger inflationen, og Fed derfor hæver renterne yderligere, stiger renterne på sikre statsobligationer muligvis også.
Guld og sølv giver derimod:
0 % i rente.
Dermed stiger deres alternativomkostninger.
Det er præcis det, vi oplever i øjeblikket.
Udviklingen i de seneste uger viser en usædvanlig kæde:
Olie stiger
↓
Inflationsbekymringerne stiger
↓
Renteforventningerne stiger
↓
Obligationsrenterne stiger
↓
Dollaren har tendens til at blive stærkere
↓
Guld og sølv kommer under pres
Den 24. september rapporterede Reuters samtidig om højere oliepriser, en dollar på sit højeste i to måneder og meget høje amerikanske statsobligationsrenter. Guld faldt i den forbindelse til det laveste niveau siden den 16. september. Reuters
Sølv kan på kort sigt næppe unddrage sig denne makroøkonomiske mekanik.
Nej.
Det ville være alt for enkelt.
En overraskende høj PCE-værdi kunne sætte sølv under betydeligt pres.
En overraskende lav værdi kunne derimod reducere renteforventningerne og give ædelmetallerne luft.
Men:
Og det er præcis her, den anden historie begynder.
Silver Institute forventer igen i 2026:
Og det på cirka:
67 millioner ounce. Silver Institute
Dermed ville 2026 allerede være det:
De akkumulerede underskud i denne fase løber ifølge World Silver Survey op i omkring:
Dette er ikke en kortsigtet Fed-historie.
Det er en strukturel markedshistorie.
For 2026 forventer Silver Institute en mineproduktion på omkring:
820 millioner ounce.
Plus:
1 %.
Det samlede sølvudbud forventes at vokse med cirka:
1,5 %
til omkring 1,05 milliarder ounce. Silver Institute
Det er ikke ingenting.
Men det er heller ikke en eksplosiv udbudsreaktion på høje priser.
En årsag:
Sølv udvindes ofte ikke som hovedproduktet i en sølvmine.
Det opstår i mange tilfælde som et biprodukt ved udvinding af andre metaller.
En højere sølvpris fører derfor ikke automatisk til, at der kommer væsentligt mere sølv på markedet på kort sigt.
Her bliver det særligt interessant.
Silver Institute forventer i 2026 en stigning i den fysiske investeringsefterspørgsel på:
Til:
227 millioner ounce. Silver Institute
Dermed møder en stigende efterspørgsel efter mønter og barrer et marked, der i forvejen i årevis har forbrugt mere sølv, end der bliver stillet til rådighed.
For sølv-bulls er det et stærkt argument.
Men også denne historie har en bagside.
Høje priser ændrer adfærd.
Det gælder også for sølv.
Man ser det særligt tydeligt inden for fotovoltaik.
Solceller kræver sølv.
Men når sølv bliver stadig dyrere, har producenterne et stærkt økonomisk incitament til at:
bruge mindre sølv pr. celle.
Eller delvist at erstatte sølv med andre materialer.
Det er præcis det, der sker.
Silver Institute forventer derfor et faldende sølvforbrug i denne sektor, på trods af fortsat voksende solcelleinstallationer.
Den samlede industrielle sølvforarbejdning forventes i 2026 at falde med cirka:
2 %
til omkring:
650 millioner ounce. Silver Institute
Det er den mekanisme, som vi allerede har fremhævet i vores seneste indlæg om sølv:
Ved guld kan vi skelne relativt tydeligt mellem investerings-, smykke- og centralbankefterspørgsel.
Sølv er mere kompliceret.
Det nyder godt af:
Elektrificering.
Bilindustrien.
Elektronik.
Datacentre.
AI-infrastruktur.
Solenergi.
Og samtidig konkurrerer denne industrielle efterspørgsel med:
Mønter.
Barrer.
ETP'er.
Smykker.
Sølvtøj.
Det betyder:
Når investorer opdager sølv, møder de et marked, hvor det fysiske udbud i forvejen er nødvendigt for industrielle forbrugere.
Men hvis prisen stiger for meget, reagerer disse forbrugere.
De sparer på sølvet.
De substituerer.
De genbruger.
Netop derfor bør man aldrig automatisk udlede en bestemt sølvpris fra et markedsunderskud.
På kort sigt:
rigtig meget.
På lang sigt:
væsentligt mindre.
Skulle kerne-PCE-inflationen falde overraskende højt ud, kunne forventningerne om yderligere Fed-renteforhøjelser stige.
Dollaren og renterne kunne stige.
Sølv kunne falde.
Skulle inflationen derimod falde svagere ud, kunne denne mekanik vende.
Men ingen af delene besvarer det spørgsmål, der er afgørende på lang sigt.
Det lyder:
Det er præcis der, den mere spændende sølvhistorie afgøres.
Ikke på en onsdag.
Men over år.
Måske er det den vigtigste sætning.
Sølv reagerer på pengepolitik som et ædelmetal.
Det reagerer på konjunkturer som et industrimetal.
Det reagerer på inflation.
På renter.
På dollaren.
På solcelleproduktion.
På elektrificering.
På investeringsefterspørgsel.
Og på teknologisk substitution.
Derfor kan sølv stige væsentligt kraftigere end guld.
Og falde væsentligt kraftigere.
Den, der udelukkende betragter sølv som en billigere variant af guld, overser netop denne særlighed.
Måske endda meget volatil.
Men spørgsmålet om, hvorvidt sølv står i 60, 70 eller på et tidspunkt igen betydeligt højere, bliver ikke afgjort af en enkelt PCE-rapport.
Det afgørende er samspillet mellem:
Pengepolitik.
Realrenter.
Investeringsefterspørgsel.
Industriefterspørgsel.
Substitution.
Mineudbud.
Og:
fysiske lagerbeholdninger.
Derfor bør man med sølv måske kigge mindre på den kommende onsdag.
Og mere på de kommende år.
For:
Og netop derfor forbliver det så spændende.
Bevar fremsynet.
Deres
Helge Peter Ippensen