DEAN i stedet for IBAN? Hvad det nye kontonummer for den digitale euro betyder for guld

29. september 2026
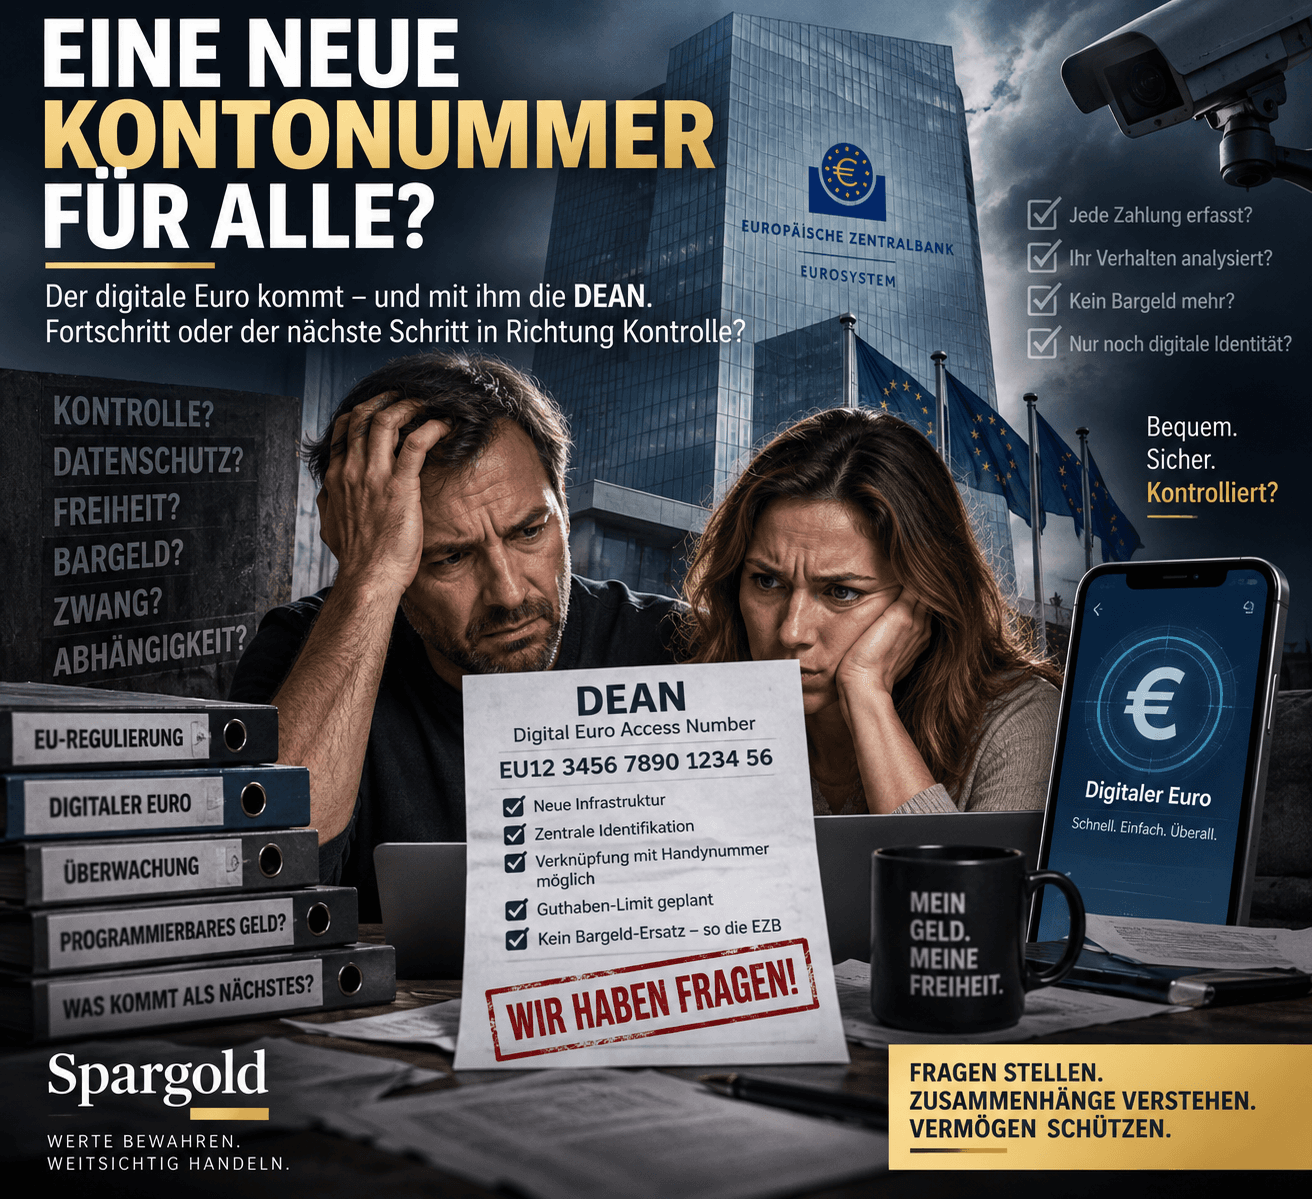

18 tegn.
De kan i fremtiden få en lignende betydning for den digitale euro, som IBAN har for vores nuværende bankkonto.
Navnet:
Digital Euro Access Number.
Mens den offentlige debat om den digitale euro ofte stadig kredser om ret abstrakte begreber – databeskyttelse, digitale centralbankpenge, kontanterstatning eller programmerbare penge –, har Den Europæiske Centralbank længe været i gang med at opbygge den tekniske infrastruktur.
Og netop derfor er DEAN interessant.
For den viser:
Den digitale euro er endnu ikke vedtaget.
Men teknisk set forberedes der nu meget konkret på den.
Forenklet sagt kan man sige:
IBAN identificerer din bankkonto.
DEAN identificerer din digitale euro-konto.
Sammenligningen er dog ikke helt korrekt.
For bag de to kontonumre gemmer der sig to forskellige former for penge.
Pengene på vores normale lønkonto er grundlæggende et krav mod en forretningsbank.
Den digitale euro ville derimod være:
digitale centralbankpenge.
Altså en digital form for offentlige penge, udstedt af Eurosystemet.
Netop til dette formål skabes der en egen infrastruktur.
Dette er ikke fremtidsspekulation.
I de krav til pilotdriften, der blev offentliggjort i marts 2026, beskriver ECB præcis, hvordan det skal fungere.
Ved oprettelse af en beta-digital euro-konto anmoder betalingstjenesteudbyderen om en DEAN hos Digital Euro Service Platform.
Platformen genererer nummeret.
Betalingstjenesteudbyderen tildeler det til brugeren.
Dermed har hver tilsvarende konto en unik identifikation. European Central Bank
Det nuværende udkast lægger op til en struktur bestående af 18 alfanumeriske tegn.
Og den begynder med:
Det lyder faktisk lidt som en IBAN.
Men det er mere end blot en ny måde at skrive det samme kontonummer på.
Dette er et vigtigt punkt.
DEAN skal ikke erstatte IBAN.
Hvis man fortsat bruger en klassisk lønkonto, har man stadig brug for den eksisterende bankkontoinfrastruktur.
DEAN hører udelukkende til infrastrukturen for den digitale euro.
Dermed kan der i fremtiden eksistere to niveauer side om side:
Forretningsbankpenge → IBAN
og
digitale centralbankpenge → DEAN
Og det er netop her, den virkelig interessante historie begynder.
I dag befinder størstedelen af vores penge sig ikke i centralbanken.
De står på konti i forretningsbanker.
Bankindeståender er krav mod den pågældende bank.
Privatpersoner har derimod hidtil primært haft direkte adgang til centralbankpenge via:
Kontanter.
Den digitale euro skal ændre på dette.
Den skal gøre centralbankpenge tilgængelige digitalt til daglige betalinger. European Central Bank
DEAN ville dermed ikke blot være et nyt kontonummer.
Det ville være en teknisk nøgle til et nyt niveau i det europæiske pengesystem.
Sandsynligvis ofte ikke.
For ECB planlægger desuden såkaldte aliasser.
I pilotdriften er det i første omgang:
Mobiltelefonnummeret
der er tiltænkt denne rolle.
Princippet:
Telefonnummer
↓
DEAN
↓
Digital euro-konto
Telefonnummeret ville her blot være det alias, der er nemt at huske.
I baggrunden ville infrastrukturen finde den tilhørende DEAN og videresende betalingen derefter. European Central Bank
Dette er vigtigt.
For dermed kan den digitale euro virke væsentligt enklere i hverdagen, end begrebet "nyt kontonummer" lader formode.
Nej.
I hvert fald ikke efter den nuværende status.
Denne tilspidsning i visse overskrifter går for vidt.
I pilotdriften får den person en DEAN, der som deltager benytter en tilsvarende beta-digital euro-konto.
Også for en senere digital euro er det i øjeblikket ikke planen tvunget at tildele hver borger en sådan konto.
ECB understreger:
Ingen skal forpligtes til at bruge den digitale euro. European Central Bank
Dermed bevares også den eksisterende IBAN.
Og kontanter skal ligeledes bestå.
Det er i hvert fald den nuværende politiske og regulatoriske konstruktion.
Fordi et betalingssystem af denne størrelsesorden ikke først kan udvikles, når politikerne endeligt siger ja.
ECB ønsker at være klar til en mulig indførelse i år:
Til det formål begynder en tolv måneder lang pilotdrift i anden halvdel af 2027.
36 betalingstjenesteudbydere er allerede blevet udvalgt. European Central Bank
Udviklingsarbejdet er altså i gang nu.
Og det er måske den vigtigste erkendelse:
Politisk er den digitale euro endnu ikke endeligt vedtaget.
Teknisk forberedes dens mulige indførelse allerede.
Begge dele kan være sande på samme tid.
Her knytter den nye DEAN-historie sig direkte til vores tidligere analyse.
Den digitale euro er ikke tænkt som en ubegrænset opsparingskonto.
ECB planlægger et:
loft over indestående.
Det endelige beløb er endnu ikke fastlagt.
Efter ønske fra de europæiske lovgivere har ECB undersøgt scenarier med hypotetiske grænser på op til 3.000 euro pr. person. European Central Bank
Dette er ikke en vedtaget grænse på 3.000 euro.
Men det viser arkitekturen.
Hvorfor overhovedet en grænse?
Fordi ECB ønsker at forhindre, at borgere i stort omfang flytter penge fra forretningsbankkonti til centralbankpenge.
For det kunne, især i krisetider, destabilisere bankernes finansiering.
Det findes der også allerede et koncept for.
Antag, at en bruger har 500 digitale euro.
Vedkommende ønsker dog at betale 800 euro.
Så kunne differencen automatisk trækkes fra den tilknyttede bankkonto.
ECB kalder dette:
Reverse Waterfall.
Omvendt kunne penge, der overstiger det tilladte loft for den digitale euro, automatisk videresendes til den tilknyttede forretningsbankkonto:
Waterfall. European Central Bank
Dermed ville loftet ikke nødvendigvis begrænse betalingstrafikken.
Det begrænser primært:
hvor mange digitale centralbankpenge, der kan holdes permanent.
Og netop denne sondring er vigtig.
Efter det nuværende koncept:
Nej.
ECB skelner udtrykkeligt mellem programmerbare penge og betingede betalinger.
Den digitale euro skal ikke konstrueres således, at en myndighed kan fastlægge:
Disse penge må kun bruges på fødevarer.
Eller:
Disse penge udløber om tre måneder.
Eller:
Disse penge må ikke anvendes til bestemte varer.
Sådanne øremærkninger skal netop ikke være en del af den digitale euro. European Central Bank
Derimod skal betingede betalinger være mulige.
For eksempel:
Penge overføres først, når en vare er leveret.
Dette er teknisk set noget andet.
Også her er det værd at skelne mellem berettigede spørgsmål og forhastede påstande.
DEAN skaber uundgåeligt en unik kontoidentifikation.
Det betyder dog ikke automatisk, at ECB dermed kan spore hver borger og hver betaling personligt.
Den nuværende arkitektur arbejder med pseudonymisering og betalingstjenesteudbydere som grænseflade.
For offline-betalinger lover ECB endda et databeskyttelsesniveau, der skal nærme sig kontanter: Detaljerne i en offline-betaling skal kun være kendt af betaler og modtager. European Central Bank
Samtidig er det fortsat rigtigt:
Et digitalt betalingssystem kræver tekniske identifikatorer, adgangsregler, software, hardware og regulatoriske forskrifter.
Dermed opstår der andre afhængigheder end ved en pengeseddel i ens egen hånd.
Det bør man også kunne konstatere nøgternt.
Den interessante modsætning lyder ikke:
Digital euro dårlig – guld godt.
Det ville være alt for enkelt.
Begge opfylder vidt forskellige funktioner.
Den digitale euro skal optimeres til:
Betalinger.
Hurtigt.
Digitalt.
I hele Europa.
Med sin egen infrastruktur.
Fysisk guld er til gengæld yderst uegnet til dette formål.
Ingen ønsker at betale for sin kaffe med 0,0008 ounce guld.
Men guld besidder egenskaber, som en digital euro bevidst ikke har.
Den kræver:
en teknisk infrastruktur.
betalingstjenesteudbydere.
identifikatorer som DEAN.
software.
regler.
lofter over indestående.
Og i sidste ende et fungerende Eurosystem.
Fysisk guld kræver intet af dette for blot at blive besiddet.
En fysisk guldbarre har:
ingen IBAN.
ingen DEAN.
ingen adgangskode.
intet loft over indestående fra ECB.
Men også:
ingen forrentning.
Og dens markedspris kan svinge betydeligt.
Dette er ikke en vurdering.
Det beskriver to vidt forskellige funktioner.
Digitaliseringen af vores penge skrider frem.
Det er hverken overraskende eller automatisk truende.
Men med hvert nyt digitalt niveau stiger også betydningen af spørgsmålet:
Og:
Netop her ligger betydningen af fysiske ædelmetaller for os.
Ikke som erstatning for euroen.
Ikke som betalingsmiddel i hverdagen.
Men som et muligt supplement i en diversificeret formuestruktur.
I dag fremstår den som en teknisk fodnote.
18 tegn.
En ny kontoidentifikation.
Endnu et begreb ved siden af IBAN og BIC.
Men faktisk synliggør DEAN, hvor konkret arkitekturen for den digitale euro i mellemtiden er blevet.
Den digitale euro er endnu ikke indført.
Dens endelige udformning er endnu ikke vedtaget.
Og ingen ved i dag, hvor meget befolkningen rent faktisk ville bruge den.
Men infrastrukturen forberedes.
Måske lyder det mest interessante spørgsmål derfor ikke:
„Får jeg snart et nyt kontonummer?“
Men derimod:
Svaret på det vil række langt ud over 18 tegn.
Forbliv fremsynet.
Deres
Helge Peter Ippensen