Topskat allerede ved gennemsnitsindkomsten? Hvad tallene virkelig viser

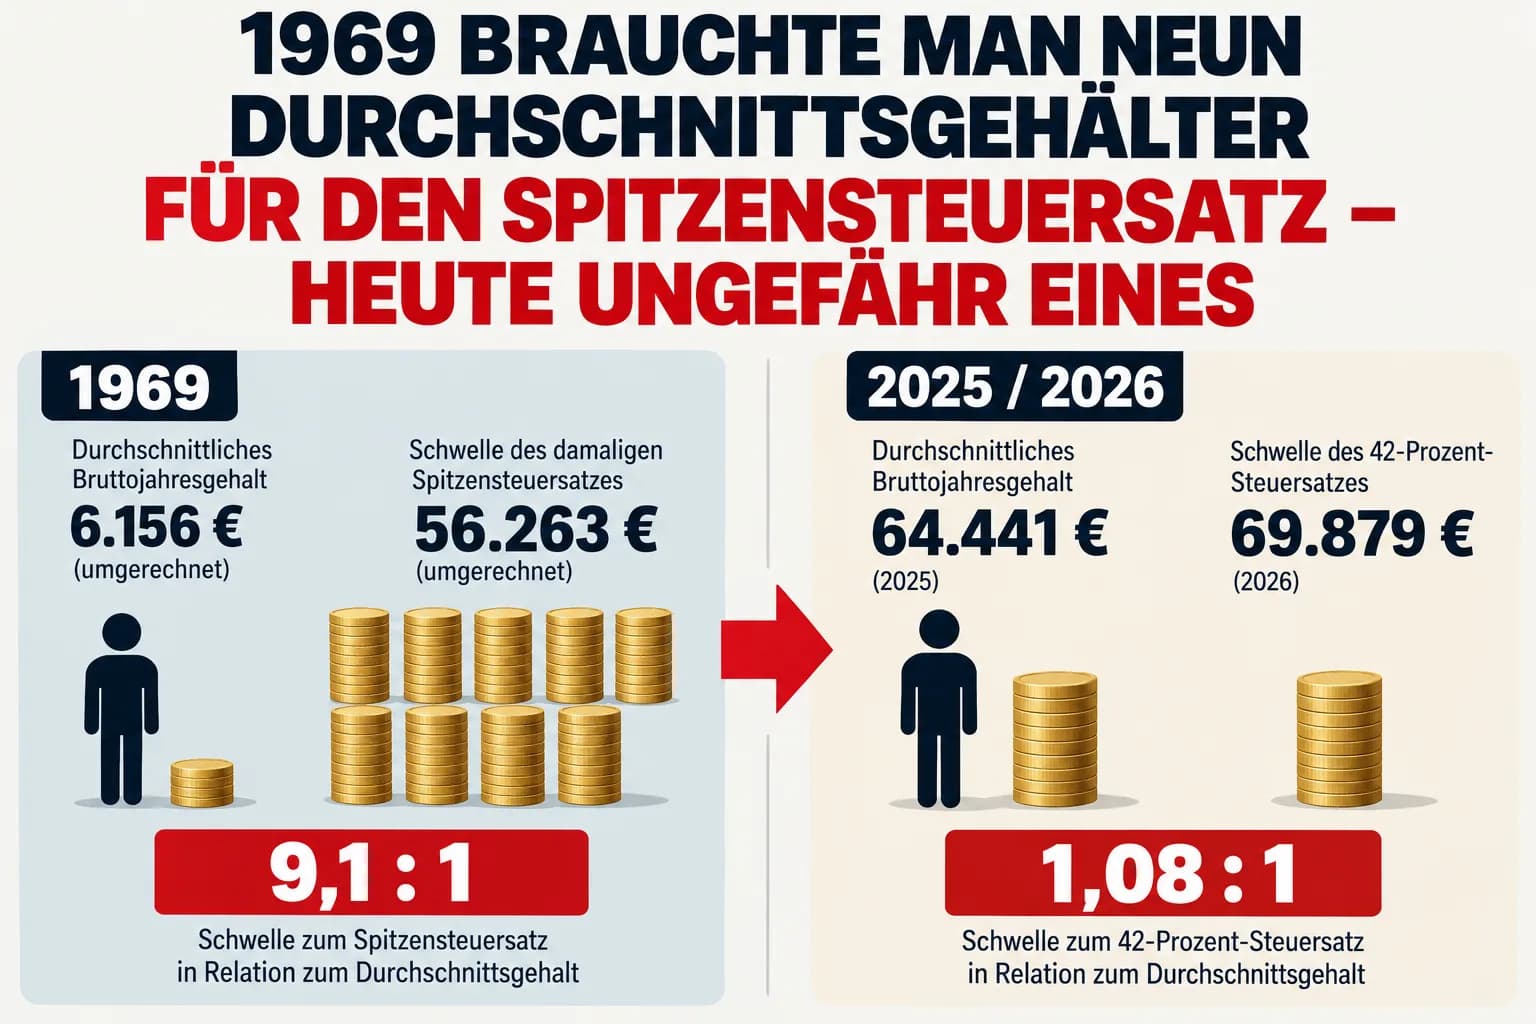
I 1969 krævede det ni gennemsnitslønninger for at nå topskatten – i dag cirka én
Nogle gange fortæller en graf en historie, der lyder næsten for spektakulær til at være sand. Denne er en af dem. 1969: Gennemsnitlig bruttoårsløn: 6.156 Euro – omregnet. Grænsen for datidens topskat: 56.263 Euro. Forhold:
9,1 : 1
Og i dag? Grafikken offentliggjort af The Pioneer og Statista angiver for 2025 en gennemsnitlig bruttoårsløn på: 64.441 Euro. Grænsen for skattesatsen på 42 procent ligger i 2026 ifølge grafikken på: 69.879 Euro. Forhold:
1,08 : 1
Fra ni gennemsnitslønninger er det dermed – i hvert fald i denne sammenligning – blevet til cirka én. Det lyder som en gigantisk skjult skatteforhøjelse. Men historien er ikke helt så enkel.
For det første: Grafikken sammenligner to forskellige størrelser
Dette er afgørende. Gennemsnitslønnen er en: Bruttoindkomst. Indkomstskattetariffen anvendes derimod på den: skattepligtige indkomst. Mellem de to ligger for eksempel erhvervsmæssige udgifter og fradragsberettigede pensionsbidrag. En lønmodtager med en bruttoløn på 69.879 euro har derfor normalt ikke en skattepligtig indkomst på 69.879 euro. Påstanden: „Gennemsnitsmodtageren betaler i dag topskat“ er dermed vildledende. Men at afvise grafikken af den grund ville være lige så forkert. For den langsigtede tendens forbliver bemærkelsesværdig.
Topskatten er faktisk rykket langt nedad
I 1969 skulle en indkomst ligge ekstraordinært langt over gennemsnittet, før datidens topskat blev nået.
I dag begynder marginalskatten på 42 procent allerede i en indkomstsregion, der på ingen måde kun vedrører klassiske topskatteydere.
Og netop her ligger det politiske og økonomiske spørgsmål:
Hvad forstår vi egentlig ved en topskatteyder?
En person med ni gange gennemsnitsindkomsten? Det tredobbelte? Det dobbelte? Eller cirka den gennemsnitlige bruttoløn? Svaret på dette er ikke matematisk. Det er politisk.
Men betaler man virkelig 42 procent over grænsen?
Nej. Det er en udbredt misforståelse. Topskatten er en: Marginalskat. Et forenklet eksempel:
Hvis 42-procentszonen begynder ved omkring 70.000 euro i skattepligtig indkomst, og en person har 71.000 euro i skattepligtig indkomst, bliver alle 71.000 euro ikke pludselig beskattet med 42 procent.
Den højere marginalskat vedrører kun den tilsvarende øverste del af indkomsten. Den gennemsnitlige skattesats for hele indkomsten forbliver lavere. Dette er en væsentlig forskel.
Ikke desto mindre eksisterer problemet med kold progression
Og her bliver den oprindelige tese interessant. Lad os forestille os: En lønmodtager tjener 50.000 euro. Priserne stiger med 5 procent. Arbejdsgiveren hæver også lønnen med 5 procent. Nu tjener han: 52.500 euro. Reelt er han dog ikke blevet rigere. Hans købekraft er blot forblevet nogenlunde den samme. Hvis skattetariffen forbliver uændret, kan hans gennemsnitlige skattesats alligevel stige. Han har så: nominelt højere indkomst – men reelt ikke mere velstand. Netop dette kaldes:
kold progression.
Det tyske finansministerium formulerer det bemærkelsesværdigt tydeligt, idet man også kan tale om en „skatteforhøjelse gennem passivitet“. Bundesministerium der Finanzen
Der er dog blevet reageret på det
Påstanden om, at politikerne ikke har gjort noget ved det i 67 år, er forkert. Siden 2015 har det tyske finansministerium regelmæssigt offentliggjort progressionsrapporter. Siden 2016 er skatteskalaens knækpunkter blevet justeret regelmæssigt. Også i 2026 blev tariffen igen forskudt mod højre. Personfradraget steg til: 12.348 Euro.
BMF forklarer udtrykkeligt, at disse foranstaltninger skal udligne den kolde progression. Bundesministerium der Finanzen
Det interessante er dog: Denne regelmæssige systematiske korrektion har kun eksisteret i omkring ti år. Den historiske forskydning fra årtierne før forsvinder ikke automatisk af den grund.
Og netop derfor er et tilbageblik så interessant
Lad os udelukkende tage logikken fra Pioneer-grafikken. I 1969 lå grænsen for topskat ved: 9,14 gange gennemsnitsfortjenesten.
Hvis man ville bevare dette forhold i dag, skulle den tilsvarende grænse ved en gennemsnitsløn på 64.441 euro ligge på cirka:
589.000 Euro
Dette betyder udtrykkeligt ikke, at 589.000 euro ville være den „rigtige“ skattepolitiske grænse. Det viser blot, hvor fundamentalt forholdet har ændret sig.
Og selv 300.000 euro er ikke en naturkonstant
I den udbredte ledsagetekst til grafikken står der, at grænsen i dag egentlig burde ligge på omkring 300.000 euro. Dette afhænger også af beregningen. Fremskrivning med forbrugerpriser? Gennemsnitslønninger? Medianløn? Produktivitet? Samfundsøkonomisk indkomstudvikling? Alt efter målestok får man forskellige resultater. Derfor bør man ikke konstruere en tilsyneladende nøjagtighed ud fra en interessant historisk graf. Det robuste udsagn er snarere:
Grænsen for den almindelige topskat ligger i dag væsentligt lavere i forhold til det generelle indkomstniveau end i slutningen af 1960'erne.
Dette alene er bemærkelsesværdigt nok.
Nu kommer købekraften i spil
Hvorfor interesserer dette emne os hos Spargold? Ikke fordi guld undgår indkomstskat. Det gør det ikke. Og slet ikke fordi ædelmetaller skulle være en skattepolitisk løsning. Det interessante er snarere mekanismen bag grafikken. I 1969 var: 6.156 Euro en gennemsnitsindkomst. I dag er mere end: 60.000 Euro nødvendige for at nå en sammenlignelig nominel størrelsesorden af nutidens gennemsnitsindkomst. Selvfølgelig er levestandard og økonomisk ydeevne i dag også helt anderledes. Men tallene synliggør, hvor meget måleenheden penge ændrer sig over årtier.
Nominelt er ikke reelt
Dette er måske den vigtigste forbindelse mellem skatter, inflation og formueopbygning. Mennesker tænker ofte nominelt. Min løn er steget. Mit hus er mere værd. Mit depot er større. Min saldo er øget. Men det relevante spørgsmål lyder:
Er min købekraft også steget?
En formue, der fordobles på 20 år, har ikke nødvendigvis gjort ejeren dobbelt så rig. Hvis prisniveauet stiger tilsvarende i samme periode, kan den reelle formuevækst være væsentligt mindre.
Netop derfor interesserer vi os hos Spargold for det lange perspektiv
Guld producerer ikke cashflow. Det betaler ikke renter. Prisen svinger til tider betydeligt. Men fysisk guld besidder en særlig egenskab: Det er ikke en fordring mod en skyldner. Og mængden kan ikke øges gennem pengepolitiske beslutninger på samme måde som en valutas pengemængde. Derfor er guld i århundreder blevet brugt som en form for langsigtet formuediversificering. Ikke som beskyttelse mod en bestemt indkomstskattetarif. Men som en mulig byggesten mod en anden risiko:
det langsigtede tab af monetær købekraft.
Måske fortæller grafikken derfor en anden historie
Ikke: „I 67 år har politikerne bedraget os i hemmelighed.“ Det kan ikke udledes af dataene. Men derimod: Nominelle indkomster kan stige kraftigt, uden at grænserne mellem midten og toppen forbliver uændrede. Og: Inflation ændrer ikke kun priser over årtier. Den ændrer også betydningen af nominelle tal. I 1969 var 56.263 euro – omregnet – en indkomststørrelse langt uden for gennemsnittet. I dag ligger et tal i denne størrelsesorden midt i arbejdsmarkedet. Dette bør minde os om:
Formue måles ikke i euro på lang sigt.
Men i købekraft.
Forbliv fremsynet.
Deres
Helge Peter Ippensen
Klar til at prøve Spargold?
Invester nemt i fysiske ædelmetaller.


