Debata o digitálním euru probíhá stále častěji podle zvláštního vzorce.
Jedna strana varuje před dohledem, programovatelnými penězi a koncem hotovosti.
Druhá strana mnohé z těchto obav bez okolků označuje za „mýty“.
Oba přístupy si to příliš zjednodušují.
Digitální euro totiž není ani již schváleným „sledovacím eurem“, ani prostou elektronickou verzí dvacetieurové bankovky.
A právě proto stojí za to se podívat na to, co má být skutečně schváleno.
Na to se v debatě občas zapomíná.
Legislativní proces probíhá.
Dne 9. července 2026 hlasoval Evropský parlament poměrem 416 ku 169 hlasům pro zahájení jednání s Radou.
Teprve až bude hotov právní rámec, rozhodne ECB o skutečném vydání. Centrální banka v současné době pracuje na možném zavedení v roce 2029.
Mnohé rozhodující detaily jsou proto stále předmětem politických jednání.
Právě proto by se dnes nemělo ani předčasně uklidňovat ohledně budoucnosti, ani tvrdit vlastnosti, které vůbec nebyly schváleny.
Podle současného návrhu má být skutečně doplňkovou platební možností.
ECB výslovně uvádí, že nikdo nemá být nucen digitální euro používat.
Ještě zajímavější je paralelní legislativní proces týkající se hotovosti.
EU chce její postavení výslovně posílit. Rada chce zajistit rozsáhlou povinnost přijímat hotovost a zavázat členské státy k zajištění dostatečného přístupu k hotovosti.
Tvrzení, že zavedení digitálního eura již znamená schválené zrušení hotovosti, je proto neslučitelné se současným právním rámcem.
To však neznamená, že obavy o dlouhodobou infrastrukturu hotovosti jsou v zásadě iracionální.
Právo a skutečné platební chování jsou totiž dvě různé věci.
To je možná nejchytlavější – a zároveň nejproblematičtější – analogie.
Existují společné rysy.
Obojí by byly peníze centrální banky.
Hotovost má však vlastnosti, které lze digitálně jen obtížně plně napodobit.
Padesátieurová bankovka funguje bez účtu, mobilního telefonu, napájení nebo poskytovatele platebních služeb.
A hotovostní platba v zásadě nezanechává žádnou centrální elektronickou transakční stopu.
Digitální euro naproti tomu vyžaduje technickou infrastrukturu.
I offline řešení šetrné k ochraně údajů musí být schopno zabránit tomu, aby byla stejná digitální peněžní jednotka utracena vícekrát.
Proto se i Evropský sbor pro ochranu osobních údajů (EDPB) intenzivně zabývá otázkou, jak technicky navrhnout offline řešení, které by se skutečně podobalo hotovosti.
Digitální hotovost je proto cílovou vizí – nikoli dokonalým technickým ztotožněním.
Ano.
Ale převážně se jedná o peníze obchodních bank.
Těch 5 000 eur na běžném účtu je pohledávka vůči bance.
Digitální euro by naproti tomu byly peníze centrální banky.
To je zásadní rozdíl.
Přesně v tom spočívá jeden z nejsilnějších argumentů pro digitální euro:
Proč by občan v čím dál více bezhotovostním světě neměl mít digitální přístup k veřejným penězům centrální banky?
Tato otázka je legitimní.
Možná.
Ale to by se nemělo brát jako již prokázaný fakt.
Aktuální parlamentní návrh obsahuje dalekosáhlé ochranné požadavky. ECB by zejména neměla mít přístup k osobním identifikačním údajům fyzických osob.
Offline platby mají být navrženy tak, aby byly obzvláště šetrné k ochraně údajů.
To jsou významné ochranné mechanismy.
Ale i EDPB a EDPS požadovaly dodatečné záruky ochrany údajů.
Seriózní postoj proto zní:
Digitální euro může být zkonstruováno tak, aby bylo šetrnější k ochraně údajů než mnohé stávající komerční platební systémy. Zda tento slib plně splní, závisí na finálním zákoně a technické realizaci.
Pro to v současném legislativním balíčku neexistuje žádný důkaz.
Naopak.
EU paralelně pracuje na nařízení, které má posílit přijímání hotovosti a přístup k ní.
Je však třeba rozlišovat mezi dvěma otázkami:
Je plánováno zrušení hotovosti?
Podle současného stavu: ne.
Může společenský význam hotovosti přesto dlouhodobě klesat?
Samozřejmě.
To závisí především na skutečném chování spotřebitelů, bank a obchodu.
To není mýtus, ale jeden z deklarovaných politických cílů.
Evropa je v elektronickém platebním styku silně závislá na mezinárodních soukromých poskytovatelích.
Rada výslovně uvádí strategickou autonomii, hospodářskou bezpečnost a odolnost jako důvody pro digitální euro.
Zda projekt těchto cílů skutečně dosáhne, je však jiná otázka.
Politický cíl ještě není prokázaným úspěchem.
Podle aktuálně zamýšleného modelu: ne.
ECB výslovně prohlašuje, že digitální euro nemá být programovatelnými penězi – tedy penězi, jejichž použití lze technicky omezit například na určité zboží, místa nebo časová období.
To je důležité.
Ale i zde může diskuse pokračovat.
Občané se totiž samozřejmě mohou ptát, jaké kompetence by měli zákonodárci a centrální banka dlouhodobě mít.
Správnou odpovědí na to je robustní zákonné omezení.
Nikoli obvinění, že samotná otázka je neseriózní.
Digitální euro nemá být neomezeným uchovatelem hodnoty.
K tomu jsou určeny maximální částky.
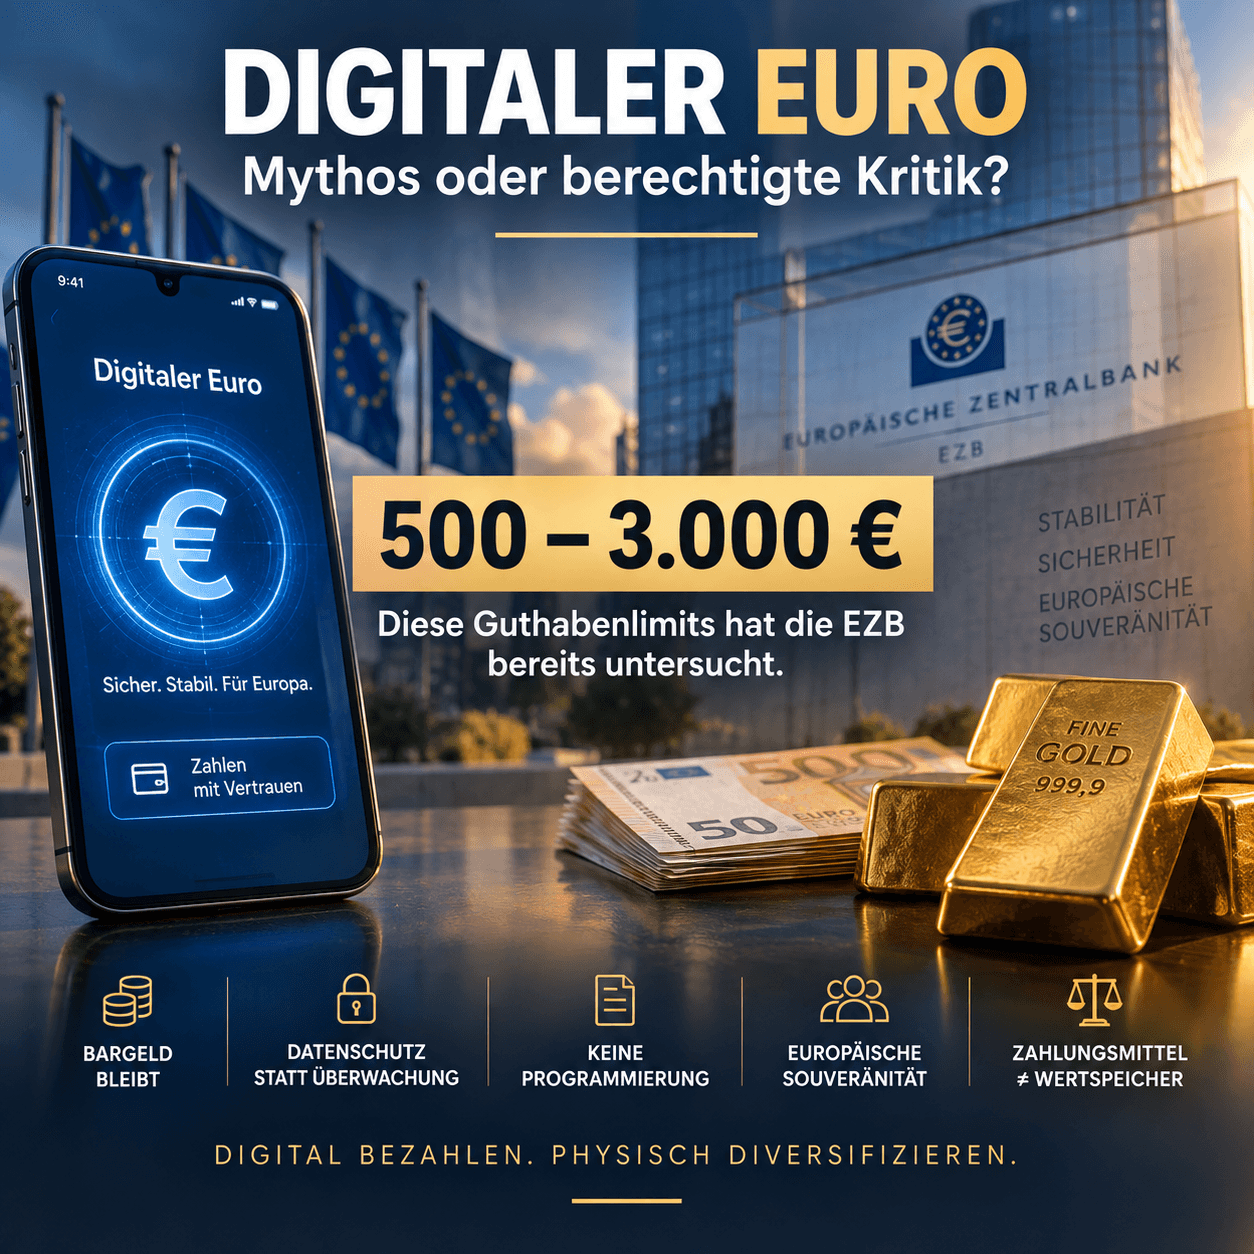
ECB na žádost Evropského parlamentu zkoumala scénáře s horními limity mezi 500 a 3 000 eury. To ještě není rozhodnutí o konečné výši.
Pozadí je pochopitelné.
Pokud by občané mohli neomezeně převádět bankovní vklady na peníze centrální banky, mohly by v případě bankovní krize velmi rychle odtéct z obchodních bank obrovské sumy.
To by mohlo dokonce urychlit bank run.
Právě proto má být množství omezeno.
A zde to začíná být koncepčně zajímavé:
Digitální euro má být penězi – ale záměrně nikoli plnohodnotným neomezeným uchovatelem hodnoty.
Digitální euro a zlato by snad ani nemohly být rozdílnější.
Digitální euro by bylo:
digitální,
státní peníze centrální banky,
optimalizované pro platby,
pravděpodobně množstevně omezené
a neúročené.
Fyzické zlato je:
analogové,
není platebním prostředkem každodenního života,
není příslibem centrální banky,
není rozmnožitelné rozhodnutím centrální banky
a jako fyzické vlastnictví není závislé na limitu zůstatku stanoveném ECB.
Z toho v žádném případě nevyplývá, že zlato jsou „lepší peníze“.
Obojí plní zcela odlišné funkce.
Právě proto je srovnání zajímavé.
Moderní ekonomika potřebuje efektivní digitální platební systémy.
O tom není pochyb.
Zajímavější otázka zní:
Musí být proto i každá forma majetku plně digitální?
Jedno z druhého nevyplývá.
Možná dokonce zažijeme dva paralelní vývoje.
Náš platební styk bude stále digitálnější.
Zároveň centrální banky i soukromí investoři nadále hledají aktiva, která existují mimo čistě digitální systémy pohledávek.
Zlato k nim patří.
Člověk nemusí digitální euro odmítat, aby mohl klást kritické otázky.
A nemusí ho obhajovat, aby mohl vyvracet nepravdivá tvrzení.
Současné plány obsahují některé pozoruhodně silné ochranné mechanismy.
Žádné plánované zrušení hotovosti.
Žádné zamýšlené účelové programování.
Požadavky na ochranu údajů.
Schopnost fungovat offline.
Zároveň zůstávají oprávněné otázky.
Jak funguje ochrana údajů v praxi?
Jak robustní je offline řešení?
Kdo bude dlouhodobě rozhodovat o horních limitech zůstatků?
Jaké pravomoci má ECB?
Jak se změní vztah mezi obchodními bankami a centrální bankou?
A především:
Jaká pravidla budou platit nejen při zavedení v roce 2029 – ale o deset nebo dvacet let později?
To nejsou konspirační teorie.
To jsou otázky o institucionální architektuře našich budoucích peněz.
A možná bychom měli debatu vést právě tam.
Nikoli:
Digitální euro – dobré, nebo špatné?
Sondern:
Jaké vlastnosti musí mít peníze, abychom jim důvěřovali i v plně digitálním světě?
Zůstaňte prozíraví
Váš Helge Peter Ippensen