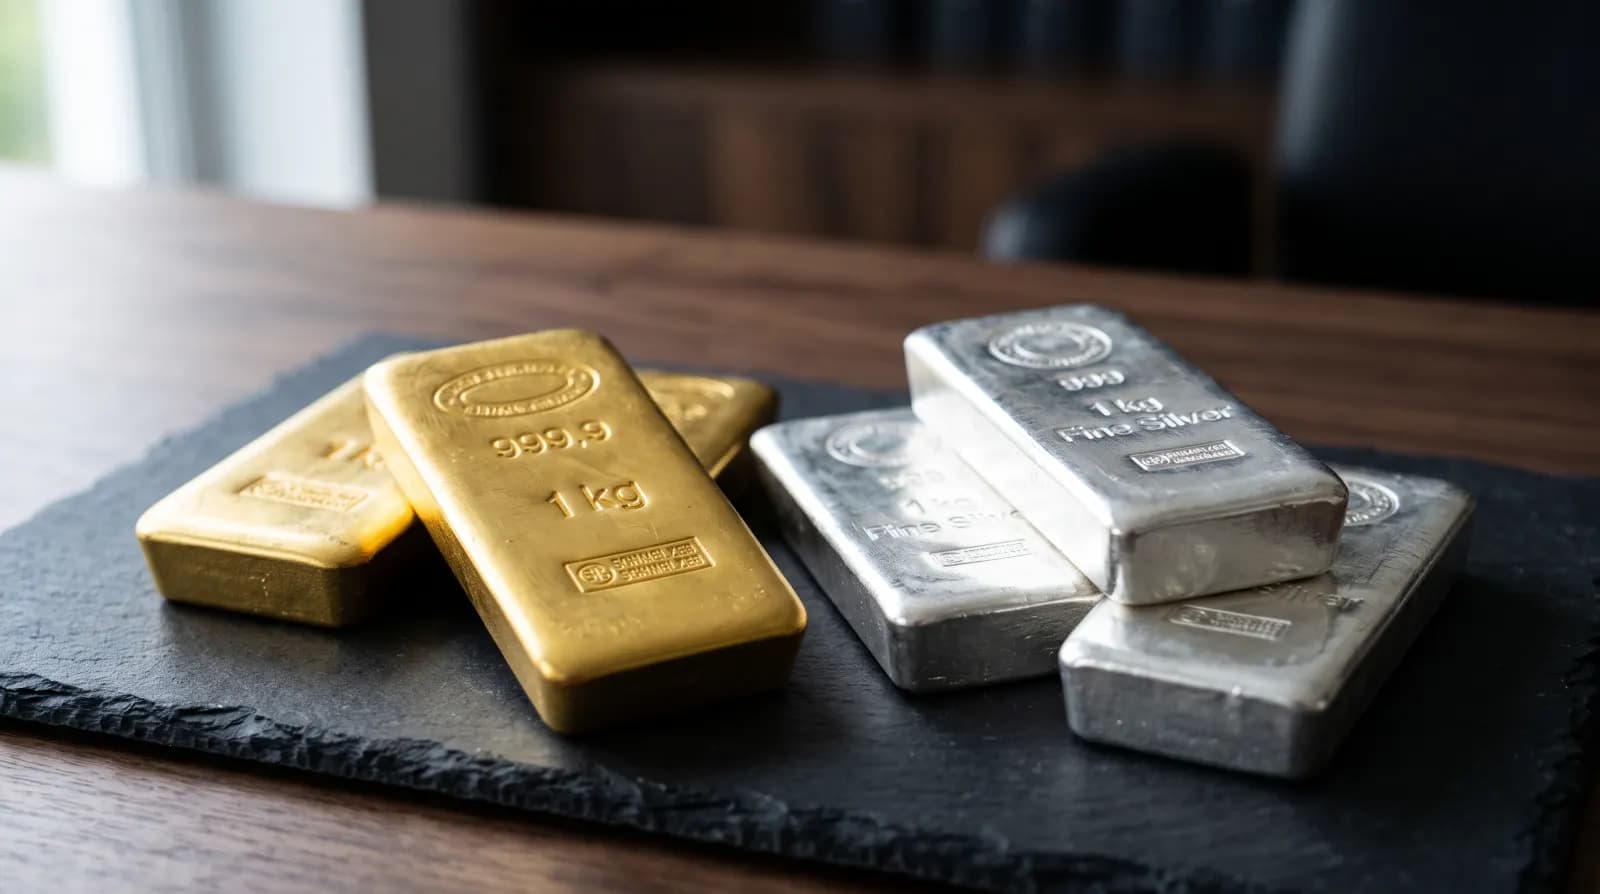
لماذا تشترون الذهب؟ مزايا الاستثمار في الذهب وعيوبه
لماذا تشترون الذهب؟ تتوقف جدوى الاستثمار في الذهب على الدور الذي يُراد للمعدن أن يؤديه في محفظتكم. فالذهب لا يدرّ فائدة ويتقلّب بشكل ملحوظ، لكنه لا يعتمد على أي مدين ويُتداول في جميع أنحاء العالم. تعرض هذه الصفحة أهم الحجج المؤيدة والمعارضة – مع الفترات الزمنية والمصادر. والأداء السابق لا يضمن النتائج المستقبلية.
هل يحافظ الذهب على القوة الشرائية؟
أهم حجة لصالح الذهب هي الحفاظ على القوة الشرائية على المدى الطويل. فعلى خلاف النقود، لا يمكن إيجاد الذهب حسب الرغبة. ووفقًا لحسابات World Gold Council، ارتفع سعر الذهب بالدولار الأمريكي بمتوسط نحو 8% سنويًا منذ نهاية معيار الذهب في عام 1971 حتى نهاية عام 2024.
وفي السنوات التي تراوح فيها التضخم الأمريكي بين 2% و5%، ارتفع الذهب أيضًا بنحو 8% في المتوسط، وفقًا للتحليل نفسه. غير أن هذه المتوسطات تخفي فترات طويلة فقد فيها الذهب من قيمته الحقيقية. ومن اشترى في توقيت غير مناسب اضطر أحيانًا إلى الانتظار عقودًا. والأداء السابق لا يضمن النتائج المستقبلية.
غياب مخاطر الطرف المقابل – ماذا يعني ذلك؟
سبيكة الذهب ليست وعدًا بالدفع. فالسند يعتمد على سداد المدين، والسهم على نجاح الشركة، والوديعة المصرفية على البنك. أما الذهب المادي فليس له مُصدِر يمكن أن يتخلف عن السداد. ولذلك يصف World Gold Council الذهب بأنه أصل خالٍ من مخاطر الائتمان.
لكن ذلك لا ينطبق إلا على الملكية المادية. ففي الشهادات أو السندات المتداولة في البورصة، تملكون عادةً مطالبة تجاه جهة مُصدِرة، لا المعدن نفسه. وإذا كان ذهبكم المادي محفوظًا لدى طرف ثالث، فالمهم أن تكون السبائك مخصصة لكم قانونيًا ومحفوظة بمعزل عن أصول جهة الحفظ نفسها.
لماذا تشتري البنوك المركزية الذهب؟
تحتفظ البنوك المركزية بالذهب جزءًا من احتياطياتها من العملات، لأنه لا يعتمد على أي دولة أخرى. ووفقًا لـ World Gold Council، اشترت في الربع الثالث من عام 2026 ما صافيه 321.2 طن. ومن يناير إلى سبتمبر 2026 بلغ الرقم 675 طنًا، بزيادة 6% عن الفترة نفسها من العام السابق.
ولا يُعلن رسميًا إلا عن جزء من ذلك: ففي الربع الثالث بقي نحو 63% من المشتريات غير منسوب إلى جهة محددة. وكان أكبر المشترين المُعلنين بنك الشعب الصيني بـ 63 طنًا والبنك الوطني البولندي بـ 40 طنًا. وعلى مدى السنوات العشر حتى عام 2024، استحوذت البنوك المركزية على نحو 21% من صافي الطلب، وفقًا لـ World Gold Council.
يدعم هذا الطلب السوق، لكنه ليس ضمانًا. فبإمكان البنوك المركزية تقليص مشترياتها أو حتى البيع في أي وقت.
كيف تصرّف الذهب في الأزمات؟
يُعدّ الذهب ملاذًا آمنًا. وهناك ما يدعم ذلك، لكنها ليست قاعدة بلا استثناءات. فخلال الأزمة المالية العالمية ارتفع سعر الذهب بالدولار الأمريكي بنسبة 21% من ديسمبر 2007 إلى فبراير 2009، بينما تراجعت الأسهم بشدة في أنحاء العالم. وكان الذهب أيضًا في المنطقة الإيجابية خلال تراجعات أسواق الأسهم في عامي 2020 و2022، وفقًا لـ World Gold Council.
ويُبيّن World Gold Council كذلك أن الارتباط بين الذهب والأسهم يميل إلى أن يصبح سلبيًا خلال الانهيارات الحادة بشكل خاص. ولذلك يمكن للذهب أن يُضفي الاستقرار على المحفظة في مثل هذه المراحل. لكنه ليس محصّنًا من التراجع: ففي موجات البيع الحادة يُباع الذهب أيضًا، مثلًا عندما يحتاج المستثمرون إلى السيولة.
هل سعر الذهب فقاعة؟
بعد الارتفاعات القوية يُطرح سؤال فقاعة سعر الذهب بانتظام. ولا يمكن الإجابة عنه إجابة جادة، لأن أحدًا لا يعرف السعر «الصحيح» للذهب. لكن التاريخ يُظهر مدى عمق التراجعات الممكنة.
في عام 1980 بلغ متوسط سعر الذهب 615 دولارًا للأونصة، وفي عام 1999 لم يتجاوز 279 دولارًا – أي تراجع في المتوسطات السنوية بنحو 55% على مدى عقدين تقريبًا. وكان عام 2026 متقلبًا أيضًا: ففي نهاية يناير بلغ الذهب مستوى قياسيًا عند 5,589.38 دولارًا، وفي 4 نوفمبر 2026 كان السعر نحو 4,061 دولارًا، أي أقل بما يزيد قليلًا على 27%.
وعلى المدى الطويل يتقلّب الذهب بنحو 16% سنويًا في المتوسط (التقلّب السنوي، تحليل BullionVault على مدى ستة عقود). ومن يشتري الذهب ينبغي أن يكون قادرًا على تحمّل تراجعات بهذا الحجم.
لا فائدة، لكن هناك تكاليف
لا يدرّ الذهب أي دخل جارٍ: لا فائدة، ولا أرباح موزعة، ولا إيجار. والعائد الوحيد هو ارتفاع محتمل في السعر. وعندما ترتفع أسعار الفائدة، يصبح الاحتفاظ بالذهب أقل جاذبية مقارنةً بالاستثمارات المدرّة للفائدة.
ثم هناك التكاليف: العلاوة فوق قيمة المعدن الخالص، والفارق بين سعري الشراء والبيع، والتخزين والتأمين. وفي ألمانيا يحظى الذهب بمعاملة ضريبية تفضيلية. فبموجب § 25c UStG يُعفى الذهب الاستثماري من ضريبة القيمة المضافة. ويشمل ذلك السبائك التي لا تقل نقاوتها عن 995/1000، والعملات التي لا تقل نقاوتها عن 900/1000 والتي سُكّت بعد عام 1800 وتُعدّ أو كانت عملة قانونية.
وبموجب § 23 EStG تُعفى أرباح البيع في ألمانيا من الضريبة إذا مضى أكثر من عام بين الشراء والبيع. وخلال هذه المدة تبقى الأرباح معفاة ما دام مجموع أرباح صفقات البيع الخاصة في السنة الميلادية أقل من 1,000 €.
المزايا والعيوب في لمحة
يتوقف مدى ملاءمة الذهب لكم على أفقكم الاستثماري واستعدادكم لتحمّل المخاطر. ولا تُغني هذه الصفحة عن الاستشارة الاستثمارية.
- مع: لا مخاطر تخلّف مدين عن السداد عند الملكية المادية
- مع: قابل للتداول ومعترف به في جميع أنحاء العالم
- مع: كثيرًا ما أضفى الاستقرار في الأزمات السابقة
- مع: معفى في ألمانيا من ضريبة القيمة المضافة ومن ضريبة الدخل بعد عام واحد
- ضد: لا فائدة ولا أرباح موزعة
- ضد: تقلبات كبيرة وفترات خسارة طويلة ممكنة
- ضد: تكاليف العلاوة والفارق السعري والتخزين والتأمين


