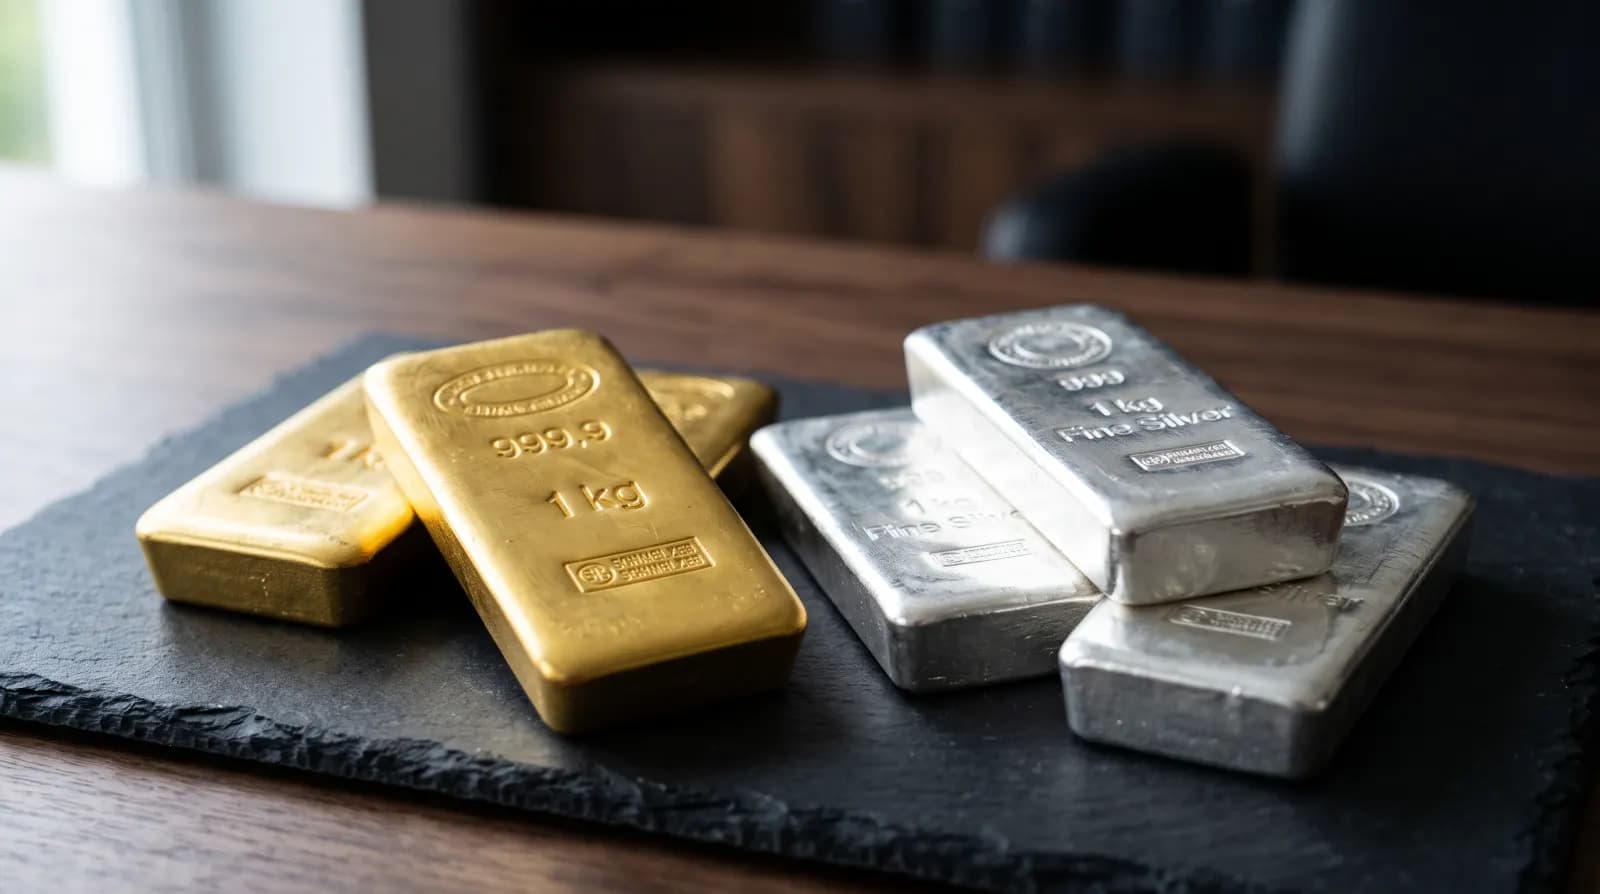
Varför köpa guld? För- och nackdelar med att investera i guld
Varför köpa guld? Om det lönar sig att investera i guld beror på vilken roll metallen ska spela i din portfölj. Guld ger ingen ränta och svänger märkbart, men det är inte beroende av någon gäldenär och handlas över hela världen. Den här sidan går igenom de viktigaste argumenten för och emot – med tidsperioder och källor. Historisk avkastning är ingen garanti för framtida avkastning.
Bevarar guld köpkraften?
Det viktigaste argumentet för guld är att det bevarar köpkraften på lång sikt. Till skillnad från pengar kan guld inte skapas efter behag. Enligt beräkningar från World Gold Council steg guldpriset i US-dollar med i genomsnitt cirka 8 % per år från guldmyntfotens slut 1971 till slutet av 2024.
Under år då inflationen i USA låg mellan 2 % och 5 % steg guld enligt samma analys också med i genomsnitt cirka 8 %. Dessa genomsnitt döljer dock långa perioder då guld förlorade i realt värde. Den som köpte vid fel tidpunkt fick ibland vänta i årtionden. Historisk avkastning är ingen garanti för framtida avkastning.
Ingen motpartsrisk – vad betyder det?
En guldtacka är inget betalningslöfte. En obligation är beroende av att gäldenären betalar, en aktie av företagets framgång, en bankinsättning av banken. Fysiskt guld har däremot ingen utgivare som kan gå i konkurs. World Gold Council beskriver därför guld som en tillgång utan kreditrisk.
Det gäller dock bara vid fysiskt ägande. Med certifikat eller börshandlade obligationer (ETN) har du oftast en fordran på en utgivare, inte själva metallen. Om du låter en tredje part förvara fysiskt guld åt dig är det avgörande att tackorna rättsligt är tilldelade dig och hålls åtskilda från förvararens egna tillgångar.
Varför köper centralbanker guld?
Centralbanker har guld som en del av sina valutareserver eftersom det inte är beroende av någon annan stat. Under tredje kvartalet 2026 köpte de enligt World Gold Council 321,2 ton netto. Från januari till september 2026 var siffran 675 ton, 6 % mer än under samma period året innan.
Bara en del av detta rapporteras officiellt: under tredje kvartalet förblev cirka 63 % av köpen otilldelade. De största rapporterade köparna var People’s Bank of China med 63 ton och National Bank of Poland med 40 ton. Under de tio åren fram till 2024 stod centralbankerna enligt World Gold Council för cirka 21 % av nettoefterfrågan.
Denna efterfrågan stöder marknaden, men den är ingen garanti. Centralbanker kan när som helst minska sina köp eller till och med sälja.
Hur har guld betett sig i kriser?
Guld betraktas som en säker hamn. Det finns belägg för detta, men det är ingen regel utan undantag. Under den globala finanskrisen steg guldpriset med 21 % i US-dollar från december 2007 till februari 2009, medan aktier föll kraftigt över hela världen. Även under börsnedgångarna 2020 och 2022 låg guld på plus, enligt World Gold Council.
World Gold Council visar också att korrelationen mellan guld och aktier tenderar att bli negativ vid särskilt kraftiga börskrascher. Guld kan därför stabilisera en portfölj i sådana faser. Men det är inte immunt mot fall: vid akuta utförsäljningar säljs även guld, till exempel när investerare behöver likviditet.
Är guldpriset en bubbla?
Efter kraftiga uppgångar dyker frågan om en guldprisbubbla regelbundet upp. Den går inte att besvara seriöst, eftersom ingen vet vad det ”rätta” guldpriset är. Historien visar dock hur djupa bakslagen kan bli.
År 1980 var det genomsnittliga guldpriset 615 dollar per uns, år 1999 bara 279 dollar – ett fall i årsgenomsnitt på cirka 55 % under nästan två decennier. Även 2026 var volatilt: i slutet av januari nådde guld rekordnivån 5 589,38 dollar, och den 4 november 2026 låg priset på cirka 4 061 dollar, drygt 27 % lägre.
På lång sikt svänger guld med i genomsnitt cirka 16 % per år (annualiserad volatilitet, BullionVault-analys över sex decennier). Den som köper guld bör kunna klara nedgångar av den storleken.
Ingen ränta, men kostnader
Guld ger ingen löpande inkomst: ingen ränta, ingen utdelning, ingen hyra. Den enda avkastningen är en eventuell prisuppgång. När räntorna stiger blir det mindre attraktivt att äga guld jämfört med räntebärande placeringar.
Därtill kommer kostnader: premien över det rena metallvärdet, skillnaden mellan köp- och säljpris (spread) samt förvaring och försäkring. I Tyskland behandlas guld förmånligt skattemässigt. Enligt § 25c UStG är investeringsguld undantaget från moms. Det omfattar tackor med en halt på minst 995/1000 och mynt med minst 900/1000 som präglats efter 1800 och är eller har varit lagligt betalningsmedel.
Enligt § 23 EStG är vinster vid en försäljning skattefria i Tyskland om det går mer än ett år mellan köp och försäljning. Inom den perioden förblir vinsterna skattefria så länge alla privata avyttringsvinster under kalenderåret understiger 1 000 €.
För- och nackdelar i korthet
Om guld passar dig beror på din placeringshorisont och din risktolerans. Den här sidan ersätter inte investeringsrådgivning.
- För: ingen risk för att en gäldenär fallerar vid fysiskt ägande
- För: handlas och erkänns över hela världen
- För: ofta stabiliserande i tidigare kriser
- För: i Tyskland momsfritt och fritt från inkomstskatt efter ett år
- Emot: ingen ränta eller utdelning
- Emot: betydande svängningar och långa nedgångsperioder möjliga
- Emot: kostnader för premie, spread, förvaring och försäkring


