Silver inför PCE-showdown: Kommer rallyt verkligen att spricka för investerarna nu?

28 september 2026
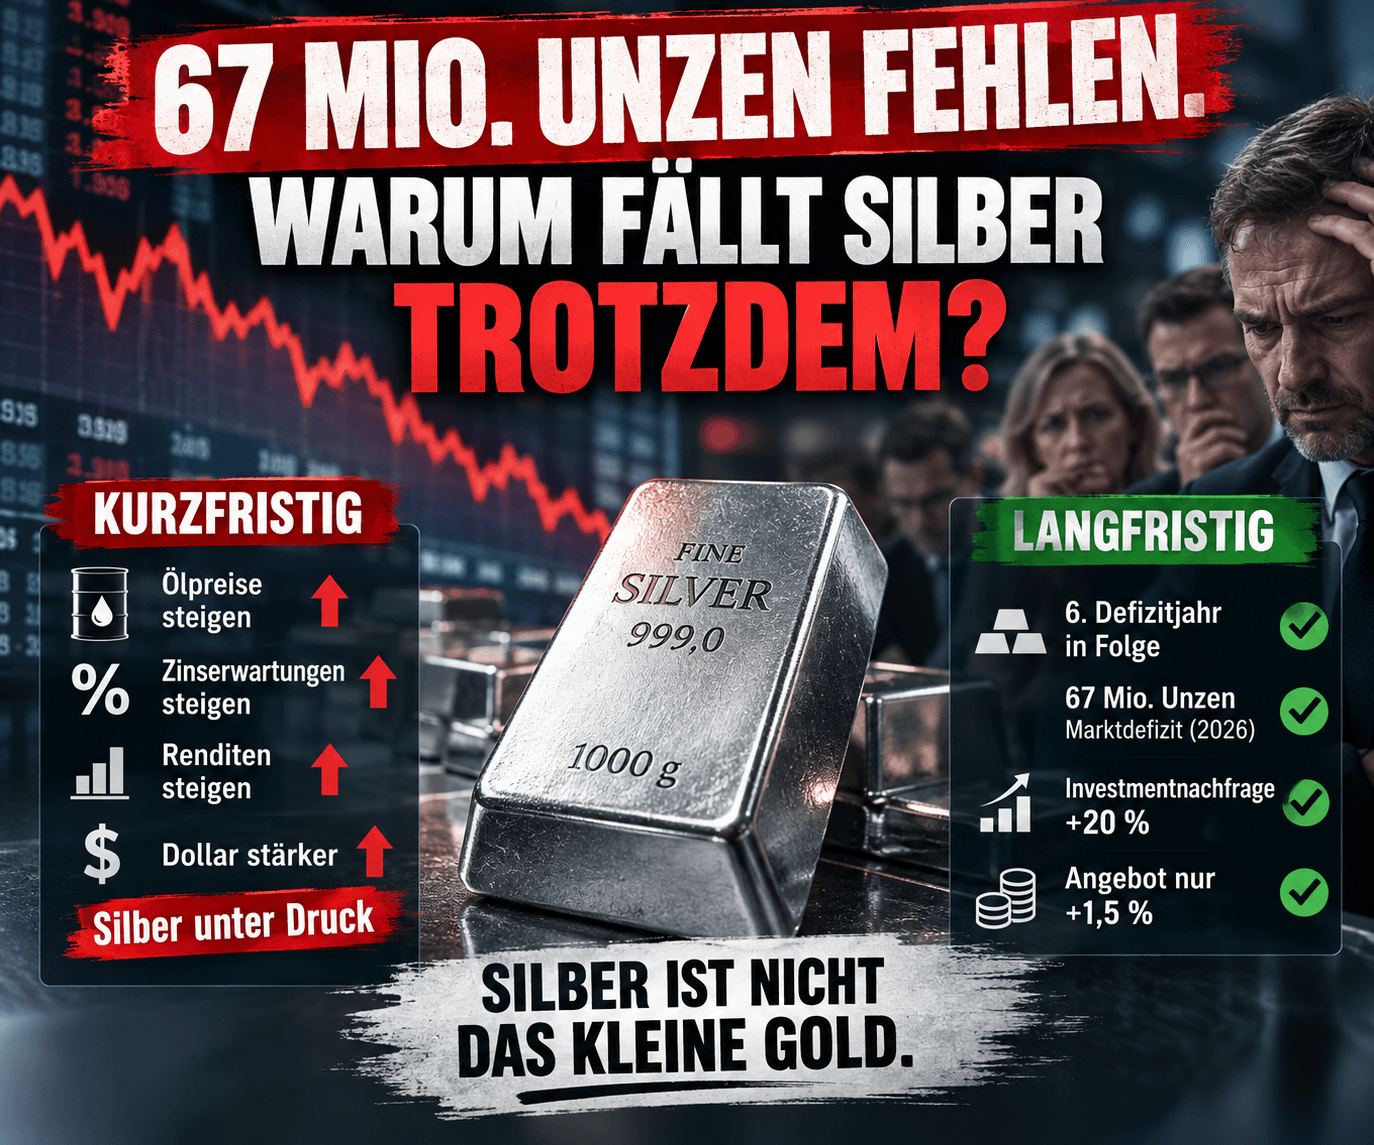

67 miljoner uns.
Så stort förväntas underskottet på den globala silvermarknaden bli under 2026.
För:
Och ändå står silver under betydande press på kort sikt.
Hur går det ihop?
Svaret på det visar ganska väl varför silver hör till de mest fascinerande – och nervpåfrestade – ädelmetallerna.
Silver lever nämligen två liv samtidigt.
Det är:
Ädelmetall.
Och:
Industrimetall.
Och för tillfället drar dessa två världar i olika riktningar.
Den 30 september publicerar det amerikanska Bureau of Economic Analysis augustidata för personliga inkomster och konsumtionsutgifter.
Däri finns en siffra som finansmarknaderna torde vara särskilt intresserade av:
Fed följer detta prisindex intensivt.
De senast publicerade julidata var allt annat än lugnande.
PCE-inflation:
3,7 %.
Kärn-PCE exklusive livsmedel och energi:
3,3 %. Ekonomisk analys USA
Båda ligger tydligt över Federal Reserves inflationsmål.
Och just därför kan onsdagen bli volatil för guld och silver.
Den 16 september höjde den amerikanska centralbanken sin styrränta med:
25 baspunkter.
Det nya intervallet:
Det var den första räntehöjningen på mer än tre år. Federal Reserve
Motiveringen är anmärkningsvärd.
Den amerikanska ekonomin fortsätter att växa stabilt.
Investeringarna är robusta.
Arbetsmarknaden visar sig stabil.
Men:
Inflationen förblir förhöjd.
Det är en obehaglig kombination för ädelmetaller.
Det låter paradoxalt till en början.
Guld och silver betraktas trots allt som klassiska skydd mot penningvärdesförsämring.
Varför faller de då just när inflationsoron ökar?
Eftersom marknaderna inte bara värderar inflationen.
De värderar också:
Om stigande oljepriser ökar inflationen och Fed därför höjer räntorna ytterligare, stiger möjligen även räntorna på säkra statsobligationer.
Guld och silver ger däremot:
0 % ränta.
Därmed stiger deras alternativkostnader.
Det är precis vad vi upplever just nu.
Utvecklingen under de senaste veckorna visar en ovanlig kedja:
Oljan stiger
↓
Inflationsoron stiger
↓
Ränteförväntningarna stiger
↓
Obligationsräntorna stiger
↓
Dollarn tenderar att bli starkare
↓
Guld och silver hamnar under press
Den 24 september rapporterade Reuters samtidigt om högre oljepriser, en dollar på tvåmånadershögsta och mycket höga amerikanska Treasury-räntor. Guld föll då till den lägsta nivån sedan den 16 september. Reuters
Silver kan på kort sikt knappast undgå denna makroekonomiska mekanik.
Nej.
Det vore alldeles för enkelt.
Ett överraskande högt PCE-värde skulle kunna sätta silver under betydande press.
Ett överraskande lågt värde skulle däremot kunna minska ränteförväntningarna och ge ädelmetaller andrum.
Men:
Och det är precis här den andra historien börjar.
Silver Institute förväntar sig återigen för 2026:
Och det på ungefär:
67 miljoner uns. Silver Institute
Därmed skulle 2026 redan vara det:
De kumulerade underskotten under denna fas uppgår enligt World Silver Survey till cirka:
Detta är ingen kortsiktig Fed-historia.
Detta är en strukturell marknadshistoria.
För 2026 förväntar sig Silver Institute en gruvproduktion på cirka:
820 miljoner uns.
Plus:
1 %.
Det totala silverutbudet förväntas växa med ungefär:
1,5 %
till cirka 1,05 miljarder uns. Silver Institute
Det är inte ingenting.
Men det är inte heller någon explosionsartad utbudsreaktion på höga priser.
En anledning:
Silver utvinns ofta inte som huvudprodukt i en silvergruva.
Det uppstår ofta som en biprodukt vid utvinning av andra metaller.
Ett högre silverpris leder därför inte automatiskt till att väsentligt mer silver kommer ut på marknaden på kort sikt.
Här blir det särskilt intressant.
Silver Institute förväntar sig under 2026 en fysisk investeringsefterfrågan på:
Till:
227 miljoner uns. Silver Institute
Därmed möter en stigande efterfrågan på mynt och tackor en marknad som redan i åratal har förbrukat mer silver än vad som nyskapats.
För silvertjurar är detta ett starkt argument.
Men även denna historia har en baksida.
Höga priser förändrar beteenden.
Det gäller även för silver.
Särskilt tydligt syns detta inom fotovoltaik.
Solceller behöver silver.
Men när silver blir allt dyrare har tillverkarna ett starkt ekonomiskt incitament att:
använda mindre silver per cell.
Eller att delvis ersätta silver med andra material.
Det är precis vad som händer.
Silver Institute förväntar sig därför, trots fortsatt växande solcellsinstallationer, en sjunkande silverförbrukning inom detta område.
Den industriella silverbearbetningen totalt förväntas under 2026 sjunka med cirka:
2 %
till cirka:
650 miljoner uns. Silver Institute
Detta är den mekanism som vi redan belyste i vårt förra silverinlägg:
När det gäller guld kan vi relativt tydligt skilja mellan investerings-, smyckes- och centralbanksefterfrågan.
Silver är mer komplicerat.
Det drar nytta av:
Elektrifiering.
Automobilindustri.
Elektronik.
Datacenter.
AI-infrastruktur.
Solenergi.
Och samtidigt konkurrerar denna industriella efterfrågan med:
Mynt.
Tackor.
ETP:er.
Smycken.
Silverföremål.
Det betyder:
När investerare upptäcker silver möter de en marknad vars fysiska utbud redan behövs av industriella förbrukare.
Men om priset stiger för mycket reagerar dessa förbrukare.
De sparar in på silver.
De substituerar.
De återvinner.
Just därför bör man aldrig automatiskt härleda ett visst silverpris från ett marknadsunderskott.
På kort sikt:
väldigt mycket.
På lång sikt:
betydligt mindre.
Skulle kärn-PCE-inflationen visa sig vara överraskande hög, kan förväntningarna på ytterligare räntehöjningar från Fed öka.
Dollarn och räntorna kan stiga.
Silver kan falla.
Skulle inflationen däremot visa sig vara svagare, kan denna mekanik vändas.
Men inget av detta besvarar den långsiktigt avgörande frågan.
Den lyder:
Det är precis där den mer spännande silverhistorien avgörs.
Inte på en onsdag.
Utan över flera år.
Detta är kanske den viktigaste meningen.
Silver reagerar på penningpolitik som en ädelmetall.
Det reagerar på konjunkturen som en industrimetall.
Det reagerar på inflation.
På räntor.
På dollarn.
På solcellsproduktion.
På elektrifiering.
På investeringsefterfrågan.
Och på teknologisk substitution.
Därför kan silver stiga betydligt kraftigare än guld.
Och falla betydligt kraftigare.
Den som enbart betraktar silver som en billigare variant av guld förbiser just denna särprägel.
Kanske till och med mycket volatil.
Men frågan om silver står i 60, 70 eller någon gång betydligt högre igen, avgörs inte av en enda PCE-rapport.
Avgörande är samspelet mellan:
Penningpolitik.
Realräntor.
Investeringsefterfrågan.
Industriefterfrågan.
Substitution.
Gruvutbud.
Och:
fysiska lagerbestånd.
Därför bör man när det gäller silver kanske titta mindre på nästa onsdag.
Och mer på de kommande åren.
För:
Och det är precis därför det förblir så spännande.
Förbli långsiktig.
Vänliga hälsningar
Helge Peter Ippensen