DEAN istället för IBAN? Vad det nya kontonumret för den digitala euron betyder för euron och för guld

29 september 2026
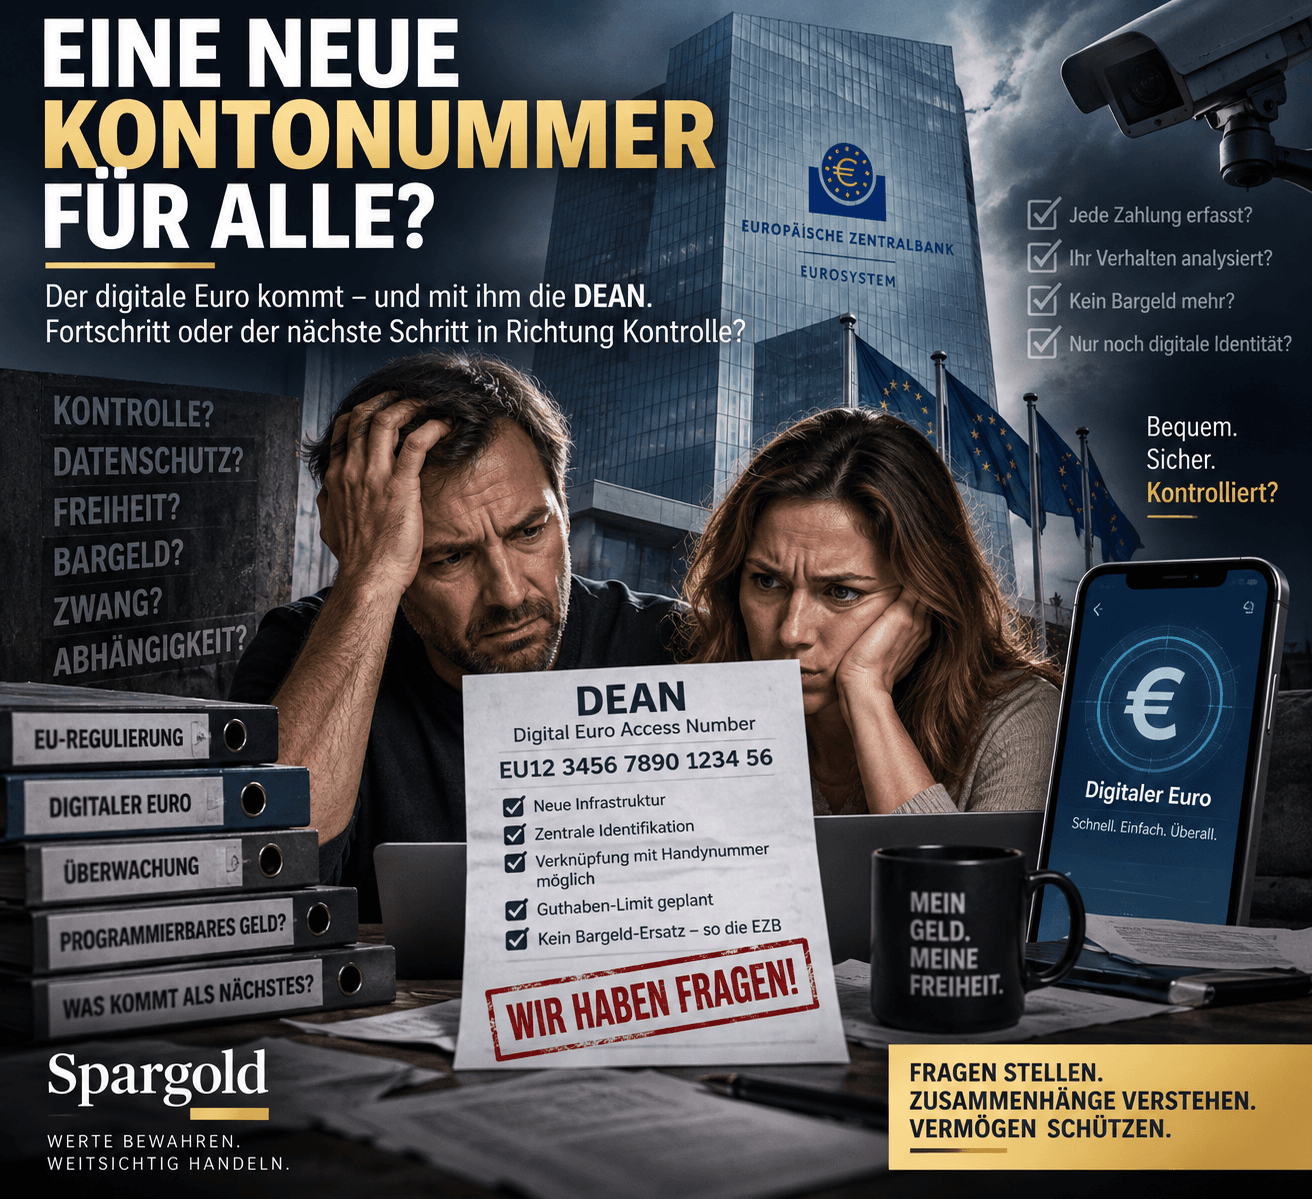

18 tecken.
De kan i framtiden få en liknande betydelse för den digitala euron som IBAN har för våra nuvarande bankkonton.
Namnet:
Digital Euro Access Number.
Medan den offentliga diskussionen om den digitala euron ofta fortfarande kretsar kring ganska abstrakta begrepp – dataskydd, digitala centralbankspengar, kontantersättning eller programmerbara pengar –, har Europeiska centralbanken sedan länge arbetat med den tekniska infrastrukturen.
Och det är just därför DEAN är intressant.
För den visar:
Den digitala euron är ännu inte beslutad.
Men tekniskt sett förbereds den nu mycket konkret.
Förenklat kan man säga:
IBAN identifierar ditt bankkonto.
DEAN identifierar ditt digitala eurokonto.
Jämförelsen är dock inte helt korrekt.
För bakom de båda kontonumren står nämligen två olika former av pengar.
Pengarna på vårt vanliga transaktionskonto är i grunden en fordran på en affärsbank.
Den digitala euron skulle däremot vara:
digitala centralbankspengar.
Alltså en digital form av offentliga pengar, utgivna av Eurosystemet.
Det är precis för detta ändamål som en egen infrastruktur skapas.
Detta är ingen framtidsspekulation.
I de krav för pilotdrift som publicerades i mars 2026 beskriver ECB exakt hur det ska fungera.
När ett beta-konto för digitala euro skapas, begär betaltjänstleverantören en DEAN från Digital Euro Service Platform.
Plattformen genererar numret.
Betaltjänstleverantören tilldelar det till användaren.
Därmed har varje motsvarande konto en unik identifiering. European Central Bank
Det nuvarande utkastet föreskriver en struktur bestående av 18 alfanumeriska tecken.
Och den börjar med:
Det låter faktiskt lite som IBAN.
Men det är mer än bara ett nytt sätt att skriva samma konto.
Detta är en viktig punkt.
DEAN ska inte ersätta IBAN.
Den som fortsätter att använda ett klassiskt transaktionskonto behöver fortfarande den befintliga bankkontoinfrastrukturen.
DEAN tillhör uteslutande infrastrukturen för den digitala euron.
Därmed skulle två nivåer kunna existera sida vid sida i framtiden:
Affärsbankspengar → IBAN
och
digitala centralbankspengar → DEAN
Och det är precis här den verkligt intressanta historien börjar.
Idag finns en stor del av våra pengar inte hos centralbanken.
De ligger på konton hos affärsbanker.
Banksaldon är fordringar på respektive bank.
Privatpersoner har däremot hittills huvudsakligen haft direkt tillgång till centralbankspengar via:
kontanter.
Den digitala euron ska ändra på detta.
Den ska göra centralbankspengar tillgängliga även digitalt för dagliga betalningar. European Central Bank
DEAN skulle därmed inte bara vara ett nytt kontonummer.
Det skulle vara en teknisk nyckel till en ny nivå i det europeiska penningväsendet.
Förmodligen ofta inte.
För ECB planerar även så kallade alias.
I pilotdriften är det inledningsvis tänkt att vara:
mobiltelefonnummer
förutsatt.
Principen:
Telefonnummer
↓
DEAN
↓
Digitalt eurokonto
Telefonnumret skulle då bara vara ett lättkomligt alias.
I bakgrunden skulle infrastrukturen fastställa tillhörande DEAN och vidarebefordra betalningen därefter. European Central Bank
Det är viktigt.
För på så sätt skulle den digitala euron kunna framstå som betydligt enklare i vardagen än vad begreppet ”nytt kontonummer” antyder.
Nej.
Åtminstone inte enligt nuvarande läge.
Denna tillspetsning i vissa rubriker går för långt.
I pilotdriften får den som deltar och använder ett motsvarande beta-konto för digitala euro en DEAN.
Inte heller för en senare digital euro finns det för närvarande planer på att tvångsvis tilldela varje medborgare ett sådant konto.
ECB betonar:
Ingen ska vara skyldig att använda den digitala euron. European Central Bank
Därmed kvarstår även befintliga IBAN.
Och kontanter ska också finnas kvar.
Det är åtminstone den nuvarande politiska och regulatoriska konstruktionen.
Eftersom ett betalsystem av denna storleksordning inte kan börja utvecklas först när politiken slutgiltigt säger ja.
ECB vill vara redo för ett eventuellt införande år:
bereit sein.
Därför inleds en tolv månader lång pilotdrift under andra halvåret 2027.
36 betaltjänstleverantörer har redan valts ut. European Central Bank
Utvecklingsarbetet pågår alltså nu.
Och det är kanske den viktigaste insikten:
Politiskt är den digitala euron ännu inte slutgiltigt beslutad.
Tekniskt sett förbereds redan dess eventuella införande.
Båda kan vara sanna samtidigt.
Här knyter den nya DEAN-historien direkt an vår tidigare analys.
Den digitala euron är inte tänkt som ett obegränsat sparkonto.
ECB planerar ett:
saldotak.
Det slutgiltiga beloppet är inte fastställt ännu.
På begäran av de europeiska lagstiftarna har ECB undersökt scenarier med hypothetiska gränser på upp till 3 000 euro per person. European Central Bank
Detta är inte en beslutad gräns på 3 000 euro.
Men det visar arkitekturen.
Varför överhuvudtaget en gräns?
Eftersom ECB vill förhindra att medborgare i stor skala flyttar pengar från affärsbankskonton till centralbankspengar.
Detta skulle nämligen kunna destabilisera bankernas finansiering, särskilt i kristider.
Även för detta finns redan ett koncept.
Antag att en användare har 500 digitala euro.
Men han vill betala 800 euro.
Då skulle differensen automatiskt kunna tas från det kopplade bankkontot.
ECB kallar detta:
Reverse Waterfall.
Omvänt skulle pengar som överskrider det tillåtna taket för digitala euro automatiskt kunna vidarebefordras till det kopplade affärsbankskontot:
Waterfall. European Central Bank
Därmed skulle taket inte nödvändigtvis begränsa betalningstransaktionerna.
Det begränsar framför allt:
hur mycket digitala centralbankspengar som kan innehas varaktigt.
Och det är just denna distinktion som är viktig.
Enligt det nuvarande konceptet:
Nej.
ECB gör en uttrycklig åtskillnad mellan programmerbara pengar och villkorade betalningar.
Den digitala euron ska inte konstrueras så att en myndighet kan fastställa:
Dessa pengar får endast användas till livsmedel.
Eller:
Dessa pengar förfaller om tre månader.
Eller:
Dessa pengar får inte användas för vissa varor.
Sådana öronmärkningar ska just inte vara en del av den digitala euron. European Central Bank
Däremot ska villkorade betalningar vara möjliga.
Till exempel:
Pengar överförs först när en vara har levererats.
Det är tekniskt sett något annat.
Även här lönar det sig att skilja mellan en berättigad fråga och ett förhastat påstående.
DEAN skapar oundvikligen en unik kontoidentifiering.
Det betyder men inte automatiskt att ECB därmed kan spåra varje medborgare och varje betalning personligen.
Den nuvarande arkitekturen arbetar med pseudonymisering och betaltjänstleverantörer som gränssnitt.
För offline-betalningar lovar ECB till och med en dataskyddsnivå som ska närma sig kontanter: Detaljerna i en offline-betalning ska endast betalaren och mottagaren känna till. European Central Bank
Samtidigt kvarstår faktum:
Ett digitalt betalsystem kräver tekniska identifierare, åtkomstregler, programvara, hårdvara och regulatoriska föreskrifter.
Därmed uppstår andra beroenden än med en sedel i den egna handen.
Även detta bör man kunna konstatera nyktert.
Den intressanta motsättningen är inte:
Digital euro dålig – guld bra.
Det vore alldeles för enkelt.
Båda fyller helt olika funktioner.
Den digitala euron ska optimeras för:
betalningar.
Snabbt.
Digitalt.
I hela Europa.
Med en egen infrastruktur.
Fysiskt guld är tänkbart olämpligt för detta.
Ingen vill betala för sitt kaffe med 0,0008 uns guld.
Men guld har egenskaper som en digital euro medvetet inte har.
Den behöver:
en teknisk infrastruktur.
Betaltjänstleverantörer.
Identifierare som DEAN.
Programvara.
Regler.
Saldotak.
Och slutligen ett fungerande Eurosystem.
Fysiskt guld behöver inget av detta för sitt bara innehav.
En fysisk guldtacka har:
ingen IBAN.
ingen DEAN.
inget lösenord.
inget saldotak från ECB.
Men också:
ingen ränta.
Och dess marknadspris kan fluktuera avsevärt.
Detta är ingen värdering.
Det beskriver två helt olika funktioner.
Digitaliseringen av våra pengar fortskrider.
Det är varken överraskande eller automatiskt hotfullt.
Men med varje ny digital nivå ökar också betydelsen av frågan:
Och:
Det är precis där betydelsen av fysiska ädelmetaller ligger för oss.
Inte som en ersättning för euron.
Inte som ett betalningsmedel i vardagen.
Utan som ett möjligt komplement inom en diversifierad förmögenhetsstruktur.
Idag framstår den som en teknisk fotnot.
18 tecken.
En ny kontoidentifiering.
Ännu ett begrepp vid sidan av IBAN och BIC.
Men i själva verket synliggör DEAN hur konkret arkitekturen för den digitala euron har blivit.
Den digitala euron är ännu inte införd.
Dess slutgiltiga utformning är ännu inte beslutad.
Och ingen vet idag hur mycket befolkningen faktiskt skulle använda den.
Men infrastrukturen förbereds.
Kanske är den mest intressanta frågan därför inte:
”Får jag snart ett nytt kontonummer?”
Utan:
Svaret på det kommer att sträcka sig långt bortom 18 tecken.
Förbli framsynt.
Vänliga hälsningar,
Helge Peter Ippensen