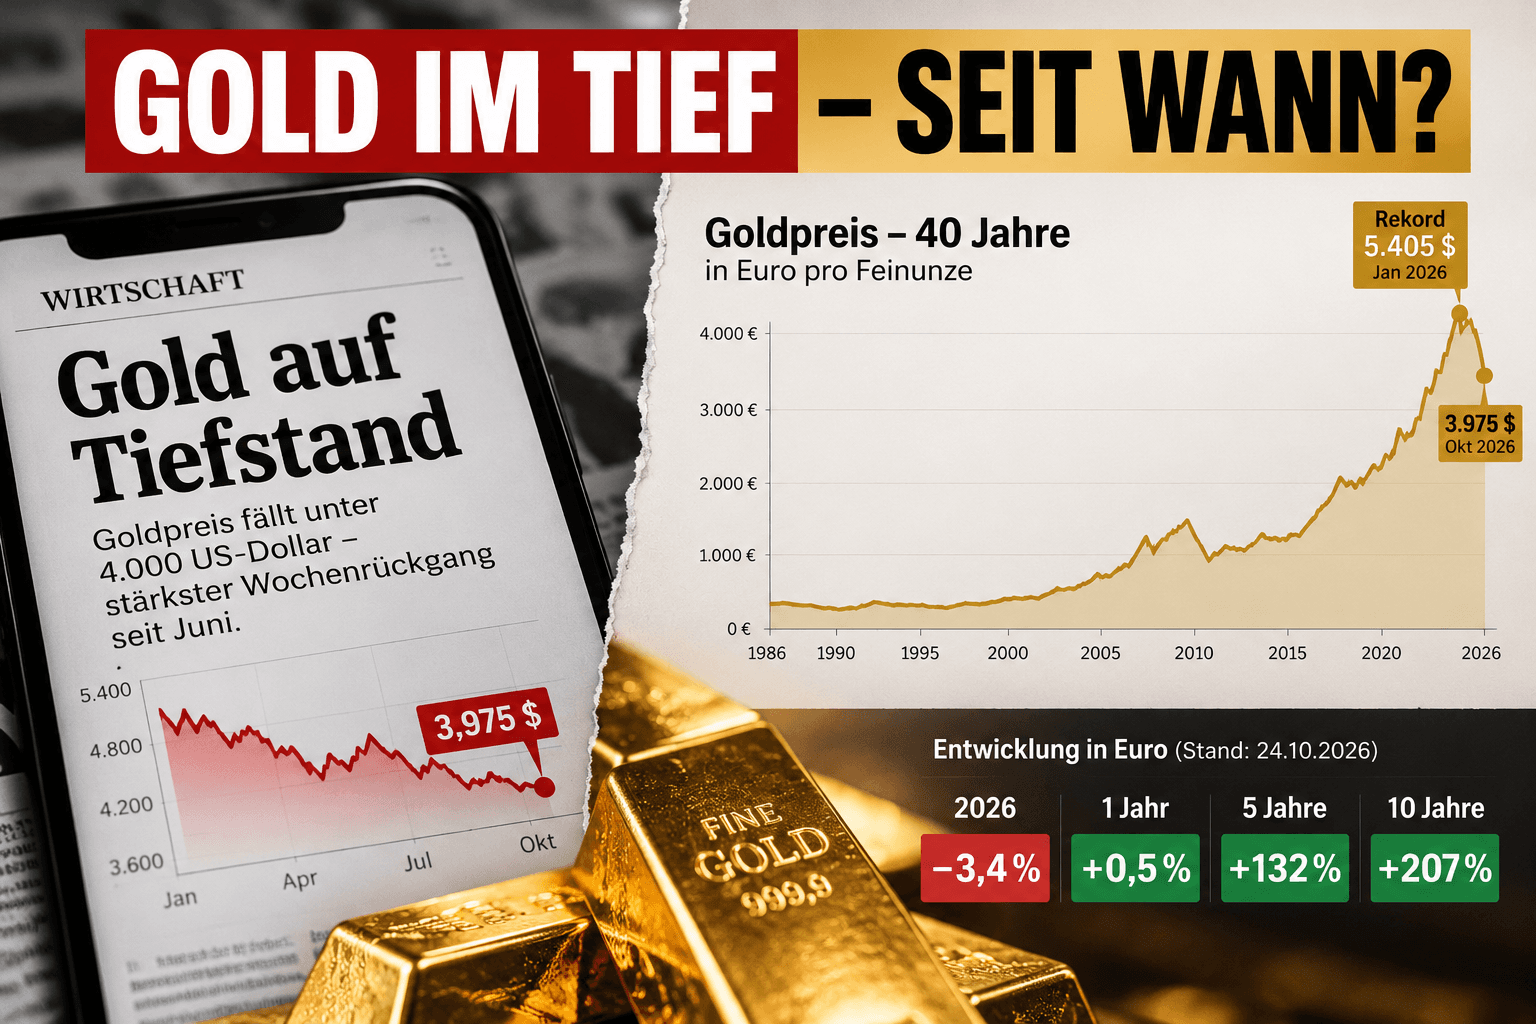
”Guld i botten.”
Rubriken stämmer.
Och den kan samtidigt ge ett helt felaktigt intryck.
Den 23 oktober föll guldet tidvis till cirka 3 975 dollar per troy-uns.
Tremånaderslägsta.
Under 4 000 dollar.
Cirka fyra procents minus inom en vecka.
Den som bara betraktar dessa siffror ser:
Sedan öppnar vi samma graf på tio år.
Och plötsligt ser vi något helt annat.
I euro ligger guldet för närvarande cirka:
Fem år:
+132 procent.
Tolv månader:
praktiskt taget oförändrat.
Vilken av dessa historier stämmer?
Och precis däri ligger problemet.
”Guld på bottennotering” låter absolut.
Men det är det aldrig.
En kurs kan samtidigt vara:
dagsnoteringens högsta.
tremånaderslägsta.
årsgenomsnitt.
tioårshögsta.
Och på en 40-årsgraf fortfarande ligga högt upp.
Därför borde varje påstående om en högsta- eller lägstanotering egentligen automatiskt åtföljas av en andra information:
Utan denna information blir en kursuppgift snabbt till en berättelse.
Det bör man inte undanhålla trots all kritik mot rubriker.
Den 29 januari nådde guldet enligt World Gold Council en rekordnivå på:
I slutet av september var det:
4 176 dollar.
Den 23 oktober föll guldet tidvis under:
4 000 dollar.
Räknat från rekordnoteringen saknas därmed ungefär:
Det är en betydande korrigering.
Den som köpte guld i slutet av januari kan därför inte trösta sig särskilt mycket med att guldpriset för 40 år sedan låg väsentligt lägre.
Den personliga investeringshorisonten började möjligen:
Och precis därför är tidshorisonten ingen akademisk fråga.
Den avgör hur investerare faktiskt upplever en kursrörelse.
Låt oss titta på samma investering i euro.
GOLD.DE visar för närvarande ungefär följande utveckling:
10 år:
+206,8 procent
5 år:
+131,7 procent
1 år:
+0,5 procent
2026:
−3,4 procent.
Fyra tidsperioder.
Fyra helt olika historier.
Samma metall.
Samma pris idag.
Den synliggör hur starkt rubriker påverkas av valet av startpunkt.
Den som låter historien börja i januari 2026 ser ett ras.
Den som börjar 2021 ser en massiv uppgång.
Den som börjar 2016 ser mer än en tredubbling.
Den som bara betraktar de senaste tre månaderna ser en botten.
Och den som börjar igår kan göra nästan varje rörelse till en rubrik.
Det gäller inte bara för guld.
Samma princip kan utmärkt visas med Bitcoin.
60 000 dollar kan för en investerare vara:
en katastrof,
en fantastisk vinst
eller:
ett helt ointressant mellanstadium.
Det avgörande är om man börjar jämförelsen vid:
20 000,
40 000,
100 000
eller någon annan kurs.
En siffra har förvånansvärt lite innebörd utan en referenspunkt.
Även en 40-årsgraf kan verka manipulativ.
Inte nödvändigtvis avsiktligt.
Men visuellt.
När en tillgång stiger från några hundra euro till flera tusen euro verkar de senaste fluktuationerna i den högra kanten nästan obetydliga.
En nedgång på 20 eller 25 procent ser plötsligt ut som ett litet hack i kurvan.
För den investerare som gick in strax innan är det dock inget litet hack.
Detta är en andra avgörande punkt.
400 euro år 1986 var ekonomiskt sett något helt annat än 400 euro idag.
Under årtionden förlorar pengar köpkraft på grund av inflation.
Statistisches Bundesamt mäter denna utveckling med konsumentprisindex.
Den som jämför tillgångar över 40 år bör därför egentligen inte bara fråga:
Utan:
Nominell avkastning och real avkastning är inte samma sak.
Guld betecknas ofta som:
värdebevarare
betecknas.
Det betyder inte:
Att guldpriset måste stiga varje år.
Eller:
Att guld måste slå inflationen varje år.
Guldet har i sin historia upplevt långa faser där investerare har fått acceptera reala förluster.
Det bör man inte bortförklara.
Den långsiktiga frågan är snarare:
Det är en annan fråga än:
”Vad gör guldet nästa vecka?”
Guldet startade spektakulärt.
I januari steg priset till rekordnivå.
Under sommaren föll det tidvis återigen under 4 000 dollar.
I augusti följde en kraftig uppgång.
September:
−8,5 procent.
Oktober:
förnyat tryck.
Guldpriset var 2026 allt annat än stabilt.
Den som likställer guld med:
missförstår därför guld.
I september steg räntorna på tioåriga amerikanska statsobligationer tydligt.
Samtidigt stärktes dollarn.
Båda delarna belastar guldet.
För guld ger:
Ju mer attraktiva räntebärande tillgångar framstår, desto högre blir alternativkostnaden för en guldposition.
Därtill kom avvecklingen av spekulativa terminspositioner (futures).
Den 23 oktober förvärrade stigande oljepriser situationen ytterligare.
Högre oljepriser kan öka inflationen.
Högre inflation kan förhindra räntesänkningar respektive göra nya räntehöjningar mer sannolika.
Högre räntor är kortsiktigt ofta en motvind för guld.
Korrigeringen har alltså fullt förståeliga orsaker.
Det är kanske den mer intressanta historien.
I september:
Guldpris:
−8,5 procent.
Samtidigt flödade in i globala fysiskt backade guld-ETF:er:
respektive cirka:
Det visar att:
prisrörelser och långsiktig respektive strategisk efterfrågan inte alltid behöver ha samma riktning.
Olika marknadsaktörer har olika tidshorisonter.
En kortsiktig trader kan sälja.
En långsiktig investerare kan samtidigt köpa.
En centralbank kan i sin tur ha helt andra mål.
Ibland talar vi om det som om marknaden hade en åsikt.
”Marknaden tappar förtroendet.”
”Marknaden flyr från guld.”
”Marknaden köper guld.”
I själva verket består en marknad av miljontals beslut.
Med olika:
tidshorisonter,
mål,
begränsningar,
risker
och förväntningar.
Det förklarar också varför ett fallande pris inte automatiskt betyder:
Och ett stigande pris betyder inte automatiskt:
Det låter banalt.
Men för ett guldspararperspektiv är det viktigt.
En fysisk guldtacka vet inte:
om det är fredag idag,
om Fed har möte nästa vecka,
om en analytiker sänker ett kursmål,
eller om en rubrik just nu talar om ett ”ras”.
Den är:
en viss mängd fysiskt guld.
Dess marknadsvärde fluktuerar.
Delvis avsevärt.
Dess fysiska mängd gör det inte.
Den som uteslutande tittar på priset ser:
4 000 dollar.
5 400 dollar.
3 975 dollar.
Den som tittar på tillgången ser:
Båda hör ihop.
Felet börjar först när man bara betraktar en sida.
Guld har inget ”sant” pris på 5 400 dollar.
Men 4 000 dollar är inte heller ett bevis på att dess långsiktiga värde skulle ha försvunnit.
Å ena sidan:
”Guldet rasar – sälj.”
Å andra sidan:
”Guld stiger alltid på lång sikt – bara köp.”
Båda är för enkla.
Guld kan korrigera kraftigt.
Guld kan göra en besviken i åratal.
Guld ger ingen ränta.
Lagring kostar pengar.
Och trots det kan guld ha en speciell funktion inom en diversifierad förmögenhet.
Eftersom fysiskt guld:
Inte:
Utan:
Tre dagar?
Tre månader?
Tre år?
30 år?
Den som betraktar samma investering med olika horisonter får olika svar.
Och precis därför behöver seriös finansiell kommunikation alltid:
Pris + Tidsperiod + Valuta + Köpkraft.
Saknas en av dessa punkter saknas en del av historien.
När det står:
bör den första frågan vara:
Vilken botten?
Tremånaderslägsta?
Årslägsta?
Tioårslägsta?
Real?
Nominell?
Dollar?
Euro?
Och om någon istället visar en 40-årsgraf:
fråga likaså:
För även långsiktighet kan vara framing.
Ja:
Guldet ligger cirka 26 procent under sitt rekord från januari.
Och ja:
Guldet står i euro cirka 207 procent över nivån för tio år sedan.
Båda stämmer samtidigt.
Kanske ligger den viktigaste insikten precis däri.
Inte:
Den ena grafen är rätt och den andra fel.
Sondern:
Och förmögenhetsbeslut bör man helst inte fatta baserat på ett utsnitt.
För rubriken berättar för oss vad som hände igår.
Den långa grafen berättar för oss vad som har hänt under årtionden.
Den verkligt viktiga frågan kvarstår:
Förbli långsiktig.
Vänliga hälsningar,
Helge Peter Ippensen
Observera: Detta inlägg är endast avsett för informationsändamål och utgör inte investerings-, skatte- eller juridisk rådgivning eller en uppmaning att köpa eller sälja ädelmetaller eller finansiella instrument.