
Ste pripravljeni preizkusiti Spargold?
Preprosto investirajte v fizične plemenite kovine.

Preprosto investirajte v fizične plemenite kovine.
Razprava o digitalnem evru vse bolj poteka po nenavadnem vzorcu.
Ena stran opozarja na nadzor, programabilni denar in konec gotovine.
Druga stran številne od teh bojazni na kratko označi za „mite“.
Oboje je preveč poenostavljeno.
Kajti digitalni evro ni niti že sprejeti „evro za nadzor“ niti zgolj elektronska različica bankovca za 20 evrov.
In prav zato si velja ogledati, kaj naj bi bilo dejansko sprejeto.
To se v razpravi občasno pozabi.
Zakonodajni postopek poteka.
9. julija 2026 je Evropski parlament s 416 glasovi proti 169 glasoval za začetek pogajanj s Svetom.
Šele ko bo vzpostavljen pravni okvir, bo ECB odločila o dejanski izdaji. Centralna banka si trenutno prizadeva za morebitno uvedbo leta 2029.
Številne ključne podrobnosti so zato še vedno predmet političnih pogajanj.
Prav zato danes ne bi smeli niti dajati potrdila o popolni varnosti za prihodnost niti trditi o lastnostih, ki sploh še niso bile sprejete.
Po trenutnem osnutku naj bi bil dejansko dodatna možnost plačila.
ECB izrecno navaja, da nihče ne bo prisiljen v uporabo digitalnega evra.
Še bolj zanimiv je vzporedni zakonodajni postopek glede gotovine.
EU želi izrecno okrepiti njen položaj. Svet želi zagotoviti obsežno obveznost sprejemanja gotovine in države članice zavezati k zagotavljanju zadostnega dostopa do gotovine.
Trditev, da uvedba digitalnega evra že pomeni sprejeto odpravo gotovine, zato ni združljiva s trenutnim pravnim okvirom.
To pa ne pomeni, da so skrbi glede dolgoročne gotovinske infrastrukture v osnovi iracionalne.
Kajti pravo in dejansko plačilno vedenje sta dve različni stvari.
To je morda najbolj privlačna – in hkrati najbolj problematična – analogija.
Obstajajo podobnosti.
Oboje bi bil denar centralne banke.
Toda gotovina ima lastnosti, ki jih je digitalno težko v celoti posnemati.
Bankovec za 50 evrov deluje brez računa, mobilnega telefona, oskrbe z elektriko ali ponudnika plačilnih storitev.
In gotovinsko plačilo načeloma ne pušča osrednje elektronske transakcijske sledi.
Digitalni evro pa po drugi strani potrebuje tehnično infrastrukturo.
Tudi rešitev brez povezave (offline), ki je prijazna do varstva podatkov, mora preprečiti, da bi se ista digitalna denarna enota porabila večkrat.
Zato se celo Evropski odbor za varstvo podatkov intenzivno ukvarja z vprašanjem, kako tehnično zasnovati rešitev brez povezave, ki bi bila dejansko podobna gotovini.
Digitalna gotovina je zato ciljna vizija – ne pa popolna tehnična izenačitev.
Da.
Toda v večini primerov gre za denar poslovnih bank.
5.000 evrov na osebnem računu je terjatev do banke.
Digitalni evro pa bi bil denar centralne banke.
To je temeljna razlika.
Prav v tem je eden najmočnejših argumentov za digitalni evro:
Zakaj državljan v vse bolj brezgotovinskem svetu ne bi imel digitalnega dostopa do javnega denarja centralne banke?
Vprašanje je legitimno.
Morda.
Vendar tega ne bi smeli obravnavati kot že dokazano dejstvo.
Trenutni osnutek Parlamenta vsebuje daljnosežne zaščitne določbe. ECB zlasti ne bi smela imeti dostopa do osebnih identifikacijskih podatkov fizičnih oseb.
Plačila brez povezave naj bi bila zasnovana posebej prijazno do varstva podatkov.
To so pomembni zaščitni mehanizmi.
Vendar sta tudi EDPB in EDPS zahtevala dodatna jamstva za varstvo podatkov.
Resno stališče se zato glasi:
Digitalni evro je mogoče zasnovati tako, da bo bolj prijazen do varstva podatkov kot številni obstoječi komercialni plačilni sistemi. Ali bo to obljubo v celoti izpolnil, je odvisno od končnega zakona in tehnične izvedbe.
Za to v trenutnem zakonodajnem paketu ni dokazov.
Nasprotno.
EU vzporedno pripravlja uredbo, ki naj bi okrepila sprejemanje gotovine in dostop do nje.
Vendar bi morali razlikovati med dvema vprašanjema:
Ali je načrtovana odprava gotovine?
Po trenutnem stanju: ne.
Ali lahko družbeni pomen gotovine dolgoročno kljub temu upade?
Seveda.
To je v veliki meri odvisno od dejanskega vedenja potrošnikov, bank in trgovine.
To ni mit, temveč eden od zastavljenih političnih ciljev.
Evropa je v elektronskem plačilnem prometu močno odvisna od mednarodnih zasebnih ponudnikov.
Svet izrecno navaja strateško avtonomijo, gospodarsko varnost in odpornost kot utemeljitve za digitalni evro.
Ali bo projekt te cilje dejansko dosegel, pa je drugo vprašanje.
Politični cilj še ni dokazan uspeh.
Po trenutno predvidenem modelu: ne.
ECB izrecno pojasnjuje, da digitalni evro ne bi smel biti programabilni denar – torej denar, katerega uporaba bi bila lahko tehnično omejena na primer na določeno blago, kraje ali časovna obdobja.
To je pomembno.
Toda tudi tukaj se razprava lahko nadaljuje.
Kajti državljani se seveda smejo vprašati, kakšne pristojnosti naj bi dolgoročno imela zakonodajalec in centralna banka.
Pravi odgovor na to je robustna zakonska omejitev.
Ne pa očitek, da je vprašanje samo po sebi neresno.
Digitalni evro ne bi smel postati neomejeno sredstvo za hrambo vrednosti.
V ta namen so predvideni najvišji zneski.
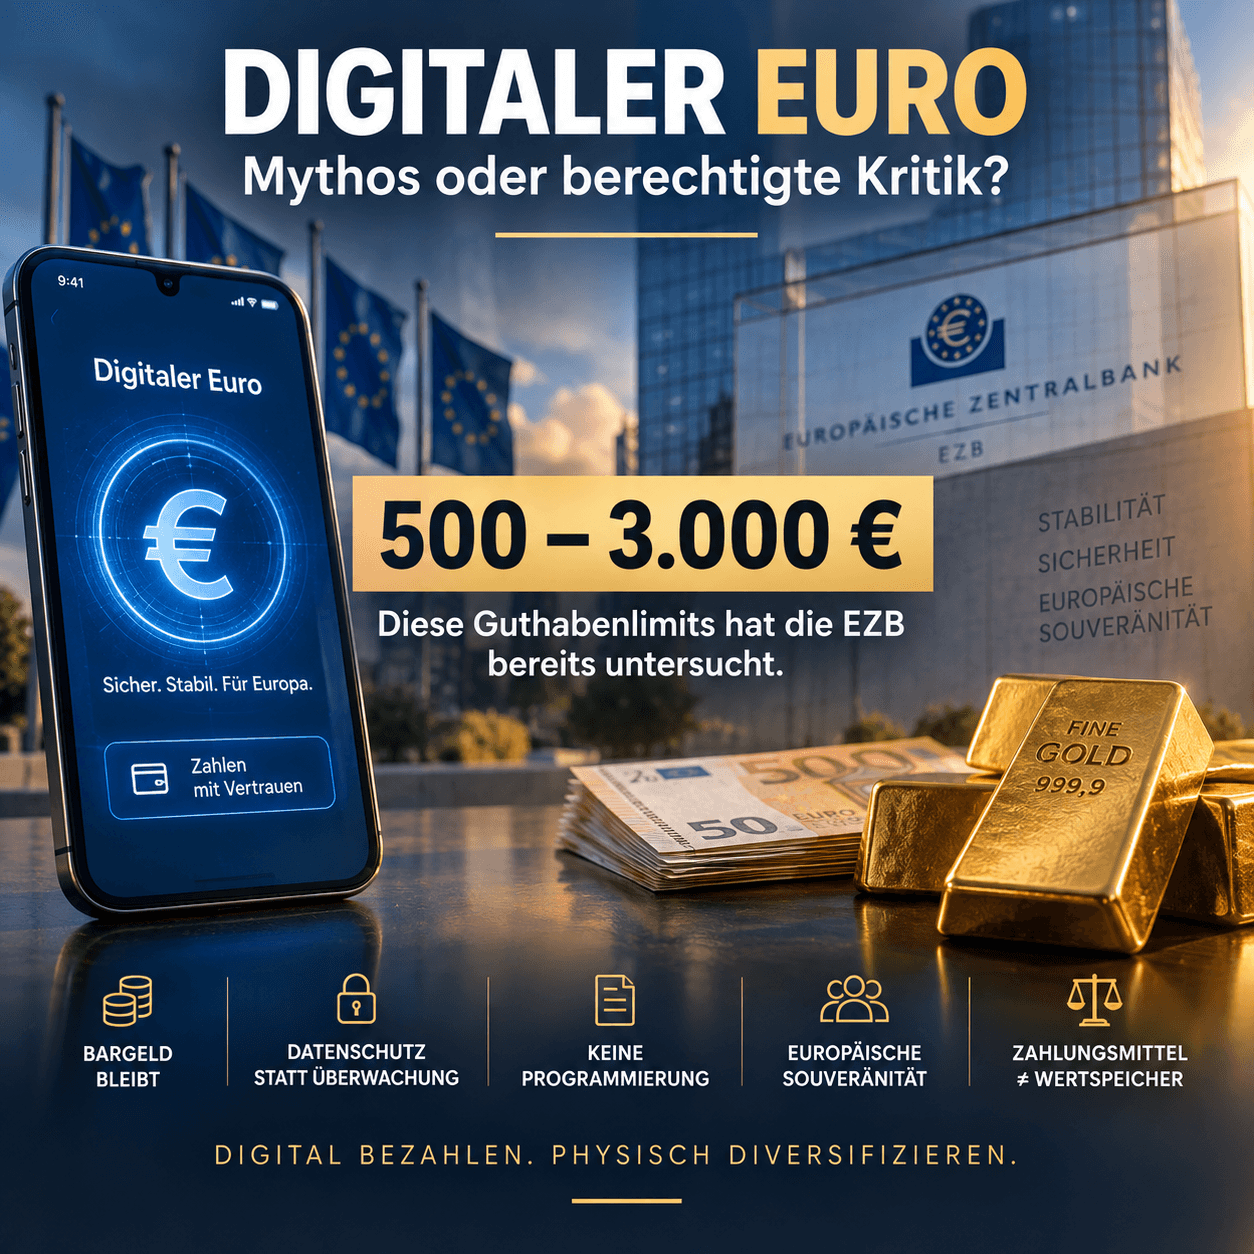
ECB je na željo Evropskega parlamenta preučila scenarije z zgornjimi mejami med 500 in 3.000 evri. To še ni odločitev o končni višini.
Ozadje je razumljivo.
Če bi državljani lahko neomejeno pretvarjali bančna sredstva v denar centralne banke, bi lahko v primeru bančne krize ogromne vsote zelo hitro odtekle iz poslovnih bank.
To bi lahko celo pospešilo naval na banke (bank run).
Prav zato naj bi bila količina omejena.
In tukaj postane konceptualno zanimivo:
Digitalni evro naj bi bil denar – vendar zavestno ne polnovredna neomejena hramba vrednosti.
Digitalni evro in zlato si težko ne bi mogla biti bolj različna.
Digitalni evro bi bil:
digitalen,
državni denar centralne banke,
optimiziran za plačila,
verjetno zneskovno omejen
in neobrestovan.
Fizično zlato je:
analogno,
ni plačilno sredstvo za vsakdanje življenje,
ni obljuba centralne banke,
ni ga mogoče povečati z odločitvijo centralne banke
in kot fizična lastnina ni odvisno od omejitve stanja, ki jo določi ECB.
Iz tega nikakor ne izhaja, da je zlato „boljši denar“.
Oba izpolnjujeta popolnoma različne funkcije.
Prav zato je primerjava zanimiva.
Sodobno gospodarstvo potrebuje učinkovite digitalne plačilne sisteme.
O tem ni veliko dvoma.
Bolj zanimivo vprašanje pa je:
Ali mora biti zato tudi vsaka oblika premoženja v celoti digitalna?
Eno ne izhaja iz drugega.
Morda bomo celo priča dvema vzporednima razvojema.
Naš plačilni promet postaja vse bolj digitalen.
Hkrati pa centralne banke in zasebni vlagatelji še naprej iščejo naložbe, ki obstajajo zunaj čisto digitalnih sistemov terjatev.
Zlato je ena izmed njih.
Ni treba zavračati digitalnega evra, da bi postavljali kritična vprašanja.
In ni ga treba podpirati, da bi zavrnili napačne trditve.
Trenutni načrti vsebujejo nekaj presenetljivo močnih zaščitnih mehanizmov.
Brez načrtovane odprave gotovine.
Brez predvidenega namenskega programiranja.
Zahteve glede varstva podatkov.
Zmožnost delovanja brez povezave.
Hkrati ostajajo upravičena vprašanja.
Kako varstvo podatkov deluje v praksi?
Kako robustna je rešitev brez povezave?
Kdo bo dolgoročno odločal o zgornjih mejah stanja?
Kakšna pooblastila ima ECB?
Kako se spreminja razmerje med poslovnimi bankami in centralno banko?
In predvsem:
Katera pravila bodo veljala ne le ob uvedbi leta 2029 – temveč deset ali dvajset let pozneje?
To niso teorije zarote.
To so vprašanja o institucionalni arhitekturi našega prihodnjega denarja.
In morda bi morali razpravo voditi prav tam.
Ne:
Digitalni evro – dober ali slab?
Temveč:
Kakšne lastnosti mora imeti denar, da mu bomo zaupali tudi v popolnoma digitalnem svetu?
Ostanite daljnovidni
Vaš Helge Peter Ippensen