Koniec Riester-dôchodku: Čo znamená reforma 2027 pre vaše zabezpečenie
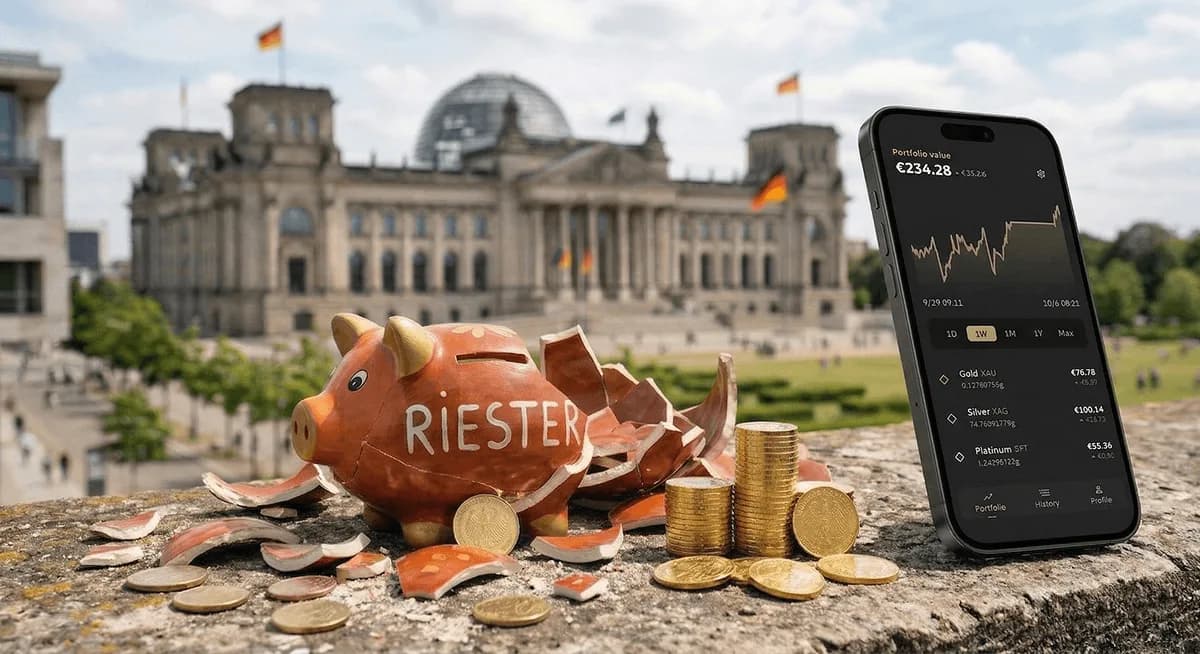
Spolkový snem oficiálne spečatil koniec Riester-dôchodku v jeho doterajšej podobe. Od 1. januára 2027 sa otvorí nová kapitola súkromného starobného zabezpečenia. Avšak kým politici hovoria o „míľniku“, milióny sporiteľov sa pýtajú: Sú moje peniaze v nových štátnych depozitoch skutočne v bezpečí?
Ohliadnutie: Prečo „projekt Riester“ zlyhal
Od roku 2002 bol Riester-dôchodok vlajkovou loďou súkromného zabezpečenia. Bilancia je však vytriezvením: vysoké poplatky, komplikované pravidlá podpory a strnulá garancia príspevkov často úplne pohltili výnosy. Inflácia posledných rokov zasadila mnohým zmluvám poslednú ranu. Koncom roka 2024 bola už štvrtina z takmer 15 miliónov zmlúv oslobodená od platenia príspevkov.
Das neue Modell ab 2027: Mehr Risiko, mehr Rendite?
Jadrom reformy je odklon od 100-percentnej garancie príspevkov. Nový Altersvorsorgedepot (depozit starobného zabezpečenia) vsádza na kapitálový trh. Tu sú najdôležitejšie body:
- Podpora: Za každé vložené euro prispeje štát 50 centami (do výšky ročného príspevku 360 €), potom 25 centami až do hranice 1 800 €.
- Príspevok na dieťa: Rodiny budú posilnené. Plný príspevok vo výške 300 € na dieťa je k dispozícii už pri vlastnom podiele 25 € mesačne.
- Štandardný depozit: Štátom iniciovaný produkt so zastropovanými nákladmi na úrovni 1,0 % má vyvinúť tlak na trh.
Háčik v papierovom majetku
Hoci reforma sľubuje flexibilitu, základný problém pretrváva: zabezpečenie je naďalej viazané na finančné produkty a meny. História ukazuje, že štátom podporované modely často strácajú na atraktivite v dôsledku vysokých administratívnych nákladov alebo politických zmien kurzu. Čisto akciový depozit navyše podlieha v starobe vysokej volatilite.
Záver: Drahé kovy ako skutočná „ochrana nadobudnutých práv“
Reforma 2027 môže byť krokom správnym smerom, no nenahrádza solídny základ. Kým politika experimentuje s novými modelmi depozitov, jedna trieda aktív sa osvedčila po tisícročia: fyzické drahé kovy.
Zlato a striebro ponúkajú ochranu, ktorú žiadny štátny certifikát nemôže zaručiť. Sú oslobodené od rizík tretích strán a predstavujú ideálnu oporu pre vaše portfólio. V čase, keď sa dôchodkové systémy musia každých 20 rokov „generálne opravovať“, zlato zostáva jednoducho zlatom.
Náš tip: Doplňte svoju stratégiu zabezpečenia o skutočné hodnoty. S aplikáciou Spargold App investujete unkomplikovane do fyzického zlata a striebra. Vybudujete si tak súkromný doplnkový dôchodok, ktorý nie je závislý od zmien zákonov ani od burzových krachov.
Ste pripravení vyskúšať Spargold?
Jednoducho investujte do fyzických drahých kovov.


