Dôchodcovia: Riziko starobnej chudoby po 43 rokoch práce – porovnanie so zlatom

27. septembra 2026
Ste pripravení vyskúšať Spargold?
Jednoducho investujte do fyzických drahých kovov.

Jednoducho investujte do fyzických drahých kovov.
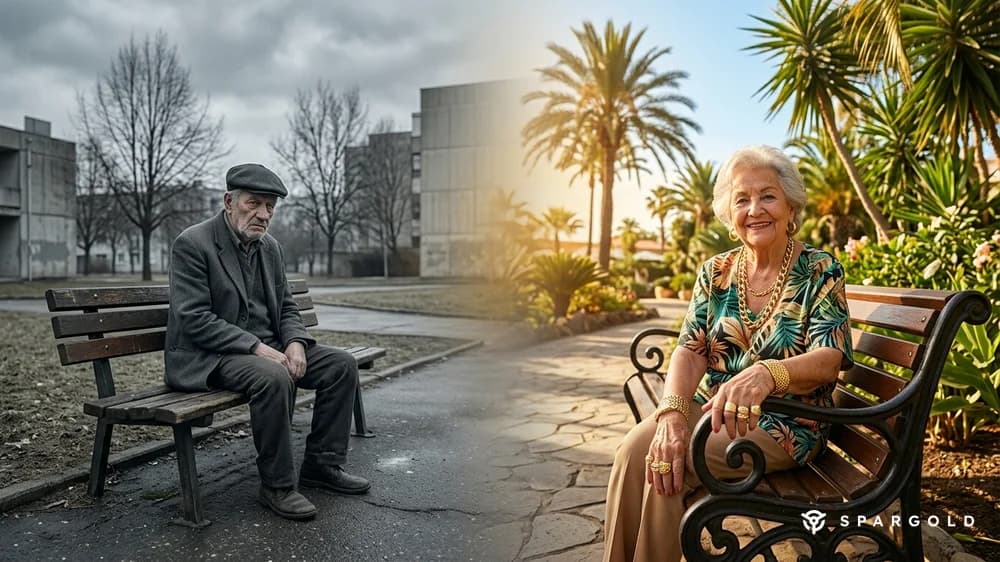
Stručný záver: Riziko starobnej chudoby po 43 rokoch práce: Ten, kto pracoval celý život, často poberá zákonný dôchodok blízko hranice chudoby 1 381 eur. Ak by tá istá osoba súbežne investovala 200 eur mesačne do fyzického zlata, dnes by mala k dispozícii približne 311 769 eur — takmer trojnásobok vloženého kapitálu vo výške 103 200 eur. Stav k: 27. 09. 2026.
Dôchodca, ktorý pracoval 43 rokov, uvádza: Zákonný dôchodok sotva stačí na živobytie. Nie je to ojedinelý prípad — je to skôr odraz systémového zlyhania. Podľa aktuálnych údajov Spolkového štatistického úradu bolo v roku 2024 približne 19,4 percenta všetkých ľudí nad 65 rokov ohrozených chudobou. Oficiálna hranica chudoby pre jednotlivcov predstavuje 1 381 eur netto mesačne.
Zákonný dôchodok po 43 rokoch platenia príspevkov: Kto 43 rokov odvádza príspevky z priemerného zárobku, získa 43 dôchodkových bodov. Pri aktuálnej hodnote dôchodkového bodu 42,52 eura (stav k júlu 2026) to predstavuje 1 828 eur brutto — po odpočítaní príspevkov na zdravotné a ošetrovateľské poistenie je to zvyčajne výrazne menej. Tí, ktorí zarábali menej ako priemer — v maloobchode, v sektore opatrovateľstva alebo v remeslách — končia ešte nižšie, niekedy pod hranicou chudoby 1 381 eur.
Predstavme si, že by sa niekto v roku 1983 — pri nástupe do zamestnania — rozhodol investovať 200 eur mesačne do fyzického zlata. Žiadny plán sporenia do fondov, žiadne ETF: jednoducho každý mesiac kúpiť zlato a držať ho. Čo by to prinieslo?
Cena zlata v eurách bola v roku 1983 približne 553 eur za trójsku uncu. Dnes, v septembri 2026, sa zlato obchoduje za približne 3 760 eur za trójsku uncu. To zodpovedá priemernej ročnej miere rastu (CAGR) vo výške 4,56 percenta — vypočítanej na základe historických údajov o cene zlata v EUR.
Pri mesačnom zloženom úročení je výsledok nasledovný:
Z vlastného kapitálu 103 200 eur sa počas štyroch desaťročí stalo 311 769 eur — bez aktívnej správy, bez poplatkov za fondy a bez rizika protistrany.
Zákonný dôchodok: Priebežný systém. Zaplatené príspevky plynú priamo dnešným dôchodcom. Zamestnanec získava iba nárok — na budúce platby z budúcich príspevkov. Pri priaznivom demografickom vývoji to funguje dobre. V starnúcej spoločnosti — akou je Nemecko — sa systém dostáva pod štrukturálny tlak.
Fyzické zlato: Žiadny prísľub, žiadny nárok na budúce platby — ale konkrétne vlastníctvo. Unca zlata je unca zlata, nezávisle od demografie, inflácie alebo štátnych rozpočtov. Zlato nezaručuje konkrétny výnos, ale dlhodobo chráni kúpnu silu.
Samozrejme, mesačná suma sporenia bola pre ľudí s nízkymi príjmami reálnou záťažou. Ale aj pri polovičnej miere sporenia 100 eur mesačne by si človek po 43 rokoch nasporil približne 155 885 eur — čo predstavuje významnú rezervu oproti tesnému dôchodku.
Všetky hodnoty sú založené na ročnej miere rastu 4,56 percenta (historická CAGR ceny zlata v EUR 1983 – 2026) s mesačným zloženým úročením. Dane a náklady na nákup nie sú zohľadnené.
| Rok | Vložené | Hodnota portfólia | Faktor |
|---|---|---|---|
| 1 | 2.400 € | 2.450 € | 1.02x |
| 2 | 4.800 € | 5.011 € | 1.04x |
| 3 | 7.200 € | 7.689 € | 1.07x |
| 4 | 9.600 € | 10.490 € | 1.09x |
| 5 | 12.000 € | 13.418 € | 1.12x |
| 6 | 14.400 € | 16.480 € | 1.14x |
| 7 | 16.800 € | 19.681 € | 1.17x |
| 8 | 19.200 € | 23.028 € | 1.20x |
| 9 | 21.600 € | 26.528 € | 1.23x |
| 10 | 24.000 € | 30.187 € | 1.26x |
| 11 | 26.400 € | 34.014 € | 1.29x |
| 12 | 28.800 € | 38.014 € | 1.32x |
| 13 | 31.200 € | 42.198 € | 1.35x |
| 14 | 33.600 € | 46.572 € | 1.39x |
| 15 | 36.000 € | 51.145 € | 1.42x |
| 16 | 38.400 € | 55.927 € | 1.46x |
| 17 | 40.800 € | 60.927 € | 1.49x |
| 18 | 43.200 € | 66.155 € | 1.53x |
| 19 | 45.600 € | 71.621 € | 1.57x |
| 20 | 48.000 € | 77.337 € | 1.61x |
| 21 | 50.400 € | 83.313 € | 1.65x |
| 22 | 52.800 € | 89.562 € | 1.70x |
| 23 | 55.200 € | 96.096 € | 1.74x |
| 24 | 57.600 € | 102.928 € | 1.79x |
| 25 | 60.000 € | 110.071 € | 1.83x |
| 26 | 62.400 € | 117.540 € | 1.88x |
| 27 | 64.800 € | 125.350 € | 1.93x |
| 28 | 67.200 € | 133.515 € | 1.99x |
| 29 | 69.600 € | 142.053 € | 2.04x |
| 30 | 72.000 € | 150.981 € | 2.10x |
| 31 | 74.400 € | 160.315 € | 2.15x |
| 32 | 76.800 € | 170.075 € | 2.21x |
| 33 | 79.200 € | 180.281 € | 2.28x |
| 34 | 81.600 € | 190.951 € | 2.34x |
| 35 | 84.000 € | 202.108 € | 2.41x |
| 36 | 86.400 € | 213.774 € | 2.47x |
| 37 | 88.800 € | 225.972 € | 2.54x |
| 38 | 91.200 € | 238.726 € | 2.62x |
| 39 | 93.600 € | 252.062 € | 2.69x |
| 40 | 96.000 € | 266.006 € | 2.77x |
| 41 | 98.400 € | 280.585 € | 2.85x |
| 42 | 100.800 € | 295.830 € | 2.93x |
| 43 | 103.200 € | 311.769 € | 3.02x |
Zlato nie je klasické dôchodkové zabezpečenie s pevnou výplatou, ale vecná hodnota na udržanie kúpnej sily. Z dlhodobého hľadiska dosiahlo zlato v eurách ročnú mieru rastu približne 4,56 percenta. Finanční experti odporúčajú zlato ako doplnok — zvyčajne ako súčasť diverzifikovaného portfólia popri zákonnom dôchodku a iných formách sporenia.
V Nemecku je zisk z predaja fyzického zlata po dobe držania dlhšej ako jeden rok oslobodený od dane — na rozdiel od zlatých ETF, ktoré podliehajú dani z kapitálových výnosov. To predstavuje daňovú výhodu fyzických drahých kovov oproti mnohým finančným produktom.
Zlato nevypláca úroky ani dividendy a jeho hodnota môže medzitým výrazne kolísať. Ak niekto tesne pred dôchodkom narazí na nepriaznivý moment na trhu, možno bude musieť predávať za nízke ceny. Preto je zlato vhodné predovšetkým ako dlhodobá súčasť portfólia — nie ako jediné zabezpečenie v starobe.
Tento príspevok nie je investičným poradenstvom. Všetky výpočty sú založené na historických údajoch o cene zlata a slúžia na ilustráciu. Minulá výkonnosť nie je zárukou budúcich výsledkov. Nákup drahých kovov môže byť spojený s kurzovými rizikami.