Euro digital 2026: 10 mituri și puncte critice – Verificarea faptelor

14 septembrie 2026
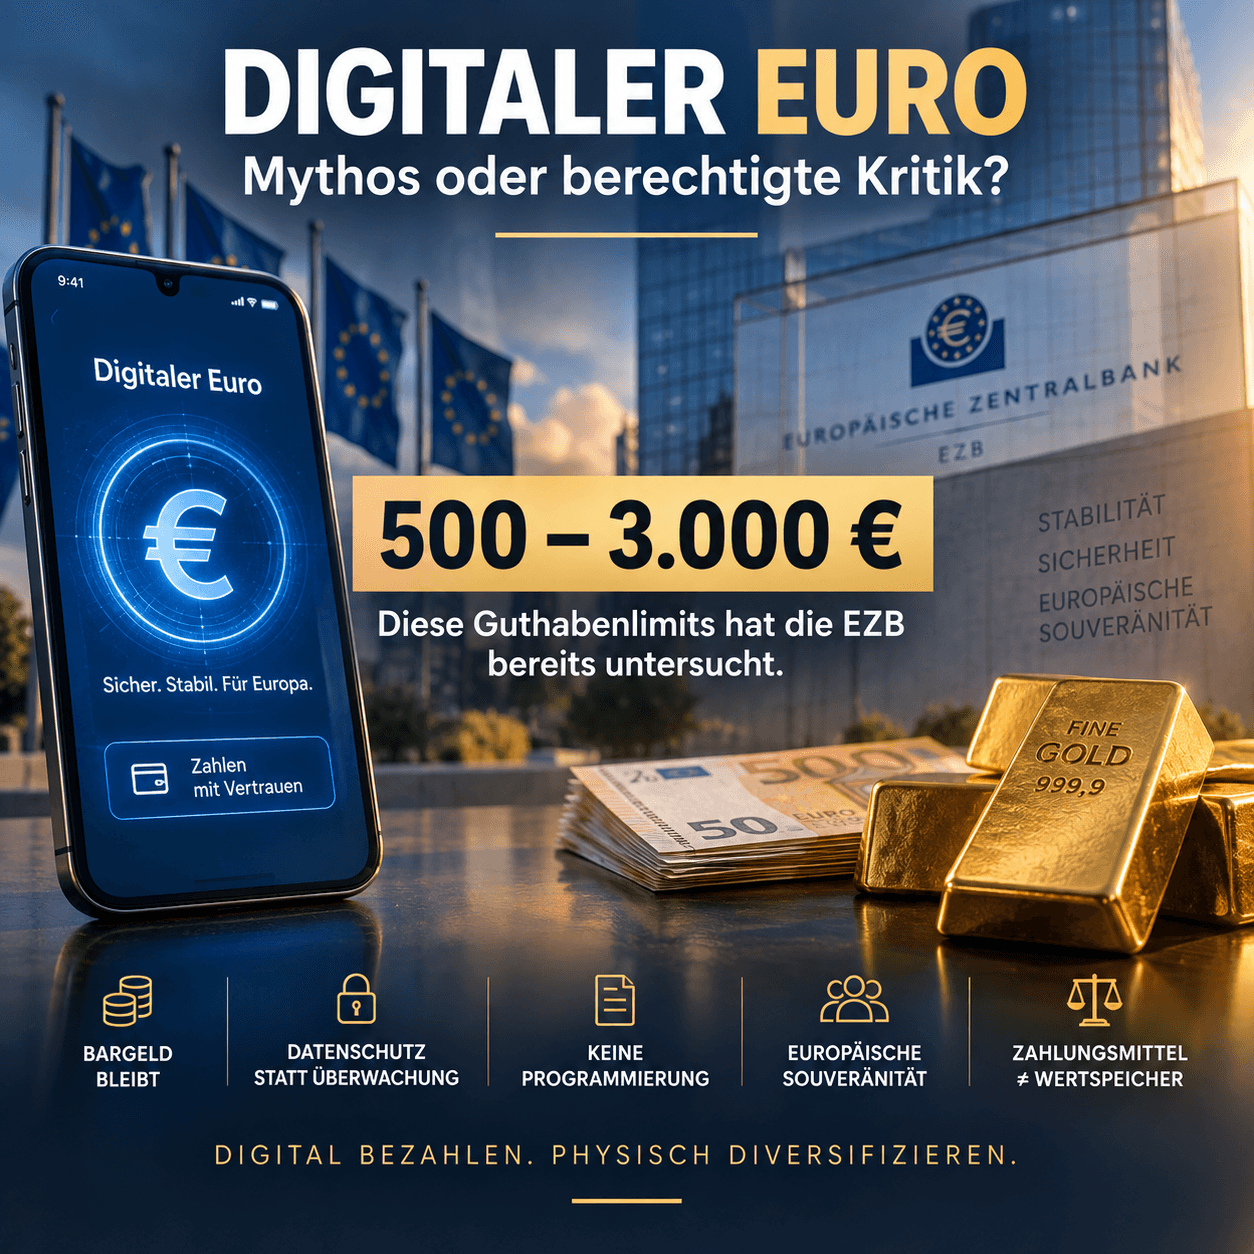

Dezbaterea privind euro digital urmează tot mai mult un tipar neobișnuit.
O parte avertizează împotriva supravegherii, a banilor programabili și a sfârșitului numerarului.
Cealaltă parte declară scurt multe dintre aceste temeri drept „mituri“.
Ambele tabere simplifică prea mult lucrurile.
Deoarece euro digital nu este nici „euro de supraveghere“ deja decis, nici pur și simplu o versiune electronică a bancnotei de 20 de euro.
Și tocmai de aceea merită să aruncăm o privire asupra a ceea ce urmează să fie decis în realitate.
Acest lucru este uneori uitat în dezbatere.
Procesul legislativ este în desfășurare.
La 9 iulie 2026, Parlamentul European a votat cu 416 voturi pentru și 169 împotrivă începerea negocierilor cu Consiliul.
Numai după ce cadrul legal va fi stabilit, BCE va decide cu privire la emisiunea efectivă. Banca centrală lucrează în prezent la o posibilă introducere în 2029.
Multe detalii cruciale fac, prin urmare, încă obiectul negocierilor politice.
Tocmai de aceea, astăzi nu ar trebui nici să dăm semnalul de încetare a oricărei alarme pentru viitor, nici să pretindem existența unor caracteristici care nu au fost încă decise.
Conform proiectului actual, acesta ar trebui să fie într-adevăr o opțiune de plată suplimentară.
BCE afirmă explicit că nimeni nu ar trebui să fie obligat să folosească euro digital.
Și mai interesant este procesul legislativ paralel privind numerarul.
UE dorește să îi consolideze explicit poziția. Consiliul vrea să asigure o obligație extinsă de acceptare a numerarului și să oblige statele membre să garanteze un acces suficient la numerar.
Afirmația conform căreia introducerea euro digital înseamnă deja eliminarea decisă a numerarului nu este, prin urmare, compatibilă cu cadrul legal actual.
Acest lucru nu înseamnă însă că îngrijorările legate de infrastructura de numerar pe termen lung ar fi fundamental iraționale.
Deoarece legea și comportamentul real de plată sunt două lucruri diferite.
Aceasta este probabil cea mai captivantă – și, în același timp, cea mai problematică – analogie.
Există asemănări.
Ambele ar fi bani ai băncii centrale.
Dar numerarul posedă proprietăți care sunt greu de replicat complet în format digital.
O bancnotă de 50 de euro funcționează fără cont, telefon mobil, alimentare cu energie electrică sau furnizor de servicii de plată.
Și o plată în numerar nu lasă, în principiu, nicio urmă electronică centralizată a tranzacției.
Euro digital, pe de altă parte, necesită o infrastructură tehnică.
Chiar și o soluție offline care protejează datele trebuie să poată preveni cheltuirea aceleiași unități monetare digitale de mai multe ori.
De aceea, chiar și Comitetul European pentru Protecția Datelor se ocupă intens de modul în care o soluție offline cu adevărat similară numerarului poate fi concepută din punct de vedere tehnic.
Numerarul digital este, prin urmare, un model ideal – nu o echivalare tehnică perfectă.
Da.
Dar, în cea mai mare parte, aceștia sunt bani ai băncilor comerciale.
Cei 5.000 de euro dintr-un cont curent reprezintă o creanță față de bancă.
Euro digital, în schimb, ar fi bani ai băncii centrale.
Aceasta este o diferență fundamentală.
Tocmai aici rezidă unul dintre cele mai puternice argumente în favoarea euro digital:
De ce nu ar trebui ca cetățeanul, într-o lume tot mai lipsită de numerar, să aibă acces digital la banii publici ai băncii centrale?
Întrebarea este legitimă.
Poate.
Dar acest lucru nu ar trebui tratat ca un fapt deja dovedit.
Proiectul actual al Parlamentului conține prevederi de protecție extinse. În special, BCE nu ar trebui să aibă acces la datele de identificare personală ale persoanelor fizice.
Plățile offline ar trebui să fie concepute pentru a proteja în mod special datele.
Acestea sunt mecanisme de protecție considerabile.
Dar și EDPB și EDPS au solicitat garanții suplimentare privind protecția datelor.
Poziția serioasă este, prin urmare, următoarea:
Euro digital poate fi construit astfel încât să protejeze datele mai bine decât multe sisteme de plată comerciale existente. Dacă va îndeplini pe deplin această promisiune depinde de legea finală și de implementarea tehnică.
Nu există nicio dovadă în acest sens în pachetul legislativ actual.
Dimpotrivă.
UE lucrează în paralel la un regulament care ar trebui să consolideze acceptarea numerarului și accesul la acesta.
Ar trebui totuși să facem distincția între două întrebări:
Este planificată eliminarea numerarului?
Conform stadiului actual: nu.
Poate importanța socială a numerarului să scadă totuși pe termen lung?
Desigur.
Acest lucru depinde în mod esențial de comportamentul real al consumatorilor, al băncilor și al comercianților.
Acesta nu este un mit, ci unul dintre obiectivele politice declarate.
Europa este puternic dependentă de furnizorii privați internaționali în ceea ce privește plățile electronice.
Consiliul menționează explicit autonomia strategică, securitatea economică și reziliența ca justificări pentru euro digital.
Dacă proiectul va atinge într-adevăr aceste obiective este însă o altă întrebare.
Un obiectiv politic nu este încă un succes dovedit.
Conform modelului prevăzut în prezent: nu.
BCE declară explicit că euro digital nu ar trebui să fie bani programabili – adică nu bani a căror utilizare să poată fi limitată tehnic, de exemplu, la anumite bunuri, locuri sau perioade de timp.
Acest lucru este important.
Dar și aici discuția poate continua.
Deoarece cetățenii au, desigur, dreptul să se întrebe ce competențe ar trebui să dețină legiuitorul și banca centrală pe termen lung.
Răspunsul corect la această întrebare este o limitare legală robustă.
Nu acuzația că întrebarea în sine ar fi neserioasă.
Euro digital nu ar trebui să devină un mijloc nelimitat de stocare a valorii.
În acest scop, sunt prevăzute sume maxime.
BCE a examinat, la cererea Parlamentului European, scenarii cu plafoane cuprinse între 500 și 3.000 de euro. Aceasta nu este încă o decizie privind valoarea finală.
Contextul este ușor de înțeles.
Dacă cetățenii ar putea converti nelimitat depozitele bancare în bani ai băncii centrale, în cazul unei crize bancare, sume enorme ar putea ieși foarte rapid din băncile comerciale.
Acest lucru ar putea chiar accelera o retragere masivă a depozitelor (bank run).
Tocmai de aceea cantitatea trebuie limitată.
Și aici devine interesant din punct de vedere conceptual:
Euro digital trebuie să fie bani – dar, în mod deliberat, nu un instrument de stocare a valorii complet și nelimitat.
Euro digital și aurul cu greu ar putea fi mai diferite.
Euro digital ar fi:
digital,
bani de stat ai băncii centrale,
optimizat pentru plăți,
probabil limitat ca valoare
și fără dobândă.
Aurul fizic este:
analog,
nu este un mijloc de plată pentru viața de zi cu zi,
nu este o promisiune a unei bănci centrale,
nu poate fi multiplicat prin decizia băncii centrale
și, ca posesie fizică, nu depinde de o limită de sold stabilită de BCE.
Din aceasta nu rezultă nicidecum că aurul este „bani mai buni“.
Ambele îndeplinesc funcții complet diferite.
Tocmai de aceea comparația este interesantă.
O economie modernă are nevoie de sisteme de plată digitale eficiente.
Există puține îndoieli în acest sens.
Întrebarea mai interesantă este:
Trebuie, prin urmare, ca orice formă de avere să fie complet digitală?
Una nu rezultă din cealaltă.
Poate că asistăm chiar la două evoluții paralele.
Tranzacțiile noastre de plată devin tot mai digitale.
În același timp, băncile centrale și investitorii privați continuă să caute active care există în afara sistemelor de creanțe pur digitale.
Aurul se numără printre acestea.
Nu trebuie să respingi euro digital pentru a pune întrebări critice.
Și nu trebuie să îl susții pentru a respinge afirmațiile false.
Planurile actuale conțin câteva mecanisme de protecție remarcabil de puternice.
Nicio eliminare planificată a numerarului.
Nicio programare specifică prevăzută.
Prevederi privind protecția datelor.
Capacitate offline.
În același timp, rămân întrebări legitime.
Cum funcționează protecția datelor în practică?
Cât de robustă este soluția offline?
Cine decide pe termen lung plafoanele soldurilor?
Ce atribuții deține BCE?
Cum se schimbă relația dintre băncile comerciale și banca centrală?
Și, mai ales:
Ce reguli se aplică nu doar la introducerea din 2029 – ci zece sau douăzeci de ani mai târziu?
Acestea nu sunt teorii ale conspirației.
Acestea sunt întrebări despre arhitectura instituțională a banilor noștri viitori.
Și poate că ar trebui să purtăm dezbaterea exact acolo.
Nu:
Euro digital – bun sau rău?
Ci:
Ce proprietăți trebuie să aibă banii pentru ca noi să avem încredere în ei chiar și într-o lume complet digitală?
Rămâneți prevăzători
Al dumneavoastră, Helge Peter Ippensen