Pensionari: Riscul de sărăcie la bătrânețe după 43 de ani de muncă - Comparație cu aurul

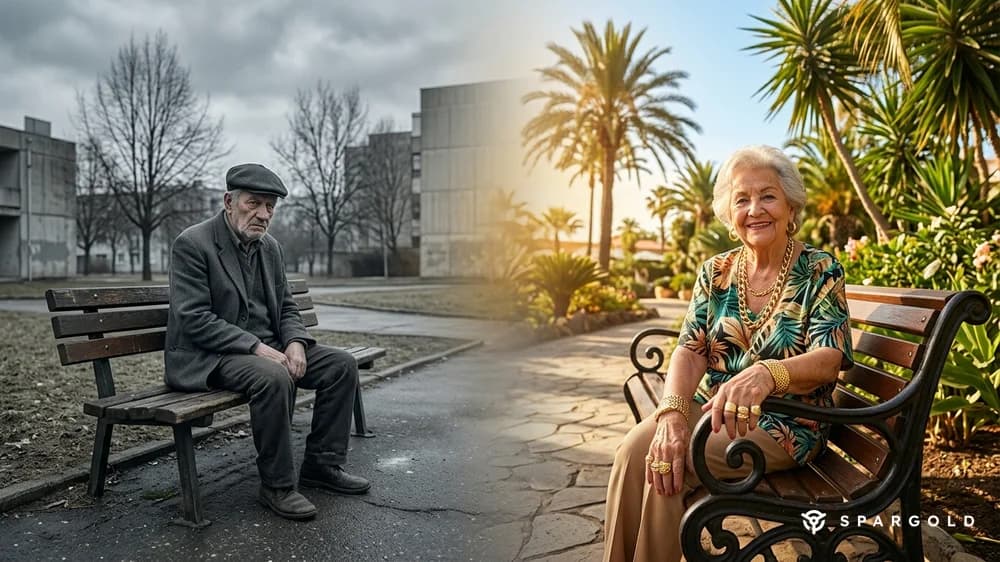
Concluzie pe scurt: Riscul de sărăcie la bătrânețe după 43 de ani de muncă: Cine a lucrat o viață întreagă primește adesea o pensie de stat apropiată de pragul de sărăcie de 1.381 euro. Dacă aceeași persoană ar fi investit în paralel 200 de euro lunar în aur fizic, astăzi ar fi avut la dispoziție aproximativ 311.769 euro — aproape de trei ori capitalul depus de 103.200 euro. Situația la: 27.09.2026.
Riscul de sărăcie la bătrânețe: Ce aduc astăzi 43 de ani de muncă
Un pensionar care a lucrat timp de 43 de ani relatează: pensia de stat abia ajunge pentru traiul zilnic. Acesta nu este un caz izolat, ci oglinda unei evoluții sistemice defectuoase. Conform cifrelor actuale ale Statistisches Bundesamt, în 2024, aproximativ 19,4 la sută din totalul persoanelor de peste 65 de ani erau expuse riscului de sărăcie. Pragul oficial de sărăcie este de 1.381 euro net pe lună pentru persoanele singure.
Pensia de stat după 43 de ani de cotizare: Cine contribuie timp de 43 de ani la un salariu mediu, acumulează 43 de puncte de pensie. La o valoare actuală a pensiei de 42,52 euro (situația din iulie 2026), rezultă 1.828 euro brut — după deducerile pentru asigurările de sănătate și de îngrijire, suma este de cele mai multe ori semnificativ mai mică. Cei care au lucrat sub salariul mediu — în comerțul cu amănuntul, în îngrijire, în meșteșuguri — ajung și mai jos, uneori sub pragul de sărăcie de 1.381 euro.
Alternativa: 200 de euro lunar în aur
Să ne imaginăm că cineva ar fi decis în 1983 — la începutul carierei — să investească lunar 200 de euro în aur fizic. Fără plan de economisire în fonduri, fără ETF: pur și simplu să cumpere și să păstreze aur în fiecare lună. Ce ar fi adus acest lucru?
Prețul aurului în euro era în anul 1983 de aproximativ 553 euro pe uncie troy. Astăzi, în septembrie 2026, aurul este cotat la aproximativ 3.760 euro pe uncie troy. Aceasta corespunde unei rate anuale de creștere compusă (CAGR) de 4,56 la sută — calculată pe baza datelor istorice ale prețului aurului în EUR.
Cu dobânda compusă lunară, rezultă următorul rezultat:
- Depunere totală: 103.200 euro (200 euro lunar × 43 ani)
- Valoare finală după 43 de ani: 311.769 euro
- Câștig din dobânda compusă: 208.569 euro
- Multiplicator: mai mult de trei ori
Din 103.200 euro capital propriu s-au transformat, pe parcursul a patru decenii, 311.769 euro — fără management activ, fără comisioane de fond, fără risc de contrapartidă.
Ce înseamnă acest lucru: Pensia vs. Aurul în comparație directă
Pensia de stat: Un sistem de repartiție. Contribuțiile plătite merg direct către pensionarii de astăzi. Angajatul dobândește doar un drept — la plăți viitoare din contribuții viitoare. Într-o evoluție demografică favorabilă, acest sistem funcționează bine. Într-o societate care îmbătrânește — cum este cea din Germania — sistemul intră sub presiune structurală.
Aurul fizic: Nu este o promisiune, nici un drept la plăți viitoare — ci o proprietate concretă. O uncie de aur este o uncie de aur, indiferent de demografie, inflație sau bugete de stat. Aurul nu protejează un anumit randament, dar protejează puterea de cumpărare pe perioade lungi de timp.
Desigur, capacitatea lunară de economisire a reprezentat o povară reală pentru cei cu venituri mici. Dar chiar și cu o rată de economisire la jumătate, de 100 de euro lunar, s-ar fi economisit după 43 de ani aproximativ 155.885 euro — o rezervă semnificativă față de o pensie limitată.
Tabelul complet: An de an (200 euro/lună în aur)
Toate valorile se bazează pe o rată anuală de creștere de 4,56 la sută (CAGR istoric al prețului aurului în EUR 1983–2026) cu dobândă compusă lunară. Costurile fiscale și de achiziție nu sunt luate în considerare.
| An | Depus | Valoarea portofoliului | Factor |
|---|---|---|---|
| 1 | 2.400 € | 2.450 € | 1.02x |
| 2 | 4.800 € | 5.011 € | 1.04x |
| 3 | 7.200 € | 7.689 € | 1.07x |
| 4 | 9.600 € | 10.490 € | 1.09x |
| 5 | 12.000 € | 13.418 € | 1.12x |
| 6 | 14.400 € | 16.480 € | 1.14x |
| 7 | 16.800 € | 19.681 € | 1.17x |
| 8 | 19.200 € | 23.028 € | 1.20x |
| 9 | 21.600 € | 26.528 € | 1.23x |
| 10 | 24.000 € | 30.187 € | 1.26x |
| 11 | 26.400 € | 34.014 € | 1.29x |
| 12 | 28.800 € | 38.014 € | 1.32x |
| 13 | 31.200 € | 42.198 € | 1.35x |
| 14 | 33.600 € | 46.572 € | 1.39x |
| 15 | 36.000 € | 51.145 € | 1.42x |
| 16 | 38.400 € | 55.927 € | 1.46x |
| 17 | 40.800 € | 60.927 € | 1.49x |
| 18 | 43.200 € | 66.155 € | 1.53x |
| 19 | 45.600 € | 71.621 € | 1.57x |
| 20 | 48.000 € | 77.337 € | 1.61x |
| 21 | 50.400 € | 83.313 € | 1.65x |
| 22 | 52.800 € | 89.562 € | 1.70x |
| 23 | 55.200 € | 96.096 € | 1.74x |
| 24 | 57.600 € | 102.928 € | 1.79x |
| 25 | 60.000 € | 110.071 € | 1.83x |
| 26 | 62.400 € | 117.540 € | 1.88x |
| 27 | 64.800 € | 125.350 € | 1.93x |
| 28 | 67.200 € | 133.515 € | 1.99x |
| 29 | 69.600 € | 142.053 € | 2.04x |
| 30 | 72.000 € | 150.981 € | 2.10x |
| 31 | 74.400 € | 160.315 € | 2.15x |
| 32 | 76.800 € | 170.075 € | 2.21x |
| 33 | 79.200 € | 180.281 € | 2.28x |
| 34 | 81.600 € | 190.951 € | 2.34x |
| 35 | 84.000 € | 202.108 € | 2.41x |
| 36 | 86.400 € | 213.774 € | 2.47x |
| 37 | 88.800 € | 225.972 € | 2.54x |
| 38 | 91.200 € | 238.726 € | 2.62x |
| 39 | 93.600 € | 252.062 € | 2.69x |
| 40 | 96.000 € | 266.006 € | 2.77x |
| 41 | 98.400 € | 280.585 € | 2.85x |
| 42 | 100.800 € | 295.830 € | 2.93x |
| 43 | 103.200 € | 311.769 € | 3.02x |
Întrebări frecvente despre sărăcia la bătrânețe și aur
Poate aurul fizic să servească drept pilon pentru pensie?
Aurul nu este o pensie clasică cu plată fixă, ci un activ real pentru menținerea puterii de cumpărare. Pe termen lung, aurul calculat în euro a obținut o rată anuală de creștere de aproximativ 4,56 la sută. Experții financiari recomandă aurul ca o completare — de regulă ca parte a unui portofoliu diversificat, alături de pensia de stat și alte forme de economisire.
Este profitul din vânzarea aurului fizic scutit de impozit?
În Germania, profitul din vânzarea aurului fizic după o perioadă de deținere de mai mult de un an este scutit de impozit — spre deosebire de ETF-urile pe aur, care sunt supuse impozitului pe câștigul de capital. Acesta este un avantaj fiscal al metalelor prețioase fizice față de multe produse financiare.
Care sunt riscurile aurului ca pensie?
Aurul nu plătește nici dobânzi, nici dividende și poate fluctua semnificativ ca valoare în intervalul de timp. Cine întâmpină un moment nefavorabil pe piață chiar înainte de pensionare ar putea fi nevoit să vândă la prețuri mici. De aceea, aurul este potrivit în special ca pilon pe termen lung — nu ca singură asigurare la bătrânețe.
Surse
- Guvernul Federal: Ajustarea pensiilor iulie 2026 — Valoarea pensiei 42,52 euro
- BuergerGeld.org: Peste jumătate dintre pensionari sunt expuși riscului de sărăcie în 2026
- BuergerGeld.org: Pensia standard 2026 — Valoarea pensiei și calculul
- Goldpreis.de: Prețul aurului istoric și actual, septembrie 2026
- BuergerGeld.org: Pragul de sărăcie 2026 — Pensionari sub 1.381 euro
- Glosar Spargold: Prețul aurului
Acest articol nu reprezintă consultanță în investiții. Toate calculele se bazează pe date istorice ale prețului aurului și servesc ca ilustrare. Performanțele trecute nu sunt o garanție pentru rezultatele viitoare. Achizițiile de metale prețioase pot fi asociate cu riscuri de preț.
Sunteți gata să încercați Spargold?
Investiți simplu în metale prețioase fizice.


