Diesel po 2,45 euro: Co rekordowe ceny paliw oznaczają dla inflacji i siły nabywczej

17 września 2026
Gotowy na wypróbowanie Spargold?
Inwestuj w prosty sposób w fizyczne metale szlachetne.

Inwestuj w prosty sposób w fizyczne metale szlachetne.
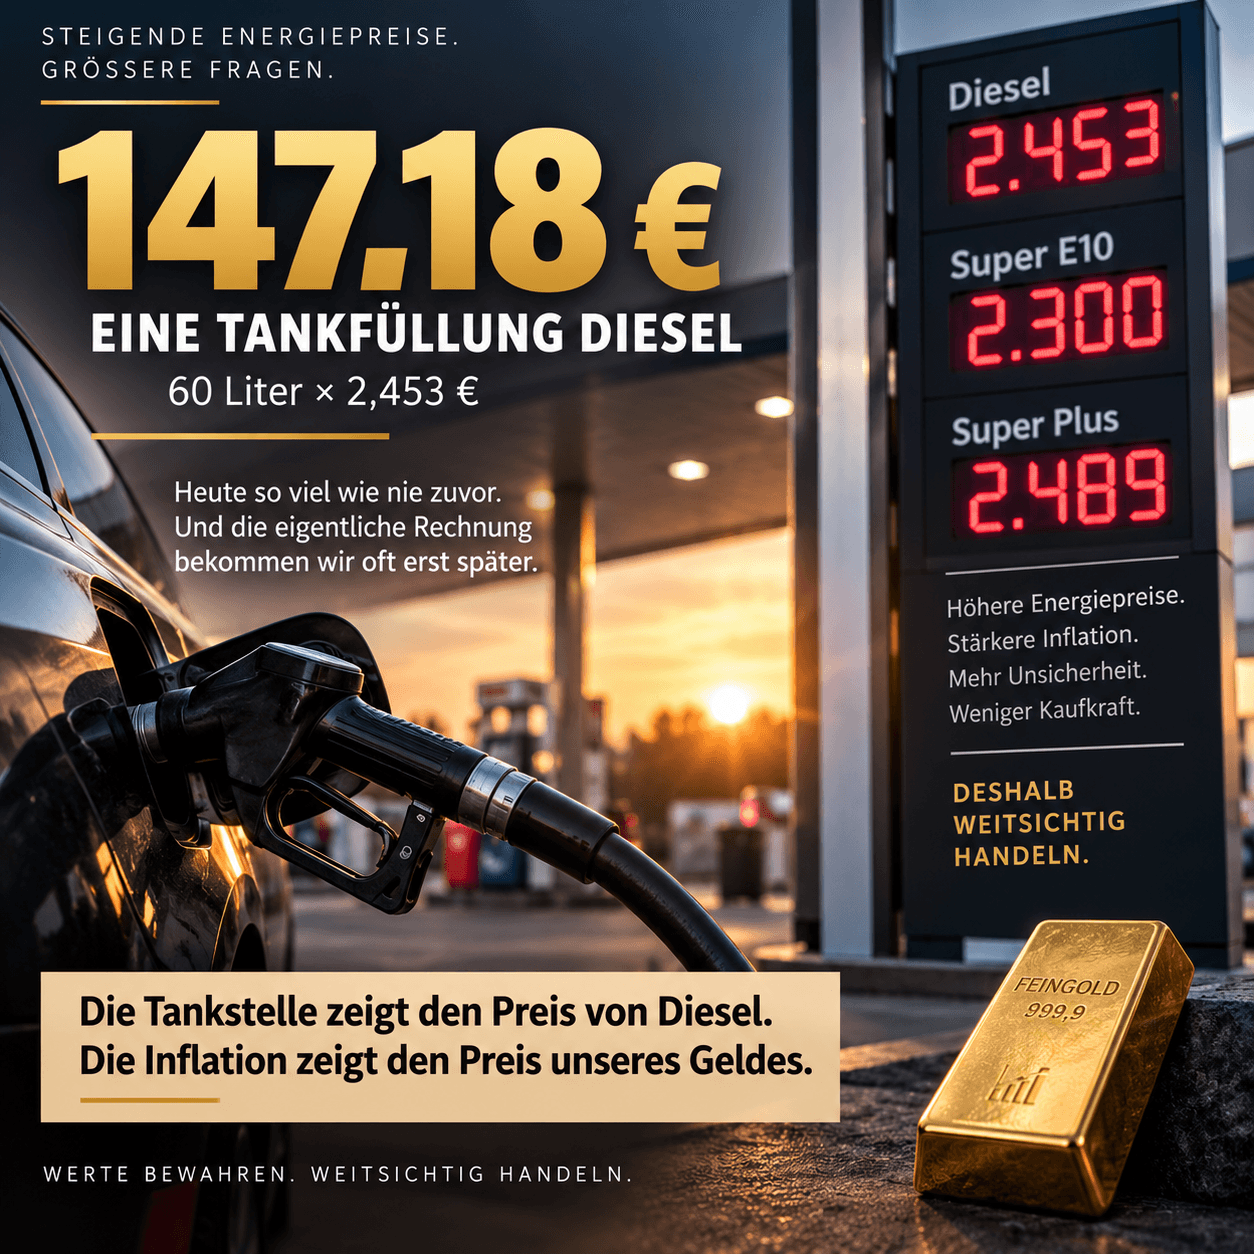
2,453 euro.
Tyle kosztował litr oleju napędowego 16 września 2026 r. według ogólnokrajowej średniej dziennej.
Nowy rekord.
Również benzyna Super E10 osiągnęła kilka dni wcześniej historyczne maksimum na poziomie 2,30 euro za litr.
Kto napełnia 60-litrowy bak dieslem, płaci za to:
147,18 euro.
Przy cenie 1,60 euro za litr byłoby to 96 euro.
Różnica:
51,18 euro – przy jednym tylko tankowaniu.
To już jest bolesne.
Jednak z punktu widzenia gospodarki narodowej rachunek przy dystrybutorze to dopiero początek.
Benzyna dotyczy bezpośrednio przede wszystkim kierowców prywatnych.
Diesel ma dodatkowe znaczenie.
Ciężarówki.
Pojazdy dostawcze.
Maszyny budowlane.
Rolnictwo.
Autobusy.
Logistyka.
Znaczna część towarów, które kupujemy każdego dnia, została w pewnym momencie przetransportowana pojazdem z silnikiem diesla.
Jeśli cena diesla trwale rośnie, wzrastają koszty wzdłuż łańcuchów dostaw.
Federalny Związek Transportu Drogowego, Logistyki i Utylizacji (BGL) ostrzega obecnie przed znacznymi obciążeniami. Według jego obliczeń flota 50 ciężarówek może ponosić ponad milion euro dodatkowych kosztów rocznie z powodu wzrostu cen diesla.
Ten milion nie znika po prostu.
Przedsiębiorstwa mają ostatecznie tylko kilka możliwości:
Samodzielne pokrycie kosztów.
Zwiększenie produktywności.
Ograniczenie inwestycji.
Lub podniesienie cen.
Ropa naftowa jest oczywiście istotnym składnikiem ceny paliwa.
A ropa Brent była ostatnio droga, kosztując ponad 100 dolarów za baryłkę.
Jednak nawet ADAC wskazuje na interesującą rozbieżność.
Pod koniec kwietnia ropa Brent kosztowała również około 110 dolarów.
Wtedy E10 kosztowała około 2,10 euro.
Teraz E10 wyniosła 2,30 euro.
20 centów różnicy na litrze przy podobnej cenie ropy naftowej.
To pokazuje:
Cena przy dystrybutorze nie jest określana wyłącznie przez cenę ropy.
Marże rafineryjne, niedobory produktów, logistyka, kursy walut, konkurencja oraz podatki i opłaty również odgrywają rolę.
To stwierdzenie również jest zbyt uproszczone.
Podatek energetyczny jest podatkiem ilościowym.
Od każdego litra naliczana jest zasadniczo stała kwota podatku – niezależnie od tego, czy litr kosztuje 1,60 czy 2,50 euro.
Inaczej jest z podatkiem VAT.
Wynosi on 19 procent ceny brutto.
Jeśli cena rośnie, zasadniczo rośnie również bezwzględna kwota podatku obrotowego.
Federalne Ministerstwo Finansów już wymodelowało ten efekt.
Dla silnego wzrostu cen w marcu 2026 r. obliczyło ono początkowo około 116 milionów euro dodatkowych wpływów z podatku obrotowego.
Jednocześnie jednak spadły sprzedawane ilości. W rezultacie, według obliczeń modelowych, wpływy z podatku energetycznego spadły o około 82 miliony euro.
Fiskus nie korzysta więc jeden do jednego na rosnących cenach.
Jednak podatek VAT faktycznie działa jak procentowa dopłata do rosnącej ceny podstawowej.
Rząd federalny zareagował już raz na pierwszą eksplozję cen w 2026 roku.
Od 1 maja do 30 czerwca podatek energetyczny na olej napędowy i benzynę został obniżony o 14,04 centa za litr.
Dzięki wynikającemu z tego spadkowi podatku VAT, teoretyczna ulga wyniosła łącznie około:
17 centów za litr.
Rząd oszacował ulgę na około 1,6 miliarda euro.
Następnie środek ten wygasł.
Teraz ceny ponownie znajdują się na rekordowym poziomie.
I natychmiast dyskutuje się o kolejnej interwencji.
Jedna z propozycji zakłada tymczasowe obniżenie podatku VAT na paliwa z 19 do 7 procent.
Co by to teoretycznie oznaczało?
Przy cenie brutto 2,453 euro za diesel, cena netto wynosi matematycznie około:
2,061 euro.
Gdyby zamiast 19 procent nałożono tylko 7 procent podatku obrotowego, a cena netto pozostałaby bez zmian, wynik wyniósłby:
około 2,21 euro za litr.
Teoretyczna różnica:
około 25 centów na litrze.
Przy 60 litrach byłoby to około:
15 euro na jednym tankowaniu.
Jest to jednak wyliczenie teoretyczne.
To, czy obniżka podatku w pełni dotrze do dystrybutora, zależy od konkurencji, cen rynkowych i zachowania dostawców.
Właśnie takie doświadczenia Niemcy zebrały już przy wcześniejszych rabatach na paliwo.
Tutaj temat staje się interesujący dla polityki pieniężnej.
Gdy drożeje benzyna, początkowo spada dochód rozporządzalny kierowcy.
Gdy drożeje diesel, dodatkowo może to wpłynąć na strukturę kosztów całej gospodarki.
Ciężarówka transportuje żywność.
Materiały budowlane.
Maszyny.
Paczki.
Leki.
Surowce.
Wyższe koszty transportu mogą zatem, poprzez wiele etapów pośrednich, trafić do cen konsumpcyjnych.
To sprawia, że ceny paliw stają się potencjalnym wzmacniaczem inflacji.
Dokładnie tutaj zamyka się koło z naszym ostatnim tematem Spargold.
EBC podniósł 10 września swoją stopę depozytową do poziomu 2,50 procent.
Powód:
ponowny wzrost presji inflacyjnej, zwłaszcza ze strony energii.
Problem polega na tym:
Wyższe stopy procentowe nie wyprodukują ani jednego litra diesla.
Nie naprawią rurociągu.
Nie zwiększą mocy rafineryjnych.
I nie odblokują zablokowanego szlaku żeglugowego.
EBC może jedynie próbować hamować popyt i zapobiegać trwałemu zakotwiczeniu się szoku cen energii w cenach, płacach i oczekiwaniach inflacyjnych.
Konsument może zostać przez to teoretycznie uderzony wielokrotnie.
Na stacji benzynowej przez wyższe ceny paliw.
W supermarkecie przez wyższe koszty transportu.
W usługach przez wyższe koszty operacyjne.
I wreszcie potencjalnie przy kredytach przez wyższe stopy procentowe.
To jest powód, dla którego szok cen energii jest z punktu widzenia gospodarki narodowej znacznie istotniejszy niż drogie tankowanie.
Po pierwsze:
2,45 euro za diesel nie jest sygnałem do zakupu złota.
Złoto nie zapobiega rosnącym cenom energii.
Nie zapłaci rachunku za paliwo.
A jego cena może ulegać znacznym wahaniom.
Związek przebiega przez siłę nabywczą.
Gdy ceny energii przenoszą się na wiele innych towarów i usług, pieniądz realnie traci na sile nabywczej.
A gdy banki centralne muszą na to reagować wyższymi stopami procentowymi, zmienia się jednocześnie wycena praktycznie wszystkich klas aktywów.
Akcje.
Obligacje.
Nieruchomości.
Złoto.
Złoto nie wypłaca odsetek.
Nie generuje przepływów pieniężnych (cashflow).
Ale złoto fizyczne nie jest również roszczeniem wobec banku, przedsiębiorstwa czy państwa.
Dlatego w ramach zdywersyfikowanej struktury majątkowej może ono przejąć funkcję, której nie zastąpią dokładnie ani lokaty terminowe, ani akcje, ani nieruchomości.
Nie jako zakład o kolejną cenę diesla.
Lecz jako długoterminowy element budowy majątku w świecie, w którym energia, inflacja i polityka pieniężna stały się ponownie znacznie bardziej zmienne.
Dziś widzimy:
2,453 €/litr diesla.
To spektakularne.
Ale ważniejsze w dłuższej perspektywie pytanie brzmi:
Co pozostanie ze 100 euro siły nabywczej, jeśli energia będzie trwale pochłaniać większą część naszych dochodów i jednocześnie ciągnąć inne ceny w górę?
Bo ostatecznie nie liczy się to, ile euro znajduje się na koncie.
Decydujące jest to, co można za nie kupić.
Stacja benzynowa pokazuje nam cenę diesla.
Inflacja pokazuje nam cenę naszych pieniędzy.
Proszę zachować dalekowzroczność
Państwa Helge Peter Ippensen