
Gotowy na wypróbowanie Spargold?
Inwestuj w prosty sposób w fizyczne metale szlachetne.

Inwestuj w prosty sposób w fizyczne metale szlachetne.
Debata na temat cyfrowego euro coraz częściej przebiega według osobliwego schematu.
Jedna strona ostrzega przed inwigilacją, programowalnym pieniądzem i końcem gotówki.
Druga strona bez wahania ogłasza wiele z tych obaw mianem „mitów”.
Oba podejścia są zbyt uproszczone.
Cyfrowe euro nie jest bowiem ani ostatecznie przesądzonym „euro inwigilacyjnym”, ani po prostu elektroniczną wersją banknotu o nominale 20 euro.
I właśnie dlatego warto przyjrzeć się temu, co faktycznie ma zostać uchwalone.
W debacie zdarza się o tym zapominać.
Proces legislacyjny trwa.
9 lipca 2026 r. Parlament Europejski stosunkiem głosów 416 do 169 opowiedział się za rozpoczęciem negocjacji z Radą.
Dopiero po ustaleniu ram prawnych EBC podejmie decyzję o faktycznej emisji. Bank centralny dąży obecnie do ewentualnego wprowadzenia waluty w roku 2029.
Wiele kluczowych szczegółów jest zatem nadal przedmiotem negocjacji politycznych.
Właśnie dlatego nie należy dziś ani ogłaszać całkowitego spokoju na przyszłość, ani przypisywać projektowi cech, które nie zostały jeszcze uchwalone.
Zgodnie z obecnym projektem ma to być rzeczywiście dodatkowa opcja płatności.
EBC wyraźnie zaznacza, że nikt nie będzie zmuszany do korzystania z cyfrowego euro.
Jeszcze ciekawszy jest równoległy proces legislacyjny dotyczący gotówki.
UE chce wyraźnie wzmocnić jej pozycję. Rada zamierza zabezpieczyć szeroki obowiązek akceptacji gotówki i zobowiązać państwa członkowskie do zapewnienia wystarczającego dostępu do niej.
Twierdzenie, że wprowadzenie cyfrowego euro oznacza już przesądzone zniesienie gotówki, jest zatem sprzeczne z obecnymi ramami prawnymi.
Nie oznacza to jednak, że obawy o długoterminową infrastrukturę gotówkową są z gruntu irracjonalne.
Prawo i faktyczne zachowania płatnicze to bowiem dwie różne kwestie.
To być może najbardziej chwytliwa – a zarazem najbardziej problematyczna – analogia.
Istnieją punkty wspólne.
W obu przypadkach byłby to pieniądz banku centralnego.
Jednak gotówka posiada cechy, które w formie cyfrowej są trudne do pełnego odwzorowania.
Banknot 50 euro działa bez konta, telefonu komórkowego, zasilania czy dostawcy usług płatniczych.
Ponadto płatność gotówkowa zasadniczo nie pozostawia centralnego, elektronicznego śladu transakcji.
Cyfrowe euro wymaga natomiast infrastruktury technicznej.
Nawet rozwiązanie typu offline, przyjazne dla ochrony danych, musi być w stanie zapobiec wielokrotnemu wydawaniu tej samej cyfrowej jednostki pieniężnej.
Dlatego nawet Europejska Rada Ochrony Danych (EROD) intensywnie zajmuje się kwestią technicznego zaprojektowania rozwiązania offline, które byłoby faktycznie zbliżone do gotówki.
Cyfrowa gotówka jest zatem celem wizyjnym – a nie idealnym technicznym odpowiednikiem.
Tak.
Ale w przeważającej mierze jest to pieniądz banków komercyjnych.
5000 euro na rachunku bieżącym to wierzytelność wobec banku.
Cyfrowe euro byłoby natomiast pieniądzem banku centralnego.
To fundamentalna różnica.
Właśnie w tym tkwi jeden z najsilniejszych argumentów za cyfrowym euro:
Dlaczego w coraz bardziej bezgotówkowym świecie obywatel nie miałby mieć cyfrowego dostępu do publicznego pieniądza banku centralnego?
To pytanie jest zasadne.
Być może.
Nie należy jednak traktować tego jako faktu już udowodnionego.
Obecny projekt parlamentarny zawiera daleko idące wymogi ochronne. EBC ma w szczególności nie otrzymywać dostępu do danych identyfikacyjnych osób fizycznych.
Płatności offline mają być zaprojektowane w sposób szczególnie przyjazny dla prywatności.
Są to znaczące mechanizmy ochronne.
Jednak EROD i EIOD również domagały się dodatkowych gwarancji ochrony danych.
Rzetelne stanowisko brzmi zatem:
Cyfrowe euro może zostać zaprojektowane w sposób bardziej przyjazny dla ochrony danych niż wiele istniejących komercyjnych systemów płatniczych. To, czy obietnica ta zostanie w pełni dotrzymana, zależy od ostatecznego kształtu ustawy i wdrożenia technicznego.
W obecnym pakiecie legislacyjnym nie ma na to żadnych dowodów.
Wręcz przeciwnie.
UE pracuje równolegle nad rozporządzeniem, które ma wzmocnić akceptację gotówki i dostęp do niej.
Należy jednak rozróżnić dwa pytania:
Czy planowane jest zniesienie gotówki?
Według obecnego stanu: nie.
Czy znaczenie społeczne gotówki może mimo to w dłuższej perspektywie zmaleć?
Oczywiście.
Zależy to w dużej mierze od faktycznych zachowań konsumentów, banków i handlu.
To nie mit, lecz jeden z deklarowanych celów politycznych.
Europa jest w zakresie elektronicznego obrotu płatniczego silnie uzależniona od międzynarodowych dostawców prywatnych.
Rada wyraźnie wymienia autonomię strategiczną, bezpieczeństwo gospodarcze i odporność jako uzasadnienie dla cyfrowego euro.
To, czy projekt faktycznie osiągnie te cele, jest jednak inną kwestią.
Cel polityczny nie jest jeszcze udowodnionym sukcesem.
Według obecnie przewidzianego modelu: nie.
EBC wyraźnie deklaruje, że cyfrowe euro nie ma być pieniądzem programowalnym – czyli pieniądzem, którego użycie mogłoby zostać technicznie ograniczone na przykład do określonych towarów, miejsc lub przedziałów czasowych.
To ważne.
Ale i tutaj dyskusja może trwać nadal.
Obywatele mają bowiem prawo pytać, jakie kompetencje ustawodawca i bank centralny powinni posiadać w dłuższej perspektywie.
Właściwą odpowiedzią na to jest solidne ustawowe ograniczenie.
Nie zarzut, że samo pytanie jest niepoważne.
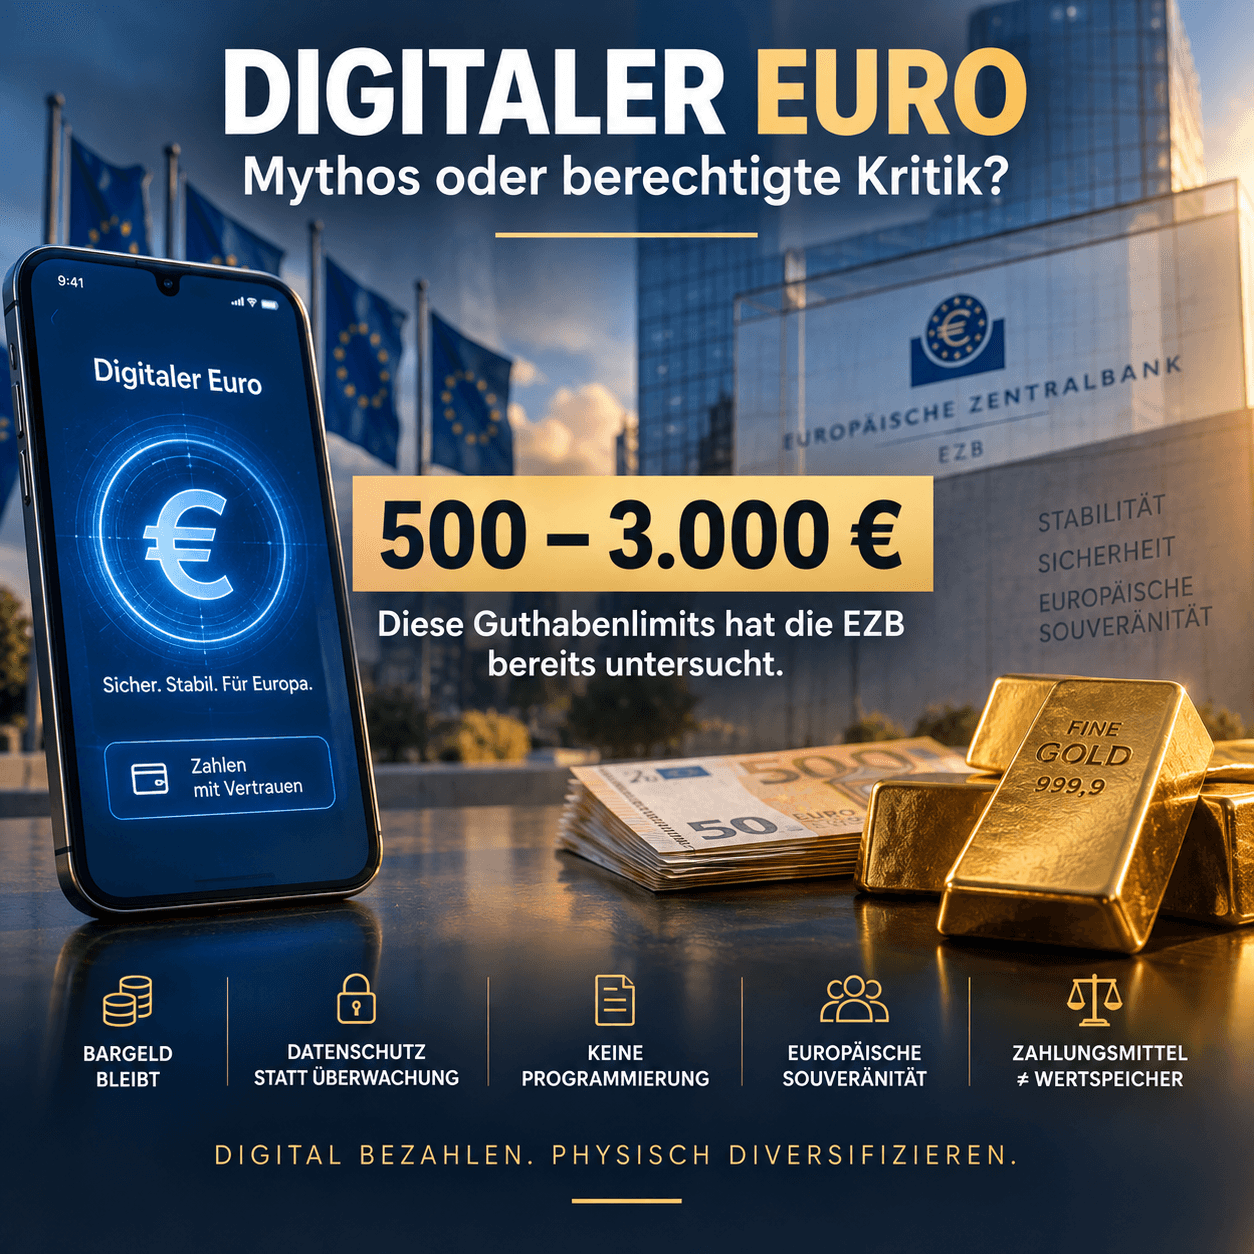
Cyfrowe euro nie ma być nieograniczonym środkiem przechowywania wartości.
W tym celu przewidziano kwoty maksymalne.
EBC, na wniosek Parlamentu Europejskiego, zbadał scenariusze z górnymi granicami od 500 do 3000 euro. Nie jest to jeszcze decyzja o ostatecznej wysokości.
Uzasadnienie jest zrozumiałe.
Gdyby obywatele mogli bez ograniczeń zamieniać depozyty bankowe na pieniądz banku centralnego, w sytuacjach kryzysu bankowego ogromne sumy mogłyby bardzo szybko odpłynąć z banków komercyjnych.
Mogłoby to wręcz przyspieszyć panikę bankową (bank run).
Właśnie dlatego ilość ma zostać ograniczona.
I tutaj robi się to interesujące pod względem koncepcyjnym:
Cyfrowe euro ma być pieniądzem – ale świadomie nie ma być pełnowartościowym, nieograniczonym magazynem wartości.
Cyfrowe euro i złoto niemal nie mogłyby się bardziej od siebie różnić.
Cyfrowe euro byłoby:
cyfrowe,
państwowym pieniądzem banku centralnego,
zoptymalizowane pod kątem płatności,
prawdopodobnie ograniczone kwotowo
i nieoprocentowane.
Złoto fizyczne jest:
analogowe,
nie jest środkiem płatniczym codziennego użytku,
nie jest obietnicą banku centralnego,
nie można go rozmnożyć decyzją banku centralnego
i jako posiadanie fizyczne nie jest zależne od ustalonego przez EBC limitu salda.
Nie wynika z tego bynajmniej, że złoto jest „lepszym pieniądzem”.
Oba pełnią zupełnie inne funkcje.
Właśnie dlatego to porównanie jest interesujące.
Nowoczesna gospodarka potrzebuje wydajnych cyfrowych systemów płatniczych.
Co do tego nie ma większych wątpliwości.
Ciekawsze pytanie brzmi:
Czy w związku z tym każda forma majątku musi być w pełni cyfrowa?
Jedno nie wynika z drugiego.
Być może będziemy wręcz świadkami dwóch równoległych procesów.
Nasz obrót płatniczy staje się coraz bardziej cyfrowy.
Jednocześnie banki centralne i inwestorzy prywatni nadal poszukują aktywów, które istnieją poza czysto cyfrowymi systemami wierzytelności.
Złoto do nich należy.
Nie trzeba odrzucać cyfrowego euro, aby zadawać krytyczne pytania.
I nie trzeba go popierać, aby odpierać fałszywe twierdzenia.
Obecne plany zawierają kilka godnych uwagi, silnych mechanizmów ochronnych.
Brak planowanego zniesienia gotówki.
Brak przewidzianego programowania celowego.
Wymogi ochrony danych.
Możliwość pracy w trybie offline.
Jednocześnie pozostają zasadne pytania.
Jak ochrona danych będzie wyglądać w praktyce?
Jak solidne jest rozwiązanie offline?
Kto w dłuższej perspektywie będzie decydował o górnych granicach salda?
Jakie uprawnienia posiada EBC?
Jak zmieni się relacja między bankami komercyjnymi a bankiem centralnym?
A przede wszystkim:
Jakie zasady będą obowiązywać nie tylko w momencie wprowadzenia w 2029 roku – ale dziesięć lub dwadzieścia lat później?
To nie są teorie spiskowe.
To pytania o architekturę instytucjonalną naszych przyszłych pieniędzy.
I być może właśnie tam powinniśmy prowadzić tę debatę.
Nie:
Cyfrowe euro – dobre czy złe?
Lecz:
Jakie cechy musi posiadać pieniądz, abyśmy mogli mu ufać nawet w całkowicie cyfrowym świecie?
Proszę zachować dalekowzroczność
Państwa Helge Peter Ippensen