Gepensioneerden: risico op ouderdomsarmoede na 43 jaar werk - goudvergelijking

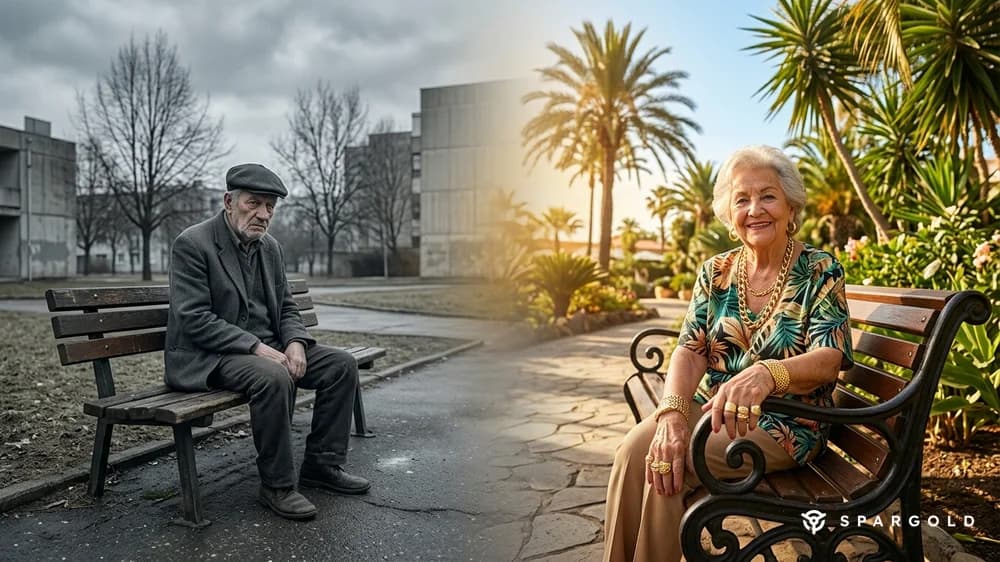
Korte conclusie: Risico op ouderdomsarmoede na 43 jaar werk: wie een leven lang heeft gewerkt, ontvangt vaak een wettelijk pensioen dat dicht bij de armoedegrens van 1.381 euro ligt. Zou diezelfde persoon parallel daaraan maandelijks 200 euro in fysiek goud hebben geïnvesteerd, dan zou er vandaag ongeveer 311.769 euro beschikbaar zijn — bijna het drievoudige van het ingelegde kapitaal van 103.200 euro. Stand: 27-09-2026.
Risico op ouderdomsarmoede: wat 43 jaar werk vandaag de dag oplevert
Een gepensioneerde die 43 jaar lang heeft gewerkt, vertelt: het wettelijk pensioen is nauwelijks voldoende om van te leven. Hij is hiermee geen incidenteel geval, maar een weerspiegeling van een systemische foutieve ontwikkeling. Volgens actuele cijfers van het Statistisches Bundesamt liep in 2024 ongeveer 19,4 procent van alle mensen van 65 jaar en ouder het risico op armoede. De officiële armoedegrens ligt op 1.381 euro netto per maand voor alleenstaanden.
Het wettelijk pensioen na 43 premiejaren: wie 43 jaar lang een gemiddeld inkomen heeft verdiend en premie heeft afgedragen, komt uit op 43 pensioenpunten (Rentenpunkte). Bij een actuele pensioenwaarde van 42,52 euro (stand juli 2026) levert dat 1.828 euro bruto op — na aftrek van ziektekosten- en zorgverzekeringspremies ligt dit meestal aanzienlijk lager. Wie onder het gemiddelde inkomen heeft gewerkt — in de detailhandel, de zorg of de ambachtelijke sector — komt nog lager uit, soms zelfs onder de armoedegrens van 1.381 euro.
Het alternatief: 200 euro maandelijks in goud
Stel dat iemand in 1983 — bij de start van de loopbaan — had besloten om maandelijks 200 euro in fysiek goud te investeren. Geen fondsspaarplan, geen ETF: gewoon elke maand goud kopen en vasthouden. Wat zou dat hebben opgeleverd?
De goudprijs in euro lag in 1983 op ongeveer 553 euro per troy ounce. Vandaag, in september 2026, staat de goudprijs op ongeveer 3.760 euro per troy ounce. Dit komt overeen met een gemiddeld jaarlijks groeipercentage (CAGR) van 4,56 procent — berekend op basis van historische EUR-goudprijsgegevens.
Met maandelijkse samengestelde interest (rente-op-rente) is dit het resultaat:
- Totale inleg: 103.200 euro (200 euro maandelijks × 43 jaar)
- Eindwaarde na 43 jaar: 311.769 euro
- Winst door samengestelde interest: 208.569 euro
- Multiplicator: meer dan het drievoudige
Van 103.200 euro eigen kapitaal werd over vier decennia heen 311.769 euro gemaakt — zonder actief beheer, zonder fondskosten en zonder tegenpartijrisico.
Wat dit betekent: pensioen vs. goud in een directe vergelijking
Wettelijk pensioen: Een omslagstelsel. De betaalde premies vloeien direct naar de gepensioneerden van nu. De werknemer bouwt enkel een aanspraak op — op toekomstige betalingen uit toekomstige premies. Bij een gunstige demografische ontwikkeling werkt dit goed. Bij een vergrijzende samenleving — zoals in Duitsland — komt het systeem onder structurele druk te staan.
Fysiek goud: Geen belofte, geen aanspraak op toekomstige betalingen — maar concreet eigendom. Een ounce goud is een ounce goud, ongeacht demografie, inflatie of staatsbegrotingen. Goud garandeert geen specifiek rendement, maar het beschermt de koopkracht over lange periodes.
Natuurlijk was de maandelijkse spaarinleg voor mensen met een laag inkomen een reële belasting. Maar zelfs met de helft van de inleg, 100 euro per maand, zou men na 43 jaar ongeveer 155.885 euro hebben gespaard — een aanzienlijke buffer ten opzichte van een krap pensioen.
De volledige tabel: jaar na jaar (200 euro/maand in goud)
Alle waarden zijn gebaseerd op een jaarlijks groeipercentage van 4,56 procent (historische EUR-goudprijs-CAGR 1983–2026) met maandelijkse samengestelde interest. Belastingen en aankoopkosten zijn niet meegerekend.
| Jaar | Ingelegd | Portefeuillewaarde | Factor |
|---|---|---|---|
| 1 | 2.400 € | 2.450 € | 1,02x |
| 2 | 4.800 € | 5.011 € | 1,04x |
| 3 | 7.200 € | 7.689 € | 1,07x |
| 4 | 9.600 € | 10.490 € | 1,09x |
| 5 | 12.000 € | 13.418 € | 1,12x |
| 6 | 14.400 € | 16.480 € | 1,14x |
| 7 | 16.800 € | 19.681 € | 1,17x |
| 8 | 19.200 € | 23.028 € | 1,20x |
| 9 | 21.600 € | 26.528 € | 1,23x |
| 10 | 24.000 € | 30.187 € | 1,26x |
| 11 | 26.400 € | 34.014 € | 1,29x |
| 12 | 28.800 € | 38.014 € | 1,32x |
| 13 | 31.200 € | 42.198 € | 1,35x |
| 14 | 33.600 € | 46.572 € | 1,39x |
| 15 | 36.000 € | 51.145 € | 1,42x |
| 16 | 38.400 € | 55.927 € | 1,46x |
| 17 | 40.800 € | 60.927 € | 1,49x |
| 18 | 43.200 € | 66.155 € | 1,53x |
| 19 | 45.600 € | 71.621 € | 1,57x |
| 20 | 48.000 € | 77.337 € | 1,61x |
| 21 | 50.400 € | 83.313 € | 1,65x |
| 22 | 52.800 € | 89.562 € | 1,70x |
| 23 | 55.200 € | 96.096 € | 1,74x |
| 24 | 57.600 € | 102.928 € | 1,79x |
| 25 | 60.000 € | 110.071 € | 1,83x |
| 26 | 62.400 € | 117.540 € | 1,88x |
| 27 | 64.800 € | 125.350 € | 1,93x |
| 28 | 67.200 € | 133.515 € | 1,99x |
| 29 | 69.600 € | 142.053 € | 2,04x |
| 30 | 72.000 € | 150.981 € | 2,10x |
| 31 | 74.400 € | 160.315 € | 2,15x |
| 32 | 76.800 € | 170.075 € | 2,21x |
| 33 | 79.200 € | 180.281 € | 2,28x |
| 34 | 81.600 € | 190.951 € | 2,34x |
| 35 | 84.000 € | 202.108 € | 2,41x |
| 36 | 86.400 € | 213.774 € | 2,47x |
| 37 | 88.800 € | 225.972 € | 2,54x |
| 38 | 91.200 € | 238.726 € | 2,62x |
| 39 | 93.600 € | 252.062 € | 2,69x |
| 40 | 96.000 € | 266.006 € | 2,77x |
| 41 | 98.400 € | 280.585 € | 2,85x |
| 42 | 100.800 € | 295.830 € | 2,93x |
| 43 | 103.200 € | 311.769 € | 3,02x |
Veelgestelde vragen over ouderdomsarmoede en goud
Kan fysiek goud dienen als bouwsteen voor de oudedagsvoorziening?
Goud is geen klassieke oudedagsvoorziening met een vaste uitkering, maar een reëel actief voor het behoud van koopkracht. Op de lange termijn heeft goud, gerekend in euro, een jaarlijks groeipercentage van ongeveer 4,56 procent behaald. Financiële experts raden goud aan als aanvulling — doorgaans als onderdeel van een gediversifieerde portefeuille naast het wettelijk pensioen en andere spaarvormen.
Is de winst uit de verkoop van fysiek goud belastingvrij?
In Duitsland is de winst uit de verkoop van fysiek goud na een bezitstermijn van meer dan een jaar belastingvrij — in tegenstelling tot goud-ETF's, die onderworpen zijn aan de vermogensrendementsheffing (Kapitalertragsteuer). Dit is een fiscaal voordeel van fysieke edelmetalen ten opzichte van veel financiële producten.
Wat zijn de risico's van goud als oudedagsvoorziening?
Goud keert geen rente of dividenden uit en kan in de tussentijd aanzienlijk in waarde schommelen. Wie vlak voor de pensionering een ongunstig marktmoment treft, moet mogelijk tegen lage prijzen verkopen. Daarom is goud vooral geschikt als bouwsteen voor de lange termijn — niet als enige voorziening voor de oude dag.
Bronnen
- Bundesregierung: pensioenaanpassing juli 2026 — pensioenwaarde 42,52 euro
- BuergerGeld.org: meer dan de helft van de gepensioneerden loopt risico op armoede in 2026
- BuergerGeld.org: standaardpensioen 2026 — pensioenwaarde en berekening
- Goldpreis.de: goudprijs historisch en actueel, september 2026
- BuergerGeld.org: armoedegrens 2026 — gepensioneerden onder 1.381 euro
- Spargold-glossarium: goudprijs
Dit artikel is geen beleggingsadvies. Alle berekeningen zijn gebaseerd op historische goudprijsgegevens en dienen ter illustratie. In het verleden behaalde resultaten bieden geen garantie voor de toekomst. De aankoop van edelmetalen kan gepaard gaan met koersrisico's.
Klaar om Spargold uit te proberen?
Investeer eenvoudig in fysieke edele metalen.


