Spar.gold šķiet kā mājokļa krājkase: plānojama taupīšana, konsekventa turības audzēšana
Spar.gold šķiet kā mājokļa krājkase: plānojama taupīšana, konsekventa turības audzēšana
128,61 € par gramu un 2,9 % inflācija: kāpēc 2026. gadā atkal ir svarīga „plānojama taupīšana“
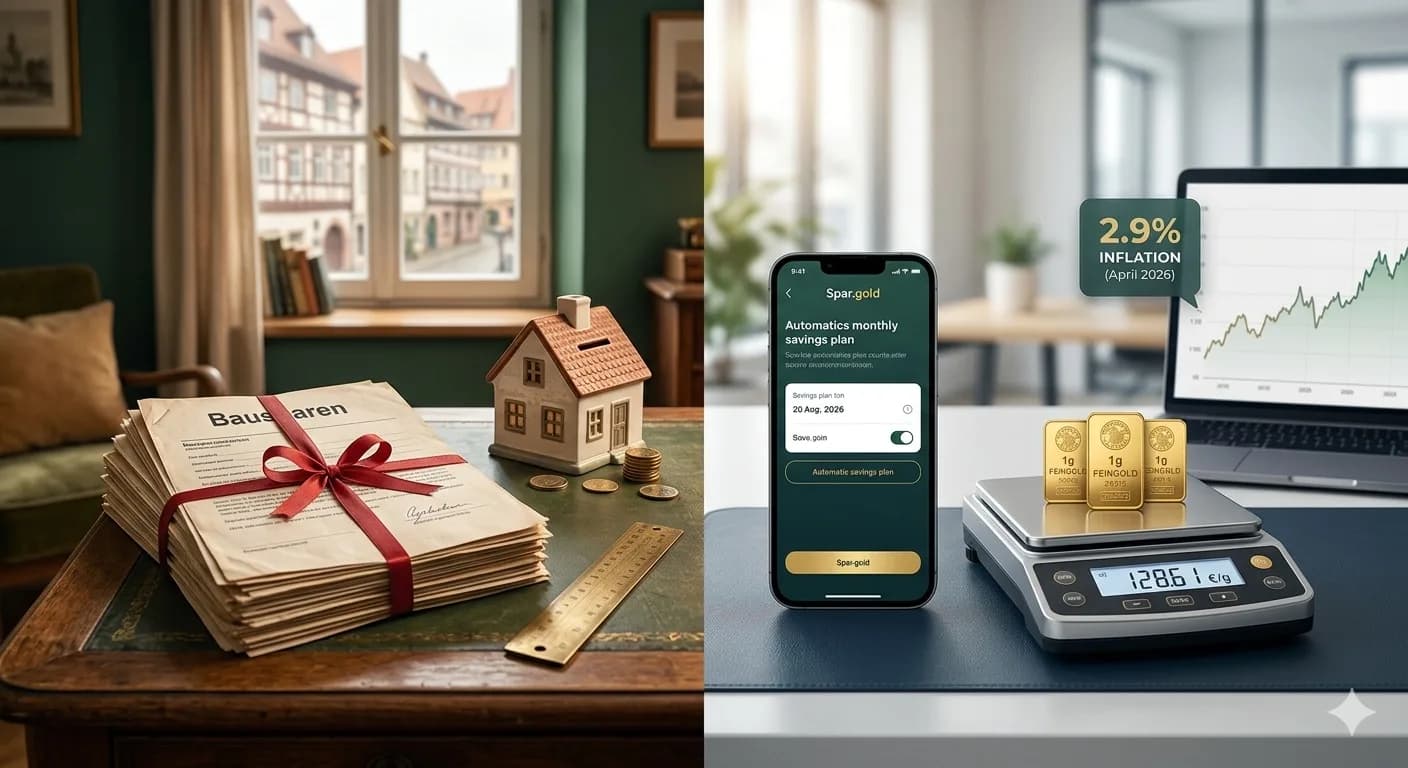
2026. gada 8. maijā zelta cena bija 128,61 eiro par tīra zelta gramu. Tajā pašā laikā Destatis ziņoja par prognozēto inflācijas līmeni 2,9 procentu apmērā 2026. gada aprīlī. Šādā vidē atkal priekšplānā izvirzās kāds sens tikums: konsekventa taupīšana ar skaidru sistēmu. Tieši tāpēc Spar.gold daudziem cilvēkiem šķiet pazīstams – turklāt ar tādu pašu garu kā mājokļa krājkase (Bausparen).
Mājokļa krājkase nekad nav bijusi „aizraujoša“. Tā bija uzticama. Jums ir fiksēta iemaksu likme, skaidrs mērķis, līgums kā ietvars un laba sajūta, mēnesi pēc mēneša kaut ko veidojot. Spar.gold atbilst tai pašai lietotāju psiholoģijai – tikai digitālā formātā un ar zeltu kā vērtības uzkrāšanas līdzekli, nevis klasisko mājokļa krājkases noguldījumu.
Kas padara mājokļa krājkasi veiksmīgu tās būtībā
Mājokļa krājkases panākumi slēpjas ne tik daudz procentu romantikā, cik mehānikā. Definēts plāns katru reizi pārspēj labu nodomu. Tas, kurš paraksta līgumu, veic iemaksas regulārāk. Tam, kuram ir konkrēts mērķis, ir lielāka iespēja pie tā pieturēties. Un tam, kuram ir skaidrs process, samazinās risks nedarīt neko nenoteiktos laikos.
To, ka šis produkts sabiedrībā ir tik plaši izplatīts, apliecina mērogs: Vācijā ir aptuveni 22 miljoni mājokļa krājkases līgumu. Tā nav nejaušība, bet gan norāde uz to, ka „taupīšanas disciplīna ar struktūru“ darbojas daudziem cilvēkiem.
Kāpēc Spar.gold piemīt tas pats gars
Spar.gold šķiet kā mājokļa krājkase, jo tas ikdienā izpilda tos pašus trīs solījumus: regularitāti, saprotamību un orientāciju uz mērķi. Tā vietā, lai teiktu „es kaut kad investēšu“, tas kļūst par „es katru mēnesi taupu automātiski“. Neskaidru vienreizēju lēmumu vietā rodas atkārtojams process. Un abstraktu skaitļu vietā kontā parādās taustāms vērtības enkurs: zelts, kura cena brīvi veidojas tirgū.
Īpaši posmos, kad daudzi cilvēki jautā, ko procenti pēc inflācijas patiesībā vēl „dod“, domāšanas veids iegūst lielāku nozīmi. Arī būvniecības kredītu likmes 2026. gadā rāda, cik ātri var mainīties pamatnosacījumi: 2026. gada maijā labākās būvniecības kredītu likmes tiek minētas ap 3,77 procentiem; atkarībā no saistībām aprīļa sākumā tās bija robežās no aptuveni 3,69 līdz 4,27 procentiem. Vērojot šādu procentu likmju ainavu, uzreiz kļūst saprotama plānojamu rutīnu pievilcība: nav katru mēnesi jāpieņem jauns lēmums, bet gan jāpieturas pie vienas līnijas.
Skaitļu pārskats: vide, kas veicina „taupīšanas rutīnu“
Lai salīdzinājums būtu uzskatāmāks, noder ieskats pašreizējās orientējošās vērtībās (stāvoklis 2026. gada maija sākumā/vidū).
| Rādītājs | Vērtība | Datums/Avots |
|---|---|---|
| Zelta cena par 1 g tīra zelta (EUR) | 128,61 € | 08.05.2026 |
| Vācijas inflācija (PCI, prognozētā) | +2,9 % | 2026. gada aprīlis |
| Labākās būvniecības kredītu likmes (indikācija) | aptuveni 3,77 % | 08.05.2026 |
Salīdzinājums: mājokļa krājkase pret Spar.gold – līdzīgi principi, atšķirīgas pamatvērtības
Kopīgais ir taupīšanas mehānisms. Atšķirības ir mērķa vīzijā, peļņas loģikā un līdzekļu pieejamībā.
| Dimensija | Mājokļa krājkase | Spar.gold |
|---|---|---|
| Pamatideja | Plānoti taupīt, vēlāk finansēt | Plānoti taupīt, pakāpeniski veidot zelta krājumus |
| „Peļņa“ | Līguma nosacījumi, iespējama aizdevuma opcija | Zelta tirgus cena, vērtības pieaugums nav garantēts |
| Plānojamība | Iemaksu likme un ietvars ir fiksēti | Iemaksu likme un ietvars ir fiksēti, vērtība svārstās atkarībā no tirgus |
| Mērķa vīzija | Fokuss uz mājokļa īpašumu/modernizāciju | Fokuss uz turības veidošanu/pret inflāciju jutīgu taupīšanu |
| Likviditāte | Līgumā noteikta, daļēji piesaistīta | Atkarībā no produkta loģikas elastīgāka, bet atkarīga no tirgus |
| Psiholoģija | Līgums kā disciplīnas enkurs | Digitālais taupīšanas plāns kā disciplīnas enkurs |
„Kļūda“, ko daudzi pieļauj salīdzinot
Daudzi, domājot par taupīšanu, vienmēr vispirms gaida atbildi par procentiem. Mājokļa krājkases gadījumā jautā par noguldījuma procentiem, digitālo taupīšanas veidu gadījumā – par ienesīgumu. Realitāte bieži vien ir citāda: izšķirošais ir tas, vai cilvēki vispār taupa ilgtermiņā un vai viņiem ir sistēma, kas palīdz pārvarēt nemierīgus posmus.
Mājokļa krājkase šo lomu ir pildījusi gadu desmitiem. Spar.gold to pārņem digitālajā pasaulē, kurā lietotāji sagaida caurskatāmību, ātru iestatīšanu un saprotamus procesus. Gars ir tas pats: nemeklēt perfektu brīdi, bet gan apgūt regularitāti.
Mūsdienīgs nobeigums: cena ir informācija – rutīna ir stratēģija
Zelta cena īstermiņā var svārstīties, un arī procentu likmju ainava var mainīties dažu mēnešu laikā. Tieši tāpēc uzticams process bieži vien ir vērtīgāks par cerību uz „īsto brīdi“. Tie, kuri uztver Spar.gold kā digitālo ekvivalentu mājokļa krājkases principam, saskata būtību: plānoti taupīt, konsekventi veidot uzkrājumus, saglabāt mieru.
Saglabājiet tālredzību
Jūsu Helge Peter Ippensen
Vai esat gatavi izmēģināt Spargold?
Vienkārši investējiet fiziskos dārgmetālos.


