Pensininkai: skurdo senatvėje rizika po 43 darbo metų – aukso palyginimas

2026 m. rugsėjo 27 d.
Pasiruošę išbandyti „Spargold“?
Investuokite į fizinius tauriuosius metalus paprastai.

Investuokite į fizinius tauriuosius metalus paprastai.
Trumpa išvada: Skurdo senatvėje rizika po 43 darbo metų: kas dirbo visą gyvenimą, dažnai gauna valstybinę pensiją, artimą 1 381 euro skurdo ribai. Jei tas pats asmuo lygiagrečiai būtų investavęs po 200 eurų per mėnesį į fizinį auksą, šiandien jis turėtų apie 311 769 eurus — beveik tris kartus daugiau nei įmokėtas 103 200 eurų kapitalas. Duomenys: 2026-09-27.
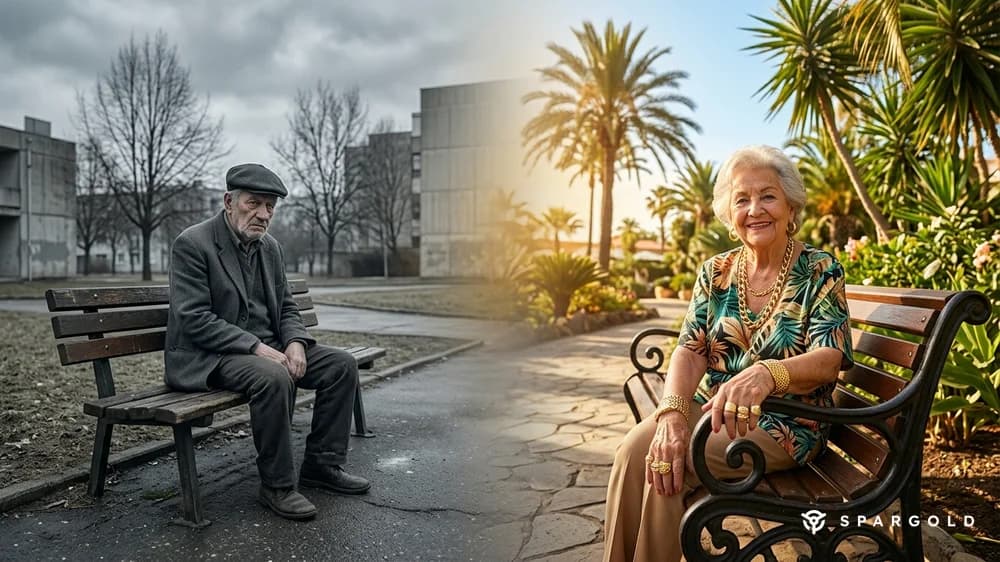
Pensininkas, dirbęs 43 metus, praneša: valstybinės pensijos vos užtenka pragyvenimui. Jis nėra išimtis — tai sisteminės ydos atspindys. Remiantis naujausiais Federalinės statistikos tarnybos duomenimis, 2024 m. apie 19,4 proc. visų asmenų nuo 65 metų amžiaus susidūrė su skurdo rizika. Oficiali skurdo riba vienišiems asmenims yra 1 381 euras neto per mėnesį.
Valstybinė pensija po 43 įmokų metų: kas 43 metus moka įmokas nuo vidutinio uždarbio, sukaupia 43 pensijos taškus. Esant dabartinei pensijos vertei – 42,52 euro (2026 m. liepos mėn. duomenimis), tai sudaro 1 828 eurus bruto — po sveikatos ir slaugos draudimo atskaitymų suma dažniausiai būna gerokai mažesnė. Tie, kurie dirbo už mažesnį nei vidutinį atlyginimą — mažmeninėje prekyboje, slaugoje, amatuose — gauna dar mažiau, kartais net nesiekia 1 381 euro skurdo ribos.
Įsivaizduokime, kad kas nors 1983 m. — pradėdamas karjerą — nusprendė kas mėnesį investuoti 200 eurų į fizinį auksą. Jokių fondų kaupimo planų, jokių ETF: tiesiog kiekvieną mėnesį pirkti auksą ir jį laikyti. Ką tai būtų davę?
Aukso kaina eurais 1983 m. siekė apie 553 eurus už Trojos unciją. Šiandien, 2026 m. rugsėjį, auksas kainuoja apie 3 760 eurų už Trojos unciją. Tai atitinka vidutinį metinį augimo tempą (CAGR) — 4,56 proc., apskaičiuotą remiantis istoriniais aukso kainos eurais duomenimis.
Taikant mėnesines sudėtines palūkanas, gaunamas toks rezultatas:
Iš 103 200 eurų nuosavo kapitalo per keturis dešimtmečius susikaupė 311 769 eurai — be aktyvaus valdymo, be fondų mokesčių, be sandorio šalies rizikos.
Valstybinė pensija: Einamojo finansavimo sistema. Įmokėtos įmokos tiesiogiai išmokamos šiandienos pensininkams. Darbuotojas įgyja tik teisę — į būsimas išmokas iš būsimų įmokų. Esant palankiai demografinei situacijai, tai veikia gerai. Senstančioje visuomenėje — kaip Vokietijoje — sistema patiria struktūrinį spaudimą.
Fizinis auksas: Ne pažadas, ne teisė į būsimas išmokas, o konkreti nuosavybė. Uncija aukso yra uncija aukso, nepriklausomai nuo demografijos, infliacijos ar valstybės biudžetų. Auksas negarantuoja konkrečios grąžos, tačiau jis ilgą laiką saugo perkamąją galią.
Žinoma, mažas pajamas gaunantiems asmenims kasmėnesinės santaupos buvo reali našta. Tačiau net ir sutaupant perpus mažiau — 100 eurų per mėnesį — po 43 metų būtų sukaupta apie 155 885 eurai — reikšminga pagalvė lyginant su menka pensija.
Visos vertės pagrįstos 4,56 proc. metiniu augimo tempu (istorinis aukso kainos eurais CAGR 1983–2026 m.) su mėnesinėmis sudėtinėmis palūkanomis. Mokesčiai ir pirkimo išlaidos neįtraukti.
| Metai | Įmokėta | Portfelio vertė | Faktorius |
|---|---|---|---|
| 1 | 2.400 € | 2.450 € | 1.02x |
| 2 | 4.800 € | 5.011 € | 1.04x |
| 3 | 7.200 € | 7.689 € | 1.07x |
| 4 | 9.600 € | 10.490 € | 1.09x |
| 5 | 12.000 € | 13.418 € | 1.12x |
| 6 | 14.400 € | 16.480 € | 1.14x |
| 7 | 16.800 € | 19.681 € | 1.17x |
| 8 | 19.200 € | 23.028 € | 1.20x |
| 9 | 21.600 € | 26.528 € | 1.23x |
| 10 | 24.000 € | 30.187 € | 1.26x |
| 11 | 26.400 € | 34.014 € | 1.29x |
| 12 | 28.800 € | 38.014 € | 1.32x |
| 13 | 31.200 € | 42.198 € | 1.35x |
| 14 | 33.600 € | 46.572 € | 1.39x |
| 15 | 36.000 € | 51.145 € | 1.42x |
| 16 | 38.400 € | 55.927 € | 1.46x |
| 17 | 40.800 € | 60.927 € | 1.49x |
| 18 | 43.200 € | 66.155 € | 1.53x |
| 19 | 45.600 € | 71.621 € | 1.57x |
| 20 | 48.000 € | 77.337 € | 1.61x |
| 21 | 50.400 € | 83.313 € | 1.65x |
| 22 | 52.800 € | 89.562 € | 1.70x |
| 23 | 55.200 € | 96.096 € | 1.74x |
| 24 | 57.600 € | 102.928 € | 1.79x |
| 25 | 60.000 € | 110.071 € | 1.83x |
| 26 | 62.400 € | 117.540 € | 1.88x |
| 27 | 64.800 € | 125.350 € | 1.93x |
| 28 | 67.200 € | 133.515 € | 1.99x |
| 29 | 69.600 € | 142.053 € | 2.04x |
| 30 | 72.000 € | 150.981 € | 2.10x |
| 31 | 74.400 € | 160.315 € | 2.15x |
| 32 | 76.800 € | 170.075 € | 2.21x |
| 33 | 79.200 € | 180.281 € | 2.28x |
| 34 | 81.600 € | 190.951 € | 2.34x |
| 35 | 84.000 € | 202.108 € | 2.41x |
| 36 | 86.400 € | 213.774 € | 2.47x |
| 37 | 88.800 € | 225.972 € | 2.54x |
| 38 | 91.200 € | 238.726 € | 2.62x |
| 39 | 93.600 € | 252.062 € | 2.69x |
| 40 | 96.000 € | 266.006 € | 2.77x |
| 41 | 98.400 € | 280.585 € | 2.85x |
| 42 | 100.800 € | 295.830 € | 2.93x |
| 43 | 103.200 € | 311.769 € | 3.02x |
Auksas nėra klasikinė pensinio aprūpinimo priemonė su fiksuotomis išmokomis, o materialusis turtas perkamajai galiai išlaikyti. Žvelgiant į ilgalaikę perspektyvą, aukso metinis augimo tempas eurais siekė apie 4,56 proc. Finansų ekspertai rekomenduoja auksą kaip papildymą — paprastai kaip diversifikuoto portfelio dalį šalia valstybinės pensijos ir kitų taupymo formų.
Vokietijoje pelnas iš fizinio aukso pardavimo po ilgesnio nei vienerių metų laikymo laikotarpio yra neapmokestinamas — kitaip nei aukso ETF, kuriems taikomas kapitalo prieaugio mokestis. Tai yra fizinių tauriųjų metalų mokestinis pranašumas prieš daugelį finansinių produktų.
Auksas nemoka nei palūkanų, nei dividendų, o jo vertė per tą laiką gali gerokai svyruoti. Jei asmuo prieš pat pensiją susiduria su nepalankia rinkos situacija, jam gali tekti parduoti auksą žemomis kainomis. Todėl auksas labiausiai tinka kaip ilgalaikis elementas — ne kaip vienintelė apsauga senatvėje.
Šis straipsnis nėra patarimas dėl investavimo. Visi skaičiavimai pagrįsti istoriniais aukso kainos duomenimis ir yra skirti iliustracijai. Praeities rezultatai negarantuoja būsimų rezultatų. Tauriųjų metalų pirkimas gali būti susijęs su kainų svyravimo rizika.