Maksimalus mokesčių tarifas jau gaunant vidutinį atlyginimą? Ką iš tikrųjų rodo skaičiai

2026 m. rugsėjo 29 d.
Pasiruošę išbandyti „Spargold“?
Investuokite į fizinius tauriuosius metalus paprastai.

Investuokite į fizinius tauriuosius metalus paprastai.
Kartais grafikas pasakoja istoriją, kuri skamba beveik per daug spektakliškai, kad būtų tiesa.
Ši istorija yra viena iš jų.
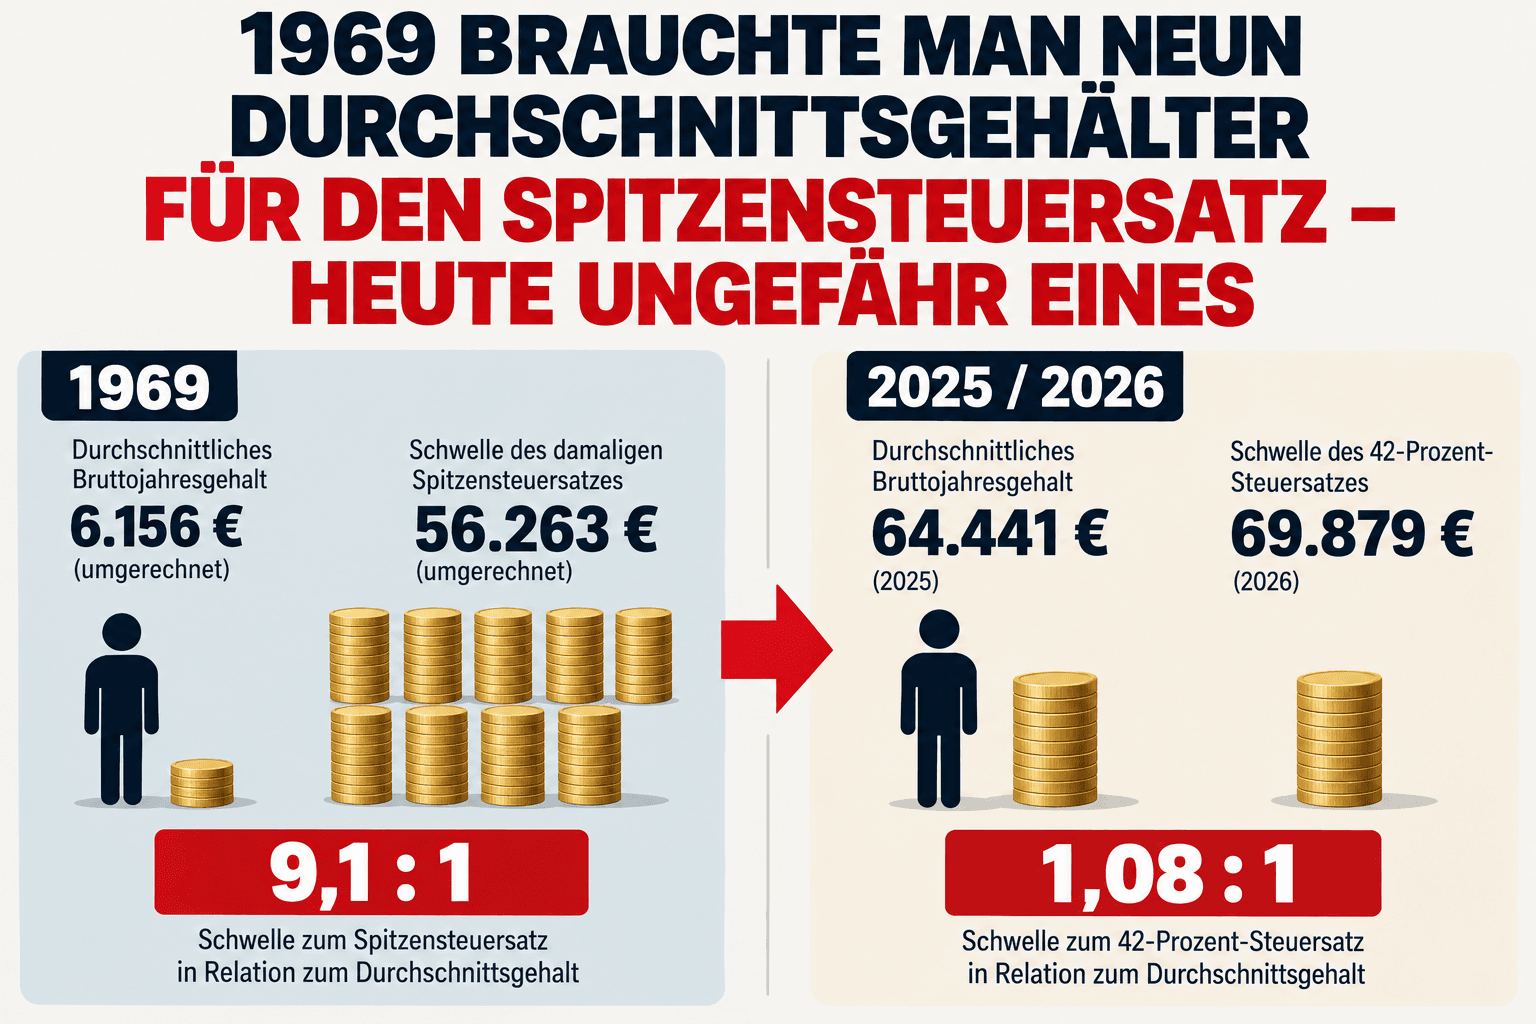
1969 m.:
Vidutinis metinis darbo užmokestis neatskaičius mokesčių (bruto):
6 156 eurai – perskaičiavus.
Tuometinio maksimalaus mokesčių tarifo riba:
56 263 eurai.
Santykis:
O šiandien?
„The Pioneer“ ir „Statista“ paskelbtame grafike nurodomas 2025 m. vidutinis metinis darbo užmokestis neatskaičius mokesčių:
64 441 euras.
42 proc. mokesčių tarifo riba 2026 m., remiantis grafiku, yra:
69 879 eurai.
Santykis:
Taigi, iš devynių vidutinių atlyginimų – bent jau šiame palyginime – liko maždaug vienas.
Tai skamba kaip milžiniškas slaptas mokesčių padidinimas.
Tačiau ši istorija nėra tokia paprasta.
Tai yra esminis dalykas.
Vidutinis atlyginimas yra:
pajamos neatskaičius mokesčių (bruto).
Tuo tarpu pajamų mokesčio tarifas taikomas:
apmokestinamosioms pajamoms
angewendet.
Tarp šių dviejų dydžių yra, pavyzdžiui, su darbu susijusios išlaidos ir atskaitomos socialinio draudimo įmokos.
Todėl darbuotojas, gaunantis 69 879 eurų bruto atlyginimą, paprastai neturi 69 879 eurų apmokestinamųjų pajamų.
Teiginys:
„Vidutinį atlyginimą gaunantis asmuo šiandien moka maksimalų mokesčių tarifą“
yra klaidinantis.
Tačiau dėl to atmesti grafiką būtų taip pat klaidinga.
Nes ilgalaikė tendencija išlieka verta dėmesio.
1969 m. pajamos turėjo būti nepaprastai didesnės už vidurkį, kad būtų pasiektas tuometinis maksimalus mokesčių tarifas.
Šiandien 42 proc. ribinis mokesčių tarifas prasideda pajamų lygyje, kuris jokiu būdu neliečia tik klasikinių didžiausių pajamų gavėjų.
Ir būtent čia kyla politinis bei ekonominis klausimas:
Asmenį, uždirbantį devynis kartus daugiau nei vidurkis?
Tris kartus daugiau?
Dvigubai daugiau?
Ar maždaug vidutinį bruto atlyginimą?
Atsakymas į tai nėra matematinis.
Jis yra politinis.
Ne.
Tai paplitęs klaidingas supratimas.
Maksimalus mokesčių tarifas yra:
ribinis mokesčių tarifas.
Supaprastintas pavyzdys:
Jei 42 proc. zona prasideda ties maždaug 70 000 eurų apmokestinamųjų pajamų riba, o asmuo turi 71 000 eurų apmokestinamųjų pajamų, visi 71 000 eurų nėra staiga apmokestinami 42 procentais.
Didesnis ribinis mokesčių tarifas taikomas tik atitinkamai viršutinei pajamų daliai.
Vidutinis viso pajamų kiekio mokesčių tarifas išlieka mažesnis.
Tai yra esminis skirtumas.
Ir čia pradinė tezė tampa įdomi.
Įsivaizduokime:
Darbuotojas uždirba 50 000 eurų.
Kainos kyla 5 procentais.
Darbdavys taip pat padidina jo atlyginimą 5 procentais.
Dabar jis uždirba:
52 500 eurų.
Tačiau realiai jis netapo turtingesnis.
Jo perkamoji galia tiesiog išliko maždaug tokia pati.
Jei mokesčių tarifas nesikeičia, jo vidutinis mokesčių tarifas vis tiek gali padidėti.
Tuomet jis turi:
nominaliai didesnes pajamas – bet realiai ne didesnę gerovę.
Būtent tai vadinama:
Federalinė finansų ministerija stebėtinai aiškiai teigia, kad tai taip pat galima vadinti „mokesčių didinimu dėl neveiklumo“. Federalinė finansų ministerija
Teiginys, kad politikai 67 metus nieko nedarė, yra klaidingas.
Nuo 2015 m. Federalinė finansų ministerija reguliariai skelbia progresijos ataskaitas.
Nuo 2016 m. pagrindiniai tarifų parametrai reguliariai koreguojami.
2026 m. tarifas vėl buvo pastumtas į dešinę.
Neapmokestinamasis pajamų dydis padidėjo iki:
12 348 eurų.
BMF aiškiai nurodo, kad šiomis priemonėmis siekiama kompensuoti šaltąją progresiją. Federalinė finansų ministerija
Tačiau įdomu tai:
Ši reguliari sisteminga korekcija vykdoma tik apie dešimt metų.
Dėl to ankstesnių dešimtmečių istorinis poslinkis automatiškai neišnyksta.
Pažvelkime tik į „Pioneer“ grafiko logiką.
1969 m. maksimalaus mokesčių tarifo riba buvo ties:
9,14 karto didesniu nei vidutinis uždarbis dydžiu.
Jei norėtume išlaikyti šį santykį šiandien, esant 64 441 euro vidutiniam atlyginimui, atitinkama riba turėtų būti maždaug:
Tai aiškiai nereiškia, kad 589 000 eurų būtų „teisinga“ mokesčių politikos riba.
Tai tik parodo, kaip iš esmės pasikeitė santykis.
Prie grafiko pridedamame tekste teigiama, kad šiandien riba iš tikrųjų turėtų būti apie 300 000 eurų.
Tai taip pat priklauso nuo skaičiavimo metodo.
Indeksavimas pagal vartotojų kainas?
Vidutinį darbo užmokestį?
Medianinį darbo užmokestį?
Produktyvumą?
Bendrą ekonomikos pajamų raidą?
Priklausomai nuo mato, gaunami skirtingi rezultatai.
Todėl iš įdomaus istorinio grafiko nereikėtų konstruoti tariamo tikslumo.
Svarbiausia išvada yra ši:
Vien tai yra pakankamai verta dėmesio.
Kodėl ši tema mums įdomi „Spargold“?
Ne todėl, kad auksas padėtų išvengti pajamų mokesčių.
Jis to nedaro.
Ir tikrai ne todėl, kad taurieji metalai būtų mokesčių politikos sprendimas.
Įdomiau yra mechanizmas, slypintis už grafiko.
1969 m.:
6 156 eurai
buvo vidutinės pajamos.
Šiandien reikia daugiau nei:
60 000 eurų
, kad būtų pasiektas panašus nominalus šiandienos vidutinių pajamų lygis.
Žinoma, gyvenimo lygis ir ekonomikos našumas šiandien taip pat yra visiškai kitokie.
Tačiau skaičiai parodo, kaip stipriai per dešimtmečius pasikeičia pinigų matavimo vienetas.
Tai turbūt svarbiausias ryšys tarp mokesčių, infliacijos ir turto kaupimo.
Žmonės dažnai mąsto nominaliais dydžiais.
Mano atlyginimas pakilo.
Mano namas vertas daugiau.
Mano investicinis portfelis padidėjo.
Mano sąskaitos likutis išaugo.
Aber die relevante Frage lautet:
Turtas, kuris per 20 metų padvigubėja, nebūtinai padaro jo savininką dvigubai turtingesnį.
Jei per tą patį laiką atitinkamai pakyla kainų lygis, realus turto prieaugis gali būti gerokai mažesnis.
Auksas negeneruoja pinigų srautų.
Jis nemoka palūkanų.
Jo kaina kartais svyruoja gana stipriai.
Tačiau fizinis auksas turi ypatingą savybę:
Tai nėra reikalavimas skolininkui.
O jo kiekio negalima padidinti pinigų politikos sprendimais taip, kaip valiutos kiekio.
Todėl auksas šimtmečius naudojamas kaip ilgalaikio turto diversifikavimo forma.
Ne kaip apsauga nuo tam tikro pajamų mokesčio tarifo.
O kaip galimas elementas apsisaugoti nuo kitos rizikos:
Ne:
„Politikai mus slapta apgaudinėja jau 67 metus.“
To iš duomenų daryti negalima.
Tačiau galima daryti išvadą, kad:
Nominalios pajamos gali stipriai augti, tačiau ribos tarp vidutinio sluoksnio ir viršūnės nelieka nepakitusios.
Ir:
Infliacija per dešimtmečius keičia ne tik kainas. Ji keičia ir nominalių skaičių reikšmę.
1969 m. 56 263 eurai – perskaičiavus – buvo pajamų dydis, gerokai viršijantis vidurkį.
Šiandien tokio dydžio skaičius yra darbo rinkos viduryje.
Tai turėtų mums priminti:
Išlikite įžvalgūs.
Jūsų
Helge Peter Ippensen